Купівля CME Group — зовсім не та сама угода, що купівля будь-чого, що торгується на її біржах, і цю межу легко загубити. Прості акції класу A зареєстровані на Nasdaq під тикером CME, а продукти, з якими більшість трейдерів пов'язує це ім'я, — це те, що компанія продає, а не те, чим вона є. Нижче розібрано, чим займається CME Group, звідки береться її дохід — її власними словами — і що дає акція такого, чого контракт не дасть ніколи.
Що таке CME Group (CME)
Річний звіт починається з однієї фрази про саму компанію: CME Group «enables clients to trade futures, options, cash and over-the-counter (OTC) products, optimize portfolios and analyze data» — дає клієнтам торгувати ф'ючерсами, опціонами, спотом і позабіржовими продуктами, оптимізувати портфелі й аналізувати дані, щоб учасники ринку могли «to efficiently manage risk and capture opportunities», тобто ефективно керувати ризиком і користуватися можливостями.
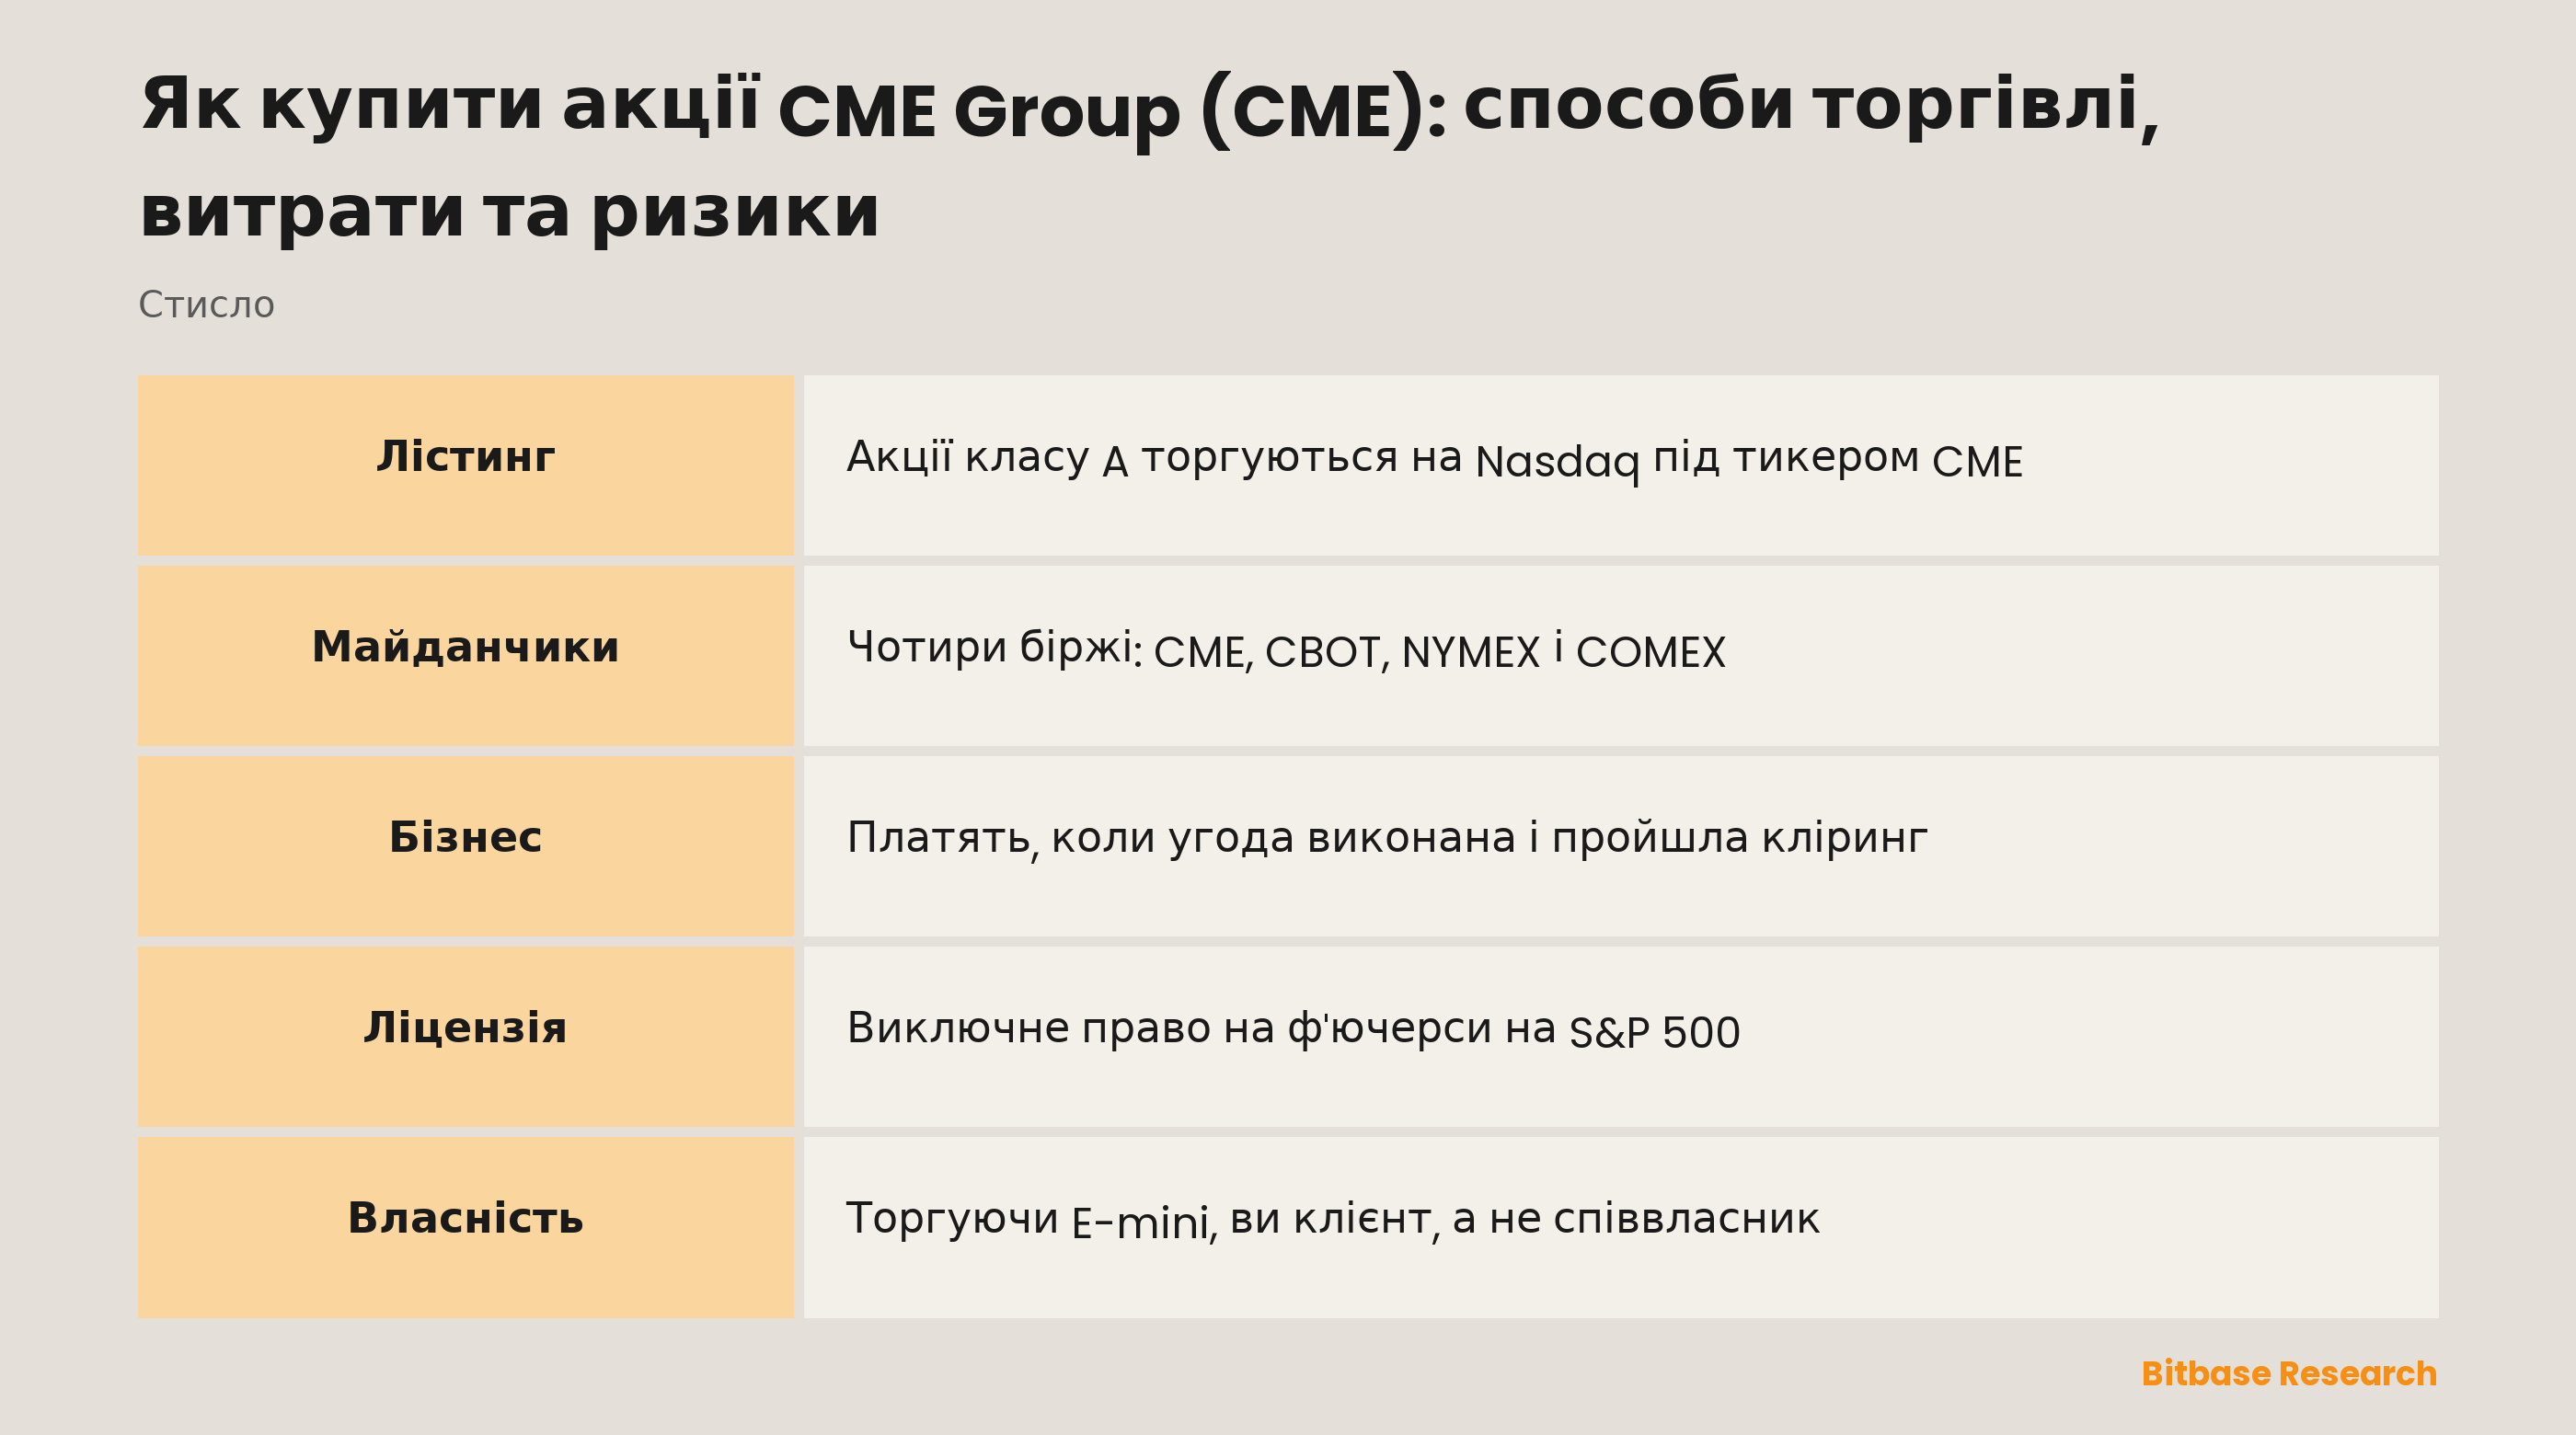
Під цією фразою лежать чотири майданчики, які звіт називає «our derivatives exchanges (CME, CBOT, NYMEX and COMEX)»: два чиказькі ф'ючерсні ринки плюс нью-йоркські ринки енергоносіїв і металів. Колись самостійні установи, сьогодні вони — майданчики всередині однієї публічної холдингової компанії.
Продуктова лінійка широка. Звіт перелічує процентні ставки, називаючи «SOFR, U.S. Treasury and Federal Funds»; фондові індекси, називаючи «E-mini S&P 500, E-mini Nasdaq 100 and E-mini Russell 2000»; далі валюту, сільгосптовари, енергоносії, метали та криптовалюти: «Bitcoin, Ether, Solana and XRP».
Виконання переважно електронне, але не цілком: продукти «are traded primarily through CME Globex, as well as by open outcry in Chicago for SOFR options and through privately negotiated transactions» — насамперед через CME Globex, плюс голосові торги в Чикаго за опціонами на SOFR і угоди за приватною домовленістю. Біржову групу від брокера відокремлює кліринг. Компанія описує «integrated clearing function», яка працює через «serving as the counterparty to every trade, becoming the buyer to each seller and the seller to each buyer»: стає контрагентом кожної угоди — покупцем для кожного продавця і продавцем для кожного покупця.
Корпоративні факти простіші. CME Group Inc. — корпорація штату Делавер зі штаб-квартирою в Чикаго, фінансовий рік завершується 31 грудня, а папір, зареєстрований за розділом 12(b), — прості акції класу A, тикер CME, майданчик Nasdaq. Останнє варто прочитати в самому документі, а не додумати.
Чому торгують CME
Економіка зводиться до однієї фрази: «The majority of clearing and transaction fees received from clearing firms represents charges for trades executed and cleared on behalf of their customers.» — більша частина клірингових і транзакційних зборів із клірингових фірм припадає на угоди, виконані та проклірингові в інтересах їхніх клієнтів.
Якщо вчитатися, на вході стоїть лічильник, а не напрям. Хедж, відкритий у розрахунку на зниження ставок, і хедж, відкритий у розрахунку на їхнє зростання, — обидві угоди, і обидві проходять кліринг. Бізнесу потрібні учасники, які мають причину діяти, і звіт ці причини називає: продукти «provide a means for hedging, speculation and asset allocation» — дають засіб для хеджування, спекуляції та розподілу активів. Попит на визначеність і є сировиною.
Друга лінія виручки живе за іншим годинником. Компанія продає «primary price discovery and referential pricing information» — первинне ціноутворення й довідкову цінову інформацію — у форматі «real-time, historical and derived data»: у реальному часі, історичні та похідні. Передплата не злітає через один бурхливий день і не замовкає в тихий.
Є ще актив без операційного еквівалента. Через спільне підприємство з S&P Global група тримає «a long-term, ownership-linked, exclusive license to list futures and options based on the S&P 500 Index»: довгострокову, прив'язану до частки участі, виключну ліцензію на лістинг ф'ючерсів та опціонів на індекс S&P 500. Це юридична позиція, яку захищають на переговорах про продовження, а не випуском нових продуктів.
Для криптотрейдера привабливість конкретна: продукти на біткоїн, ефір, Solana та XRP стоять у тому самому тарифному переліку, що й кукурудза та казначейські папери, а акції компанії проходять звичайний розрахунковий контур фондового ринку. Ф'ючерси на Nasdaq-100, перелічені поруч із ними, показують, наскільки далеко сягає один і той самий тариф.
Який маршрут справді купує саму компанію
Власником робить найзвичайніший маршрут: проста акція класу A, куплена через брокера з доступом до Nasdaq. Вона дає права акціонера і розраховується в американській фондовій системі, і будь-який інший маршрут варто міряти саме нею.
Різниця, яку важливо сформулювати точно, — між «користуватися цим ринком» і «володіти ним». Позиція в контракті E-mini робить вас клієнтом компанії; позиція в її акціях робить вас співвласником того тарифу, який цей клієнт платить. Погляд на те, куди піде індекс, і погляд на те, скільки угод навколо нього відбудеться, — два різні погляди, і того самого дня один може виявитися правильним, а інший ні. Квартал може закритися там само, де відкрився, а кількість контрактів, що пройшли кліринг за цим індексом, — помітно зрости або впасти; до виручки компанії доходить друге число.
Термін обігу показує те саме з іншого боку. Індексні ф'ючерси котируються за квартальним циклом, тож позицію, розраховану довше за квартал, доводиться переносити з контракту, що спливає, у наступний. Кожне перенесення — пара угод, і обидві проходять кліринг: календар доходить до тарифу незалежно від того, чи вгадав хтось напрям.
Експозицію може запакувати й не брокер, і пакування змінює те, чим ви володієте. Токенізована акція випускається третьою стороною і дає економічну експозицію без прав акціонера, на умовах доступу та погашення, які емітент встановлює і може змінити. Безстроковий контракт не тримає ні акції, ні токена: він слідує за ціною, маржується у стейблкоїні, періодично перекладає фінансування між сторонами і закривається сам, якщо маржі бракує.
Які імена майданчик несе і в якій із цих форм — різниться від тикера до тикера, і виводити це з відомості компанії не можна. Перелік токенізованих акцій і ф'ючерсів — місце, де список майданчика читається напряму.
Що рухає CME Group
Двигун — активність, а активність не те саме, що рух ціни. Ринок, що сповзає на тонких обсягах, і ринок, що кидає котирування на великих, можуть закрити місяць на одній позначці, але зайнятим для клірингового майданчика був лише один із них. Угоди народжуються з розбіжностей щодо майбутнього плюс із того, що хтось тримає ризик, який волів би не тримати.
Монетарна політика доходить до бізнесу через продуктову лінійку, а не через настрій. Коли траєкторія коротких ставок справді спірна, інструменти для хеджування цієї суперечки включають названі у звіті продукти на SOFR, казначейські папери та федеральні фонди. Політика, яка нікого не дивує, породжує менше такого хеджування.
Ліцензійна позиція структурна й тиха. Довгострокове виключне право на лістинг ф'ючерсів та опціонів на S&P 500 ніколи не з'являється на денному графіку й визначає, що взагалі можуть запропонувати конкуренти. Конкуренція за тарифами йде за тим самим повільним годинником: бізнес, якому платять за кліринг угоди, завжди відкритий супернику, що оцінив зіставний контракт дешевше, і видно це в рівні комісій за роки, а не в ціні акції за дні.
Ризики й обмеження
Виручка залежить від умов, яких компанія не задає. Волатильність, попит на хеджування і готовність учасників укладати угоди постачає зовнішній світ. Довгий штиль — не управлінський провал і не лікується управлінським рішенням.
Клірингова палата — це і послуга, і концентрація. Бути контрагентом кожної угоди означає пов'язати становище групи з її власним ризик-менеджментом і з учасниками, які через неї клірингують.
Договірні права можна переукласти. Ліцензія, виключна сьогодні, є виключною на умовах, а в умов є строки — залежність, невидима в торговій статистиці.
Обгортка змінює те, чим ви володієте, але не те, що цим рухає. Через сторонній токен експозиція приходить разом зі структурою емітента й умовами погашення і без прав акціонера; через дериватив із плечем — разом із фінансуванням і ціною ліквідації. Жодна з обгорток не змінює сам бізнес; обидві змінюють вашу вимогу до нього.
Цей матеріал не замінює власного розкриття ризиків компанією. CME Group викладає свої ризики власними словами в розділі Risk Factors річного звіту, і цей розділ конкретніший за будь-який переказ, написаний збоку.
Як самостійно перевірити інформацію про CME Group
Почніть із самого звіту. У системі SEC EDGAR CME Group подає документи під CIK 1156375, і кожна процитована вище фраза взята з її річного звіту за формою 10-K. Титульна сторінка — найшвидша перевірка в усьому документі: таблиця за розділом 12(b) ставить клас паперу, тикер і біржу в один рядок, тож питання про майданчик закривається без жодного тлумачення. Далі в тому самому документі розділ Risk Factors — місце, де компанія власними словами називає те, що вважає здатним їй зашкодити; його варто читати в оригіналі.
Параметри контрактів лежать зовсім в іншому документі. Множники, крок ціни, місяці обігу та порядок розрахунків описані на біржових сторінках специфікацій, а ті сторінки переглядають; річний звіт не скаже, скільки коштує пункт контракту, і будь-який посібник із такими цифрами актуальний рівно на день написання. Для всього, що торгується на криптомайданчику, авторитет щодо лістингу, комісій і маржі — продуктові сторінки самого майданчика.
Підсумок
Купівля CME Group — ставка на те, скільки ризику світові треба перекласти, а не на те, куди піде конкретна ціна. Компанія заробляє, коли угода виконана й пройшла кліринг, продає дані, які породжує торгівля, і тримає ліцензійну позицію, яку важко відтворити. Ніщо з цього не потребує думки про рівень S&P 500 чи про ціну біткоїна.
Помилка, якої варто уникати, — вважати позицію в майданчику збільшеною версією позиції в його продуктах. Акція купує вимогу до тарифу і права, які дає володіння капіталом; контракт купує погляд на ціну і зобов'язання перед кліринговою палатою.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Криптоакції проти біткоїн-ETF: експозиція на бізнес чи на біткоїн?
- Як купити акції Adobe (ADBE): способи торгівлі, витрати та ризики
- Як купити акції Cboe (CBOE): способи торгівлі, витрати та ризики
- Як купити TQQQ: денне плече, QQQ і ф'ючерси на Nasdaq у порівнянні
- Що таке SuperVerse
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Річний звіт CME Group 10-K за 2025 рік: лістинг, біржі, продукти та збори (SEC EDGAR) www.sec.gov
[2] Покажчик подань CME Group у SEC EDGAR, CIK 1156375: усі річні звіти www.sec.gov