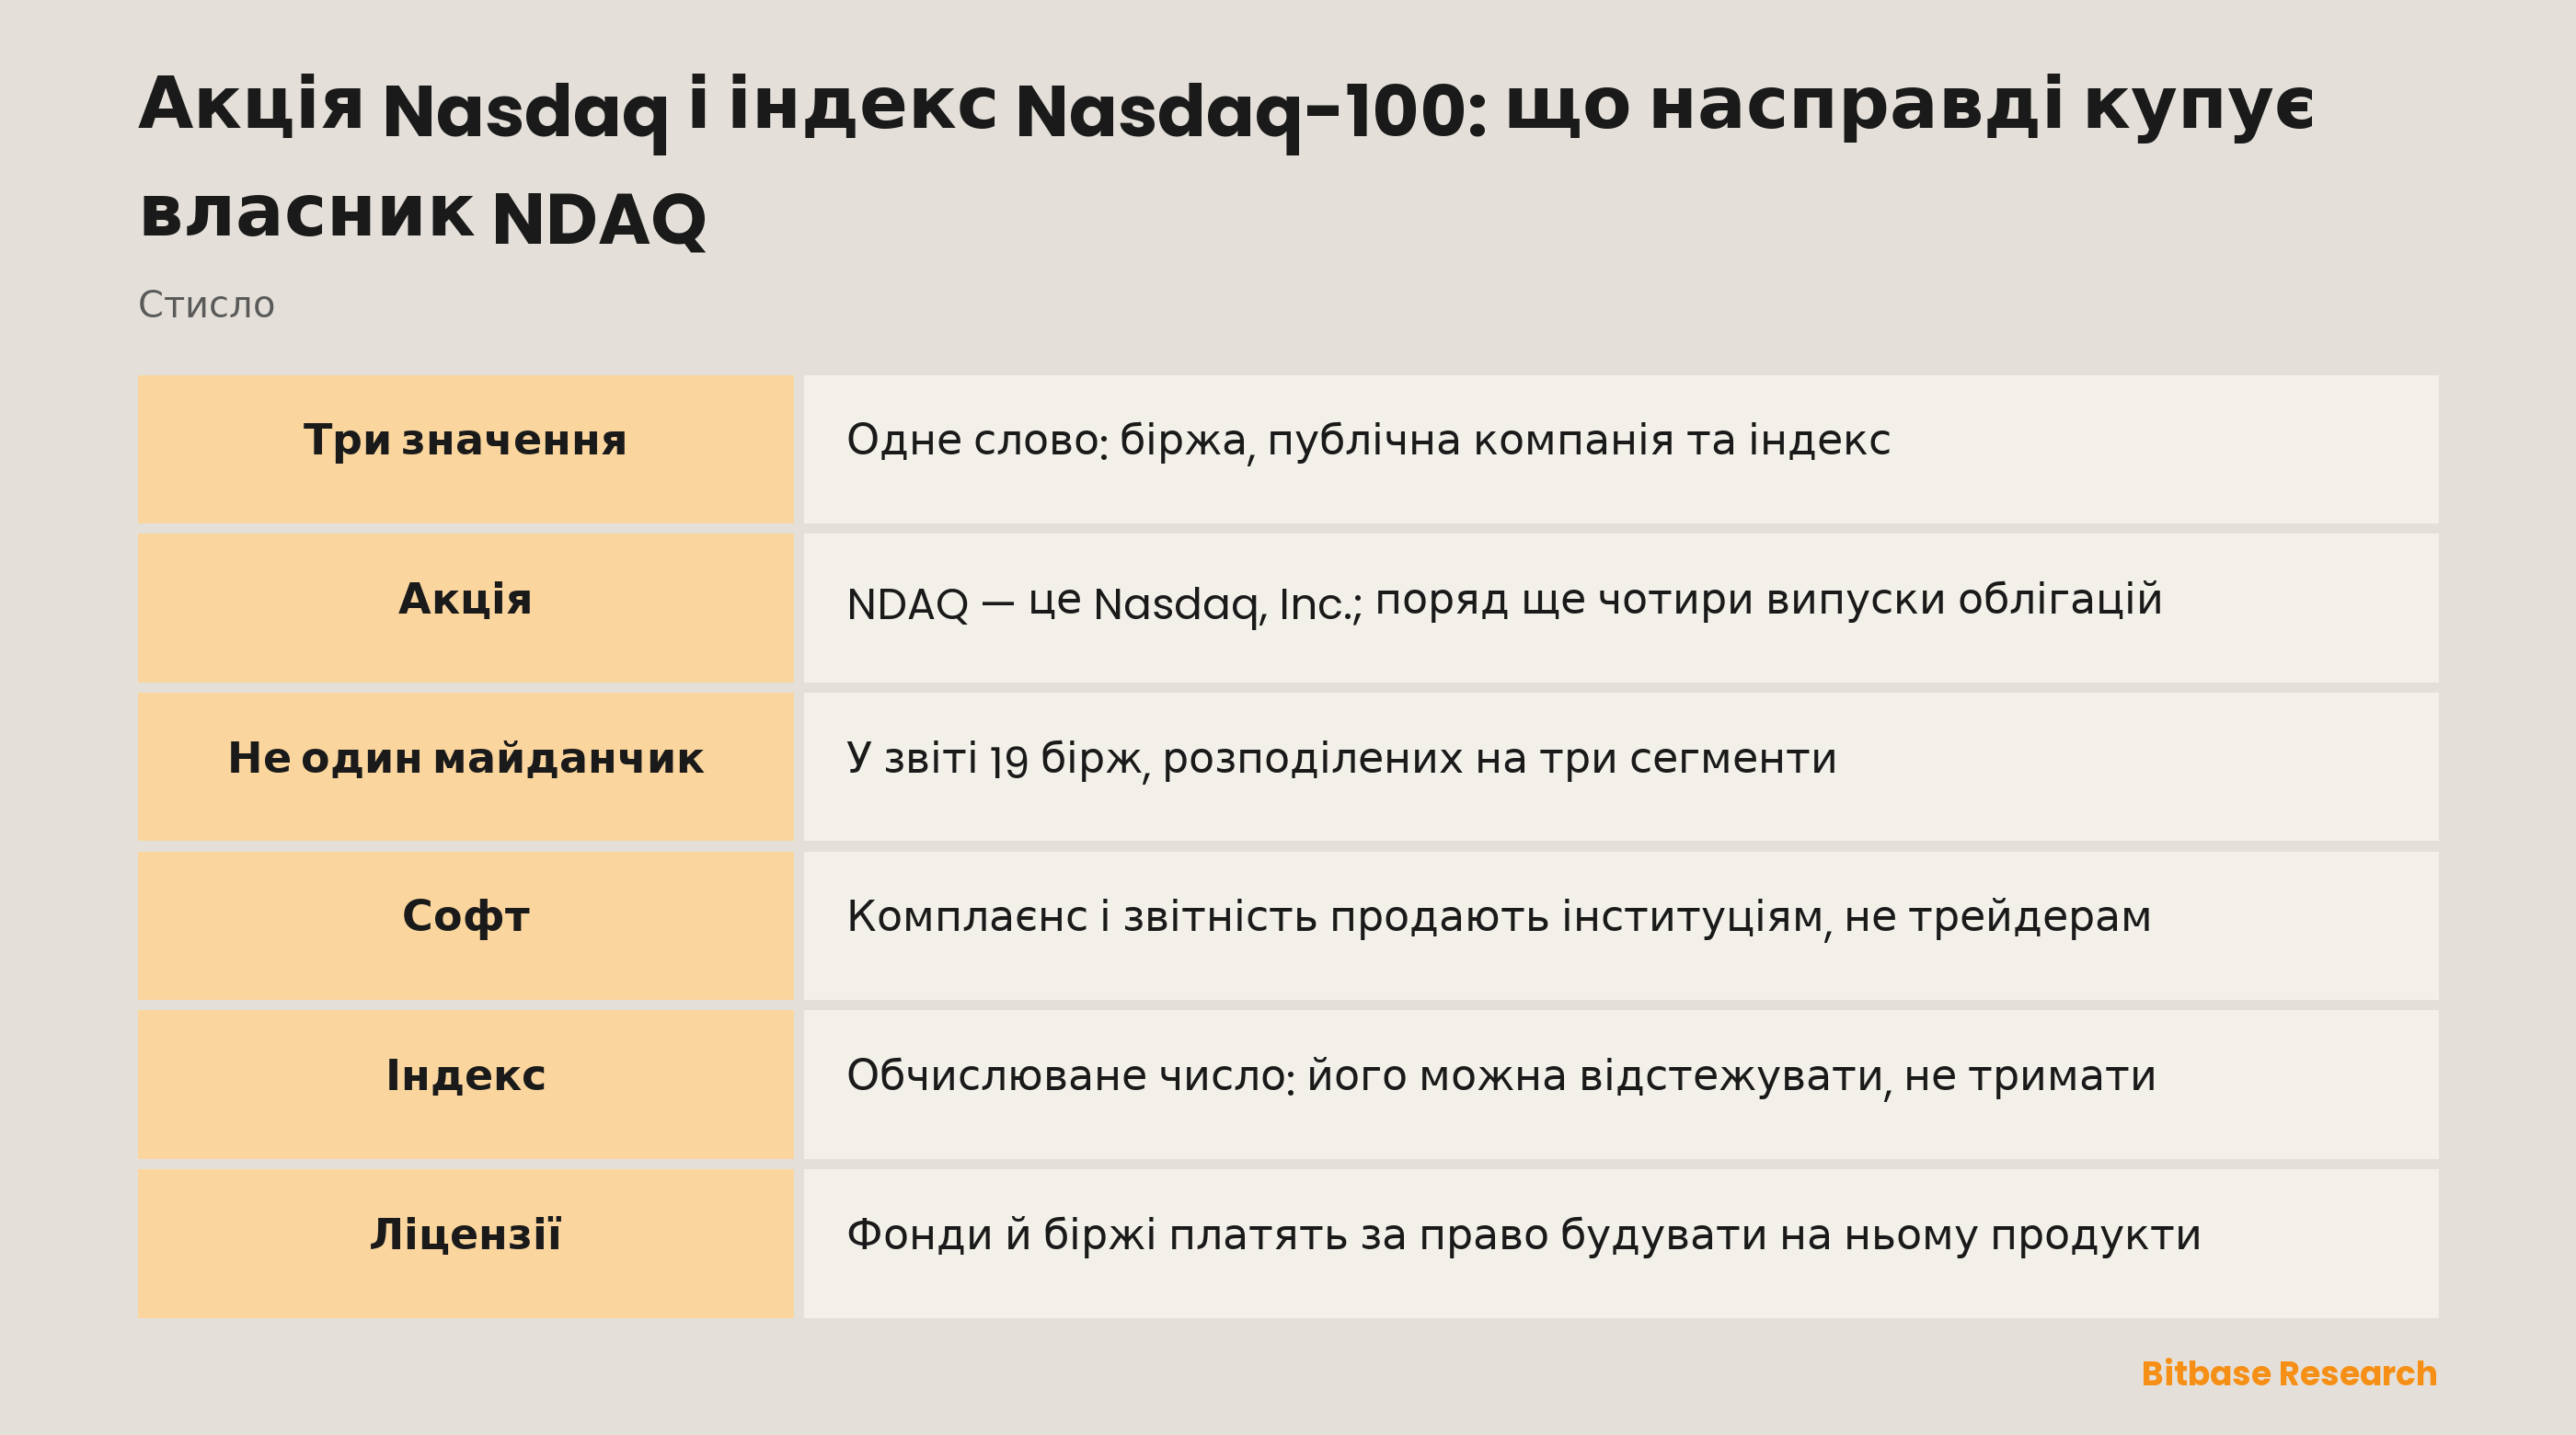
Слово «Nasdaq» у побутовій мові виконує одразу три роботи, і запит «акція Nasdaq» майже ніколи не уточнює, яку саме з них мають на увазі. Біржа — це майданчик, а не цінний папір; Nasdaq-100 — обчислюване число, яке можна відстежувати, але не можна тримати; між ними стоїть Nasdaq, Inc., компанія зі штату Делавер, чиї прості акції мають тикер NDAQ. Нижче ці три речі розведено, розібрано, що компанія насправді продає — за її власним річним звітом — і показано, чому індекс урешті виявляється одним з її продуктів.
Що таке Nasdaq, Inc. (NDAQ)
Перша несподіванка — у тому, як компанія описує себе. Річний звіт відкривається фразою, що Nasdaq — це «a leading technology platform that powers the world's economies». Не торговельний майданчик, не фондова біржа, а технологічна платформа. Далі це формулювання пояснюється: «We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services» — доступ до капіталу, фінансові технології та ринкові сервіси.
Лише останній із трьох і є тим бізнесом, який підказує сама назва, і навіть він у множині. Market Services «includes our equity derivative trading and clearing, cash equity trading», а далі йдуть боргові папери, валюта й сировина; компанія керує 19 біржами в різних класах активів, і частина з них розташована не в Нью-Йорку, а в столицях Північної Європи та Балтії. Той майданчик, який зазвичай і уявляють, — Nasdaq Stock Market, у звіті «the largest single venue of liquidity for trading U.S.-listed cash equities», — лише частина одного сегмента.
Financial Technology продає софт, і здебільшого не трейдерам: технології протидії фінансовій злочинності, регуляторні технології та технології для ринків капіталу. Nasdaq Verafin «provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering» — виявлення шахрайства та протидія відмиванню коштів. AxiomSL займається управлінням ризиковими даними та регуляторною звітністю для фінансової галузі. Жодному з цих продуктів немає діла до того, як сьогодні закрився якийсь папір з Nasdaq-100.
У сегменті Capital Access Platforms лежить те, заради чого написано цей текст: дані та лістингові сервіси, індекси, аналітика й корпоративні рішення. Індексний бізнес міститься всередині компанії.
Лишаються два факти, які варто прочитати у звіті. Nasdaq, Inc. зареєстрована в Делавері, фінансовий рік завершується 31 грудня, а під тикером NDAQ ідуть її прості акції номіналом один цент — на тому самому ринку, який веде її власна дочірня структура. На тій самій титульній сторінці зареєстровано ще чотири випуски старших облігацій, у кожного свій символ. П'ять паперів, п'ять символів, і лише один із них — акція.
Навіщо купують NDAQ
Покупець NDAQ отримує суміш, частини якої живуть за різними годинниками. Одна справді прив'язана до активності ринку: комісії за угоди та кліринг зростають разом з оборотом майданчиків. Дві інші — ні: лістингова виручка виставляється за сам факт лістингу, а комплаєнс-софт продається за контрактами, які переживуть будь-який окремий тиждень.
Через цю суміш акція не працює як відображення ринку, який вона обслуговує. Тихий квартал знижує одну складову й лишає дві інші на місці; ефектне зростання великих технологічних імен майже нічого не додає до ліцензії з відділом комплаєнсу.
Лістинговий бізнес конкурентний так, як інфраструктура зазвичай не буває, і звіт називає суперника прямо: «Our primary competitor for larger company stock share listings in the U.S. is NYSE». Лістинг переносний, а обов'язки після розміщення не закінчуються: «Once listed, companies must maintain rigorous listing and corporate governance standards».
Тим, хто прийшов із крипторинку, варто сказати прямо: ця виручка ніде не номінована в токенах. Переноситься інше — сама тема: перевірка санкційних списків, моніторинг операцій і регуляторна звітність тут не накладні витрати, а продуктова лінійка.
Індекс — це продукт, а не цінний папір
Індекс — це правило плюс число. Nasdaq-100, словами самого власника, — «flagship index» компанії, і він «includes the top 100 non-financial companies listed on The Nasdaq Stock Market»: сто найбільших нефінансових компаній, що торгуються на Nasdaq Stock Market. Ніщо в цій фразі не описує актив. В індексу немає сертифіката, немає склянки й немає контрагента — є методологія, розрахунок і продукти, які інші будують на його результаті.
І ці продукти — не варіанти одного й того самого. Фонд, що відстежує індекс, тримає папери зі складу індексу та випускає власні паї, тож купується частка у фонді, а між власником і числом стоять його комісія та похибка відстеження; розбір одного такого фонду по шарах показує, скільки цих шарів набирається. Ф'ючерс не тримає нічого. Це строкова угода на квартальному циклі — березень, червень, вересень, грудень, — що переводить пункти індексу в гроші через фіксований множник; у мікроверсії того самого контракту множник у десять разів менший, і це змінює розмір позиції, а не її плече й не її ризик. При експірації розрахунок грошовий, за ціною, зібраною з цін відкриття паперів зі складу індексу, а не знятою з будь-якої видимої котирувальної лінії; на що саме посилається цей розрахунок, варто прочитати окремо.
У таких контрактів до того ж третій календар: від вечора неділі до денних годин п'ятниці за східним часом США, із щоденною технічною перервою всередині. Це ні біржова сесія, ні безперервний ринок.
Коло замикає одна фраза зі звіту. «Our Index business develops and licenses Nasdaq-branded indices and financial products», сказано там, і «License fees for our trademark licenses vary by product»: платіж рахується від частки в активах, від обсягу випуску продукту, від числа продуктів або від числа проторгованих контрактів. Фонд платить за те, щоб відстежувати індекс; біржа, яка лістингує контракт на нього, платить так само. Індекс купити не можна, але право побудувати на ньому продукт продається — і продає його та сама компанія, чия акція і є другим значенням слова.
Ще дві обгортки лежать цілком поза біржовою системою. Токенізована акція — інструмент третьої сторони: емітент визначає, що стоїть за ним, хто має право ним володіти і як відбувається погашення, і ці визначення він може переписати. Безстроковий контракт прибирає базовий актив цілком: маржа в стейблкоїні, періодичний платіж від переповненої сторони до протилежної і примусове закриття, коли маржі мало. Чи існує компанія в одній із цих форм, вирішується за кожним тикером і ніколи — за впізнаваністю; власний каталог токенізованих акцій і ф'ючерсних ринків майданчика і містить живу відповідь.
Що рухає NDAQ
Потік лістингів доходить до цієї компанії раніше, ніж до чийогось портфеля. Нові розміщення розширюють базу зборів, а компанія, що переносить лістинг, забирає збір із собою — звіт прямо називає, куди. Вибір майданчика емітентом майже ніхто з інвесторів не відстежує, а тут це подія виручки.
В економіки індексних ліцензій власна форма, і процитовані умови її видають: платіж рахується від розміру активів, обсягу випуску, числа продуктів і числа контрактів, а не від того, наскільки індекс виріс. Притік грошей у продукти, що відстежують індекс Nasdaq, доходить до цього рядка й на плоскому ринку, а перехід емітента на конкурентну методологію віднімає від нього й на зростаючому. Конкурентів названо в тому самому документі: «We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell».
Регулювання приходить сюди двічі й з різними знаками. Новий обов'язок зі звітності створює попит саме на те, що продає напрям Regulatory Technology, а зміна правил ринкової структури лягає на торговельний і лістинговий бізнес витратами й обмеженнями. Регуляторний заголовок сам по собі не добрий і не поганий для цієї акції.
Ринкова турбулентність рухає лише частину компанії. Бурхливий тиждень піднімає обороти майданчиків і нічого не робить ані з багаторічним контрактом на софт, ані з уже виставленим рахунком за лістинг; такі бюджети йдуть за комплаєнс-календарем, а не за настроєм. Прочитати сплеск волатильності прямо в цей тикер — означає оцінити один сегмент і не помітити два.
Ризики та обмеження
Індексний бізнес тримається на договорах, а в договорів є друга сторона. Платежі залежать від того, чи захочуть інші фірми й далі будувати на методологіях під брендом Nasdaq, — при тому що названі конкуренти публікують власні. Звід правил вартий рівно стільки, скільки за нього платять ліцензіати.
Софт несе ризик, якого в біржі немає. Продажі банкам і керуючим активами означають довгі цикли угод, зобов'язання з упровадження та ймовірність того, що наглядовий орган клієнта змінить вимоги до продукту.
Назва провокує хибне порівняння. Погляд на великі лістингові технологічні компанії — це погляд на індекс, а індекс не є цією компанією: різні інструменти, різні драйвери.
Обгортка змінює вашу вимогу, а не бізнес. Токен третьої сторони видає експозицію, форму якої задають його власні умови; дериватив із плечем видає напрямок, зобов'язання з фандингу та ціну, на якій позиція завершиться без вас.
Цей текст не замінює розкриття ризиків самою компанією. У розділі Risk Factors того самого звіту Nasdaq, Inc. своїми словами викладає, що вважає здатним їй зашкодити. Прочитати розділ повністю під час підготовки матеріалу не вдалося, і жоден рядок вище його не замінює.
Як перевірити інформацію про NDAQ
Усі цитати вище взято з одного документа: форми 10-K, яку Nasdaq, Inc. подає під номером CIK 1120193 і яку можна безкоштовно прочитати в базі SEC EDGAR. Далі знадобиться прийом, про який мало хто знає. Титульна сторінка сучасної звітності існує ще й як структурований XBRL-звіт, викладений поряд із документом під іменем R1.htm, і відповідає на питання про ідентичність без жодної фрази прози: найменування реєстранта, штат реєстрації, кожен клас паперів за розділом 12(b), тикер і біржа для кожного, а також фінансовий рік. Питання варто ставити як підрахунок, а не як довідку: скільки різних тикерів він повідомляє? Відповідь — п'ять, і лише один із них акція.
За індексом ідуть до його власника. Nasdaq публікує огляд і методологію Nasdaq-100 на власному індексному сайті, і правила там — вимога до майданчика лістингу та виключення фінансових компаній — і є самим визначенням індексу, а не переказом.
За умовами контрактів — до біржі, яка їх лістингує: множники, крок ціни, торгові місяці, години та процедури розрахунку живуть на сторінках специфікацій CME Group і там же переглядаються. А що є на криптомайданчику і на яких умовах, вирішують лише його власні сторінки продуктів.
Підсумок
«Купити Nasdaq» — неповна інструкція, і три способи її доповнити не замінюють один одного. Біржа — це місце, а місця не продаються. Індекс — ліцензований звід правил, який можна лише відстежувати: через фонд, що тримає папери зі складу індексу, або через контракт з експірацією. NDAQ — частка в компанії, яка веде перше і ліцензує друге, і містить ще два бізнеси, що продають софт і дані організаціям, здатним узагалі нічим не торгувати.
Саме ця остання частина і схована за назвою. Прочитайте описи сегментів, перш ніж вирішувати, що цей тикер — ставка на ринкову активність.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити RSP: рівні ваги, витрати і порівняння з SPY
- Як купити SCHD: дивідендна експозиція, витрати та порівняння з QQQ
- Як купити акції Snowflake (SNOW): способи торгівлі, витрати та ризики
- Акції виробників обладнання для напівпровідників: ланцюг і ризики
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Nasdaq, Inc., форма 10-K за 2025 рік, Item 1: сегменти, ліцензування індексів, конкуренція (SEC EDGAR) www.sec.gov
[2] Титульна сторінка того самого звіту в XBRL: реєстрант, штат, класи за 12(b), тикери, біржа www.sec.gov
[3] Огляд індексу Nasdaq-100: склад і виключення фінансових компаній indexes.nasdaq.com
[4] Специфікація CME E-mini Nasdaq-100: множник, місяці, години, грошовий розрахунок www.cmegroup.com