Перш ніж Vertiv визнає бодай долар виручки від будівництва дата-центру, замовлення вже певний час пролежить у портфелі замовлень, який компанія сама визначає й розкриває. Ця відстань між замовленням і постачанням — найкорисніше, що є в цьому тикері, і жоден маршрут до нього її не скорочує. Акція класу A на Нью-Йоркській фондовій біржі, токенізована версія, що котирується під іменем емітента, і безстроковий контракт, який посилається на ціну й не тримає нічого: три вимоги до однієї компанії та три різні набори прав.
Що таке Vertiv (VRT)
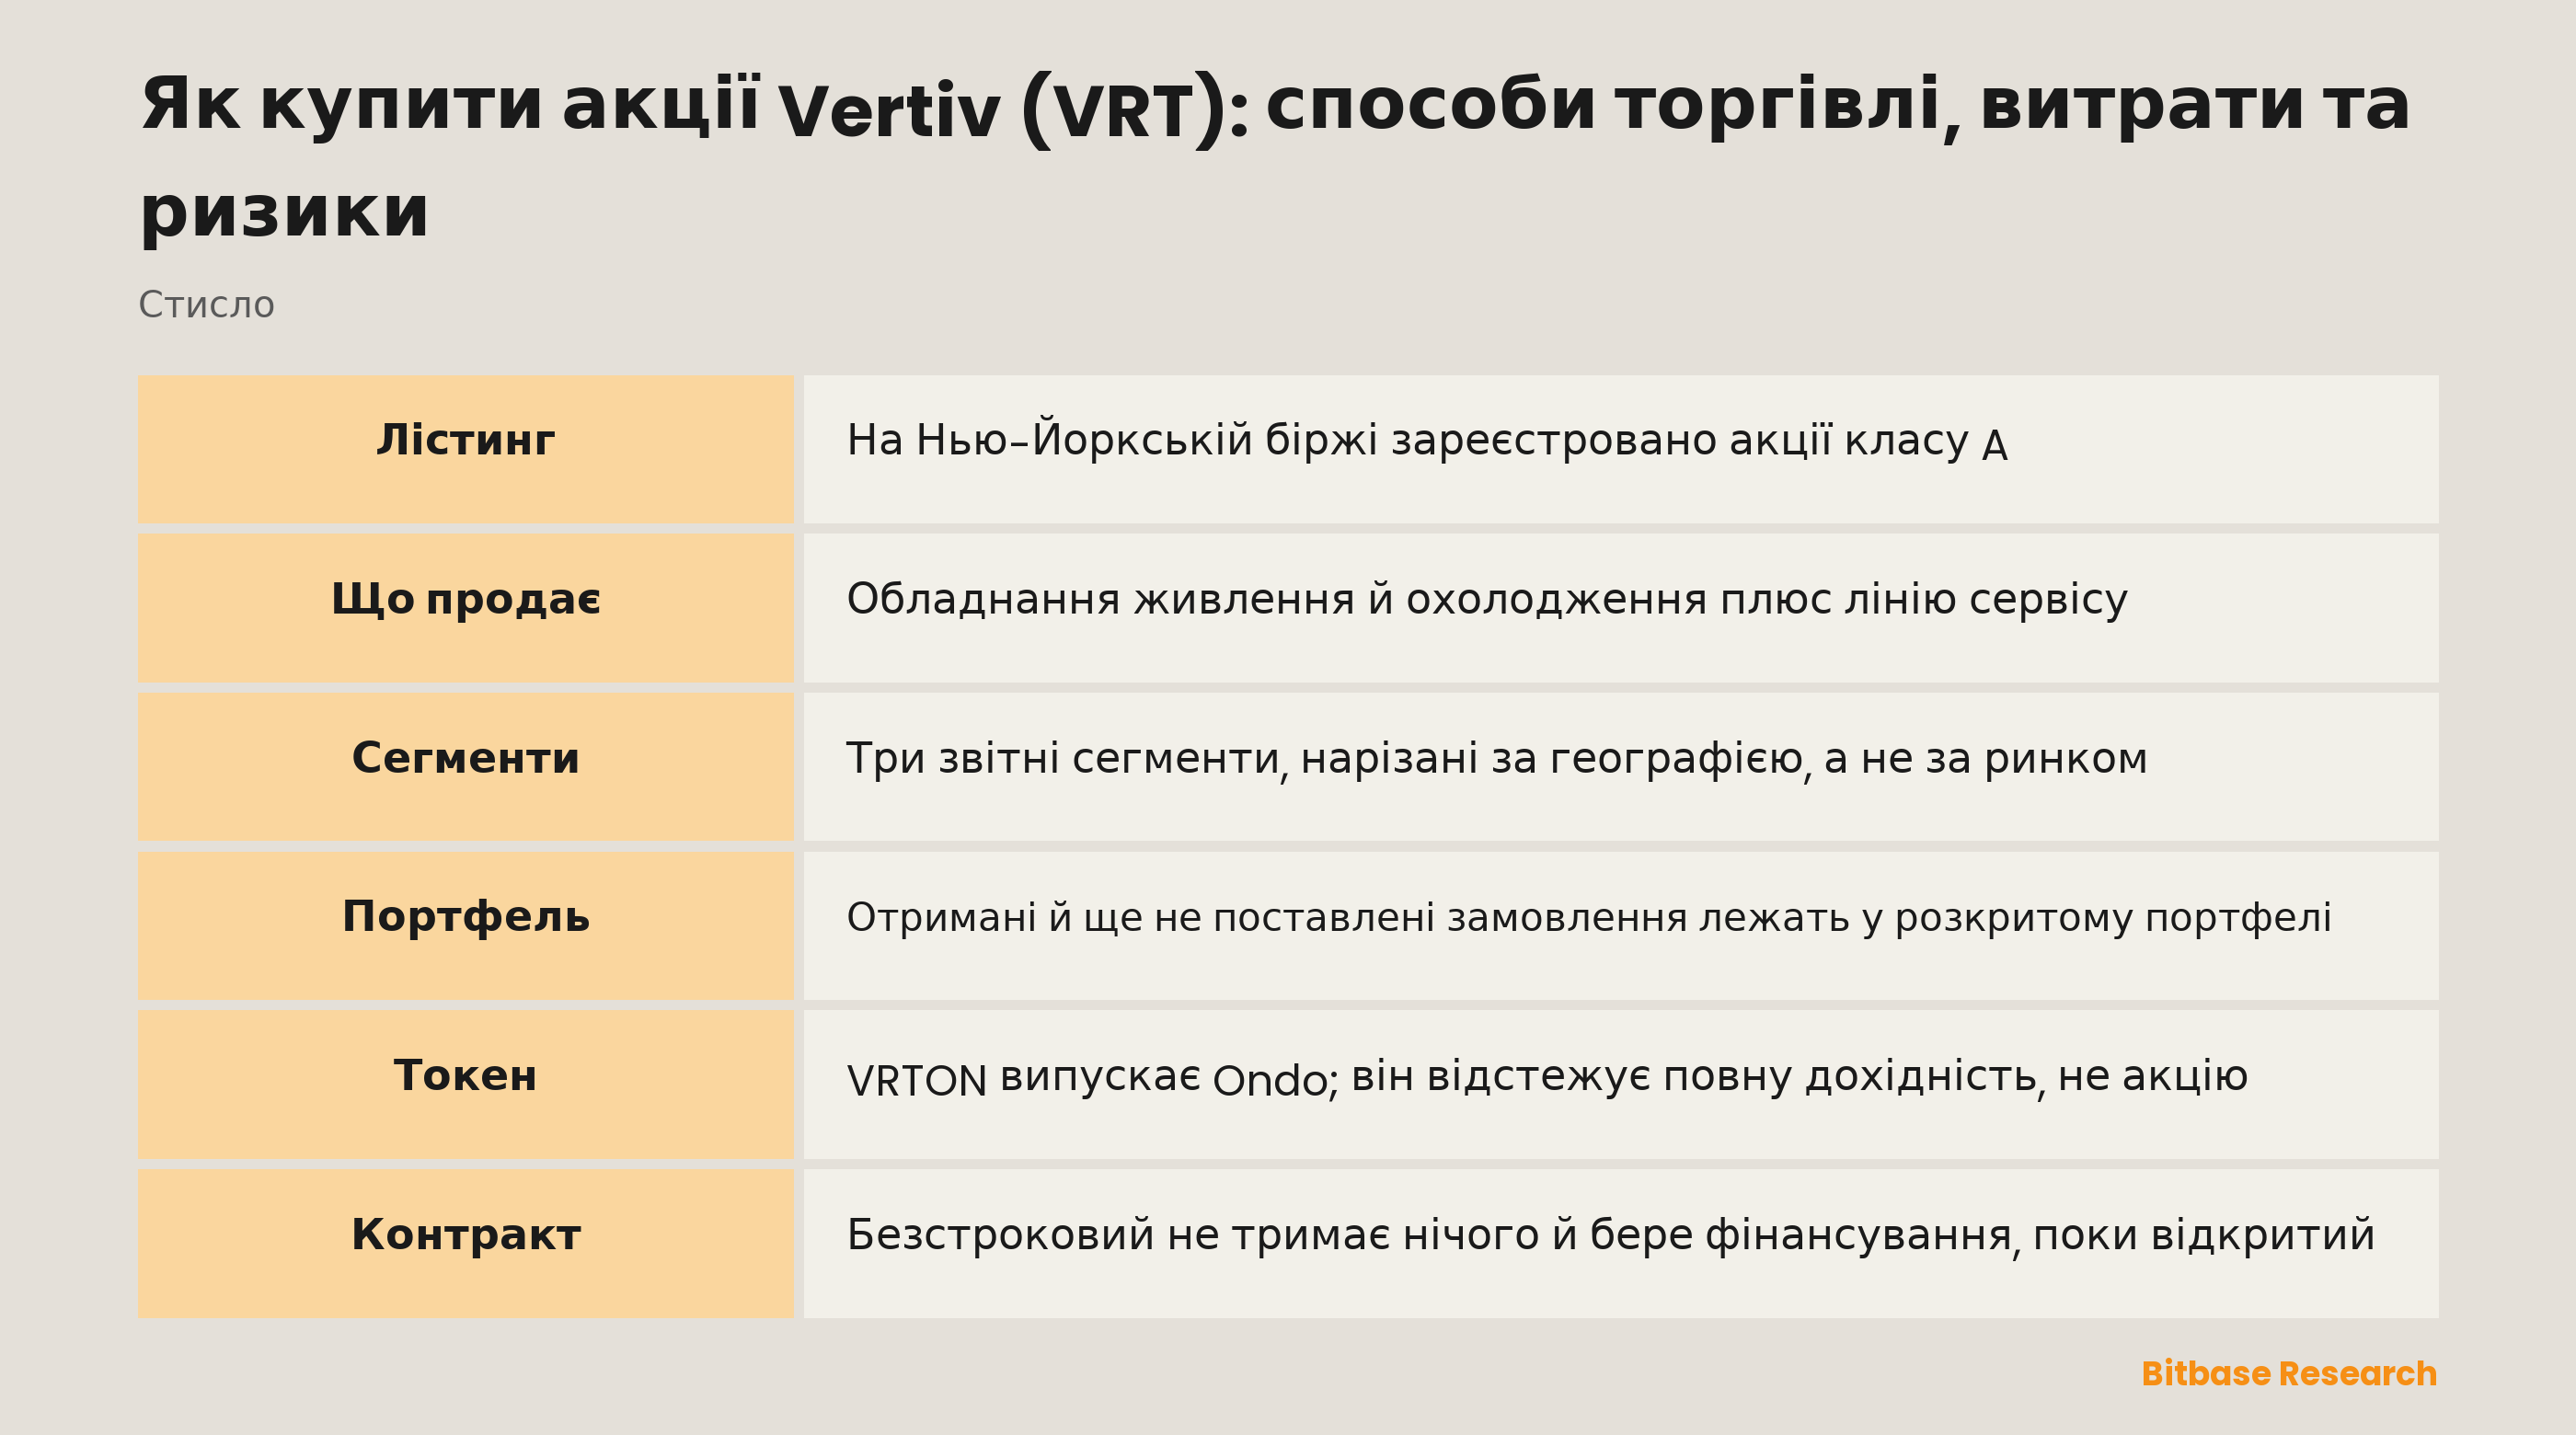
Vertiv Holdings Co зареєстрована у штаті Делавер, а папір, заявлений за розділом 12(b), — це її прості акції класу A, що торгуються на Нью-Йоркській фондовій біржі під тикером VRT. Фінансовий рік завершується 31 грудня. Усе це стоїть на обкладинці річного звіту — і саме цієї сторінки не замінить жодна сторінка котирувань.
Розділ Item 1 називає Vertiv світовим лідером критичної цифрової інфраструктури, а далі пояснює, що компанія для цього робить: «we pioneer and deliver end-to-end power and cooling technologies to help our customers stay resilient, optimized, and future-ready». Ідеться про фізичні вироби — керування живленням і теплом, розподільні пристрої та шинопроводи, джерела безперебійного живлення, повітряні та рідинні системи охолодження, стійки й розподіл живлення всередині них. Поряд звіт окремо називає другу лінію: сервіс і запчастини, від профілактичного обслуговування та приймальних випробувань до віддаленого моніторингу й постачання деталей.
Продукти з одного боку, сервіс із запчастинами з іншого — так Vertiv розбиває чистий продаж, а отже, це той розріз, який читач здатен простежити у звітності. Сегменти нарізані інакше: «we manage our business across three reportable segments based on our main geographic regions—the Americas, Asia Pacific and Europe, Middle East & Africa». Географія, а не кінцевий ринок. Рядка під назвою «дата-центри» в цій звітності немає ніде.
Навіщо торгують акціями Vertiv
VRT — це спосіб тримати будівництво, а не обчислення. Живлення та охолодження заїжджають на майданчик раніше за сервери, які ними скористаються, і це ставить Vertiv на початок ланцюга витрат, що завершується запущеним завданням. Тримати акцію означає ставити на те, що ці витрати законтрактують, а не на те, чий чип переможе, коли зала вже збудована.
Експозиція тут вторинна, і компанія сама про це пише. Її перший фактор ризику стосується клієнтів, а не продуктів: Vertiv залежить, її ж словами, «on the continued growth of our customers' critical infrastructure systems, in particular data center and communication infrastructure, to grow our business, operations and revenue». Власник наражений на чужі капітальні бюджети, пропущені крізь два фільтри: Vertiv має виграти замовлення, а потім його поставити.
Коротка сторона успадковує ту саму конструкцію. Погляд, що витрати сповільнюються або що частину забере конкурент, лягає на виробника, а не на оператора, чий бюджет насправді змінився.
Одна ціна, три вимоги: акція, токен і безстроковий контракт
Сторінка котирувань Bitbase для цих трьох літер показує Vertiv (Ondo Tokenized) з тикером VRTON. Ім'я емітента всередині назви інструмента — не прикраса. Саме воно вирішує, чим інструмент є.
Документація Ondo конкретна і в тому пункті, який більшість вважає очевидним, каже протилежне. Токен не відповідає акції один до одного: «One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset». Його побудовано як трекер повної дохідності: дивіденди реінвестуються за вирахуванням податку з джерела, а не виплачуються. Власники «do not receive shareholder voting rights, statutory information rights or other shareholder rights» — сказано прямо, без застережень. Торги зазвичай тривають 24/5, з можливими паузами навколо корпоративних дій і лімітів ризику, а продукт загалом доступний неамериканським інвесторам з урахуванням юрисдикційних та інших обмежень.
Третім іде безстроковий контракт, який не тримає ні акції, ні токена. Він посилається на ціну, забезпечується та розраховується у стейблкоїні, передає ставку фінансування між довгою та короткою сторонами на кожному інтервалі й сам закриває позицію, якщо маржа впаде нижче підтримувального рівня.
| Інструмент | Що тримає власник | Права акціонера | Торговий календар | Вартість утримання |
|---|---|---|---|---|
| Проста акція класу A (NYSE: VRT) | Зареєстровану частку у Vertiv Holdings Co | Права, закріплені за класом | Сесія Нью-Йоркської фондової біржі | Скільки візьме брокер |
| VRTON, токенізована акція від Ondo | Вимогу до структури емітента, що відображає повну дохідність | Немає | Зазвичай 24/5, можливі паузи | Власної періодичної плати немає; дивіденди реінвестуються після податку |
| Безстроковий контракт на VRT | Нічого, лише посилання на ціну | Немає | Без перерв | Фінансування на кожному інтервалі, сплачене або отримане |
Читаючи рядки впоперек, бачиш: змінюється не обсяг експозиції, а те, хто за нею винен. Кількість Vertiv у кожному рядку можна зрівняти, контрагента за рядком — ні.
Як торгувати VRT на Bitbase
Сторінка котирувань — довідкова поверхня: котирування та графік токенізованої акції, жодної позиції, і саме в назві інструмента підтверджується емітент.
Безстроковий контракт — місце, де беруть напрямлену позицію. Він забезпечується й розраховується у стейблкоїні, і це саме те, що на практиці означає «купити VRT за USDT»: валюта рахунку — USDT, а на рахунку лежить експозиція, а не акція. Шорт — та сама операція зі зворотним знаком і з тією самою поточною вартістю, бо фінансування нараховується за кожен інтервал, поки позиція відкрита.
Плече визначає розмір, а не напрям. Ліквідація звіряється з маркувальною ціною, а не з останньою угодою, а рівень підтримувальної маржі опубліковано у специфікації контракту. Це умови майданчика, а умови майданчика змінюються.
Сама акція дістається в іншому місці — у брокера з виходом на Нью-Йоркську фондову біржу, і лише цей маршрут ставить за позицією зареєстрованого акціонера. Набір інструментів у різних компаній неоднаковий, і перелік токенізованих акцій відповідає на це за кожним тикером.
Що рухає VRT
Замовлення рухаються раніше за виручку, і звіт визначає цей проміжок: «The backlog consists of product and services for which a customer purchase order or purchase commitment has been received and which has not yet been delivered». Попит приходить першим годинником, у вигляді записаних зобов'язань; виручка — другим, у вигляді поставленого обладнання. Хто дивиться лише на другий, дивиться на рішення, ухвалені задовго до того.
Оскільки звітні сегменти географічні, зміна в тому, де відбуваються витрати, видима, а зміна в тому, на що вони йдуть, — ні. Гроші, що переходять між регіонами, виявляються як структура сегментів. Гроші, що переходять усередині одного регіону з телеком-зал до зал для ШІ, не виявляються ніде. Чистий продаж ділиться на продукти та на сервіс із запчастинами, і жодне з цього теж не є кінцевим ринком. Будь-яка цифра про те, яка частка компанії припадає на дата-центри, зібрана поза звітом.
Валюта лежить упоперек усього цього. Vertiv подає окремий заголовок ризику «fluctuations in foreign currency exchange rates», а виробник, що звітує за географією, неодмінно перераховує, перш ніж консолідувати. Частина руху у звітності може бути перерахунком, а не попитом.
Ще два обмеження компанія формулює про себе, а не про ринок. Один заголовок звучить як «We operate in a highly competitive environment». Інший стосується рівня боргу та здатності «to comply with the covenants and restrictions contained in our credit agreements». Виробник обладнання фінансує відстань між виготовленням одиниці та отриманням грошей за неї, тож кредитні умови належать до операційної моделі.
Отже, рухають цю акцію надходження замовлень і здатність їх виконати. Новини про ШІ важать рівно настільки, наскільки змінюють одне з двох.
Ризики в кожного маршруту свої
Токен залежить від емітента раніше, ніж від Vertiv. Скільки коштує VRTON, випливає з того, що Ondo далі веде структуру й виконує погашення на умовах, які емітент задає й може змінити. Що таке токенізована акція — питання, що починається з емітента, а не з компанії, названої в заголовку.
Календарі не збігаються, а новини їх не чекають. Нью-Йоркська сесія, розклад токена 24/5 з паузами та контракт, який не закривається, оцінять одне й те саме повідомлення у три різні моменти. Саме так позиція йде в розрив проти власника, який не подавав жодної заявки.
Плече перетворює розрив на результат. Фінансування нараховується весь час, поки контракт відкритий, а ліквідація — це виконання, а не попередження: щойно пробито підтримувальну маржу, позиція закривається за тією ціною, яку дає ринок.
Жодна оболонка не дотягується до того, що під нею. У формі акції, токена чи контракту експозиція однаково чекає на замовлення, яке затвердить чужа рада директорів, і на обладнання, що його треба виготовити й відвантажити. Оболонка вирішує ваші права та вашого контрагента; голосу за те, чи будує клієнт, у неї немає.
Як перевірити Vertiv самостійно
Почніть з EDGAR за кодом CIK 1674101, туди подається річний звіт. На обкладинці стоїть таблиця за розділом 12(b) з одним класом і однією біржею, і ця таблиця завершує будь-яку суперечку про те, до чого належить трилітерний код на чужому сайті.
Item 1 містить фразу про сегменти словами самої компанії, і це найшвидший спосіб виявити, що для питання про кінцеві ринки рядка не передбачено. Прочитайте опис сегментів, перш ніж шукати число: він каже, які числа взагалі можуть існувати.
Назви товарних категорій беріть зі звіту, що лежить перед вами, а не з переказу старішого. Попередні річні звіти Vertiv групували продукцію під заголовками, яких у найсвіжішому вже немає, тож перелік перевірок, складений кілька років тому, шукатиме рядки, яких там не виявиться.
З портфелем замовлень так само: спершу означення, потім будь-яка цифра поруч. Розуміння, що він рахує отримані й ще не поставлені зобов'язання, перетворює число з оцінки на твердження про строки.
Документація Ondo керує стороною токена: забезпечення, права та години. Сайт зі зв'язків з інвесторами Vertiv перевидає ту саму звітність разом із датами результатів. А заголовок сторінки котирувань називає емітента: якщо сторінка це ім'я опускає, про що вона — ще не вирішено, бо той самий короткий код на криптомайданчику подеколи належить сторонньому проєкту.
Підсумок
Vertiv продає живлення та охолодження, які майданчику потрібні раніше за перший сервер, записує зобов'язання до портфеля замовлень, який визначає сама, і визнає виручку, коли обладнання приїжджає. Усе, чому наражений власник тикера, проходить цим ланцюгом.
Маршрути різняться тим, що віддають натомість. Акція класу A несе права свого класу. Токен Ondo несе економіку як трекер повної дохідності та нуль прав акціонера, за календарем емітента. Безстроковий контракт несе напрям і бере фінансування за кожен інтервал, поки він відкритий. Вирішіть, що з цього вам потрібно, перш ніж вирішувати, скільки платити: компанія під усіма трьома одна й та сама, і вона чекає на чуже замовлення.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити акції Eli Lilly (LLY): способи торгівлі, витрати та ризики
- Як купити QEW: рівні ваги, витрати і порівняння з QQQ
- Як купити QQQM і порівняти його з QQQ
- Чи є крипта на фондовому ринку? Три точки дотику
- Що таке The Graph? Субграфи, індексатори та GRT
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Vertiv, форма 10-K за 2025 рік: реєстрація, сегменти, портфель замовлень, ризики (SEC EDGAR) www.sec.gov
[2] Огляд Ondo Stocks: забезпечення, права та години торгів (офіційна документація) docs.ondo.finance
[3] Зв'язки з інвесторами Vertiv: звітність, річні звіти та календар результатів investors.vertiv.com