Звернення до TLT як до тихого кутка портфеля — звичний спосіб познайомитися з цим фондом, а його власні розкриття витрачають більше слів на пояснення, чому це чуття підводить, ніж на будь-що інше. Усередині лежить довгостроковий борг уряду США: позичальник надійний настільки, наскільки позичальники взагалі бувають, а ціна — одна з найнеспокійніших на біржі. Це не два суперечливі факти, а один факт, прочитаний з двох кінців облігації. Далі — що фонд тримає, чому його ціна рухається не від кредитної якості, де опубліковані витрати й виплати та який із трьох календарів керує позицією.
Що таке iShares 20+ Year Treasury Bond ETF (TLT)
Заявлена мета вміщується в один рядок. Фонд «seeks to track the investment results of an index composed of U.S. Treasury bonds with remaining maturities greater than twenty years.» Тут не обіцяно ні дохідності, ні повернення номіналу, ні жодної дати. Обіцяно дотримуватися правила.
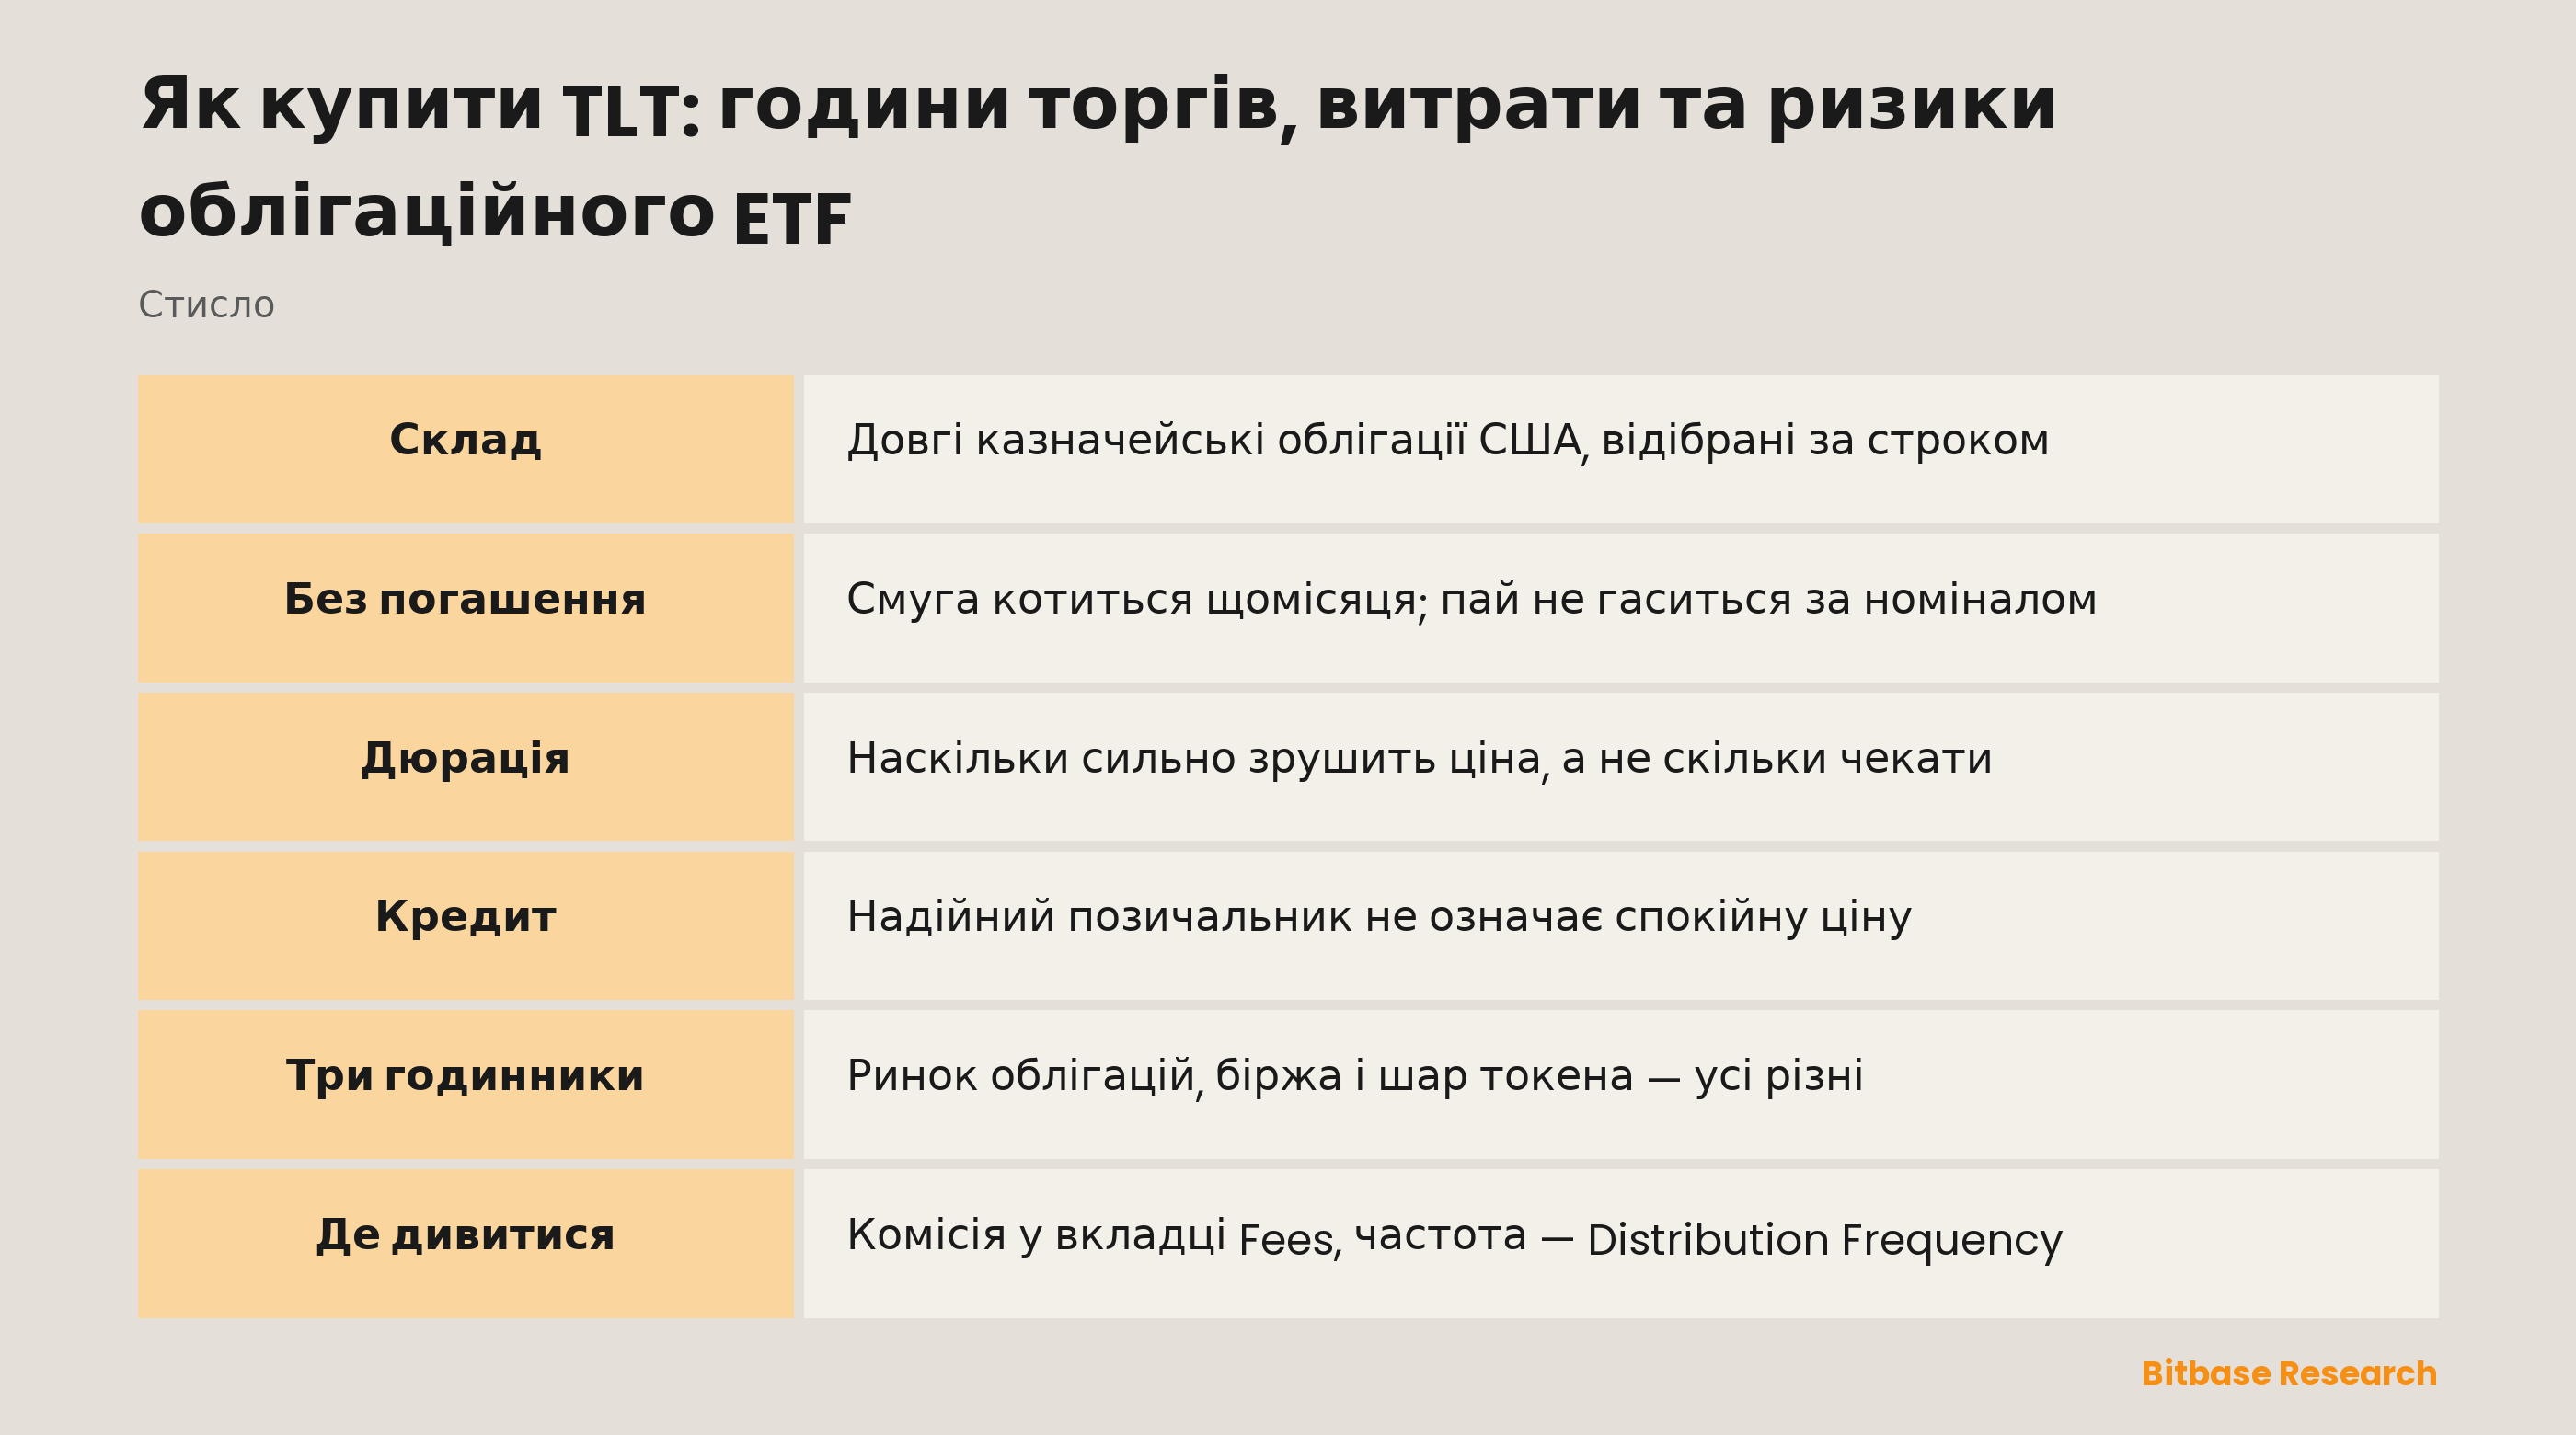
Правило належить іншим. Еталон — ICE U.S. Treasury 20+ Year Bond Index, складові якого «are updated on the last calendar day of each month.» Облігація підходить, доки її залишковий строк тримається вище тієї лінії, і вибуває, щойно опускається нижче. Портфель — це рухома смуга строків, а не закріплений набір позик.
Несіть цю різницю далі сторінкою: вона перевертає звичну інтуїцію. В окремої казначейської облігації є кінець — день, коли держава повертає номінал. У смуги кінця немає, і в паю фонду, який її відстежує, теж. Інформаційний лист говорить про бік власника прямо: паї ETF «are bought and sold at market price (not NAV) and are not individually redeemed from the fund.» Вихід — це продаж за ціною, яку дає ринок, а не очікування погашення за номіналом. Самі паї котируються на Nasdaq.
Чому TLT торгують
Опис фонду називає привабливість без прикрас: він «offers a way to gain targeted exposure to long duration government debt.» Кожне слово тут несуче. Адресність означає, що смугу строків обрано й підтримується за вас. Довга дюрація означає, що ціна різко відгукується на рух ставок. Державний борг означає, що питання кредитної якості майже закрите, а живим лишається питання ставок.
Зібрати ту саму експозицію вручну можна, але втомливо: купити папери, стежити, як кожен старішає й випадає зі смуги, продати й замінити, реінвестувати купони. Один тикер забирає цю календарну роботу, а рахунок, якому окремі казначейські папери недоступні, зазвичай може тримати біржовий фонд.
Друге застосування до доходу стосунку не має. Ціни довгих облігацій ходять проти загального рівня ставок, і ходять сильно, тож фонд торгують і як вираження погляду на ставки. Один покупець хоче, щоб він стояв на місці; інший прийшов саме тому, що він стояти не буде.
Де закінчується облігація і починається обгортка
Під цими трьома літерами ховаються три об'єкти, і вони вкладені один в одного, а не стоять поруч.
Казначейська облігація — основа: позика уряду США з купоном і датою повернення номіналу.
Пай фонду — крок назовні: частка в портфелі таких облігацій, а не в якійсь одній із них. Витрати фонду утримуються першими, а пай переходить із рук у руки на Nasdaq за ціною, яка не зобов'язана збігатися з вартістю того, що стоїть за нею, — це той самий розрив між ціною біржового фонду та його вартістю чистих активів, для якого на сторінці фонду відведено рядок Premium/Discount.
Токенізована версія — ще крок назовні, і збудована стороною, не пов'язаною з фондом. Ринкова сторінка Bitbase для цього тикера має заголовок iShares 20 Year Treasury Bond ETF (Dinari Tokenized ETF) (TLT), і визначальною є позначка емітента в заголовку, а не три літери. Структура Dinari — dShare: один токен стоїть проти одного цінного папера, а токени випускаються або гасяться лише після того, як відповідна заявка виконана в брокера, яким у цього емітента є Alpaca. Папір за токеном — це пай фонду. Отже, токен указує на пай, пай — на портфель, а портфель — на борг, який винна держава.
Кожен крок назовні додає сторону, зобов'язану виконувати, і жоден не прибирає процентну експозицію в основі. Умови в емітентів токенізованих акцій та ETF різняться різко, тому ім'я емітента читають раніше за тикер.
Що рухає TLT
Почніть із проспекту: дві фрази вміщують майже все. «An increase in interest rates generally will cause the value of fixed-income securities to decline. Securities with longer maturities generally are more sensitive to interest rate changes and subject to greater fluctuations in value.» Перша задає напрям; друга пояснює, чому цей фонд — не м'яка версія облігаційного фонду.
Ім'я цієї чутливості — дюрація, і визначення сховане в дужці, яку пропускають: «an instrument's price sensitivity to a change in interest rates.» На сторінці фонду це рядок Effective Duration. Читайте його як множник, а не як строк очікування: не скільки чекати виплати, а наскільки сильно зрушить ціна, коли зрушить ставка.
Множник теж не стоїть на місці — тому поряд стоїть рядок Convexity, опуклість. Вона «measures the change in duration for a given change in rates,» а там, де вона додатна, «duration lengthens when rates fall and contracts when rates rise.» Чутливість, виміряна сьогодні, — не та, що діє після великого руху.
Що рухає самими ставками, залишено відкритим навмисне: «government policy, monetary policy, inflation expectations, perceptions of risk, and supply and demand for fixed-income securities», причому зміни «can be sudden and unpredictable». Саме тому дохідності казначейських паперів розглядають як самостійну макрозмінну.
Повільніший двигун працює з доходом, а не з ціною. Коли облігації залишають індекс і гроші треба вкласти заново, фонд купує за ставками, чинними на той момент; проспект попереджає, що фонд «may be required to invest in lower-yielding bonds» при погашенні паперів і тоді, «when bonds in the Underlying Index are substituted.» Виплати йдуть за купонами, які портфель отримує насправді.
Один двигун тут майже відсутній. Прямі зобов'язання Казначейства США «have historically involved little risk of loss of principal if held to maturity, but the market value of such securities is not guaranteed and may fluctuate.» Кредитна якість — тиха змінна; ринкова вартість — гучна.
Ризики та обмеження
Дві фрази звучать схоже і не збігаються. «США навряд чи оголосять дефолт» і «цей фонд навряд чи впаде» — різні твердження, і документи підкріплюють лише перше. Заспокійлива фраза вище йде з умовою — if held to maturity, за утримання до погашення, — а власник паю виконати її не може. У паю немає дати погашення, немає номіналу, який повернеться, і немає вікна викупу для окремого власника. Страхування теж немає: вкладення у фонд «is not insured or guaranteed by the Federal Deposit Insurance Corporation or any other government agency.»
У питання про години три відповіді. Самі облігації переходять із рук у руки поза біржею за розкладом, який Асоціація індустрії цінних паперів і фінансових ринків (SIFMA) публікує як рекомендацію, що охоплює «the trading of U.S. dollar-denominated government securities» та інші інструменти, і в ньому є власні скорочені дні: кілька — до другої години дня за нью-йоркським часом, а у Страсну п'ятницю — до полудня. Паї торгуються на біржі, чий календар у Страсну п'ятницю закриває ринок цілком, а скорочені сесії завершує о першій годині дня. Токенізований шар тримає третій розклад: окрім основної американської сесії, Dinari веде передторгове, післяторгове та нічне вікна, які приймають лише лімітні заявки, плюс безперервний ончейн-канал, відкритий для частини тикерів, а не для всіх; ринкова заявка, подана поза основними годинами, перетворюється на виконувану лімітну й може виконатися повністю, частково або ніяк. Відповісти на питання про години торгів TLT однією фразою — означає тихо обрати один шар за читача.
Обгортка — це залежність, а не короткий шлях. Скільки коштує dShare, тримається на тому, що схема Dinari й далі працює: забезпечення зберігається так, як описано, маршрутизація заявок справна, викуп виконується на умовах, які емітент публікує й може переглянути. Блокчейн переносить запис, а не зобов'язання.
Виплати проходять через більше рук, ніж дивіденд за акцією. Гроші починаються як купон, який винне Казначейство, доходять до фонду, виходять із нього розподілом після утримання витрат і лише потім сягають власника токена: Dinari розподіляє їх, коли надходять гроші базового активу, і платить прямим власникам у USD+, а суми нижче встановленого мінімуму не розподіляються зовсім.
Як самостійно перевірити дані про TLT
Цей тикер перевіряють на сторінці фонду, а не у звітності компанії, і сторінка влаштована як набір вкладок. Fees — там, де живе комісія: вона підписана як платежі, зазначені в проспекті, і розкладена на винагороду керуючого, витрати придбаних фондів та інші витрати. Читайте її там, а не в якійсь статті, включно з цією: цифра, переписана в прозу, — це цифра, яку більше ніхто не звіряє.
Key Facts тримає структурні рядки: Benchmark Index, Exchange, Fund Inception, CUSIP і Distribution Frequency. Останній відповідає, як часто фонд платить, а вкладка Distributions показує, що він платив насправді. Portfolio Characteristics несе Effective Duration, Convexity, Weighted Avg Maturity і 30 Day SEC Yield — профіль чутливості до ставок, який зміщується в міру ротації портфеля. Це рядки, до яких повертаються, а не числа, які запам'ятовують. Documents тримає проспект і його стислу версію: кожна цитата на цій сторінці взята звідти або з інформаційного листа фонду.
У кожного календаря свій доглядач. Біржа публікує торговий календар для паїв зі святами та скороченими днями; SIFMA окремо публікує рекомендований розклад для ринку облігацій, і ці два не збігаються. Щодо забезпечення, маршрутизації, сесій і виплат токена авторитет — власна документація Dinari, а все, чого в ній про dShare немає, лишається неперевіреним, а не припущеним. Сторінка котирувань Bitbase називає емітента просто у своєму заголовку — так і підтверджують, до якої обгортки належить котирування, перш ніж ставити його поруч із будь-яким іншим числом.
Підсумок
На вузьке питання TLT відповідає добре, на широке — погано. Вузьке: як тримати окреслений відрізок довгого кінця казначейської кривої, не займаючись ротацією самому; правило робить це щомісяця й публікує результат. Широке — де грошам стояти, коли ніщо не здається безпечним, — лишається без відповіді, бо надійним казначейський папір робить повернення номіналу наприкінці, а у фонду, збудованого на смузі строків, кінця немає.
Тому комісію читають на вкладці Fees, Effective Duration і Convexity сприймають як міру чутливості, а не часу, і вирішують, який шар купується, перш ніж сперечатися про його ціну. Облігація, пай фонду облігацій і токен, випущений проти цього паю, — три різні зобов'язання в тих самих трьох літерах.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити IBIT: комісія, години торгів і відмінності від біткоїна
- Як купити акції Intercontinental Exchange (ICE): способи торгівлі, витрати та ризики
- Як купити акції Eli Lilly (LLY): способи торгівлі, витрати та ризики
- Ф'ючерси на VIX: сам індекс купити не можна
- Що таке Linea: Ethereum-сумісний zkEVM другого рівня
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Стислий проспект TLT: правило індексу та фактори ризику (SEC EDGAR) www.sec.gov
[2] Сторінка фонду TLT в iShares: названі тут вкладки й рядки www.ishares.com
[3] Інформаційний лист TLT: опис фонду та глосарій www.ishares.com
[4] Календар SIFMA для ринку облігацій США www.sifma.org
[5] Біржовий календар: свята та скорочені дні www.nasdaqtrader.com
[6] Документація Dinari: що таке dShare і як він розраховується docs.dinari.com