Ви тримаєте токенізовану акцію — і майже одразу отримуєте друге рішення: чи дозволити їй щось заробляти, поки вона у вас. Це не зменшена копія першого рішення. Тут зʼявляються контрагенти, з якими ви раніше справи не мали, зʼявляється спосіб закрити позицію без вас, і все впирається в питання, яким вирішується будь-який дохідний продукт: хто платить і з чого. Нижче — як складено xStocks Vault, що, за власною документацією оператора, відбувається з внесеним токеном, і які перевірки варто зробити, перш ніж будь-яка заявлена ставка почне щось означати.
Що сховище xStocks робить з вашим токеном
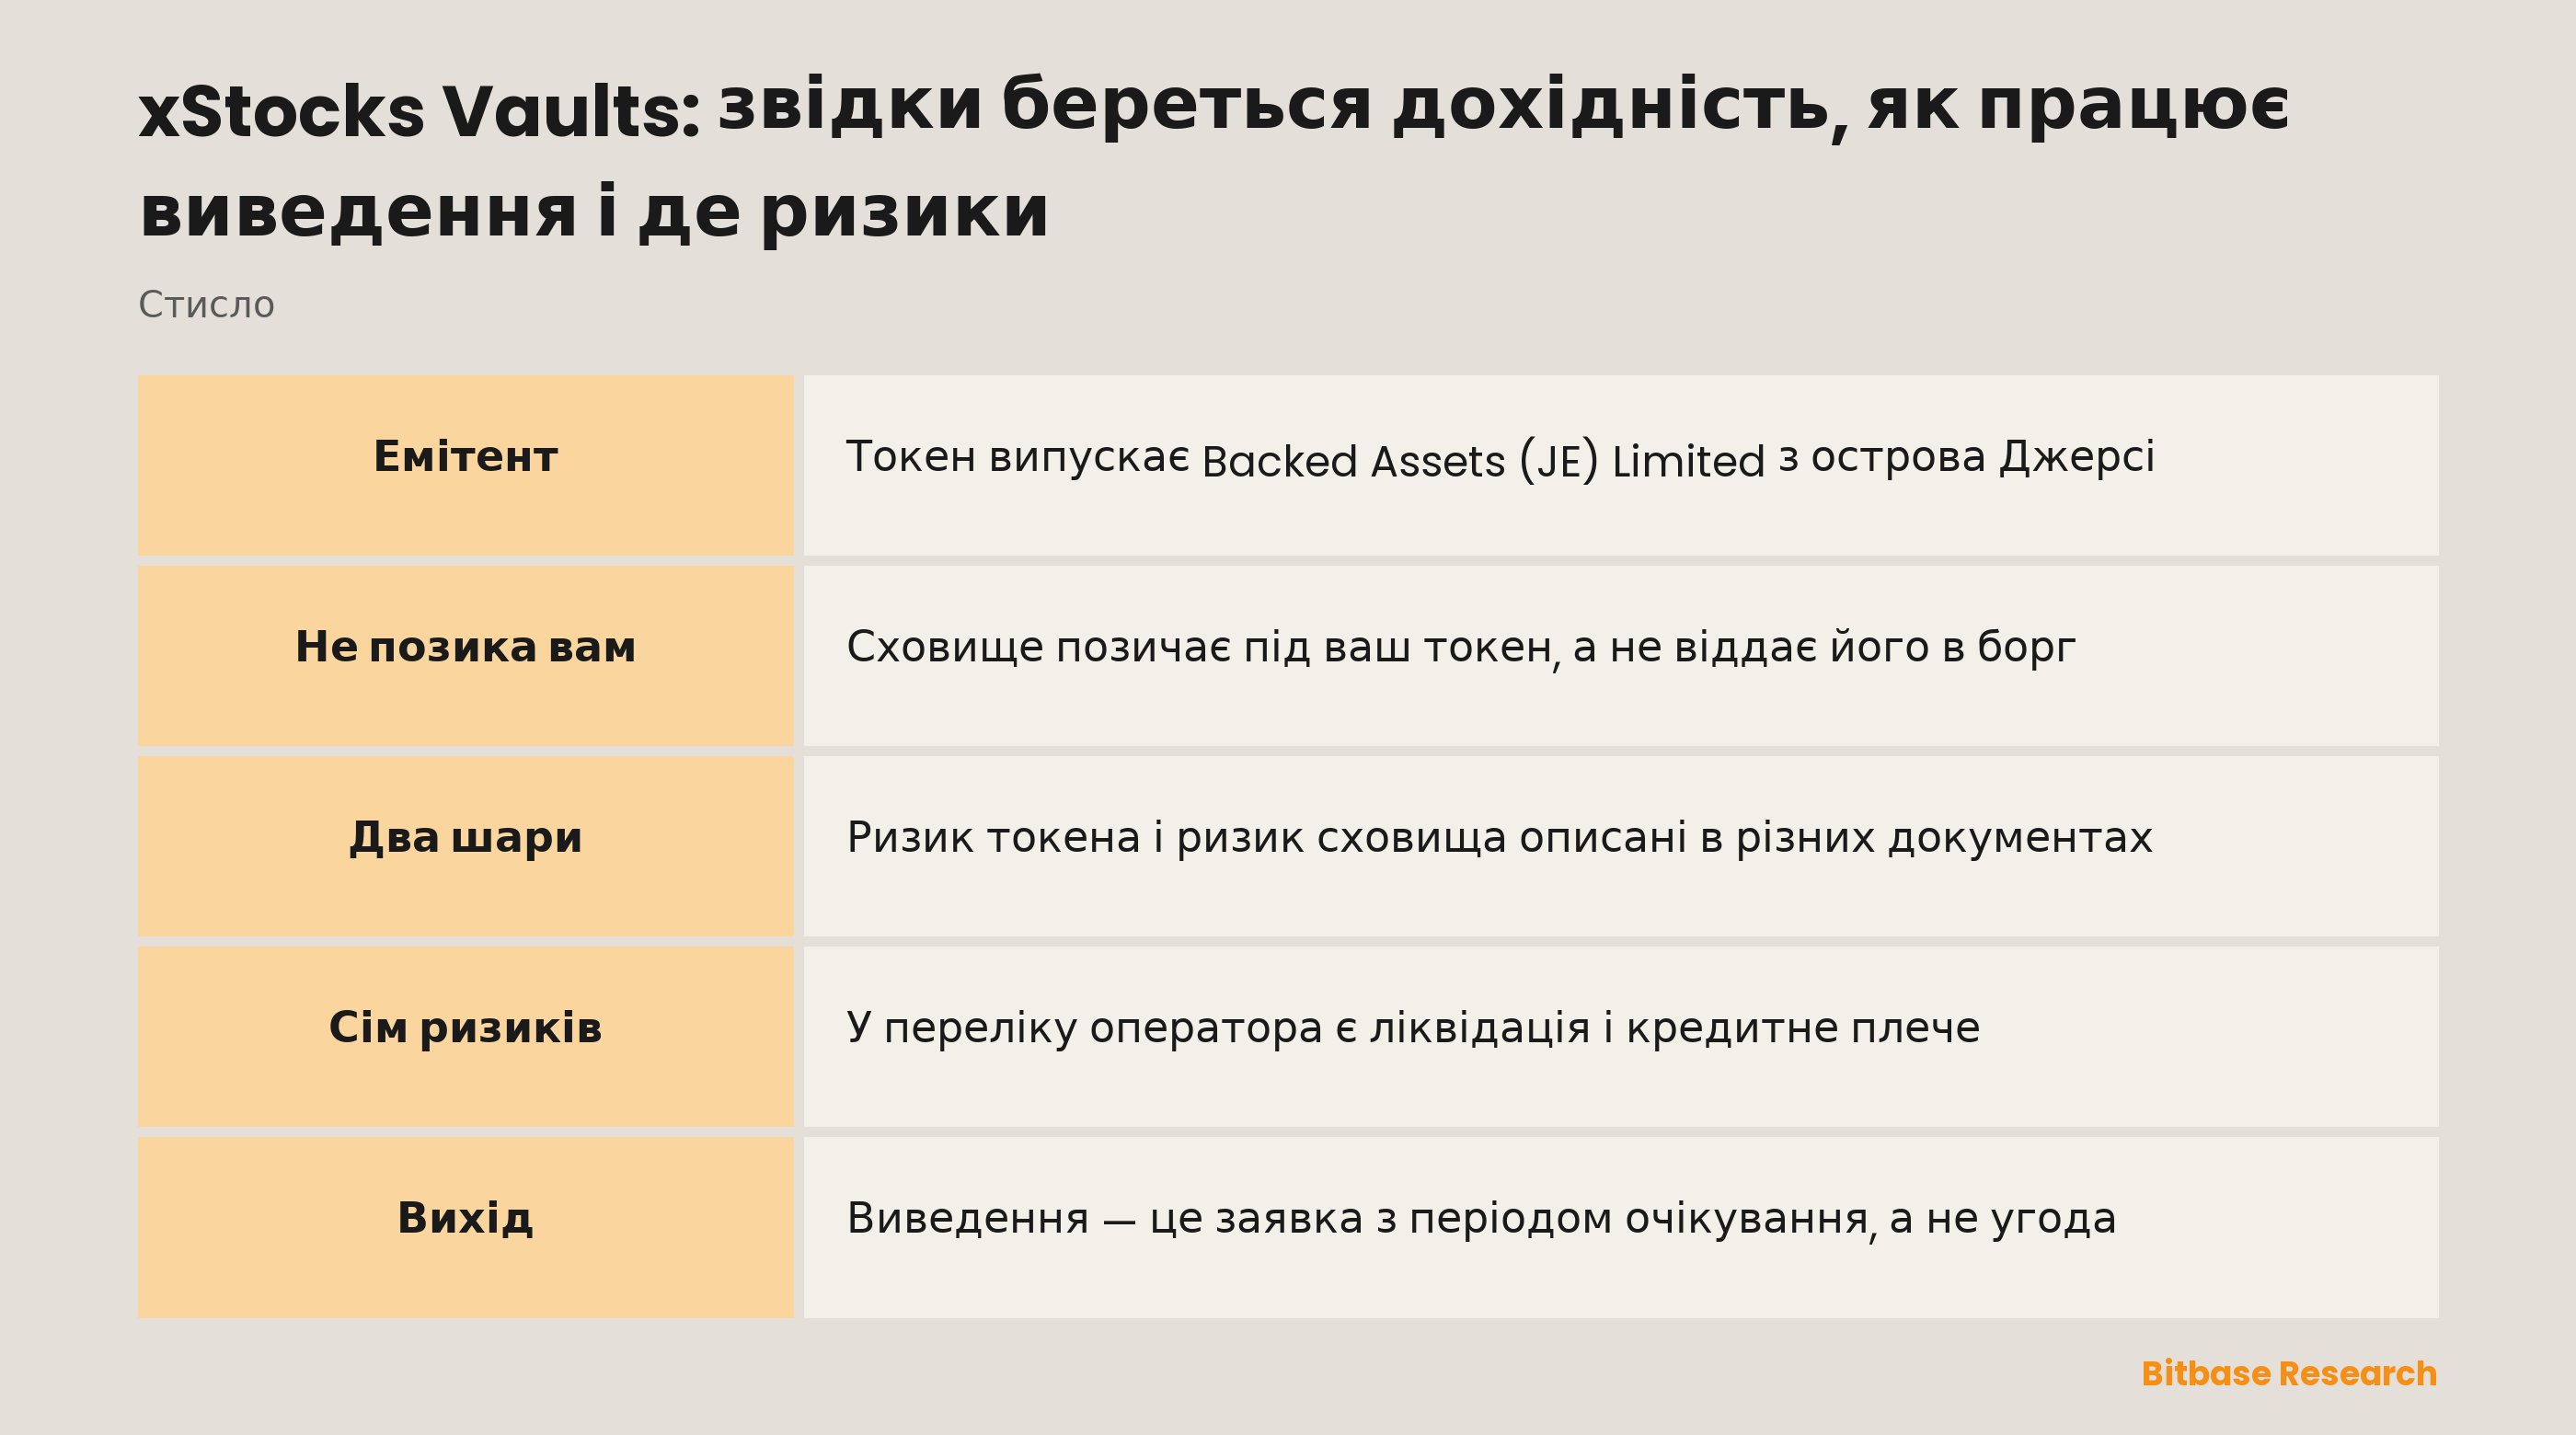
xStocks — це токенізовані цінні папери, які випускає Backed Assets (JE) Limited, приватна компанія з обмеженою відповідальністю з Джерсі. Кожен токен забезпечений базовою акцією один до одного, вона перебуває в регульованому зберіганні, а сам токен обертається в публічних блокчейнах цілодобово. Сама по собі ця конструкція доходу не дає: тримати токен — означає тримати вимогу, а не позицію в чомусь, що заробляє.
Сховище надбудовується згори. Довідкова документація оператора описує порядок дій прямо: «When you allocate SPYx, QQQx, or NVDAx to a vault, it's sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault's risk manager, Sentora.» Ще до того, як щось почне приносити дохід, стається чотири речі: токен змінює мережу, змінюється схема його зберігання, він загортається в друге представлення і потрапляє під контроль третьої сторони, з якою ви раніше не взаємодіяли.
Далі йде фрагмент, що визначає все інше. «Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound.»
Прочитайте це двічі, бо найпоширеніший опис продукту перевертає картину. У переказах зазвичай кажуть, що внесену акцію віддають у борг під відсоток. На власній сторінці оператора написано істотно інше: акція передається в заставу, а сховище позичає під неї. Кредитором тут виступаєте не ви. Позичальник — саме сховище, а ваш дохід дорівнює тому, що заробили позичені гроші, за вирахуванням вартості позики. Саме тому в переліку ризиків самого оператора трапляються слова «ліквідація» та «кредитне плече».
Зворотний шлях влаштовано дзеркально: «When you deallocate, your xStock is unwrapped and returned to your Kraken balance.» Виведення — це заявка, а не угода, і до неї додається період очікування, встановлений оператором; умови наведено на тій самій сторінці, і змінювати їх теж вправі оператор.
Навіщо взагалі змушувати токенізовану акцію працювати
Привабливість формулюється легко. Позиція в акції простоює між днем купівлі та днем продажу, а оболонка, в якій вона живе, програмована — чого про брокерську акцію не скажеш. У власних матеріалах тієї самої платформи перелічено, що власники роблять з xStocks поза сховищем: вносять їх як заставу і позичають під них, постачають у пули ліквідності заради торгових комісій або віддають у борг через ончейн-ринки кредитування. Сховище пакує все це так, що один депозит замінює ланцюжок ручних кроків. Токенізовані акції торгуються на різних майданчиках, зокрема на ринку токенізованих акцій Bitbase, і питання про сховище виникає лише тоді, коли папір у вас уже є.
Зручність — справжня вигода, і про це варто сказати чесно: вести заставну позику, розміщувати отримані кошти й реінвестувати віддачу — це робота, і платити за неї часткою доходу цілком розумно. Чого упаковка зробити не може — це змінити те, що лежить унизу. Оболонка, яка ховає кроки, не скасувала їх, а ризик живе в кроках, а не в інтерфейсі.
Токен — одна конструкція, сховище — інша
Ці два шари ламаються з неповʼязаних причин і описані в різних документах.
Перший шар — сам токенізований папір. Його емітент — Backed Assets (JE) Limited на Джерсі. Продукт клієнтам пропонує інша компанія в іншій юрисдикції: у розкритті ризиків названо Payward Digital Solutions Ltd., «a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority». А акції, що забезпечують токени, перебувають ще в одному місці: «The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party.» Те саме розкриття проговорює наслідок, зазначаючи, що кредитний ризик «includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed».
Три компанії, три юрисдикції та договір зберігання, стороною якого майданчик, з яким ви маєте справу, прямо не є, — і все це до того, як у картині зʼявиться бодай якась дохідність.
Другий шар приводить власний склад учасників: загорнута версія токена, вбудований гаманець у конкретній мережі, контракт сховища, названий ризик-менеджер, який задає стратегію, кредитний протокол, якого документація не називає, і подальші стратегії, яких вона теж не називає.
| Шар | З ким ви маєте справу | Де це описано |
|---|---|---|
| Токен | Емітент, продавець продукту та депозитарні установи, що тримають акції | Розкриття ризиків емітента |
| Обгортка | Друге ончейн-представлення для обліку у сховищі | Довідка щодо сховища |
| Сховище | Контракт сховища і ризик-менеджер, який задає стратегію | Довідка щодо сховища |
| Стратегія | Кредитний протокол і майданчики далі в ланцюжку, без назв | Практично не розкрито |
Нижній рядок — не докір продукту: це місце, де документація закінчується, і знати, де саме вона закінчується, і є суттю. Позиція, яку ви не можете описати шар за шаром, — це позиція, ризики якої ви не можете локалізувати.
Що рухає дохідністю
Оскільки сховище позичає, а не кредитує, віддача тут — це спред, а не ставка. Її задають три величини, і жодна не підконтрольна оператору: скільки заробляють позичені стейблкоїни там, куди їх розміщено; скільки коштує позичити їх під заставу акцій; і які комісії утримуються дорогою. Коли вартість позики зростає швидше за віддачу від розміщення, спред стискається незалежно від того, як поводиться базова акція.
Поруч працюють два тихіші чинники. Застава — це токен на акцію, тому забезпечення позики рухається разом з фондовим ринком і за розкладом фондового ринку, а не сховища. Крім того, ставки запозичення на ончейн-ринках визначаються завантаженням, тож один і той самий депозит приносить різне залежно від того, скільки цього тижня хочуть позичити інші. Наслідок оператор формулює своїми словами: «The rewards you earn can change over time, and there's a chance you could lose some or all of your deposit.» Заявлена цифра — це оцінка спреду, а не обіцянка.
Звідки прийдуть збитки
Оператор називає сім категорій ризику, і цей перелік інформативніший за більшість саме своїм складом: ризик смартконтракту, ризик ліквідності, ризик безнадійного боргу та ринковий ризик, ризик ліквідації, ризик міжмережевого виконання, ризик кредитного плеча та експозиція на активи далі в ланцюжку.
Сама присутність ліквідації та плеча — головне розкриття тут. Продукту, який недбало описують як дохід на акцію, що у вас і так є, обидва слова не потрібні. Вони зʼявляються тому, що конструкція є позиковою позицією, а позикові позиції закриваються примусово, коли застава дешевшає або їх обслуговування дорожчає. Це шлях, яким депозит зменшується, навіть якщо в самої компанії все гаразд.
Безнадійний борг — це спільний збиток, а не особистий. У спільному пулі втрати лягають на пул, тому підсумок ринкової події, якої ви навіть не бачили, здатен зменшити те, що ви отримаєте назад.
Ризик міжмережевого виконання та ризик смартконтракту — це ризики «труб», і вони реальні саме тому, що токен прийшов у рух: він залишив мережу випуску, став загорнутим представленням і увійшов у контракти, написані не емітентом. Кожен крок — це код, який може відмовити незалежно від того, чи була вірною ідея щодо акції.
Ризик ліквідності виявляється рівно в невідповідний момент. Щоб вивести кошти зі стратегії, де гроші розміщено, позиції треба розпускати, а розпускати їх найпростіше тоді, коли цього не робить ніхто інший. Це і є структурна причина, з якої існують періоди очікування: активи за позицією не можна обернути на гроші миттєво, тому черга — це те, що відокремлює впорядкований вихід від вимушеного.
Ніщо з переліченого не скасовує ризиків нижнього шару. Структура емітента, зберігання, умови погашення та торговий календар діють і далі: сховище додає ризики, а не замінює їх. Про перший шар докладніше — наші розбори про токенізацію реальних активів і про токенізовані цінні папери та фонди.
Як перевірити сховище, перш ніж ним користуватися
Починайте з власної сторінки оператора, а не з переказів. Різниця не академічна: широко тиражовані описи кажуть, що внесену акцію віддають у борг, тоді як довідкова стаття оператора каже, що її вносять як заставу під позику в стейблкоїнах. Документація описує лише одне з двох.
Читайте заголовки ризиків раніше за ставку. Перелік ризиків — це замасковане розкриття конструкції. Якщо в ньому є ліквідація і плече, позиція позикова, хоч би що казав маркетинг. Якщо є безнадійний борг, збитки розподіляються на всіх.
Випишіть кожного учасника і те, чим він керує. Емітент, продавець продукту, схема зберігання, контракт сховища, ризик-менеджер і кредитний протокол. Там, де документація нікого не називає, сама прогалина — це результат перевірки, а не нуль.
Юридичне розкриття емітента читайте окремо від документації сховища. Вони описують різні шари, і умови, що керують самим токеном, — забезпечення, зберігання, погашення в емітента — на сторінках сховища відсутні взагалі. Слово «vault» у розкритті ризиків емітента не трапляється жодного разу.
Перевірте вихід раніше за вхід. Знайдіть, де вказано період очікування і чи може оператор його змінити. Умови, які одна сторона вправі міняти, — це поточні налаштування, а не незмінні властивості.
Перевіряйте ончейн те, що піддається перевірці. У загорнутого токена й у контракту сховища є адреси, а залишки, емісія та потоки публічні. Ончейн-дані не скажуть, чи хороша стратегія, але підтвердять, що конструкція збігається з описом.
Підсумок
Сховище перетворює володіння на позицію. Сам собою токен — це вимога до емітента, який тримає акції в установах, з якими ваш майданчик договору не укладав; сховище додає згори обгортку, перехід між мережами, ризик-менеджера, заставну позику та майданчики далі в ланцюжку, яких документація не називає.
Найкорисніше питання — те саме, що й для будь-якого дохідного продукту за всю історію: звідки беруться гроші? Тут оператор відповідає прямо: позиція позичає під ваш токен і заробляє на позиченому. Щойно це ясно, ризик ліквідації, ризик плеча і черга на виведення перестають читатися як дрібний шрифт і починають читатися як наслідки конструкції — чим вони і є.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити акції SoFi (SOFI): способи торгівлі, витрати та ризики
- Як купити SQQQ: щоденна зворотна експозиція проти шорту по QQQ
- Як купити TLT: години торгів, витрати та ризики облігаційного ETF
- Що таке POND: контекст Marlin, Oyster і межі активів
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Що таке xStocks Vaults: схема внесення, механізм доходу та сім названих ризиків support.kraken.com
[2] Розкриття ризиків xStocks: емітент, продавець, забезпечення та зберігання www.kraken.com
[3] FAQ щодо xStocks: мережі, виведення в самостійне зберігання та застосування поза сховищем support.kraken.com