ETHA — тикер фонду iShares Ethereum Trust ETF, делаверського статутного трасту, чиї акції торгуються на Nasdaq і чия заявлена мета — відображати ціну ефіру. Тримати цю акцію не означає тримати ефір, а тримати її токенізовану версію в блокчейні — це вже третя конструкція. Далі розібрано ці шари: який документ закриває кожне питання і що саме сказано в одній фразі зі звітності самого трасту, яку більшість читачів очікує прочитати навпаки.
Траст, що стоїть за ETHA
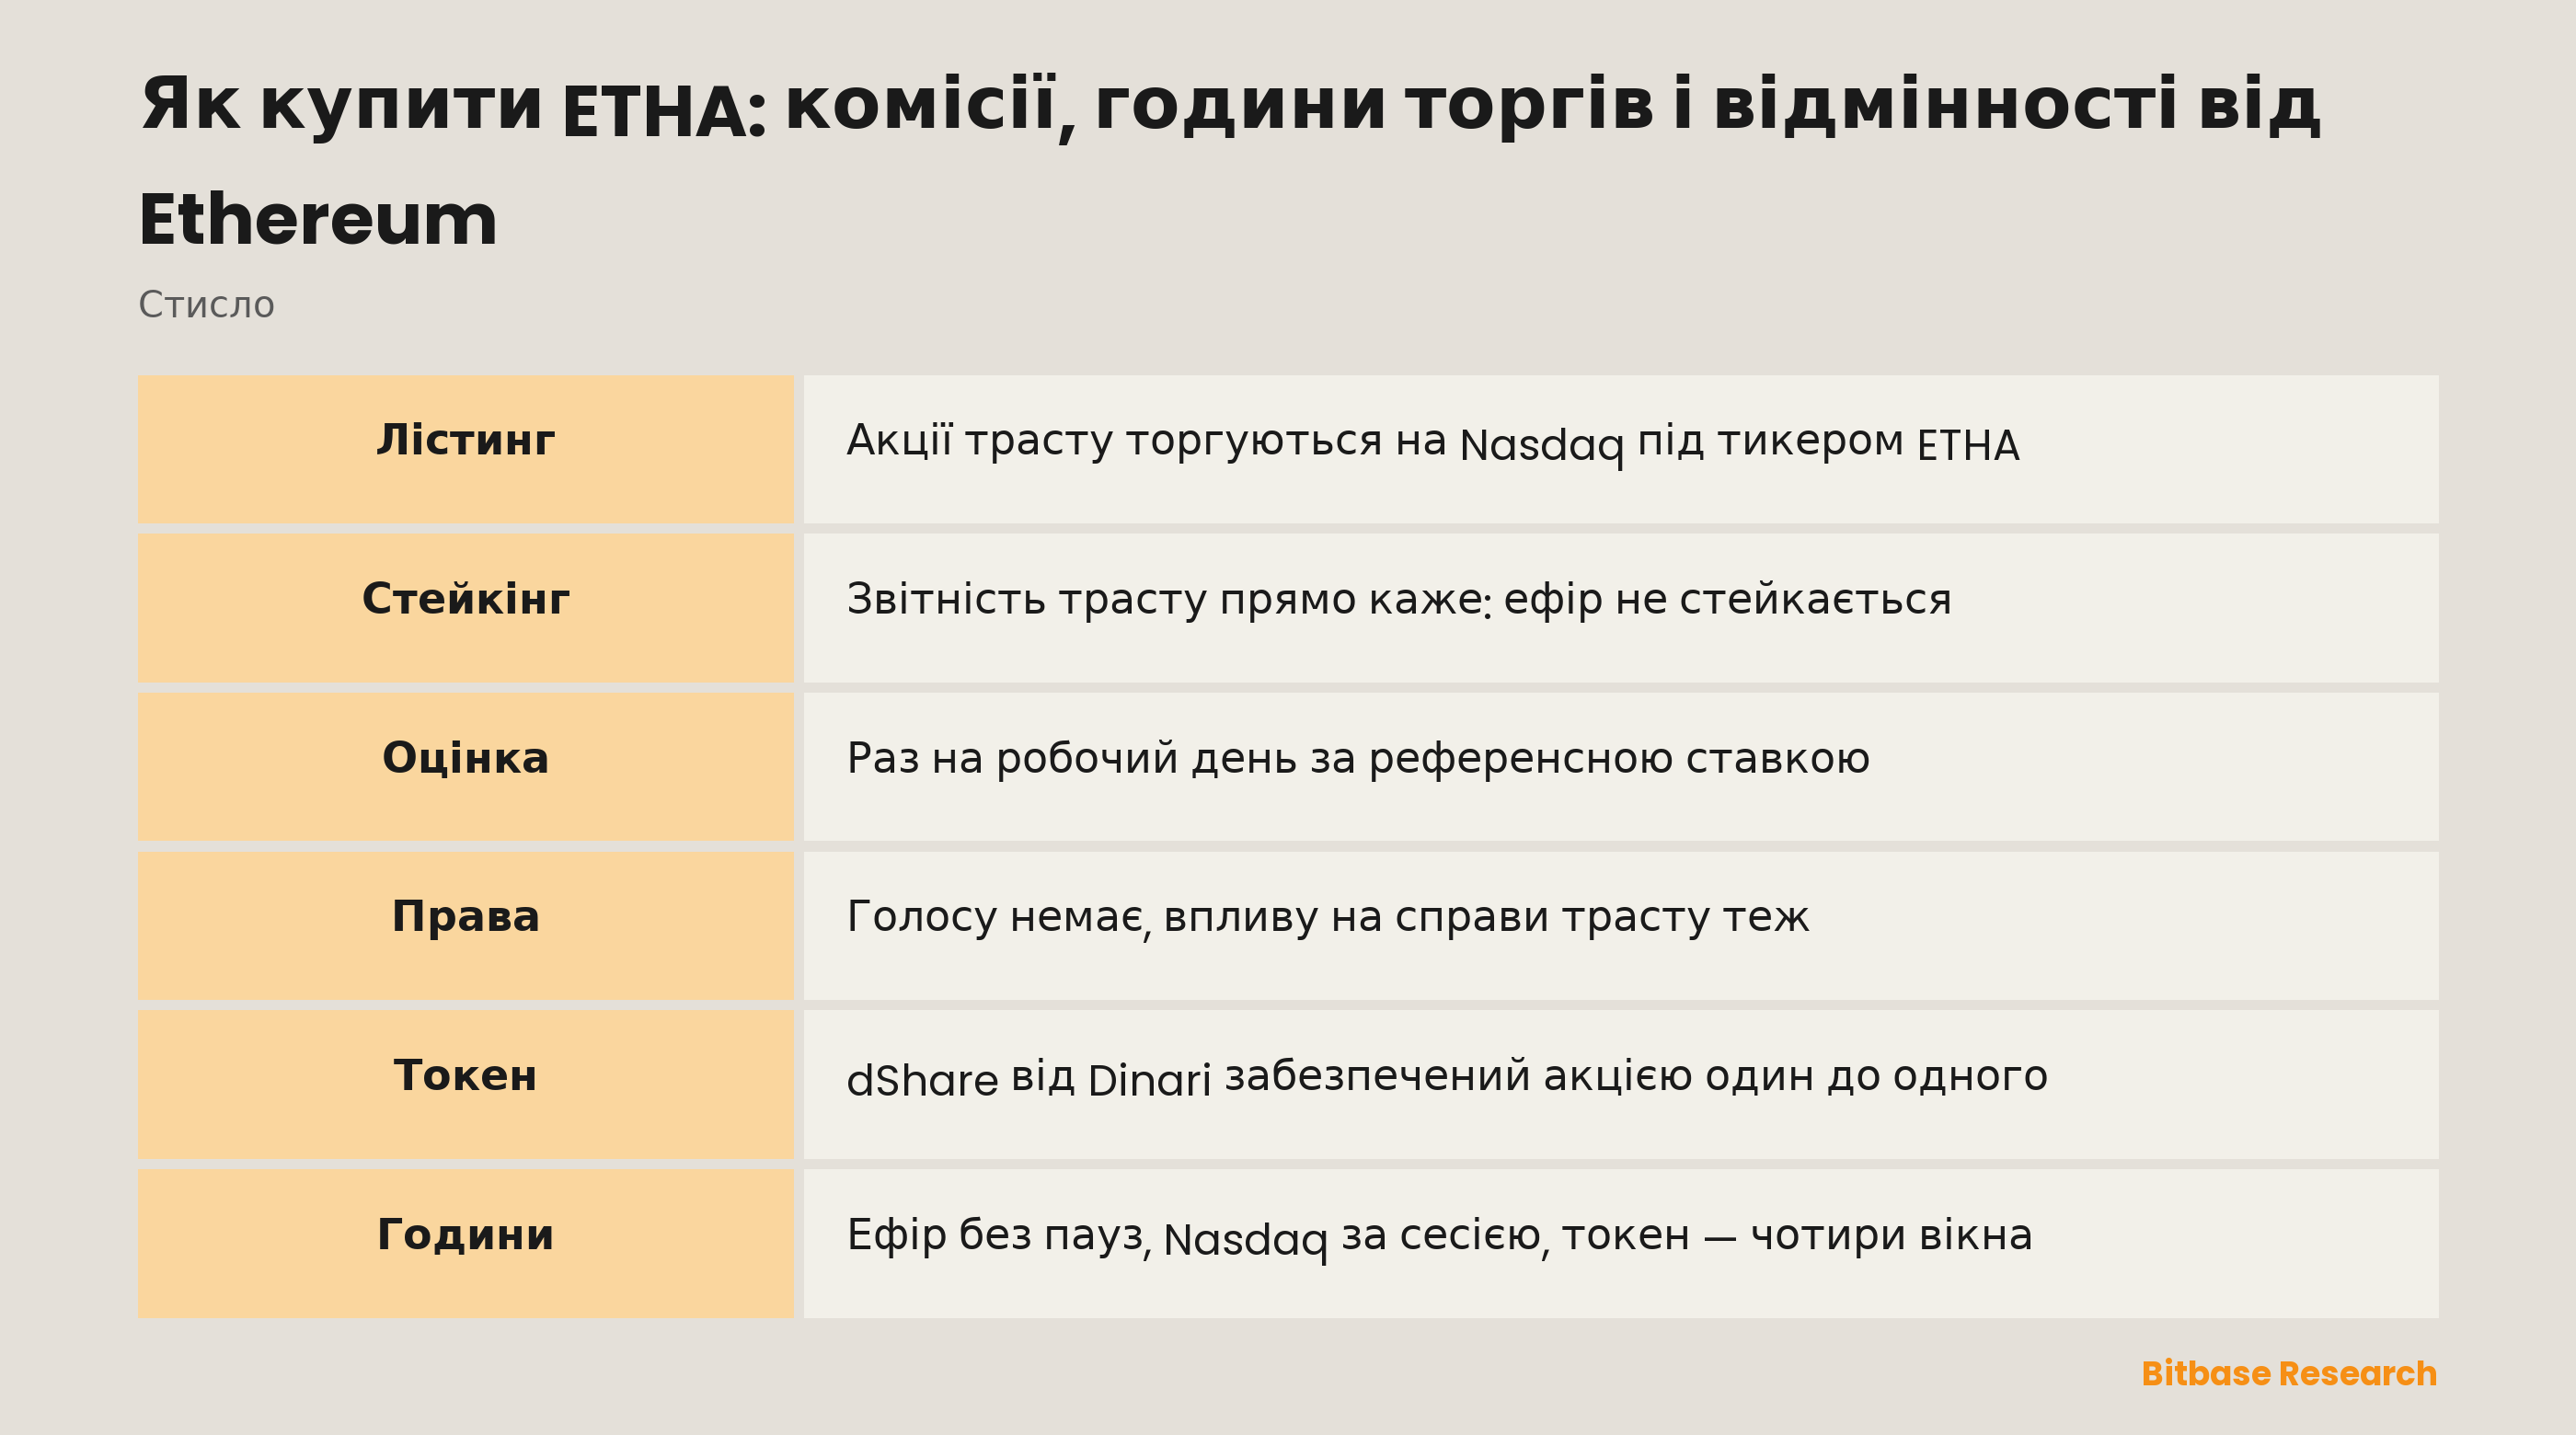
iShares Ethereum Trust ETF було засновано як делаверський статутний траст 8 листопада 2023 року, а його акції внесено до лістингу й торгуються на The Nasdaq Stock Market під тикером ETHA. Спонсор формулює мету фонду так: «seeks to reflect generally the performance of the price of ether, the native token of the Ethereum network» — відображати загалом динаміку ціни ефіру, нативного токена мережі Ethereum. Роботу в цій фразі виконує слово generally: траст оцінюється за референсною ставкою, а референсна ставка — це не кожна угода на кожному майданчику.
За цим рядком стоїть ланцюг установ, із жодною з яких власник акції безпосередньо справи не має. Роботу трасту ведуть iShares Delaware Trust Sponsor LLC як спонсор і BlackRock Fund Advisors як довірчий керуючий; сам ефір тримає Coinbase Custody Trust Company, LLC, а додатковим доступним кастодіаном названо Anchorage Digital Bank N.A. Оцінка теж іде за розкладом, а не безперервно: кожного робочого дня — тобто будь-якого дня, крім суботи, неділі та дня, коли Nasdaq закритий для звичайних торгів, — траст оцінює свій ефір якомога швидше після 16:00 за нью-йоркським часом, використовуючи індекс CME CF Ether-Dollar Reference Rate у нью-йоркському варіанті. Сам ефір о четвертій годині не зупиняється.
Два формулювання задають правову рамку. Траст зазначає, що він «is not an investment company registered under the Investment Company Act of 1940» — не є інвестиційною компанією, зареєстрованою за законом 1940 року; і оскільки він не зареєстрований і не регулюється SEC у цій якості, «the owners of Shares do not have the regulatory protections provided to registered investment companies»: власники акцій не отримують тих регуляторних захистів, що передбачені для зареєстрованих інвестиційних компаній. Про корпоративне управління проспект говорить так само прямо: власники акцій «do not have any voting rights, take no part in the management or control of, and have no voice in, the Trust's operations or business» — не мають права голосу, не беруть участі в управлінні та не впливають на діяльність трасту.
Чому ETHA тримають замість ефіру
Проста відповідь — рахунок. Акція потрапляє на звичайний брокерський рахунок поруч із акціями компаній: не потрібен гаманець, не потрібна сид-фраза, не треба вирішувати питання самостійного зберігання. Для грошей, що вже лежать на пенсійному рахунку або в довірчому портфелі, це часто єдиний доступний маршрут.
У що обходиться ця зручність — саме той запит, який набирають як etha vs buying ethereum. Частина відповіді — комісія, і нижче вона поставлена на точне місце. Решта специфічна саме для цього активу й пояснює, чому фонд на ефір — це не фонд на біткоїн з іншим логотипом.
Ефір можна стейкати, біткоїн — ні. Стейкінг — це спосіб, у який мережа Ethereum винагороджує учасників, що допомагають її захищати, і великий обсяг ефіру, який лежить у кастодіана, — саме та позиція, що в принципі могла б такі винагороди приносити. Звітність самого трасту знімає цю можливість однією фразою: «Neither the Trust, nor the Sponsor, nor the Ether Custodian, nor the Additional Ether Custodian, nor any other person associated with the Trust will, directly or indirectly, employ the Trust's ether in Staking Activities.» Ні траст, ні спонсор, ні кастодіани, ні будь-яка пов'язана з трастом особа не будуть прямо чи опосередковано використовувати ефір трасту в стейкінгу. Проспект повторює те саме тими самими словами.
Отже, акція йде за ціною ефіру й ні за чим іншим, що з ефіром пов'язане. Межу проведено на рівні продукту: iShares зареєструвала окремий траст, iShares Staked Ethereum Trust ETF, з тикером ETHB. Це інший фонд із власною реєстраційною документацією, і прочитаний проспект одного нічого не каже про інший.
Три активи, і стейкати можна лише один
Тримати тут можна три різні речі, і вони не є версіями одна одної. Ефір — мережевий актив: розрахунки в блокчейні, майданчики не закриваються, можливе самостійне зберігання, а той, хто володіє ключами, може віддати його в стейкінг. Акція ETHA — це частка трасту, який тримає ефір: без права голосу, без статусу зареєстрованої інвестиційної компанії, з оцінкою за індексом раз на робочий день, з обігом лише в години роботи Nasdaq і назавжди поза стейкінгом.
Токенізований шар лежить поверх цієї акції. Bitbase публікує ETHA на сторінці котирувань, де назва інструмента звучить як «iShares Ethereum Trust ETF (Dinari Tokenized ETF)», і читати треба саме дужки: токен випущено Dinari, а не iShares. Продукт Dinari — це dShare, заявки маршрутизуються через Alpaca, і кожен токен забезпечений базовою акцією один до одного. Його торговий календар поділено на чотири сесії, і лише частина тикерів працює цілодобово — які саме, слід дивитися в документації самої Dinari, а не переносити сюди припущення від іншого токена.
Що саме обгортка передає власникові, визначають умови емітента, і ці умови належать емітентові. Така загальна форма всього, що потрапляє до переліку токенізованих акцій та ETF. Оскільки сама акція голосу не дає, питання управління закрите рівнем нижче: токенний шар не може додати право, якого базова акція ніколи не мала. Чого документи фонду не закривають — це погашення, право доступу й механіку повернення до акції; ці відповіді лежать у документації емітента, а не в проспекті iShares.
Що рухає ETHA
Головний вхід — ціна ефіру, але пропущена через індекс, який використовує траст, а не взята з одного майданчика. Розходження цін на окремій біржі не зрушить оцінку трасту, доки воно не зрушить референсну ставку.
Комісія спонсора працює у зворотному напрямку, тихо й без перерв. Траст нараховує її щодня за річною ставкою до вартості чистих активів і виплачує щонайменше щокварталу за підсумками періоду — грошима, у натуральній формі або комбінацією, — а з часом це зменшує кількість ефіру, що стоїть за кожною акцією. Саму ставку ця стаття свідомо не наводить, бо вона може змінитися; де її читати, сказано нижче. За правилом самого трасту з цієї ж арифметики виключено й винагороди за стейкінг, тому траєкторія акції — це референсна ціна мінус нарахована комісія і ніколи не референсна ціна плюс дохідність.
Між референсною ціною і тією ціною, яку платить покупець, стоїть пропозиція акцій, яку великі посередники розширюють і стискають через створення та погашення. Цей зв'язок — тенденція, а не гарантія, і він тримається рівно доти, доки посередники можуть торгувати, фондуватися й розраховуватися.
Календар рухає ціну сам по собі. Ефір торгується у вихідні та свята, сесія Nasdaq — ні. Новина, що надійшла при закритому ринку акцій, спершу відіграється безперервним ринком, а акція переоцінюється на відкритті, тож власник, який не зробив нічого, може виявити позицію в понеділок в іншому місці. Питання etha trading hours — тому не про зручність, а про те, де лежить ризик на ніч.
Де це може піти не так
Перелічувати в etha investment risks варто структурне, а не спрямоване: напрямок — це просто ціна ефіру.
Структура стоїть вище за ціну. Траст не є зареєстрованою інвестиційною компанією, і його власна звітність каже, що власники акцій через це позбавлені відповідних захистів. Це твердження про рамку, а не прогноз: порівнювати його зі звичайним фондом треба за документами, а не за спільним словом «ETF».
Комісія не бере паузи. Нараховуючись щодня на вартість чистих активів, вона працює і в боковику, і на падінні, а тривалий строк володіння складає її ефект на ефір за кожною акцією. Загальний розбір витрат фонду та порядку зберігання подано в матеріалі про комісії та кастодіальні моделі.
Зберігання делеговано, а не усунуто. Ефір трасту лежить у кастодіана, а у власника акції немає ні ключа, ні адреси, ні підстав давати комусь вказівки. Операційний ризик цього рівня несуть за власника.
Обгортка поверх обгортки додає сторону. Токенізована версія залежить від того, чи продовжить емітент працювати й дотримуватися власних умов. Тримання в блокчейні цієї залежності не знімає — воно її створює.
Як перевірити ETHA за її власними документами
Кожне твердження вище лежить у документі, який читач може відкрити сам, і документи ці невзаємозамінні.
Комісію дивляться на сторінці фонду ETHA в iShares: цифра стоїть у розділі Key Facts під міткою Sponsor Fee, а проспект наводить той самий збір у розділі про витрати трасту. Це і є чесна відповідь на etha expense ratio — живе поле на сторінці спонсора, а не число, завчене зі статті, написаної місяці тому. Щоб зрозуміти, що траст робить зі своїм ефіром, відкрийте проспект або річний звіт і пошукайте в тексті Staking Activities.
Корпоративні факти шукають у звітності трасту в SEC під CIK 2000638, а вкладка Documents на сторінці фонду збирає проспект, коротку довідку та форму 10-K в одному місці. Якщо сторінка фонду і документ на EDGAR розходяться, вірити слід документу — у нього є дата.
Назви схожі настільки, що їх плутають, тому варто переконатися, який продукт на екрані: iShares Ethereum Trust ETF торгується як ETHA, а iShares Staked Ethereum Trust ETF — це окремий траст із тикером ETHB. Читати треба титульну сторінку документа, а не рядок пошуку. Для токенізованого шару є сторінка котирувань ETHA на Bitbase, де емітента названо прямо в назві інструмента; заголовок, який не каже, хто випустив токен, ще не повідомив вам того, що треба знати до купівлі.
Підсумок
Ефір працює безперервно, і той, хто тримає ключі, може віддати його в стейкінг. Акція ETHA живе за сесією Nasdaq, оцінюється раз на робочий день за референсною ставкою, голосу не дає і за правилом самого трасту тримається поза стейкінгом. Токен, забезпечений такою акцією один до одного, працює за розкладом свого емітента й живе за його умовами.
Кожен крок у бік зручності віддає щось конкретне, і жоден із них власник не може відіграти сам. Комісію читайте на сторінці спонсора, що траст робитиме й чого не робитиме — у проспекті, а все, що відбувається з токеном, — у документації емітента. І лише потім обирайте шар, на якому ви справді хотіли опинитися.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити акції CME Group (CME): способи торгівлі, витрати та ризики
- Як купити акції CrowdStrike (CRWD): способи торгівлі, витрати і ризики
- Як купити акції Dell Technologies (DELL): способи торгівлі, витрати та ризики
- Як торгувати MSTR: Strategy та її біткоїн-баланс
- Що таке Hemi: Bitcoin-Ethereum supernetwork, hVM, hBK, PoP, Tunnels і HEMI
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] iShares Ethereum Trust ETF, форма 10-K за 2025 фінансовий рік: структура трасту, кастодіани, оцінка та пункт про стейкінг (SEC EDGAR) www.sec.gov
[2] Проспект ETHA (зміна після набрання чинності): статус за законом 1940 року, відсутність права голосу, витрати трасту www.sec.gov
[3] Офіційна сторінка фонду ETHA: заявлена мета, поле Sponsor Fee у розділі Key Facts і вкладка Documents www.ishares.com
[4] Огляд ефірних продуктів iShares: називає окремий стейкінговий траст і його тикер ETHB www.ishares.com