Тримати QEW і тримати фонд на Nasdaq-100 зі зважуванням за капіталізацією означає володіти тими самими ста компаніями в різних пропорціях, а розділяє їх правило, а не чиясь думка. QEW відстежує індекс, який Nasdaq чотири рази на рік повертає до рівних ваг емітентів, тоді як версія за капіталізацією дозволяє найбільшому й далі займати найбільшу частку. Тут розібрано, у що обходиться це перезавантаження ваг, у якому рядку документів фонду вказано річний збір і чому «рівнозважений» описує чотири дати, а не кожну торгову сесію.
Що таке Invesco QQQ Equal Weight ETF (QEW)
Інвестиційна мета вміщується в одне речення: фонд «прагне відтворювати інвестиційні результати (до вирахування комісій і витрат) індексу Nasdaq-100 Equal Weighted». Керуюча компанія — Invesco Capital Management LLC, паї котируються на The Nasdaq Stock Market LLC, а сам фонд «як правило, інвестує щонайменше 90% своїх сукупних активів у цінні папери, що входять до базового індексу».
Сам індекс при цьому належить не керуючій компанії. Його «складає, підтримує та розраховує» Nasdaq, Inc. — суворо відповідно до власних настанов і встановлених процедур. Invesco веде портфель за правилами, яких не пише; коли ваги змінюються, вони змінюються тому, що настала дата в календарі Nasdaq, а не тому, що хтось ухвалив рішення.
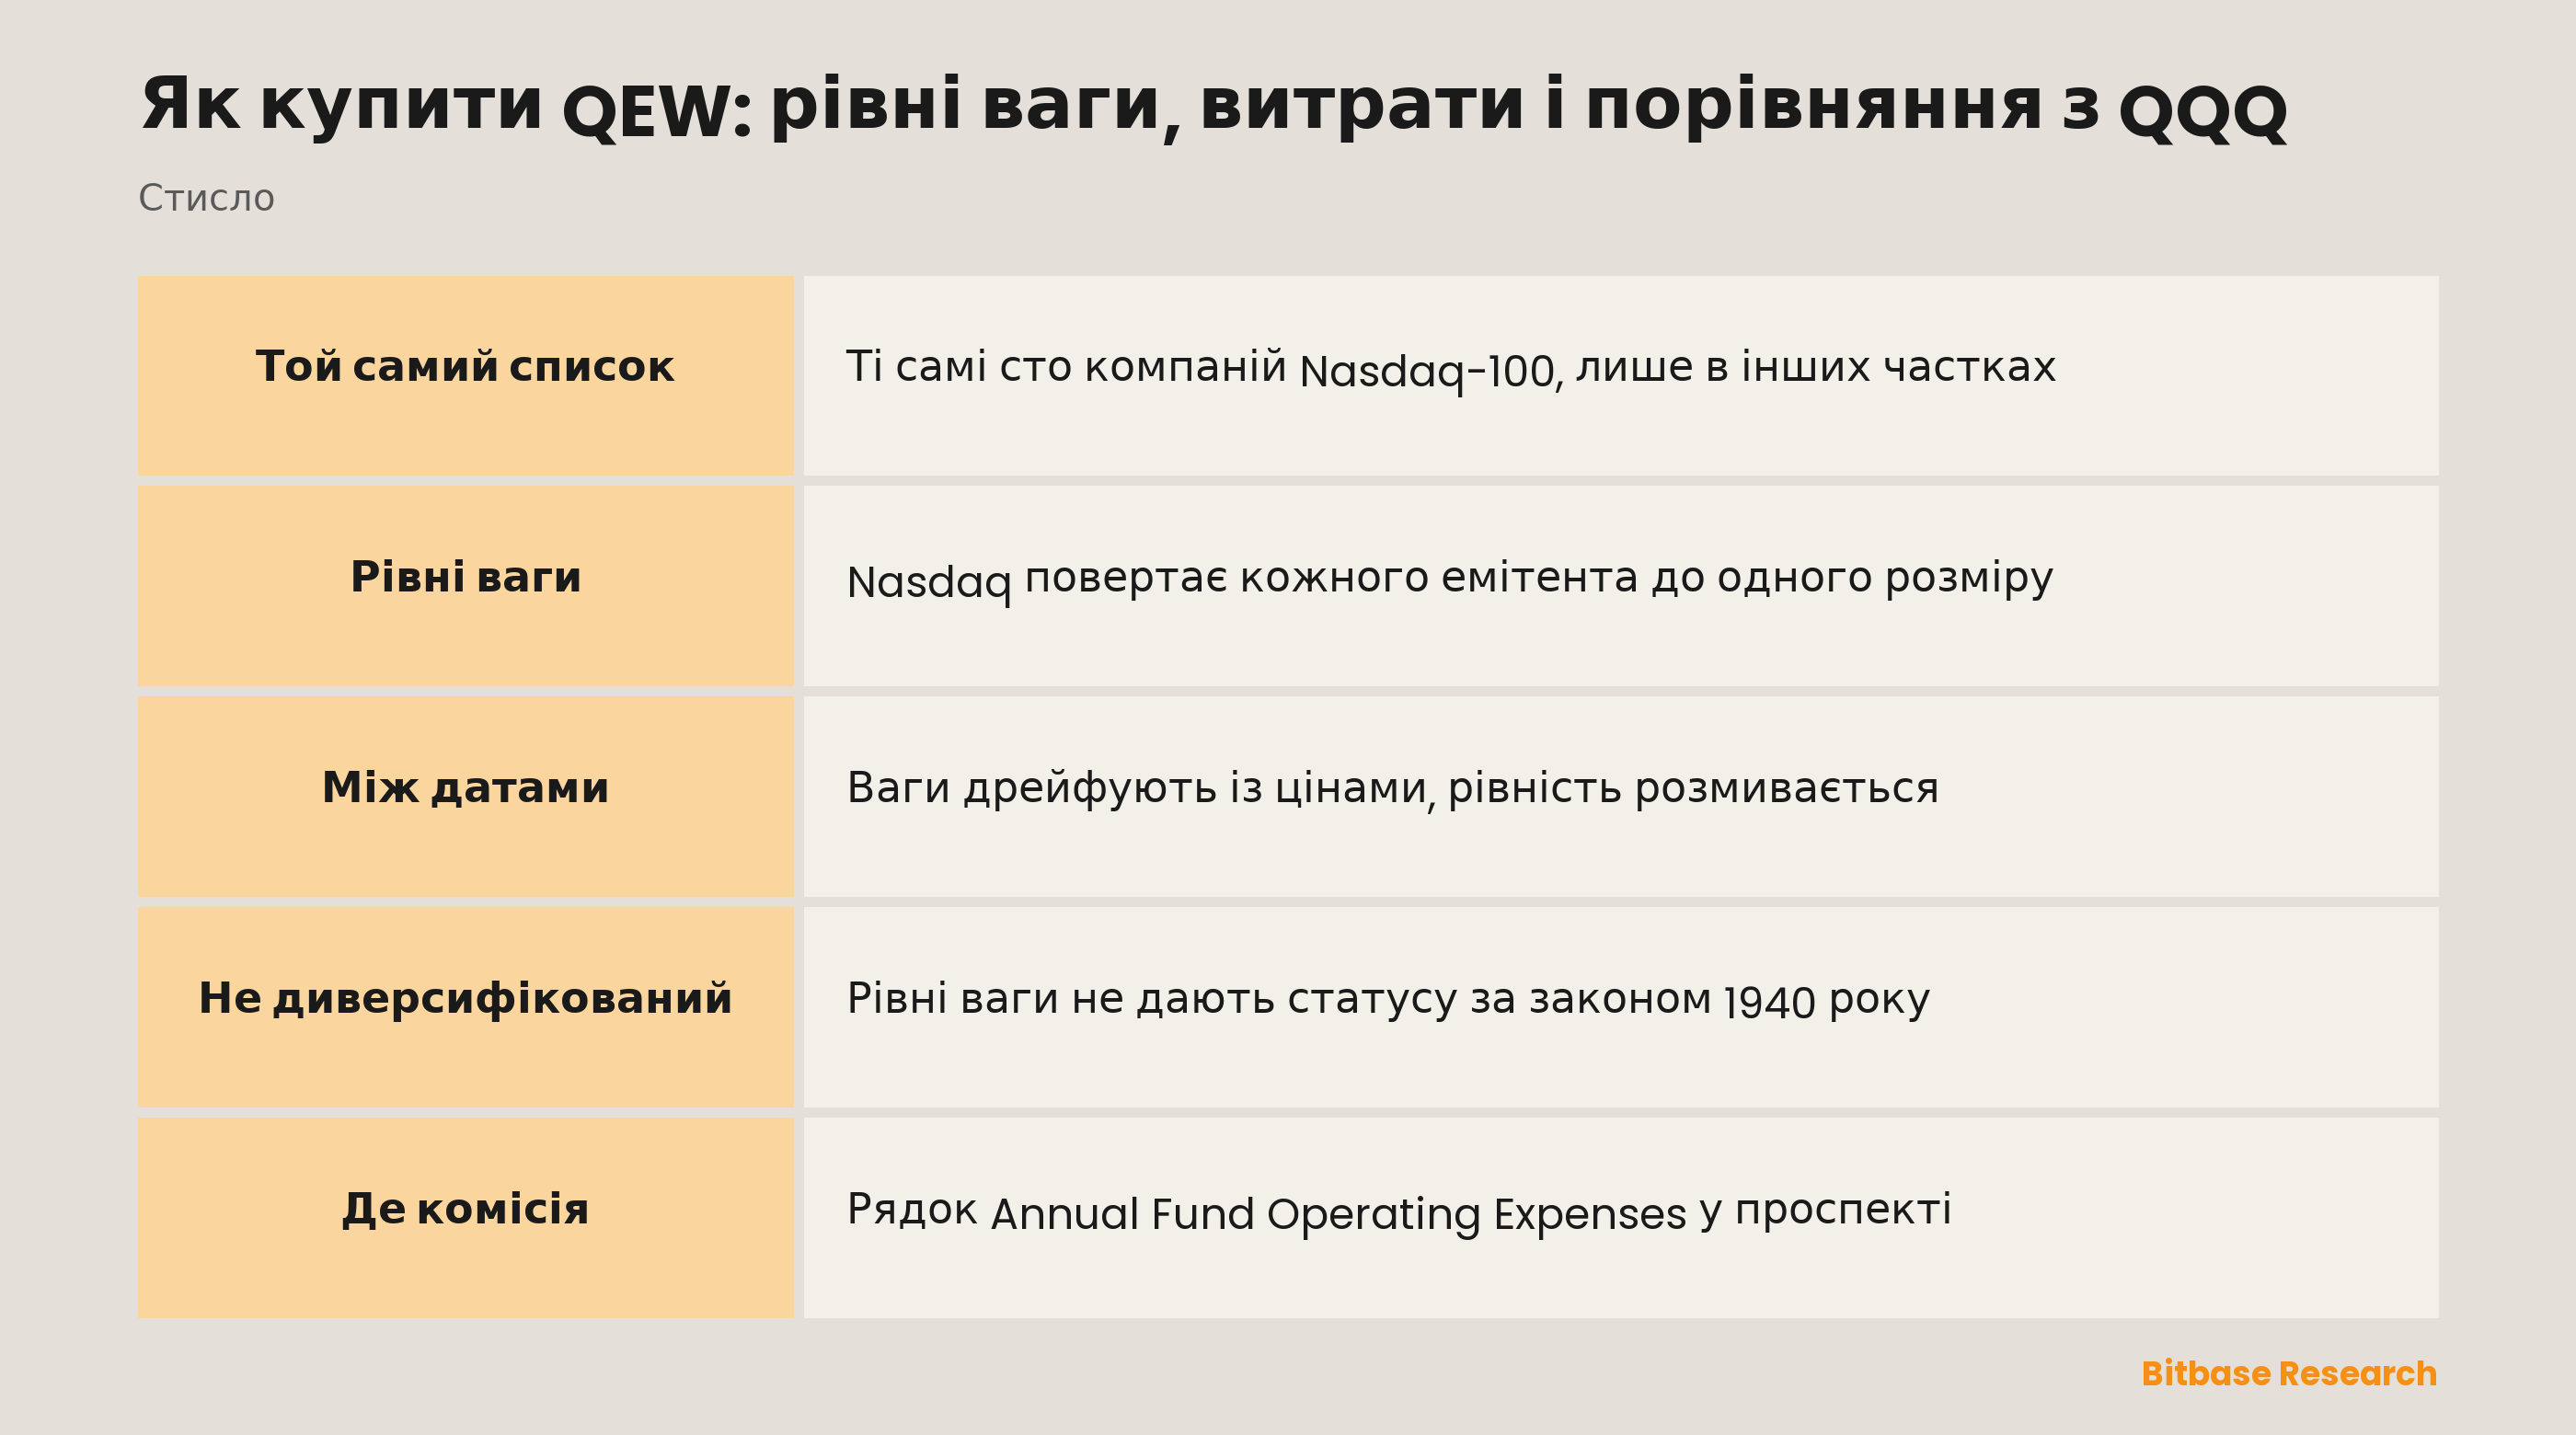
Що саме роблять ці правила, проспект формулює одним протиставленням: базовий індекс «містить ті самі папери, що й Nasdaq-100, але кожна компанія в базовому індексі зважена однаково, а не за ринковою капіталізацією відповідного папера». Жодного відбору, жодного фільтра якості, жодного нахилу в будь-який бік. Хто потрапляє до списку, вирішується в іншому місці, і правила допуску, що визначають склад Nasdaq-100, діють тут без змін. QEW успадковує склад і переписує лише пропорції.
Одне формулювання зазвичай дивує: фонд належить до «недиверсифікованих» і тому «не зобов'язаний дотримуватися окремих вимог до диверсифікації, передбачених Законом про інвестиційні компанії 1940 року». Тримати сотню емітентів рівними частками звучить як словникове визначення диверсифікації, але ця класифікація юридична, походить із конкретного закону й не випливає з того, наскільки рівні ваги.
Навіщо купувати рівнозважений Nasdaq-100
Оскільки список паперів ідентичний, вибір між двома фондами ніколи не про те, які компанії тримати. Він цілком про те, скільки кожної, — і це робить порівняння рідкісно чистим: рухається одна змінна, все інше зафіксовано.
За зважування капіталізацією місце компанії в індексі визначає її власний успіх. Ростеш швидше за інших — і індекс тримає тебе більше, хоча ніхто не ухвалював рішення купувати. Рівні ваги за розкладом розривають цей зворотний зв'язок: те, що зросло, підрізається, те, що відстало, докуповується. Чи допомагає це, залежить від того, що буде далі. Наперед відоме інше: два фонди не можуть поводитися однаково, бо арифметика не дозволяє.
Приходять по нього зазвичай через концентрацію — і тут документи фонду обережніші за маркетингові аргументи. Рівні ваги справді вирівнюють розмір емітентів. З цього не випливає, що вирівнюється галузева експозиція, і проспект говорить прямо: індекс «час від часу може бути значною мірою сконцентрований у паперах емітентів, що працюють в одній галузі або галузевій групі», а там, де концентрується він, «фонд також концентрує свої вкладення приблизно тією ж мірою». Рівномірне зважування списку великих нефінансових компаній із лістингом на Nasdaq змінює те, скільки кожної ви тримаєте, а не те, яким бізнесом цей список заповнений.
Три шляхи до тих самих ста компаній
Перший — сам фонд, куплений як біржовий папір через брокера з доступом до Nasdaq. Це купівля не ста компаній, а частки в портфелі, який їх тримає, плюс обов'язок керуючого й далі відстежувати індекс через кожне перезавантаження ваг. Квартальні угоди роблять за вас і оплачують із активів фонду.
Другий — фонд за капіталізацією на тому самому наборі паперів, те саме порівняння, яке більшість покупців і здійснює. Ті самі імена, інші пропорції, жодного планового скидання ваг. Фонду, який ніколи не повертається до цільових ваг, у день ребалансування нічого торгувати, — ось чому витрати в них різні ще до того, як хтось із них візьме комісію.
Третій — тримати сотню паперів напряму й ребалансувати самому. Цей варіант показує, що фонд насправді продає: угоди по кожному паперу, який від'їхав, чотири рази на рік, спред на кожному та податкові події особисто на вас. Фонд не усуває ці витрати, він їх об'єднує.
Одного шляху для приватної особи не існує — купівлі напряму у фонду. «Лише уповноважені учасники (AP) мають право здійснювати операції створення або погашення безпосередньо з фондом», і ці учасники «не зобов'язані подавати заявки на створення чи погашення». Усі інші купують в іншого власника на біржі, і саме тому сплачена ціна — не ЧВА фонду: паї «торгуються на біржі за цінами, що дорівнюють останній ЧВА фонду, вищі або нижчі за неї». ЧВА «розраховується наприкінці кожного робочого дня», тоді як біржова ціна «безперервно коливається протягом торгових годин». Одна оцінка на день проти цілої сесії котирувань, і розрив між ними має назву та спосіб вимірювання.
Що рухає QEW
Почніть із календаря, бо тут він механізм, а не адміністративна деталь. Методологія Nasdaq встановлює ребалансування індексу «щоквартально», за «цінами останніх угод на закритті останнього торгового дня лютого, травня, серпня та листопада». Склад живе за повільнішим годинником: «реконституція індексу проводиться щорічно». Чотири скидання ваг і один перегляд списку.
Самі ці дати — теж вибір, який можна змінити, і нещодавно його змінили. Журнал змін у методології фіксує, що до весни 2026 року квартальне ребалансування використовувало закриття «третьої п'ятниці березня, червня, вересня та грудня». Той, хто порівнює поведінку по обидва боки цієї межі, порівнює два дещо різні правила.
Між цими датами фонд узагалі не є рівнозваженим. Методологія прямо вказує: «окрім як прямий наслідок корпоративних дій, індекс зазвичай не зазнає коригувань кількості акцій між плановими подіями реконституції та ребалансування». Ваги задаються в день скидання, а далі дрейфують разом із цінами до наступного. Рівні ваги справджуються чотири рази на рік і безперервно розмиваються в проміжку, тож фактична експозиція будь-якої миті залежить від того, як давно було останнє скидання і наскільки далеко відтоді розійшлися папери.
Тому розкид усередині списку важить більше, ніж напрямок самого списку. Коли зростання зосереджене в жменьці найбільших імен, портфель, що навмисно тримає їх нарівні з усім іншим, не встигає; коли зростання розходиться рештою складу, арифметика працює у зворотний бік. Та сама новина доходить до обох фондів, а амплітуду задає схема ваг.
Зміни складу приходять із материнського індексу механічно: папір, виключений із Nasdaq-100, «також виключається» тут, включення дзеркаляться «в той самий час», а заміна «переймає вагу виключеної компанії станом на кінець попереднього місяця».
Ризики та обмеження
Ребалансування — не лише властивість, а й витрата, і фонд називає її сам. Дохідність може розходитися з індексом, бо фонд «несе операційні витрати, яких немає в базового індексу, і несе витрати на купівлю та продаж паперів, особливо під час ребалансування». Важливе саме це застереження: ребалансування виділене як момент, коли торгові витрати кусаються. Стратегія, визначена скиданням ваг, зобов'язана торгувати, щоб існувати.
Ці угоди повертаються у вигляді обороту. Фонд «сплачує транзакційні витрати, такі як комісії, під час купівлі та продажу паперів», і платить їх із активів, а не виставляє рахунок, тому у виписці вони не з'являються ніколи.
Галузева концентрація переживає схему ваг, як сказано вище, а поряд стоїть статус недиверсифікованого фонду. Ані те, ані інше не є вадою: це умови, які покупець приймає на вході.
Своє додає й мікроструктура ринку. Проспект попереджає про «можливу відсутність активного ринку для паїв» і про стресові умови, за яких цей ринок «може стати менш ліквідним», спричиняючи «розбіжність між ринковою ціною паїв та їхньою ЧВА». До того ж фонд, документи якого датовані 2026 роком, має коротку публічну історію — а це не доказ у жодний бік.
Як перевірити інформацію про QEW
Питання до фонду вирішуються документами фонду, і це інший маршрут, ніж перевірка звітності компанії. Скорочений проспект лежить на SEC EDGAR під емітентом Invesco Exchange-Traded Fund Trust II, CIK 1378872, і він же джерело кожної цитати вище.
Річний збір шукайте в розділі «Fees and Expenses of the Fund», рядок «Annual Fund Operating Expenses». Цей рядок і є коефіцієнт витрат — у єдиному місці, де він заявлений під відповідальність. Порівнювати з іншим фондом означає відкрити ту саму таблицю в його проспекті й подивитися дату документа, перш ніж довіряти будь-якій із цифр.
Правила читайте в самій методології індексу Nasdaq, а не в чиємусь переказі, і одразу відкривайте додаток із журналом змін у кінці. Там фіксується правило, що зрушило, і це найшвидший спосіб дізнатися, чи діє ще та поведінка, яку ви пам'ятаєте.
Розклад сесій і свят Nasdaq публікує у власному торговому календарі. Фонд торгується, коли відкрита його біржа лістингу, і жоден документ фонду цей календар не скасовує.
А що саме лістингує конкретний майданчик, показує його власний каталог токенізованих акцій та ETF. Наявність тикера на Nasdaq нічого не говорить про те, де ще його можна знайти.
Підсумок
QEW і фонд на Nasdaq-100 за капіталізацією відповідають на питання про пропорцію, а не про відбір. Рівнозважена версія купує ті самі сто компаній і відмовляється дозволити будь-якій із них вирости в домінуючу позицію — ціною торгівлі чотири рази на рік заради підтримання цієї відмови і не зачіпаючи галузевої концентрації, яку список несе за побудовою.
Ця відмова і є продукт. Оцінювати його варто за правилом, яке його виробляє, і за таблицею, яка його оцінює: обидві опубліковані, датовані й достатньо короткі, щоб прочитати цілком.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити акції CrowdStrike (CRWD): способи торгівлі, витрати і ризики
- Як купити акції Dell Technologies (DELL): способи торгівлі, витрати та ризики
- Як купити ETHA: комісії, години торгів і відмінності від Ethereum
- Як торгувати PLTR: Palantir без володіння акцією
- Що таке Arbitrum (ARB)? Шість речей носять цю назву
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Скорочений проспект Invesco QQQ Equal Weight ETF: мета, індекс, таблиця комісій і ризики (SEC EDGAR) www.sec.gov
[2] Методологія індексу Nasdaq-100 Equal Weighted: ваги, календар ребалансування та журнал змін indexes.nasdaqomx.com
[3] Сторінка фонду на сайті Invesco: чинні документи та розкриття www.invesco.com
[4] Торговий календар Nasdaq: розклад сесій і вихідні дні ринку www.nasdaqtrader.com