Invesco стоїть на двох фондах, у документах яких заявлено один і той самий індекс, — тому вибір між QQQ і QQQM ніколи не був вибором експозиції. QQQM — це Invesco NASDAQ 100 ETF, він пропонується за власним проспектом і купується так само, як будь-який інший папір з лістингом на Nasdaq: через брокера. На Bitbase ринку для цього тикера немає. Далі розібрано сам проспект і показано, у якому його розділі порівняння справді вирішується.
Що таке Invesco NASDAQ 100 ETF (QQQM)?
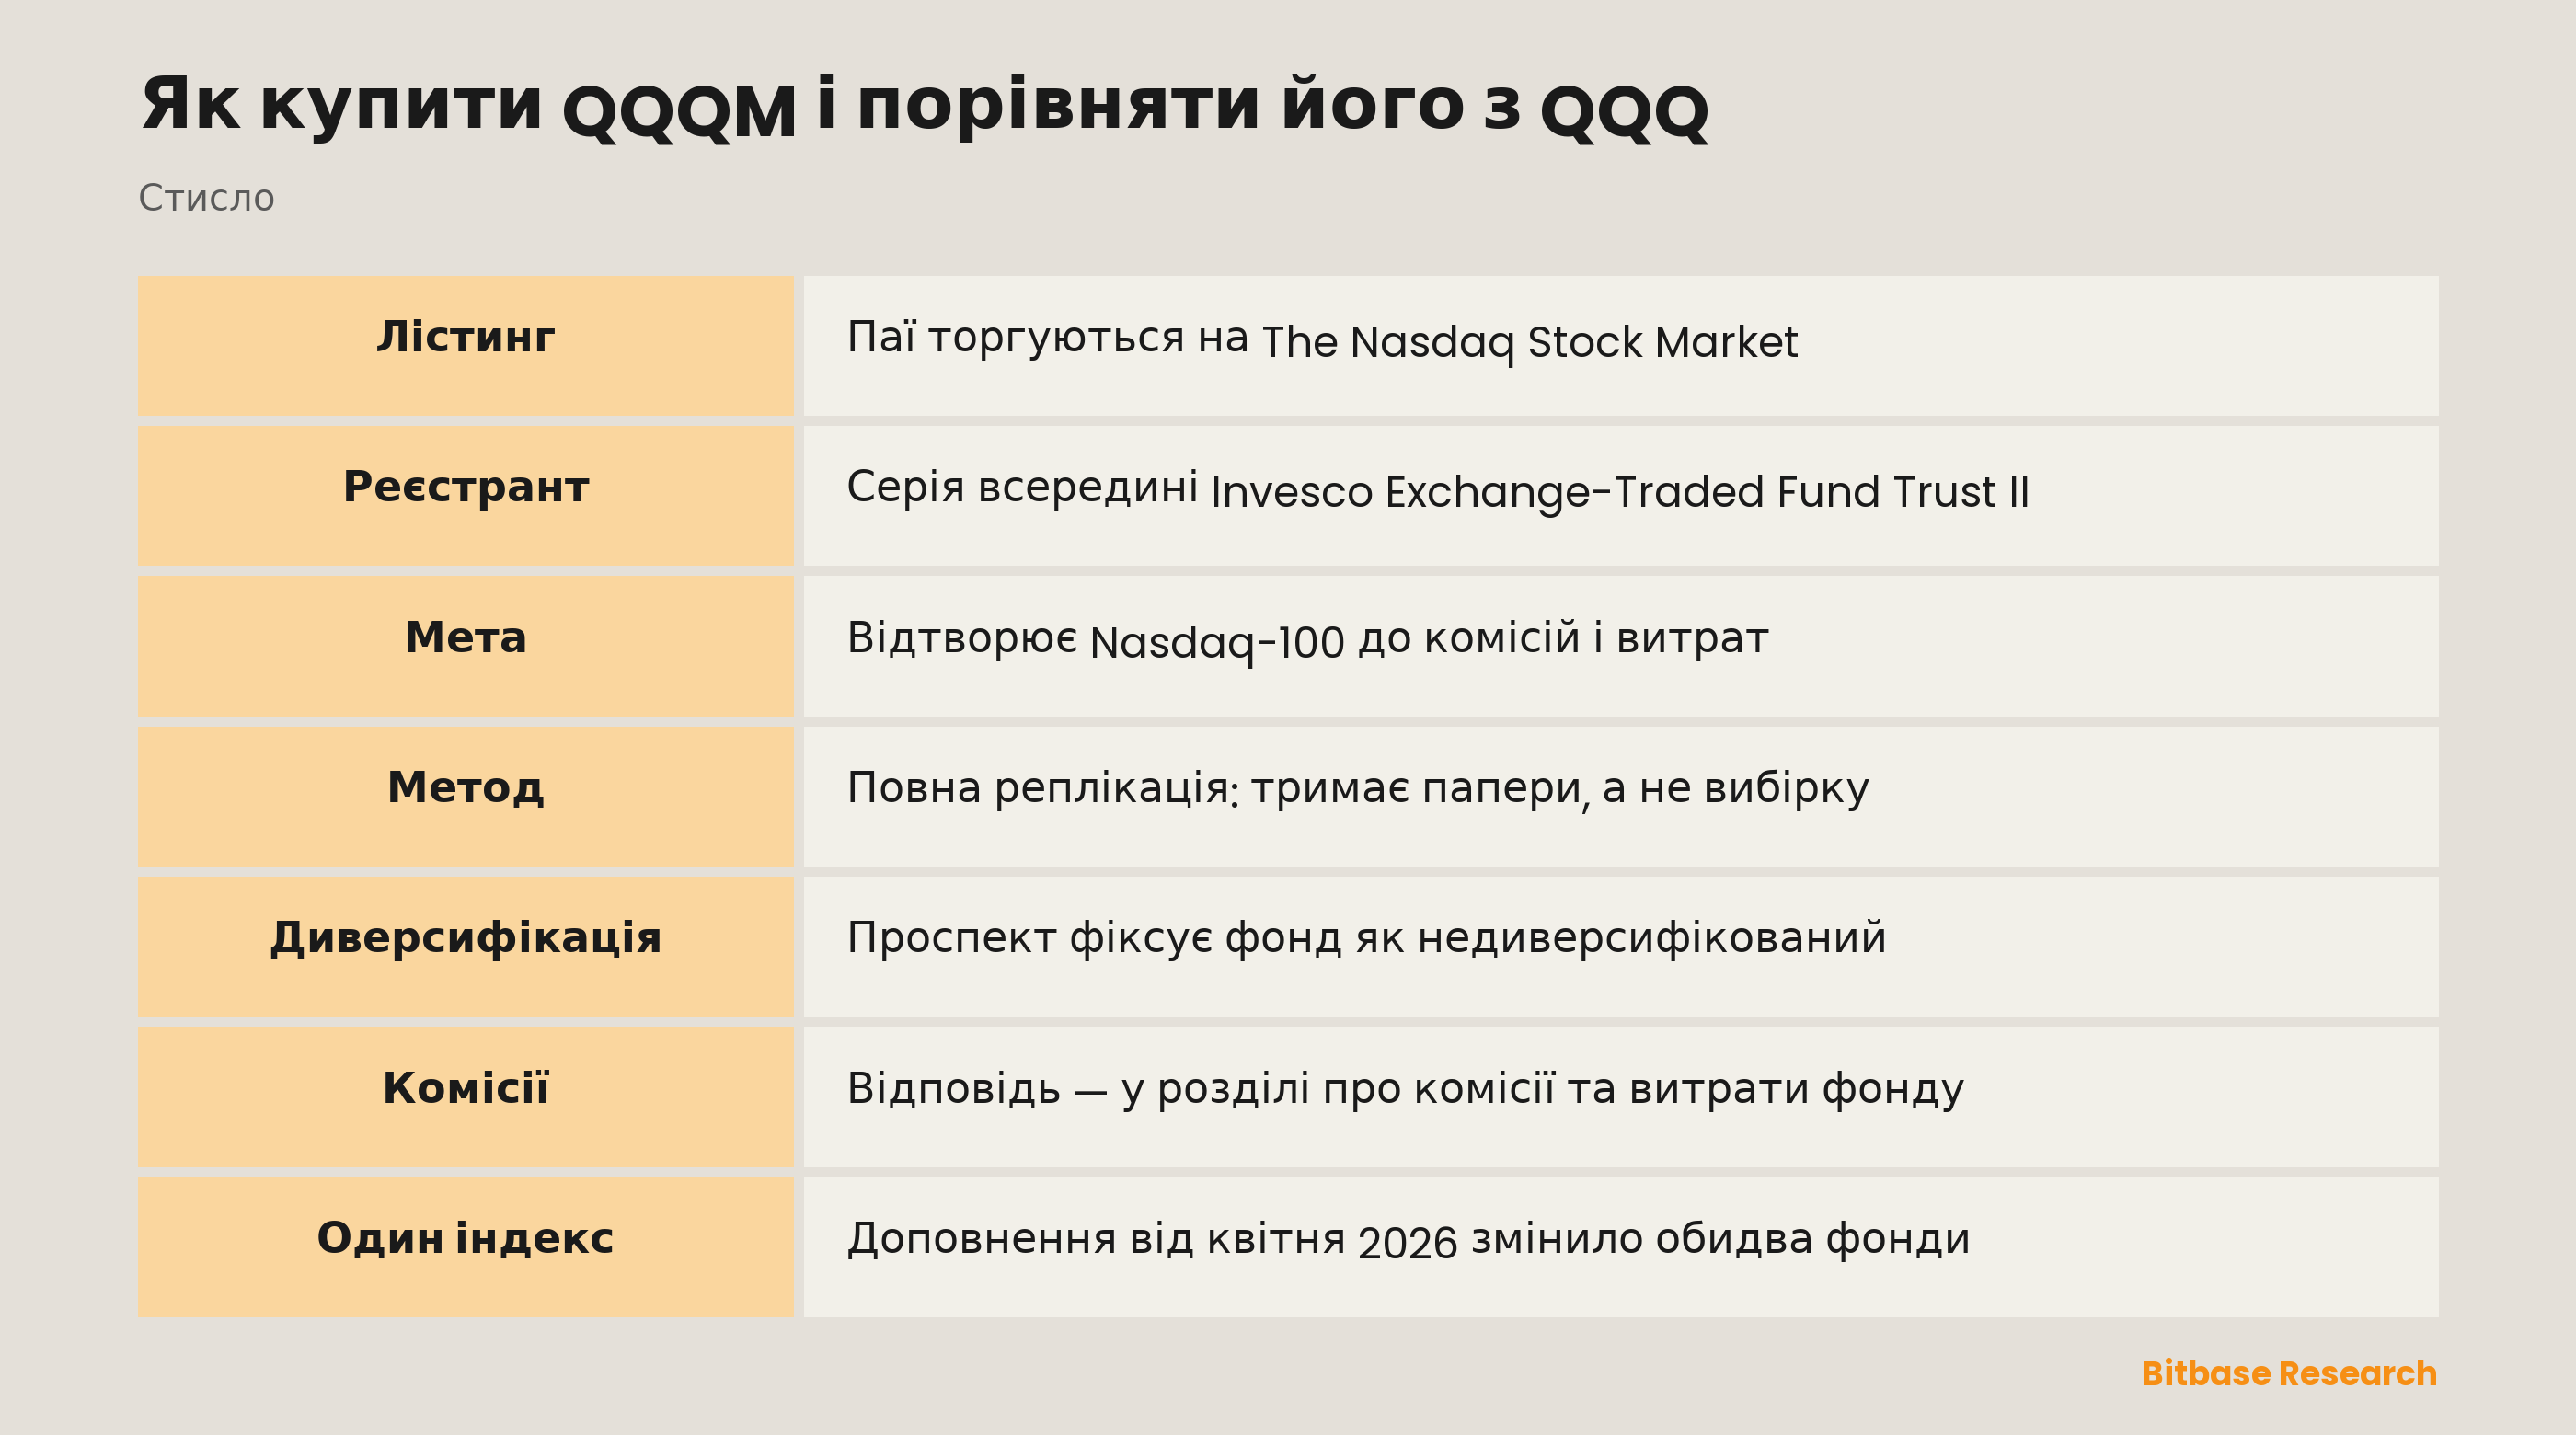
QQQM — тикер фонду Invesco NASDAQ 100 ETF, паї якого мають лістинг на The Nasdaq Stock Market LLC. Сам фонд не є окремим реєстрантом: це одна серія всередині трасту Invesco Exchange-Traded Fund Trust II, а його документи потрапляють у публічний доступ через звітність, що подається від імені цього трасту. Звідси цілком практичний висновок: шукати папери за тикером марно, шукати треба за назвою трасту.
Мета фонду вміщується в одне речення, і головну роботу в ньому виконує застереження. Фонд «прагне відтворювати інвестиційний результат (до вирахування комісій і витрат) індексу Nasdaq-100». «До вирахування комісій і витрат» описує мішень, а не підсумок: усе, що фонд бере за роботу, віднімається від того, що отримує власник паїв. Розрив між індексом та інвестором за побудовою і є комісією.
Спосіб досягнення мети викладено так само прямо. Фонд «як правило, інвестує щонайменше 90% сукупних активів у цінні папери, що входять до базового індексу», застосовуючи те, що проспект називає методом повної реплікації: папери тримають напряму, а не наближають вибіркою. Усередині цього фонду ніхто не формує думки. Тут переписують звід правил, і саме переписування є продуктом.
Ще один рядок змінює прочитання всього іншого: проспект фіксує фонд як недиверсифікований і, отже, «не зобов'язаний дотримуватися окремих вимог до диверсифікації за Законом про інвестиційні компанії 1940 року». Фонду, створеному відтворювати концентрований індекс, потрібен дозвіл бути концентрованим, — і саме там цей дозвіл записано на папері.
Чому QQQM торгують
Фонд на Nasdaq-100 стискає довгий перелік рішень до одного рядка в портфелі. Склад і ваги беруться з опублікованої методології, а не з чиїхось переконань, тож власник купує результат роботи цієї методології. Для того, кому потрібен увесь біржовий технологічний блок без необхідності захищати погляд на окрему компанію, у цьому й полягає вся привабливість.
Тим самим пояснюється і наполегливість порівняння з QQQ. Коли два фонди заявляють своєю метою один індекс, виграти на прозорливості не може жоден, і суперечка згортається до трьох речей: витрат, механіки та власної адміністративної історії кожного. Корисне питання не в тому, який фонд інвестує краще, а в тому, яка оболонка менше втрачає дорогою.
Власники криптоактивів зазвичай приходять до QQQM з іншого боку — як до біржової ноги портфеля, друга нога якого лежить у блокчейні. Обидві реагують на ціну грошей, але не ділять жодного грошового потоку, і жоден проспект не зобов'язується підтримувати якусь кореляцію.
Один індекс, два проспекти
Те, що обидва фонди стежать за одним індексом, видно з єдиного документа. Доповнення від 30 квітня 2026 року змінює одразу обидва проспекти — датований 22 грудня 2025 року в QQQ і 19 грудня 2025 року в QQQM, — бо «Nasdaq, Inc., постачальник індексу Nasdaq-100, базового індексу фондів, оголосив про певні зміни методології базового індексу, які набирають чинності 1 травня 2026 року». Один постачальник, одне оголошення, два фонди виправлені разом.
Відрізняється оболонка. QQQ зареєстровано окремо й під власним іменем — Invesco QQQ Trust, Series 1, — а його проспект несе на собі шматок історії: «З моменту закриття ринку 19 грудня 2025 року фонд перекласифіковано у відкриту керуючу інвестиційну компанію». До того, зазначає той самий документ, він «працював як пайовий інвестиційний траст». Проспект QQQM описує серію зареєстрованого трасту. На що той самий тикер перетворюється на криптомайданчику — третє питання: з боку QQQ його розібрано в окремому матеріалі про цей тикер.
Де порівняння вирішується, показати простіше, ніж обговорювати. В обох стислих проспектах є розділ «Комісії та витрати фонду», і стоїть він на тому самому місці — одразу після інвестиційної мети. Тут він свідомо не переказаний цифрами: таблиця комісій подається заново, а число, надруковане в статті, старіє швидше за саму статтю. Відкрийте обидва документи на цьому заголовку — порівняння забирає хвилину й робиться за поточними цифрами.
Купівля будь-якого з двох — та сама дія. Проспект говорить прямо: «Окремі паї можуть купуватися та продаватися лише на вторинному ринку (тобто на національній фондовій біржі) через брокера або дилера за ринковою ціною». Паї створюються й погашаються за вартістю чистих активів лише з уповноваженими учасниками і лише великими блоками — оптовий механізм, до якого роздрібний покупець не дотягується. Отже, ціну купівлі задає біржовий стакан, а не власна оцінка портфеля фондом, і зазор, що відкривається між вартістю фонду та його котируванням, — постійна риса біржових фондів.
Що рухає QQQM
Оскільки фонд реплікує, а не відбирає, сили, що на нього діють, проходять через правила індексу. Квітневе доповнення 2026 року добре це показує. Воно переформульовує індекс як «100 найбільших вітчизняних і міжнародних нефінансових компаній із лістингом на американських біржах, афілійованих із Nasdaq, за ринковою капіталізацією», додає критерії допуску, побудовані на мінімальному середньоденному обсязі торгів за три місяці та на вимозі, щоб папір «торгувався щонайменше три повні календарні місяці», і описує зважування як модифіковане за капіталізацією, тобто таке, що «враховує ринкову вартість складових паперів з урахуванням певних обмежень на вагу».
З цієї фрази випадає одразу кілька драйверів. «Нефінансові» — правило, а не опис, тому новини цілої галузі доходять до фонду лише опосередковано. Місце лістингу — теж правило: компанія може ввійти до допустимого пулу або вийти з нього, просто змінивши біржу, за повністю незмінного бізнесу. А те, яка частка денного руху припадає на найбільші папери, визначається обмеженнями на вагу, а не самою лише капіталізацією.
Решта йде від власної механіки фонду: формулювання «щонайменше 90% сукупних активів» лишає йому дозволений люфт, комісії нараховуються безперервно, а котирування здатне відходити від вартості портфеля, коли базовий ринок тонкий. Методологія ж змінюється оголошенням: доповнення може змінити склад обов'язкових активів у день, не пов'язаний із чиєюсь звітністю.
Ризики та обмеження
Концентрацію дозволено самою конструкцією. Проспект фіксує фонд як недиверсифікований саме для того, щоб той міг відтворювати індекс, який сам по собі концентрований; власник успадковує цю форму, а не обирає її.
Документи старіють тихо. Проспект від 19 грудня 2025 року вже до 30 квітня 2026 року було змінено окремо поданим доповненням. Читання самого лише проспекту через місяці дає впевнену й застарілу картину; перевірка доповнень — частина читання, а не зайвий крок. Те саме стосується таблиці комісій, яка подається заново: порівняння, зроблене одного разу, було вірним одного разу.
Доступність обмежена біржею. Якщо окремі паї купуються та продаються лише на вторинному ринку через брокера або дилера, години, в які власник може діяти, — це години роботи біржі лістингу, і фонд їх не подовжує. Новина, що надійшла за зачиненої біржі, буде врахована в ціні при її відкритті.
Як самостійно перевірити дані про QQQM
Почніть зі стислого проспекту самого фонду: його подано до Комісії з цінних паперів і бірж від імені Invesco Exchange-Traded Fund Trust II і доступно через EDGAR. Читайте в тому порядку, в якому його надруковано: інвестиційна мета, далі комісії та витрати фонду, далі основні інвестиційні стратегії, далі основні ризики. Ці чотири розділи відповідають на питання про комісію, години та ризики словами самого фонду.
Далі шукайте те, що вийшло після. Доповнення подаються окремо від проспекту, який вони змінюють, і документ від 30 квітня 2026 року — саме той приклад, який варто тримати в голові: він змінив опис індексу одразу для двох фондів на Nasdaq-100, і жоден проспект при цьому не перевидавався. З боку QQQ зробіть те саме під його власним реєстрантом і порівнюйте однойменні розділи, а не чужі перекази. Invesco також публікує сторінку продукту — зручний шлях до поточних цифр, тоді як звітність лишається тим, що має силу.
Щодо торгівлі цим тикером на криптомайданчику — перевіряйте, а не припускайте: які тикери мають тут ринок — це перелік, який змінюється, і поява тикера в статті не доводить, що ринок для нього існує.
Підсумок
QQQM і QQQ заявляють одну мету проти одного індексу, і коли індекс змінюється, одне доповнення виправляє обидва. Отже, вибір між ними — це вибір оболонки, а не експозиції: дві реєстрації, два проспекти, дві таблиці комісій під однаковим заголовком на однаковому місці.
У будь-якому разі власник володіє політикою реплікації та комісією за її виконання. Прочитайте мету, прочитайте комісії, перевірте доповнення й пам'ятайте, що сплачена ціна — ринкова, а не власна оцінка портфеля фондом.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити акції CrowdStrike (CRWD): способи торгівлі, витрати і ризики
- Як купити акції Dell Technologies (DELL): способи торгівлі, витрати та ризики
- Як купити ETHA: комісії, години торгів і відмінності від Ethereum
- Ф'ючерси на Russell 2000: RTY та індекс, що перебудовується
- RARI після продажу Rarible: чим ще керують фонд і токен
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Стислий проспект Invesco NASDAQ 100 ETF (QQQM): мета, політика 90%, недиверсифікований статус (SEC EDGAR) www.sec.gov
[2] Стислий проспект Invesco QQQ Trust, Series 1 (QQQ): мета та перекласифікація в грудні 2025 року (SEC EDGAR) www.sec.gov
[3] Доповнення від 30 квітня 2026 року: змінює обидва проспекти через зміну методології Nasdaq-100 (SEC EDGAR) www.sec.gov