Той самий перелік компаній можна запакувати у два фонди з різним характером, і RSP — той, що викидає розмір компанії з розрахунку. Скорочений проспект Invesco стискає всю конструкцію до однієї фрази про те, що відбувається чотири рази на рік, а решта випливає з неї: на що фонд відгукується, як часто він торгує і в чому все одно може виявитися сконцентрованим.
Що таке Invesco S&P 500 Equal Weight ETF (RSP)?
RSP — індексний фонд, допущений до торгів на NYSE Arca, і мета в проспекті сформульована одним рядком: фонд прагне відтворювати інвестиційні результати індексу S&P 500 Equal Weight до вирахування комісій і витрат. У цій фразі названо два індекси, і розвести їх — більша частина роботи. Сам S&P 500 проспект називає батьківським індексом, створеним, щоб вимірювати динаміку акцій більших компаній США; той індекс, який RSP насправді відстежує, описано як рівнозважену версію батьківського. Перелік один і той самий. Арифметика, накладена на нього, — ні.
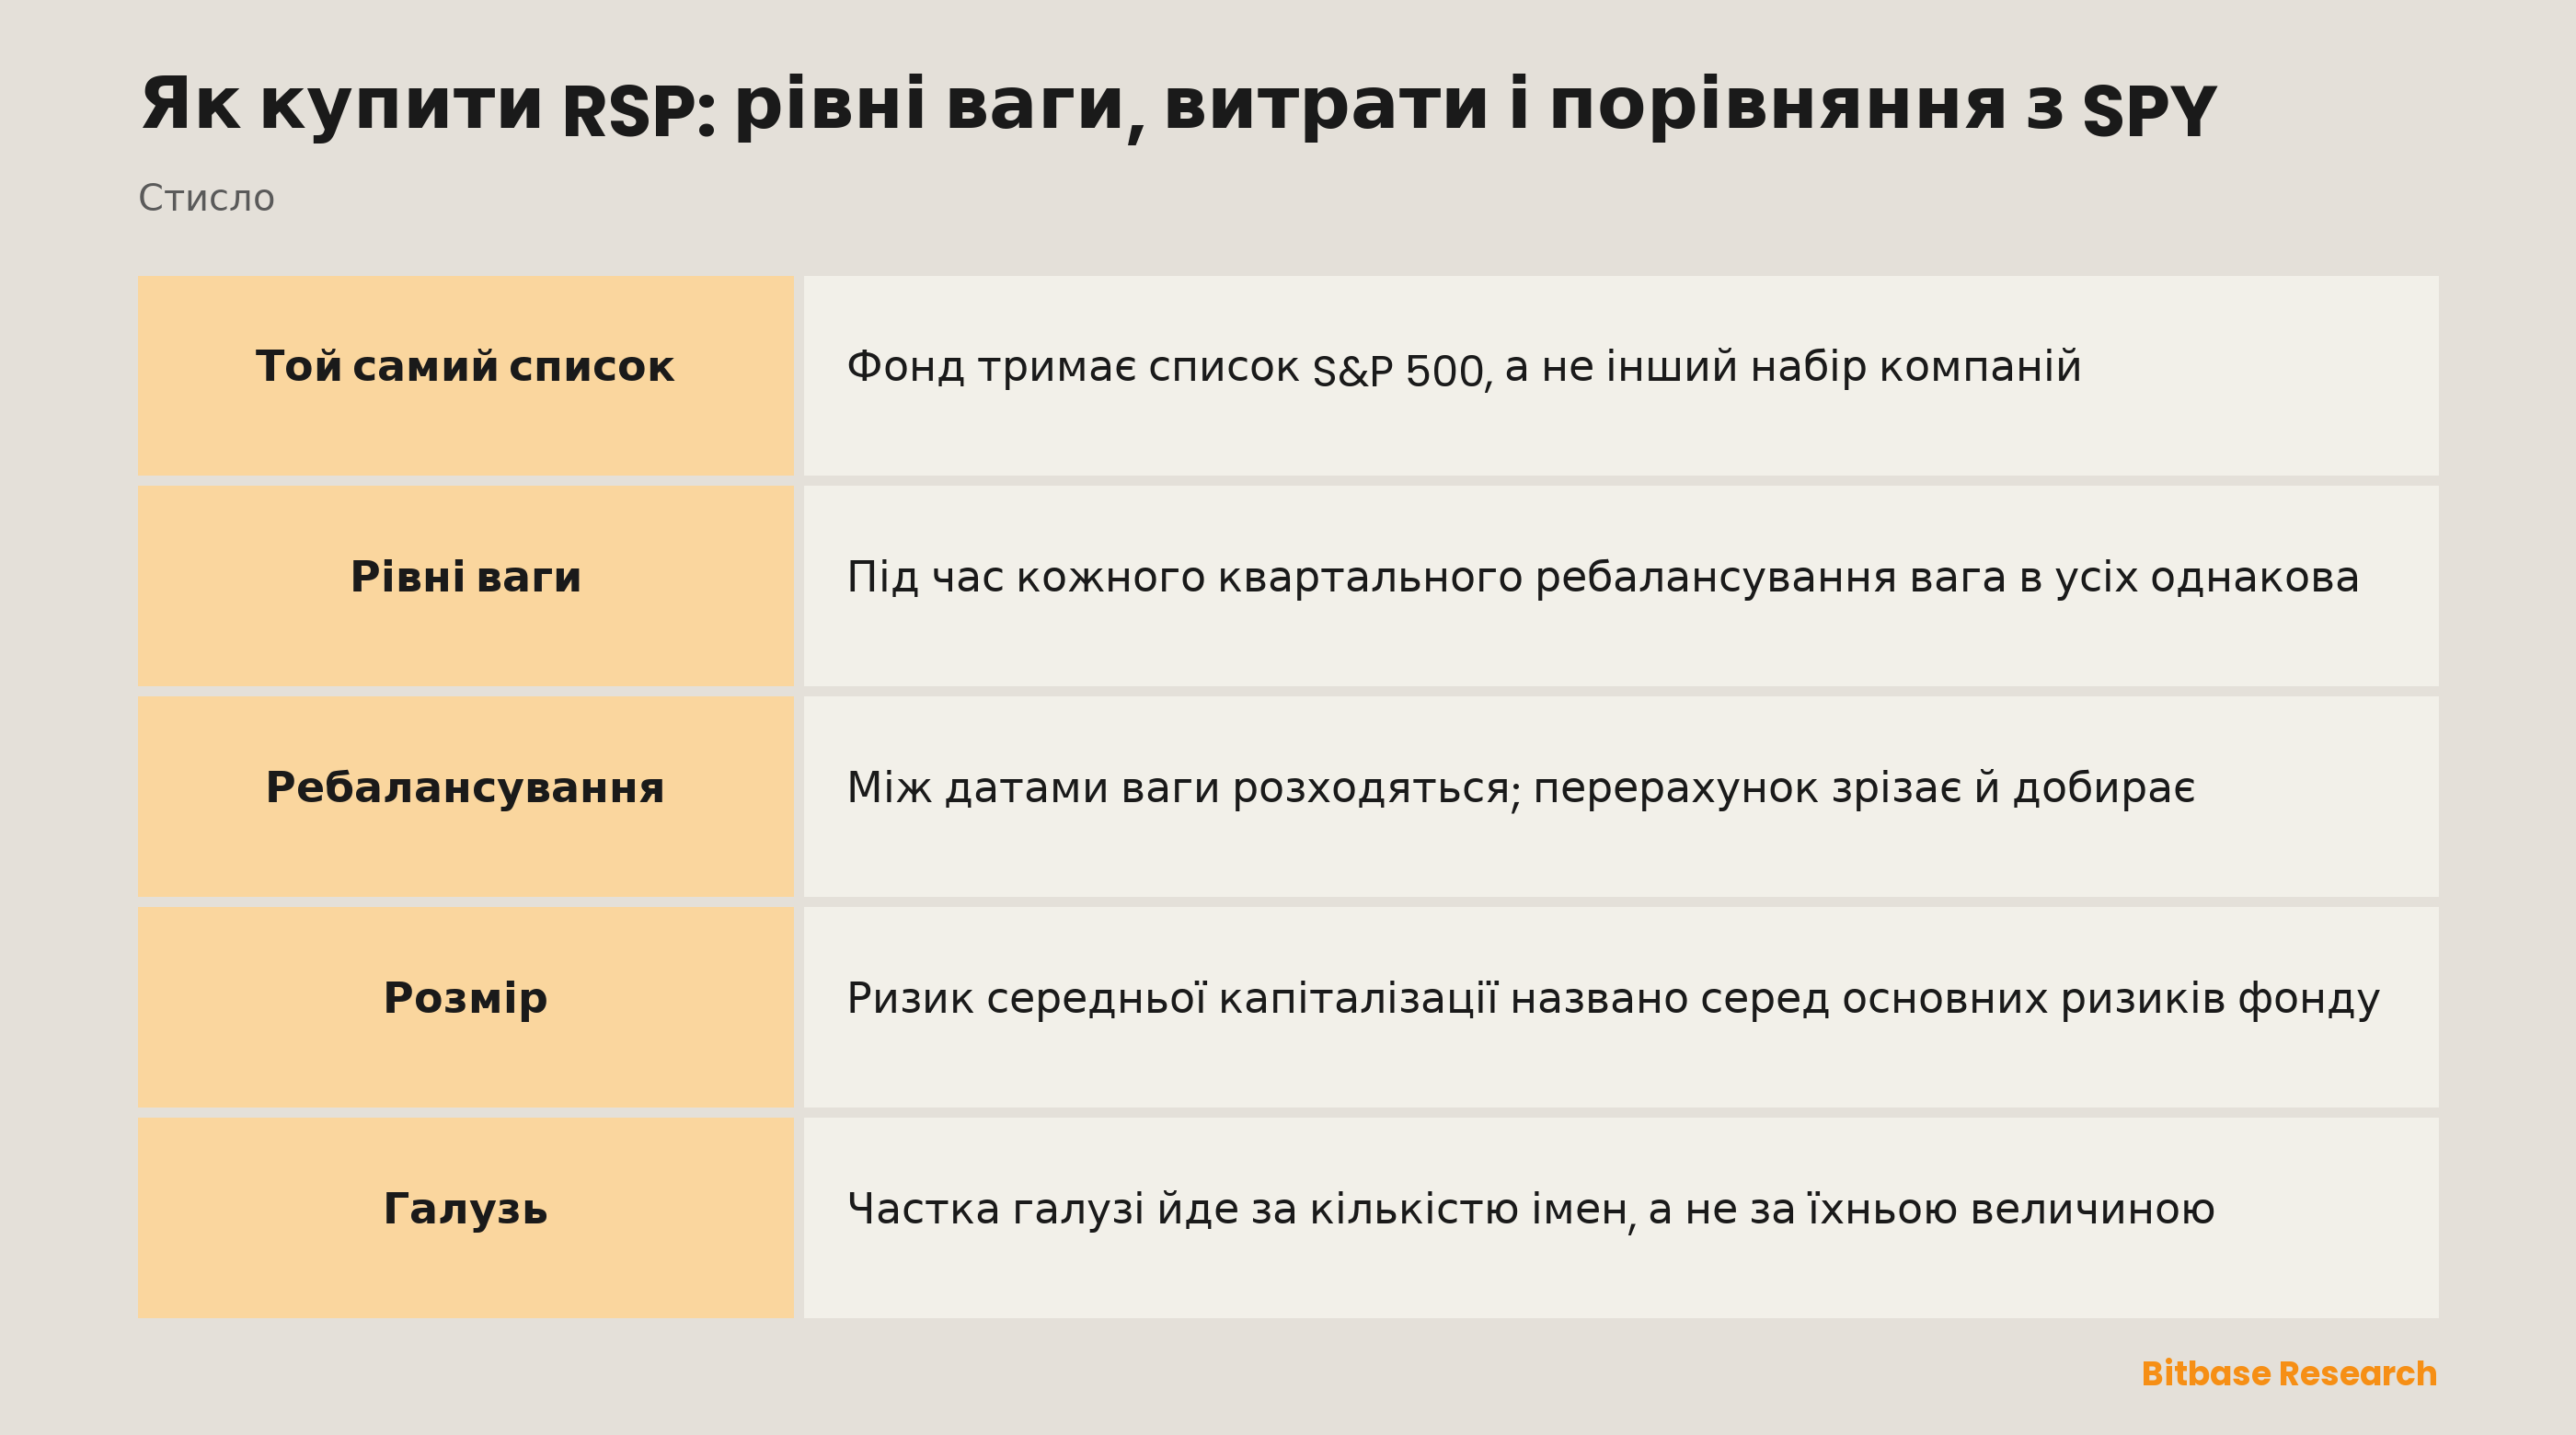
Ця арифметика виписана, а не мається на увазі. Рівне зважування, каже проспект, означає ось що: на відміну від батьківського індексу, який використовує методику зважування за ринковою капіталізацією у вільному обігу, базовий індекс присвоює кожному складнику однакову вагу під час кожного квартального ребалансування. Зважування за капіталізацією дозволяє розміру компанії вирішувати, скільки її опиниться в руках у власника. Рівне зважування це рішення видаляє і ставить на його місце власне правило, яке застосовується за календарем, а не безперервно.
Фонд не наближається до індексу, а тримає його цілком: він застосовує методику повної реплікації, тобто зазвичай вкладається в усі папери, що складають базовий індекс, пропорційно до їхніх ваг у ньому. Саме правило належить не йому: проспект називає S&P Dow Jones Indices провайдером індексу, який його укладає, підтримує та розраховує. Invesco керує фондом, але не пише того, чому фонд підкоряється.
Навіщо торгують RSP
Фонд, зважений за капіталізацією, відповідає на одне питання: що зробили найбільші публічні компанії. Рівне зважування ставить вужче: що зробив типовий учасник того самого переліку. Коли під час перерахунку кожен папір несе однакову вагу, гігант і просто велика компанія важать рівно стільки ж. До того ж застосовувати таке правило до великого кошика за розкладом — це робота, і той, хто хоче мати правило, не виконуючи його, купує виконання, а не ідею.
Це перетворює пару на вимірювальний прилад, а не лише на позицію. Зіставлення SPY і RSP виходить незвично чистим: компанії під обома ті самі, тож розрив між ними говорить про широту ринку і нічого не говорить про добір паперів — жоден із фондів нічого не добирав. Одне застереження: траст, що стоїть за SPY, — це пайовий інвестиційний траст, а RSP — фонд відкритого типу, тож їх розділяють дві змінні, і зважування лише гучніша з них.
Шляхи всередину і той, хто ребалансує замість вас
Купівля RSP через будь-якого брокера з доступом до NYSE Arca робить покупця акціонером фонду, а компанії тримає фонд. Між власником і бізнесами стоїть одна оболонка, і всередині неї квартальний перерахунок — чужий операційний клопіт.
Зібрати ту саму експозицію руками — саме той шлях, що показує ціну оболонки. Кожен папір доведеться купувати окремо, а потім повертати до рівної ваги за розкладом індексу, з усіма угодами та обліком, які за цим стоять. Експозиція відтворювана. Продукт — це обслуговування.
Деривативи, виписані на S&P 500, виглядають як коротший шлях і приводять не туди. Контракт на батьківський індекс відстежує версію, зважену за капіталізацією у вільному обігу, тобто рівного зважування він не дає зовсім — саме схему ваг він і лишає позаду.
Токенізована оболонка — ще одна форма. Її випускає третя сторона, а не керуюча компанія, тож забезпечення, допуск, обробка дивідендів і торгові сесії пишуться тоді цим емітентом, а не Invesco. Які тикери майданчик несе в такому вигляді, публікується, а не вгадується: на Bitbase це показує перелік токенізованих акцій та ETF. Безстроковий контракт стоїть ще далі: він не тримає жодної частки чого б то не було, вартість його утримання — фандинг, і він може бути ліквідований.
Що рухає RSP
Перерахунок призначений заздалегідь, а не спровокований. Ваги рівні в момент кожного квартального ребалансування і в жоден інший; між цими датами ціни рухаються, і рівність розпадається. Відновити її означає підрізати те, що зросло відносно решти від минулого перерахунку, і докупити відстале. Такі угоди породжуються календарем і арифметикою й відбуваються в тихі дні так само, як і в гучні.
Тут відображається широта, а не лідерство. У фонді, зваженому за капіталізацією, кілька дуже великих паперів здатні тягнути весь індекс, поки більшість переліку стоїть на місці. Рівне зважування цього не дозволяє: рух, замкнений у найбільших іменах, розбавляється до спільної ваги, а рух, розтягнутий по всьому переліку, приходить на повну силу.
Розмір сягає нижче, ніж підказує батьківський індекс. Серед основних ризиків фонду проспект перелічує ризик компаній середньої капіталізації та попереджає, що вкладення в папери таких компаній зазвичай пов'язані з більшим ризиком, ніж вкладення в папери більших і усталеніших, — і це в документі фонду, чий батьківський індекс вимірює акції більших компаній США. Рівне зважування і є причиною, чому обидві фрази вживаються в одному документі: щойно розмір перестає задавати вагу, найдрібніші учасники переліку великих компаній несуть у фонді стільки ж, скільки найбільші.
Вага галузі йде за кількістю імен. Проспект попереджає, що базовий індекс, дотримуючись своєї методики, час від часу може виявитися значною мірою сконцентрованим у паперах емітентів однієї галузі або групи галузей, а фонд концентрується лише тією мірою, якою таку концентрацію відображає сам індекс. Концентрацію в окремих компаніях знято; галузеву — ні, і спосіб її виникнення змінюється: частка галузі у фонді йде за тим, скільки імен до неї належить, а не за тим, наскільки ці імена великі. Включення до батьківського індексу та виключення з нього приходять тим самим каналом, і фонд, що реплікує, їх виконує, а не оцінює.
Ризики та обмеження
Інвестиційні ризики RSP, які варто прочитати першими, вписані в конструкцію, а не в ринок. Почати з концентрації: вона змістилася, а не зникла — рівне зважування обіцяє лише, що жодна компанія не домінує, а галузеве розкриття прямо каже, що індекс усе ще може сильно нахилитися до однієї групи емітентів.
Залежність від індексу повна. Проспект прямий: на відміну від багатьох інвестиційних компаній, фонд не застосовує стратегії, спрямованої на дохідність вищу за його базовий індекс. Немає права пропустити папір і немає механізму взяти більше того, що йде краще.
Оборот — витрата, закладена в саму конструкцію. Портфель, який за розкладом повертається до рівних ваг, торгує частіше за той, що дає вагам пливти, а коефіцієнт оборотності портфеля за останній фінансовий рік фонд наводить в однойменному розділі проспекту. Цей показник перераховується щороку — саме тому його слід читати, а не запам'ятовувати.
Неточність відстеження закладена в будову. Дохідність фонду може не збігтися з дохідністю базового індексу з низки причин, і перша з них — операційні витрати, яких в індексу немає. Наскільки далеко розходиться результат, показує похибка відстеження, і це інший вимір, ніж премія чи дисконт, з якими пай переходить з рук у руки конкретного дня.
Біржова ціна і власна оцінка фонду — два різні числа. Паї торгуються на біржі за цінами, що дорівнюють останній розрахованій вартості чистих активів фонду, вищими або нижчими за неї, а механізм, який зазвичай їх зближує, вузький: лише авторизовані учасники можуть проводити операції випуску та погашення напряму з фондом.
Оболонки мають власні ризики. Токен залежить від емітента, який не є ані Invesco, ані біржею, і від умов, що їх цей емітент пише і може переписати; безстроковий контракт не тримає жодного паю фонду і може бути закритий ліквідацією. Ні те, ні інше не змінює того, що роблять компанії, але і те, і інше змінює те, що у вас на руках.
Як самому перевірити інформацію про RSP
Починайте зі звітності, а не зі сторінки з даними. Скорочений проспект відкритий на EDGAR, і саме він джерело кожної наведеної тут цитати: мети, фрази про рівне зважування, формулювання про повну реплікацію, політики концентрації та заголовків ризиків.
Комісія RSP живе в тому самому документі — у розділі про комісії та витрати фонду, всередині таблиці річних операційних витрат, у рядках винагороди за управління, інших витрат і підсумкових річних операційних витрат. Порівняти вартість двох фондів означає відкрити обидва проспекти й прочитати в кожному той самий рядок; це не те саме, що зіставити дві цифри, переписані з сайта-порівняння: у звітності є дата, і саме дата вирішує, чи цифра ще правдива. Сторінка продукту Invesco за цим тикером теж датована.
Години торгів RSP належать майданчику лістингу, а не фонду: паї котируються, поки NYSE Arca відкрита, і перестають котируватися, коли вона зачиняється, тоді як вартість чистих активів розраховується за графіком, описаним у документах, — тобто сесія та оцінка не одна й та сама подія. Будь-яка оболонка, що посилається на тикер, живе за календарем свого емітента.
По правила, яким підкоряється фонд, ідіть на бік індексу. Проспект називає S&P Dow Jones Indices тим, хто базовий індекс укладає, підтримує та розраховує, тож питання про те, що входить до фонду і коли ваги повертаються до рівних, вирішує провайдер індексу, а не матеріали Invesco.
Зі SPY зробіть те саме з іншого боку порівняння. Його проспект зазначає, що траст є пайовим інвестиційним трастом, організованим у США, і що траст не управляється активно, — а це вже інша правова конструкція, ще до будь-якої суперечки про ваги.
Підсумок
Купити RSP означає купити одне правило, накладене на знайомий перелік: ті самі компанії, що й у S&P 500, кожна з однаковою вагою під час кожного квартального ребалансування. Тому в ціні проявляється широта там, де у фонді, зваженому за капіталізацією, проявлялося б лідерство; галузева експозиція йде за тим, скільки імен зібрано в групі, а не за їхньою величиною; а портфель торгує за календарем, бо цього вимагає правило.
Отже, першим вирішується не питання, чи рівне зважування краще, а питання, чи це та експозиція, яка читає перелік цілком, — і звідки її прочитано: з проспекту чи з чийогось переказу.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити ETHA: комісії, години торгів і відмінності від Ethereum
- Як купити IBIT: комісія, години торгів і відмінності від біткоїна
- Як купити акції Intercontinental Exchange (ICE): способи торгівлі, витрати та ризики
- Як торгувати SHOP: канадська компанія Shopify на Nasdaq
- Yield Basis: пояснення механізму
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Скорочений проспект Invesco S&P 500 Equal Weight ETF: мета, рівні ваги, реплікація, концентрація та ризики (SEC EDGAR) www.sec.gov
[2] Проспект SPDR S&P 500 ETF Trust: структура пайового інвестиційного трасту та лістинг (SEC EDGAR) www.sec.gov
[3] Сторінка продукту Invesco щодо RSP: датовані показники, яких немає в проспекті www.invesco.com