Він відкидає кожну компанію, яка не платила дивіденди десять років поспіль, і лише потім ранжує тих, хто вцілів, за чотирма фінансовими коефіцієнтами. Ці правила належать індексу Dow Jones U.S. Dividend 100, а SCHD — біржовий фонд Schwab, збудований для його відстеження. На Bitbase ті самі чотири літери ведуть в інше місце: до Robinhood Classic Stock Token, де поводження з дивідендами, години торгів і права задані умовами емітента, а не проспектом фонду. Розрізнити ці два документи — перше завдання цієї сторінки; покласти правила індексу поруч із правилами QQQ — друге.
Що таке Schwab U.S. Dividend Equity ETF (SCHD)
Скорочений проспект, поданий Schwab Strategic Trust до Комісії з цінних паперів США 27 лютого 2026 року, формулює мету одним реченням: «Мета фонду — відстежувати якомога точніше, до вирахування комісій і витрат, повну дохідність індексу Dow Jones U.S. Dividend 100». Тож майже все, чим цей фонд вирізняється, є властивістю індексу, а не рішенням, ухваленим у Schwab.
Той самий документ описує індекс як «створений, щоб вимірювати динаміку високодивідендних акцій американських компаній з історією послідовних виплат, відібраних за фундаментальною міцністю відносно аналогів на основі фінансових коефіцієнтів». Усередині цієї фрази сховано три окремі тести, і вони спрацьовують послідовно.
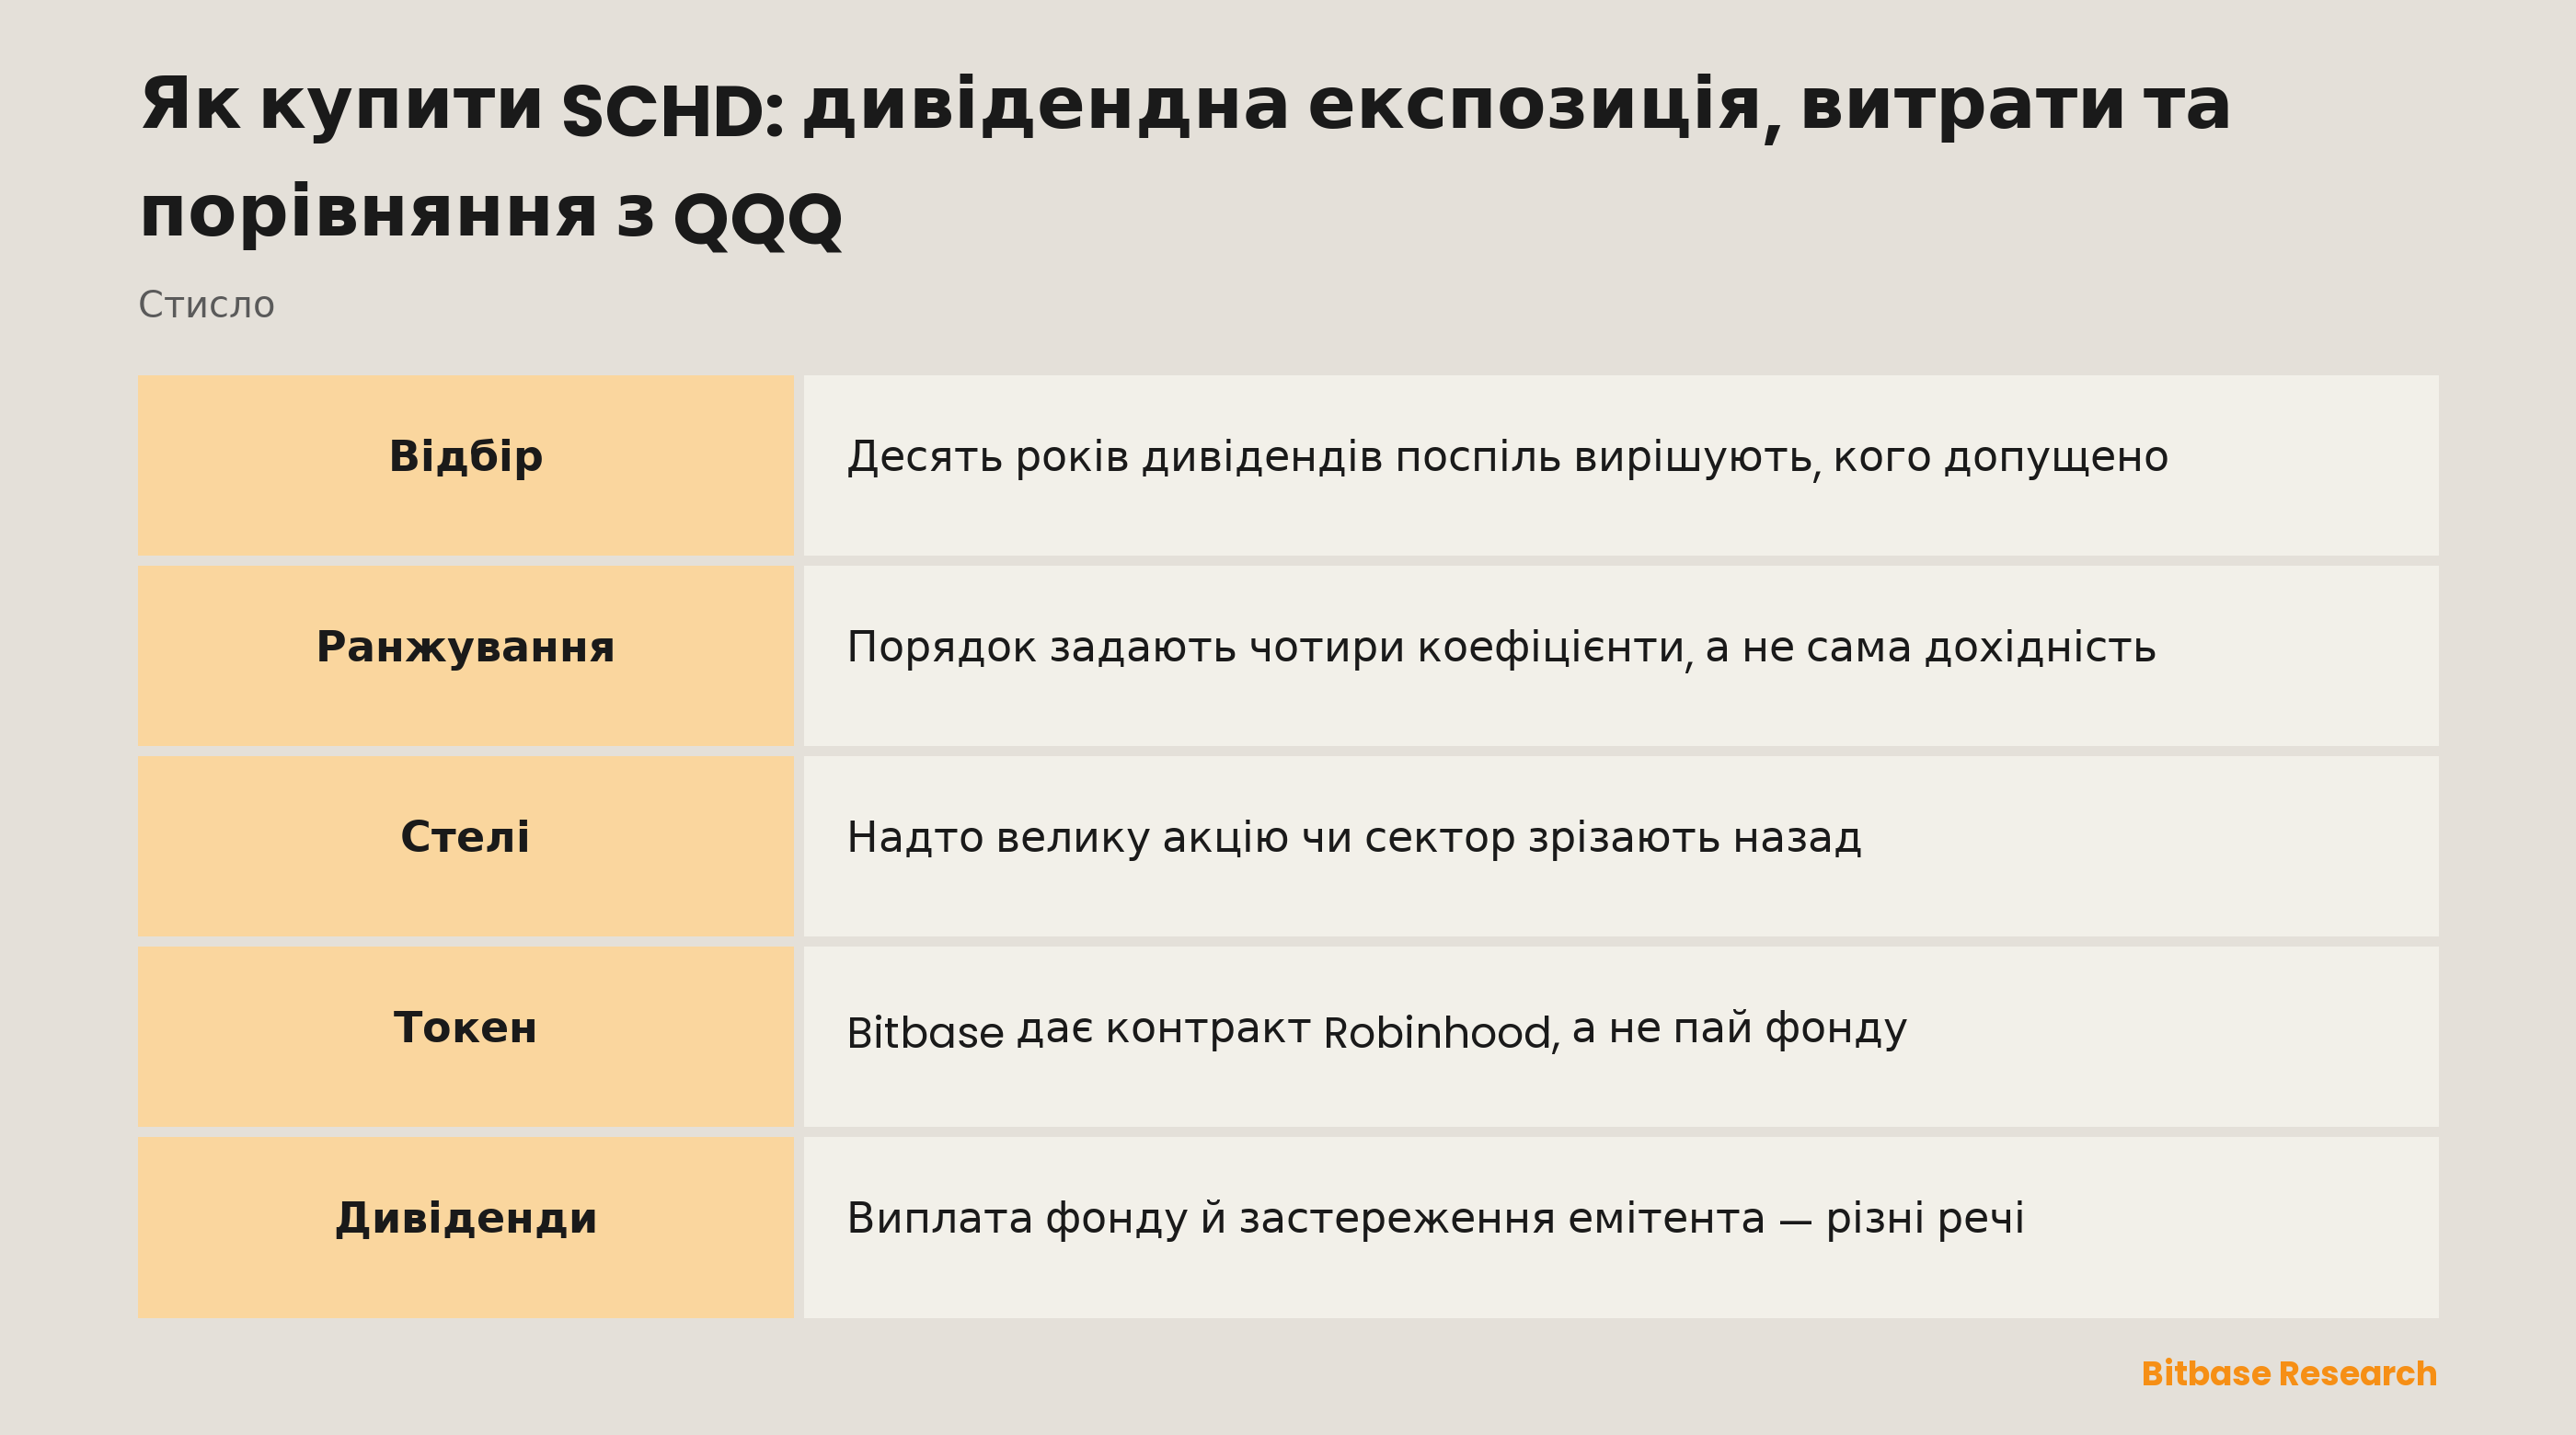
Першим іде тест на історію. Придатні до індексу акції «мають мати щонайменше 10 послідовних років дивідендних виплат», а також долати поріг капіталізації у вільному обігу та мінімальні критерії ліквідності. Компанія, яка почала платити торік, кандидатом не є, хоч би якою щедрою була виплата.
Далі йде ранжування. Усе, що вціліло, оцінюють «за чотирма фундаментальними характеристиками: грошовий потік до сукупного боргу, рентабельність власного капіталу, дивідендна дохідність і п'ятирічний темп зростання дивіденду». Дохідність — лише один вхід із чотирьох; решта три вимірюють міцність балансу та зростання самої виплати. Саме ця комбінація відрізняє індекс від списку, впорядкованого за однією тільки дохідністю.
Наостанок результат перекроюють. Ваги йдуть за «модифікованим підходом зважування за капіталізацією», після чого вступають дві стелі: жодна акція не може займати понад 4% індексу, а жоден сектор у визначенні провайдера індексу — понад 25%, і те, і те «у вимірі на момент побудови, перегляду складу та ребалансування». Склад «переглядають щороку та ребалансують щокварталу».
Далі фонд зобов'язується йти слідом, хоч і не бездоганно. Його заявлена політика — за звичайних обставин «інвестувати щонайменше 90% чистих активів у ці акції». Його паї переходять із рук у руки, як у будь-якого біржового фонду: окремі паї «можна купити і продати лише на вторинному ринку, тобто на національній фондовій біржі», тож потрібен брокерський рахунок із доступом на цю біржу, а не рахунок у самій компанії з управління.
Чому SCHD торгують
Приваблює відбір, який проводить і оприлюднює хтось інший. З'ясувати, у яких компаній тривка історія виплат і які з них виглядають фінансово міцними, — це праця; індекс робить її за сталим календарем, а фонд переписує відповідь.
Другий доказ — ті самі дві стелі, і його легко проминути. Звичайний індекс, зважений за капіталізацією, дає найбільшим учасникам рости без межі, а цей на кожному плановому перегляді зрізає все понад 4% і будь-який сектор понад 25%. Портфель, що виходить, навмисно рівніший за ринок, з якого його взято.
Це ж і чесний спосіб покласти його поруч із QQQ. Ці два фонди різняться не ступенем — вони відбирають за різним. Фонд Invesco відстежує Nasdaq-100, який його спонсор описує як 100 найбільших нефінансових компаній, що торгуються на Nasdaq, тож належність там іде за розміром і майданчиком лістингу. Індекс SCHD починається з десятиліття дивідендних виплат і на компанію, яка цього тесту не пройшла, просто не дивиться. Порівняння їхніх дохідностей відповідає на значно вужче питання, ніж порівняння їхніх правил.
Де закінчується проспект і починаються умови емітента
Усе сказане вище взято зі звітності фонду. Те, що Bitbase розміщує під цими літерами, підпорядковане іншому документу, написаному іншою компанією.
Сторінка котирувань називає інструмент Schwab US Dividend Equity ETF і позначає його як Robinhood Token, і саме ця позначка вирішує, що опиниться в покупця. Європейський сайт Robinhood визначає продукт прямо: Classic Stock Tokens — це «деривативні контракти між вами та Robinhood», оцінені за цінами базових паперів, «без надання прав на них». Базові активи «належать Robinhood і зберігаються в установі з ліцензією США», а токени «не дають жодних прав на базові акції чи ETP». Емітент — Robinhood Europe, UAB під наглядом Банку Литви, а торгове вікно відкрите з понеділка 02:00 CET до суботи 02:00 CET.
Дивідендам потрібен окремий абзац: уся передумова цього фонду — дивіденди, а дві різні речі тут дуже легко злити в одну.
На рівні фонду проспект обережний у власних формулюваннях ризику: «Якщо акції, якими володіє фонд, зменшать або припинять виплату дивідендів, здатність фонду генерувати дохід може постраждати». Скільки саме й як часто виплачує сам фонд — на це відповідають документи фонду, а не будь-яка сторінка котирувань.
На рівні токена механізм договірний і належить емітентові. Robinhood пише: «якщо базова акція чи ETP виплачує дивіденд, Robinhood передасть відповідну суму правомочним держателям… грошима». Це платіж контрагента за договором, а не розподіл, отриманий власником паїв фонду, і те саме джерело каже, що токени не дають прав на базовий актив. Хто вважається правомочним, коли надходить сума і як її трактує податок — питання до умов емітента. Прочитайте той розділ, а не припускайте, що він повторює фонд: жоден документ не кладе ці два шари поруч.
Скільки поверхонь має тикер на майданчику — властивість майданчика, а не фонду; поточну відповідь несе перелік токенізованих інструментів.
Що рухає SCHD
Тут дивідендна політика — індексна новина, чого не скажеш про інші фонди. Компанія, яка врізала або призупинила виплату, ламає тест на допуск, і індекс вилучає її на найближчому плановому перегляді, хоч би що робила її ціна. Подія, яка у зваженому за капіталізацією фонді була б просто поганою новиною, тут є зміною складу.
Тому основну роботу робить календар. Склад переглядають раз на рік, ваги переустановлюють щокварталу, тож портфель змінюється у оприлюднені дати, а не слідом за заголовками; компанії, куплені й продані того дня, нічим цього не спричинили.
Стелі працюють проти ралі. Позиція, що пробила ліміт на окремий папір, зрізається на наступному ребалансуванні, а надлишок розходиться по решті; сектор, що вийшов за власний ліміт, дістає ту саму поправку поверхом вище. Ринок, який тягне жменька дуже великих імен, залишить цей індекс позаду за побудовою — це вибір конструкції, а не провал виконання.
Один вхід змінюється безперервно. Дивідендна дохідність — одна з чотирьох характеристик ранжування, а дохідність є відношенням із ціною акції у знаменнику. Ціни рухаються щодня, тоді як ранжування перераховують лише за графіком перегляду, тому список фонду завжди є знімком, зробленим на минулому перегляді складу.
Секторна експозиція успадкована, а не обрана. Проспект зобов'язує фонд «концентрувати вкладення у певній галузі, групі галузей чи секторі приблизно тією ж мірою, якою сконцентрований індекс».
Ризики та обмеження
Відбір — не обіцянка. Проспект називає Investment Style Risk без пом'якшень: фонд «може відставати від фондів, які не обмежують вкладення дивідендними акціями». Десятирічна історія виплат описує минуле й нікого ні до чого не зобов'язує. Поруч перелічено ризик концентрації, ризик похибки відстеження та кореляції, а також ризик біржової торгівлі.
Стелі зв'язують у моменти, а не безперервно. Вони застосовуються «на момент побудови, перегляду складу та ребалансування», тож ваги можуть виходити за них у проміжку, і нічого при цьому не зламалося.
Фонд — не індекс. Та політика у 90% за задумом лишає зазор, а проспект окремо попереджає, що ціна і вартість чистих активів здатні розійтися: «бувають періоди, коли ринкова ціна та ВЧА розходяться значно». Це і є відстань між ціною фонду та його ВЧА, і розширюється вона саме тоді, коли на ринках безлад.
Токен додає шар ризику, про який не говорить жоден документ фонду. Це вимога до контрагента, і найважливіші умови — правомочність, дивідендне застереження, торгове вікно, обробка корпоративних дій — пише і переписує саме він. Календарі теж не збігаються: контракт, що зупиняється лише на вихідні, котирується далі, поки біржа за фондом зачинена, тож усе, що сталося у цьому проміжку, оцінюється без котирування фонду для звірки.
Як самому перевірити інформацію про SCHD
Почніть зі звітності: вона безкоштовна, а все інше — її переказ. Повнотекстовий пошук EDGAR знаходить документ за точною юридичною назвою фонду; цитований тут — скорочений проспект за формою 497K, поданий Schwab Strategic Trust і датований 27 лютого 2026 року.
Витрати там само, у таблиці. Розділ комісій іде під заголовками «Shareholder Fees» і «Annual Fund Operating Expenses», а коефіцієнт витрат — рядок у другій із них. Читати його там краще з однієї причини: таблицю перевидають із кожною подачею проспекту, тож цифра приходить із датою. Проспект також відсилає до сайту компанії з управління по повний проспект, документ додаткової інформації та звіти для пайовиків.
В індексу свій паперовий слід. Проспект віддає визначення сектора «провайдеру індексу» — сигнал, що правила складу оприлюднені в іншому місці й переписувати їх компанія з управління не має права.
З токеном усе це не перетинається. Європейські сторінки Robinhood — єдине місце, де викладено його визначення, його платіжне застереження та правила допуску. На Bitbase сторінка котирувань цього тикера несе ціну, а надрукована на ній назва інструмента називає емітента. Заголовок, який емітента не називає, описує не той об'єкт, про який ви думаєте.
Підсумок
Купити SCHD означає купити набір правил. Десять безперервних років дивідендів вирішують, кого допущено, чотири коефіцієнти вирішують ранжування, дві стелі вирішують форму, а оприлюднений календар вирішує, коли щось із цього зміниться.
На Bitbase ті самі літери ведуть до Robinhood Classic Stock Token: контракту, оціненого за ціною фонду, а не частки в ньому, з власними годинами та власним дивідендним застереженням. Проспект ніколи не опише цей контракт, а умови емітента ніколи не опишуть фонд. З'ясуйте, який із них керує тим, що ви тримаєте, перш ніж відправити ордер.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити ETHA: комісії, години торгів і відмінності від Ethereum
- Як купити IBIT: комісія, години торгів і відмінності від біткоїна
- Як купити акції Intercontinental Exchange (ICE): способи торгівлі, витрати та ризики
- Як торгувати фондовими індексами, не володіючи індексом
- Порівняння фіатних платіжних рейок: банківський переказ, картка, ACH і SEPA
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Скорочений проспект Schwab U.S. Dividend Equity ETF, форма 497K, 27 лютого 2026 року (SEC EDGAR) www.sec.gov
[2] Robinhood Europe: що таке Classic Stock Token, кому належить базовий актив, години та дивіденди robinhood.com
[3] Invesco QQQ: індекс Nasdaq-100 і як визначається його склад www.invesco.com