Її виручка міряється лічильником, а не підпискою. У звітності Snowflake сказано, що платформа надається через «клієнтоорієнтовану бізнес-модель на основі споживання», а виручка визнається «у міру того, як клієнти споживають обчислення, зберігання та передавання даних», — тож підписаний контракт і визнаний долар рознесені тут далі, ніж у постачальника, який продає робочі місця. Далі — що компанія продає, чому саме лічильник вирішує, яке розкриття варто читати, і чим акція на NYSE відрізняється від токена Ondo на Bitbase та від безстрокового контракту з маржею у стейблкоїні.
Що таке Snowflake (SNOW)
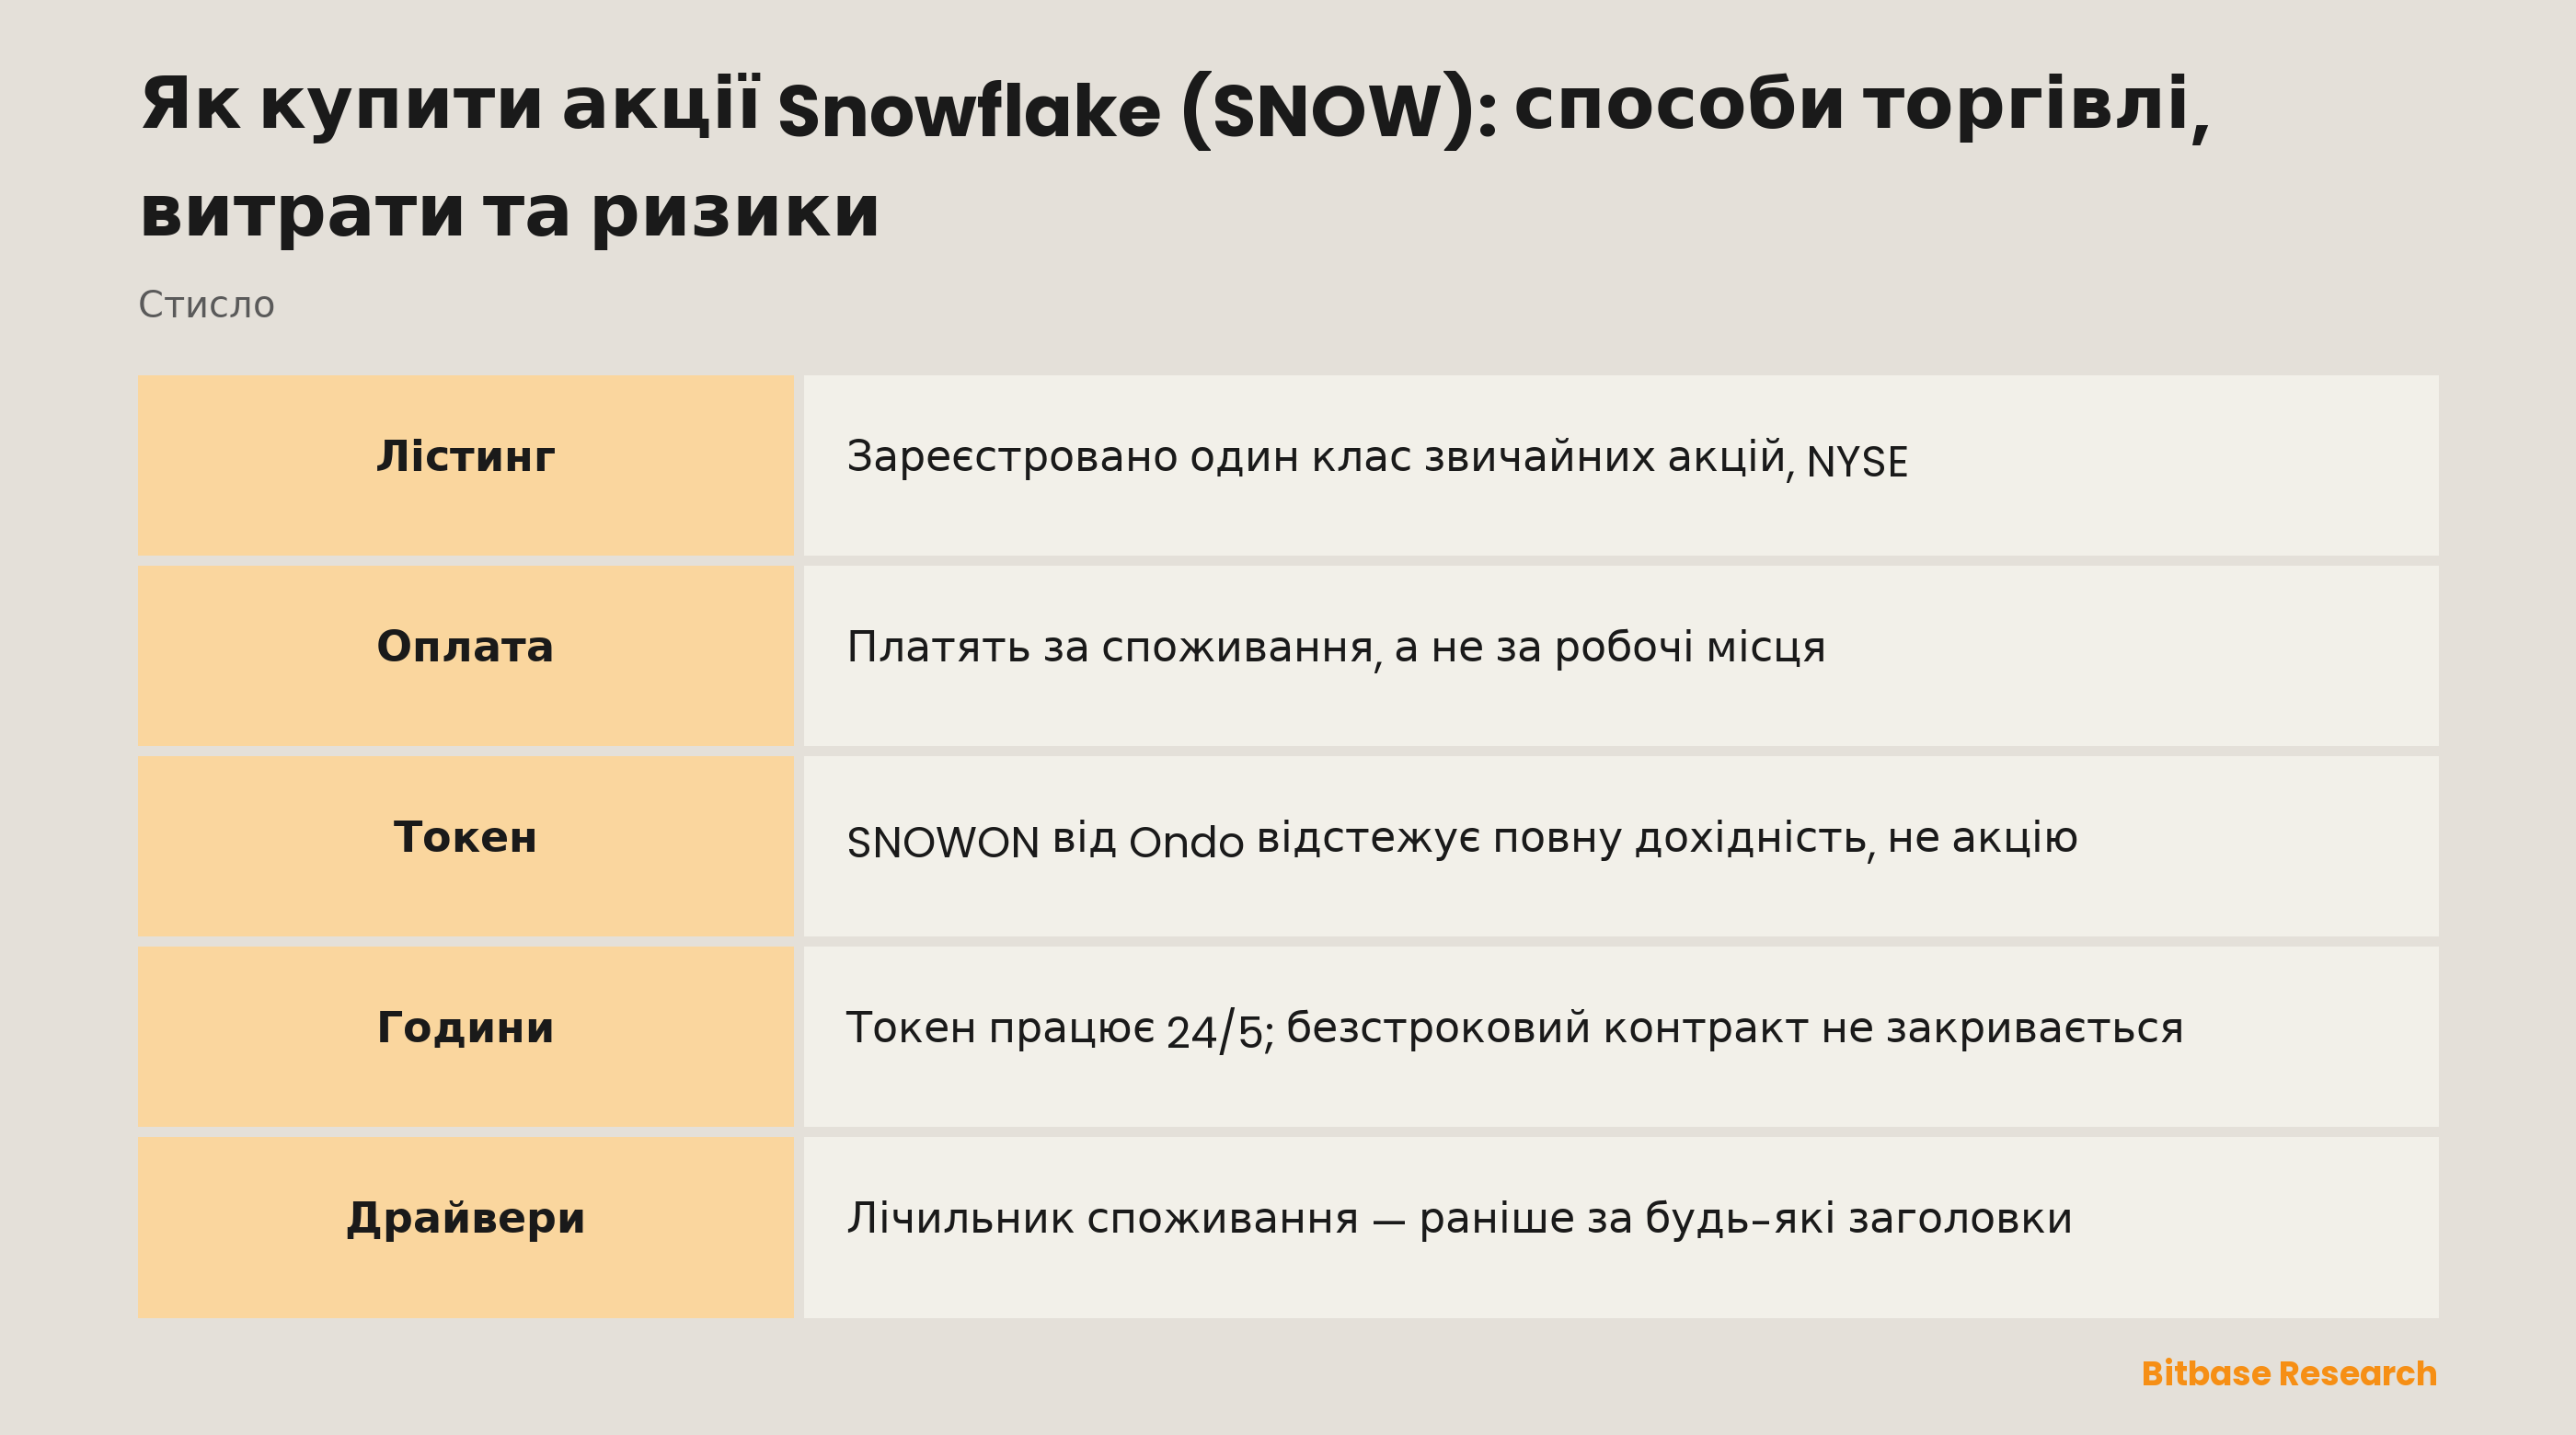
Snowflake Inc. зареєстрована у штаті Делавер, і на обкладинці річного звіту за розділом 12(b) заявлено рівно один папір: звичайні акції, що торгуються під тикером SNOW на Нью-Йоркській фондовій біржі. Більшість софтверних компаній, до яких цей тикер зазвичай долучають, має лістинг на Nasdaq.
Свою платформу компанія називає «інноваційною технологією, що живить AI Data Cloud і дозволяє клієнтам звести дані в одне достовірне джерело». Але для того, хто оцінює акцію, важчою є інша фраза з того ж розділу: «Ми надаємо нашу платформу через клієнтоорієнтовану бізнес-модель на основі споживання».
Звітний календар тут теж власний. Фінансовий рік завершується 31 січня, тому звіт із позначкою «2026 фінансовий рік» закриває період, що скінчився 31 січня 2026 року, — і це ніколи не той самий відрізок часу, що в компанії з грудневим закриттям.
Ще одна деталь обкладинки варта другого погляду. У звітах за 2024 та 2025 фінансові роки заявлено «звичайні акції класу A», у звіті за 2026-й — просто «звичайні акції», за цілком однакових тикера й біржі. Позначка класу зникла із зареєстрованого папера десь між цими поданнями: на графіку такого не побачиш, на обкладинці — одразу.
Навіщо торгують SNOW
Позиція в SNOW — це позиція на споживання, і звітність описує механіку напрочуд прямо. Клієнти «обирають споживання платформи або за договорами на обсяг, у яких зобов'язуються вибрати певний обсяг споживання за узгодженими цінами, або за договорами за фактом використання». За договорами на обсяг, «з яких компанія отримує більшу частину виручки, рахунки клієнтам виставляються, як правило, на рік наперед».
Між цими двома фразами відкривається щілина, якої не буває в постачальника з поштучною підпискою: гроші приходять на початку строку, а виручка — лише в міру використання платформи. Усередині щілини лежить зобов'язання, яке клієнт може й не витратити, і договори часто це пробачають: «У багатьох випадках клієнтські договори дозволяють перенести невикористаний обсяг у наступне замовлення, зазвичай при купівлі додаткового обсягу».
Сам лічильник докладний, і кожну шкалу розписано. «Для обчислювальних ресурсів споживання визначається типом використаного ресурсу та тривалістю використання, а для деяких функцій — обсягом оброблених даних». Зберігання рахується за «середньою кількістю терабайтів на місяць», передавання даних — за «кількістю переданих терабайтів, обраним хмарним провайдером і регіоном».
Докладність працює в обидва боки: перенесене на платформу навантаження піднімає рахунок без перегляду договору, а переписаний запит, що читає менше даних, так само тихо його опускає.
Акція, трекер повної дохідності та платіж фандингу
На Bitbase цей тикер веде на сторінку із заголовком Snowflake (Ondo Tokenized Stock) (SNOWON), і названий там емітент визначає, чим інструмент є.
Документація Ondo відмовляється від зручного скорочення: «Один токен не обов'язково представляє вартість однієї акції, і ціна токена не завжди збігається з ціною базового активу». Відстежується повна дохідність: дивіденди повертаються у вартість токена за вирахуванням утриманого податку, а не приходять власникові грошима. Права теж не переходять — власники «не отримують права голосу, встановлених законом прав на інформацію та інших прав акціонера», а доступ загалом обмежений неамериканськими інвесторами й залежить від юрисдикційних та інших обмежень. Торгівля йде 24/5, а не цілодобово, з паузами на корпоративні дії та ризик-контроль, і невелика частина активів котирується у вікні Off-Hours. Випуск і погашення миттєві, а купівля чи продаж обмінює токени на стейблкоїни «однією атомарною транзакцією».
Безстроковий контракт — третя категорія. За ним не стоїть нічого: ні акції, ні токена, ні кастодіана; строку він не має, маржа й розрахунки у стейблкоїні, а фандинг переходить через рівні інтервали від перевантаженого боку книги до протилежного.
Те, що безстроковий контракт на акцію додає до звичної криптомеханіки, — це базовий ринок, який зачиняється. Як поводиться маркувальна ціна, поки базовий актив не торгується, і що стається з фандингом у ці години, відповідає сторінка правил контракту майданчика.
Як торгувати SNOW на Bitbase
Дивитися варто починати зі сторінки котирувань: ім'я емітента стоїть там просто в заголовку поряд із ціною, а повніший перелік інструментів на акції показує, у якого тикера які маршрути є.
Торгованим маршрутом тут є безстроковий контракт. Маржа вноситься у стейблкоїні, розмір задається в контрактах, а не в акціях, і жодного строку обслуговувати не треба. Фраза, яка приводить сюди більшість, — купити акції SNOW за USDT — правильно називає валюту й зовсім неправильно предмет купівлі: на деривативному майданчику стейблкоїн купує контракт, що посилається на ціну.
Продаж тут не зменшує позицію, а відкриває коротку. Саме це й потрібно тим, хто питає, як шортити SNOW: не треба шукати папір у позику й немає чого боятися його відкликання.
Дві витрати влаштовані по-різному: спред і комісія списуються двічі, на вході та виході, і на цьому закінчуються, а фандинг повторюється за кожен інтервал, який позиція пережила, тож тривалість утримання призначає ціну угоді не гірше за точку входу. Виживання — питання про буфер: вимоги до маржі задають, наскільки далеко може піти маркувальна ціна до примусового закриття, а арифметика ціни ліквідації належить до вибору розміру. Інтервал, формула та межі фандингу — параметри контракту: беріть їх зі сторінки правил того майданчика, де торгуєте.
Поза майданчиком лінія NYSE — звичайна брокерська купівля, що торгується лише поки ця біржа відкрита.
Що рухає SNOW
Почніть із фрази, яку компанія ставить поряд зі своєю книгою майбутньої виручки: «Сума та строки визнання виручки загалом залежать від майбутнього споживання клієнтів, яке за своєю природою є змінним і лишається на розсуд клієнтів, а у випадках, коли клієнтам дозволено переносити невикористаний обсяг на майбутні періоди — зазвичай при купівлі додаткового обсягу під час продовження, — може виходити за межі початкового строку договору».
Кожна частина цієї фрази несе навантаження. Невизначена не лише сума, а й строк. Змінність належить клієнтові, а не постачальнику. І зобов'язання може пережити договір, який його породив.
Тому книгу майбутньої виручки й читають так уважно, а її формулювання говорить більше, ніж її величина: «Залишкові зобов'язання до виконання (RPO) — це сума законтрактованої майбутньої виручки, яка ще не визнана, включно з (i) відкладеною виручкою та (ii) такими, що не підлягають скасуванню, законтрактованими сумами, які будуть виставлені до оплати й визнані виручкою в майбутніх періодах». Зростальна цифра каже, що клієнти пообіцяли платити, а не коли вони споживатимуть, — і компанія вже сказала, що й сама цього не знає.
Те, чого міра не включає, важить не менше: «RPO компанії не включає зобов'язань до виконання за договорами за фактом використання, оскільки з ними не пов'язані мінімальні зобов'язання щодо закупівлі». Хоч би що відбувалося в цій частині, за побудовою в книзі майбутньої виручки її не видно.
Лічильник робить і ефективність змінною виручки — чого поштучна підписка не вміє. Якщо споживання міряється типом і тривалістю обчислень, терабайтами зберігання на місяць і терабайтами переданих даних, клієнт, який оптимізував свої сховища, витрачає менше, нічого не скасувавши, — і жоден із двох напрямів не оголошується.
Ризики та обмеження
Токен ставить емітента між власником і компанією. Його вартість залежить від структури Ondo, правил доступу та умов погашення, які емітент може змінити, і він прямо не є вимогою на одну акцію.
Над однією й тією самою експозицією йдуть троє годинників: біржова сесія, токен 24/5 із паузами емітента та контракт без закриття. Новина, що надійшла, поки двоє з них стоять, оцінюється тим майданчиком, який відкритий, а решта наздоганяє її однією угодою.
Плече перетворює цей розрив на вихід. Закриття відбувається за маркувальною ціною, а не за останньою угодою, і фандинг лишається до сплати в будь-який бік. Розмір, непомітний усередині звичайної сесії, може бути закритий рухом вихідних, який власник акції просто проспав би.
Жодна обгортка не чіпає лічильник. Споживання нижче за обіцяне доходить до зареєстрованої акції, токена Ondo і контракту однаково, а умова про перенесення означає, що невитрачене зобов'язання може виплисти пізніше, а не зникнути.
Одне обмеження стосується самої цієї статті: власні фактори ризику компанії займають у річному звіті окремий розділ, і тут вони не переказані.
Як самостійно перевірити інформацію про SNOW
Усе процитоване вище лежить на SEC EDGAR під CIK 1640147, а річний звіт має номер справи 001-39504. Одна деталь вирішує, чи знайдеться потрібний документ: фінансовий рік завершується 31 січня, тому відкривати треба звіт із періодом, що закривається в січні, — фільтр за календарним кінцем року поверне не той рік або нічого.
Обкладинку читайте раніше за текст. Юридична назва, штат реєстрації, найменування зареєстрованого папера, тикер і біржа стоять там разом, і заповнені вони по полях, а не написані фразами, — тому питання на кшталт «скільки класів зареєстровано» вирішується саме на обкладинці. Порівняння обкладинок двох років і показує описану вище зміну.
| Що читати | Де це лежить | Що це вирішує |
|---|---|---|
| Обкладинка | Перша сторінка річного звіту | Назва, реєстрація, найменування папера, тикер, біржа |
| Політика визнання виручки | Примітки до звітності | Договір на обсяг чи за фактом використання, і коли споживання стає виручкою |
| Примітка про залишкові зобов'язання | Розділ про виручку в тих самих примітках | Що законтрактовано, але не визнано, і чого цифра не включає |
| Сторінка правил контракту | Документація майданчика щодо деривативів | Інтервал фандингу, рівні маржі, механіка закриття |
З боку майданчика ім'я емітента в заголовку інструмента відповідає на те, на що тикер відповісти не може; заголовок, який нікого не називає, описує не токенізовану акцію. Документація самої Ondo — те місце, де забезпечення, права й календар торгів є авторитетними.
Підсумок
Купити SNOW — означає вибрати між правом власника і двома контрактами про ціну. Статус акціонера додається лише до одного маршруту: звичайної акції з лістингом на NYSE. Токен Ondo відстежує повну дохідність, не даючи жодного права акціонера, і живе за календарем емітента. Безстроковий контракт не тримає нічого й бере фандинг за кожен інтервал, який позиція лишається відкритою.
Під усіма трьома лежить лічильник. Snowflake заробляє, коли дані запитують, зберігають і переміщують, а не коли зайняте робоче місце, — тому першим читати варто не рядок виручки, а формулювання про споживання довкола нього: договори на обсяг проти договорів за фактом використання, перенесення невикористаного обсягу та книгу майбутньої виручки, залежну від споживання, «змінного за своєю природою і залишеного на розсуд клієнтів».
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити ETHA: комісії, години торгів і відмінності від Ethereum
- Як купити IBIT: комісія, години торгів і відмінності від біткоїна
- Як купити акції Intercontinental Exchange (ICE): способи торгівлі, витрати та ризики
- Як торгувати акціями на Bitbase: покроковий посібник для криптотрейдера
- Як читати потоки коштів у крипто-ETF
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Річний звіт Snowflake 10-K за 2026 фінансовий рік: бізнес-модель, визнання виручки та RPO (SEC EDGAR) www.sec.gov
[2] Структурована обкладинка того самого звіту: емітент, реєстрація, папір, тикер, біржа та фінансовий рік www.sec.gov
[3] Огляд Ondo Stocks: забезпечення, права та години торгів (офіційна документація Ondo) docs.ondo.finance