在 Vertiv 把一座数据中心项目的收入记进账之前,那张订单已经在它自己定义并披露的订单储备里待过一段时间了。订单与交付之间的这段距离,是这个代码身上最有用的一条线索,而通往它的任何一条路径都抹不掉这段距离。纽约证券交易所的 A 类普通股、以发行方名义挂出的代币化版本,以及一份只引用价格、什么都不持有的永续合约——同一家公司,三种请求权,三套不一样的权利。
Vertiv(VRT)是什么公司
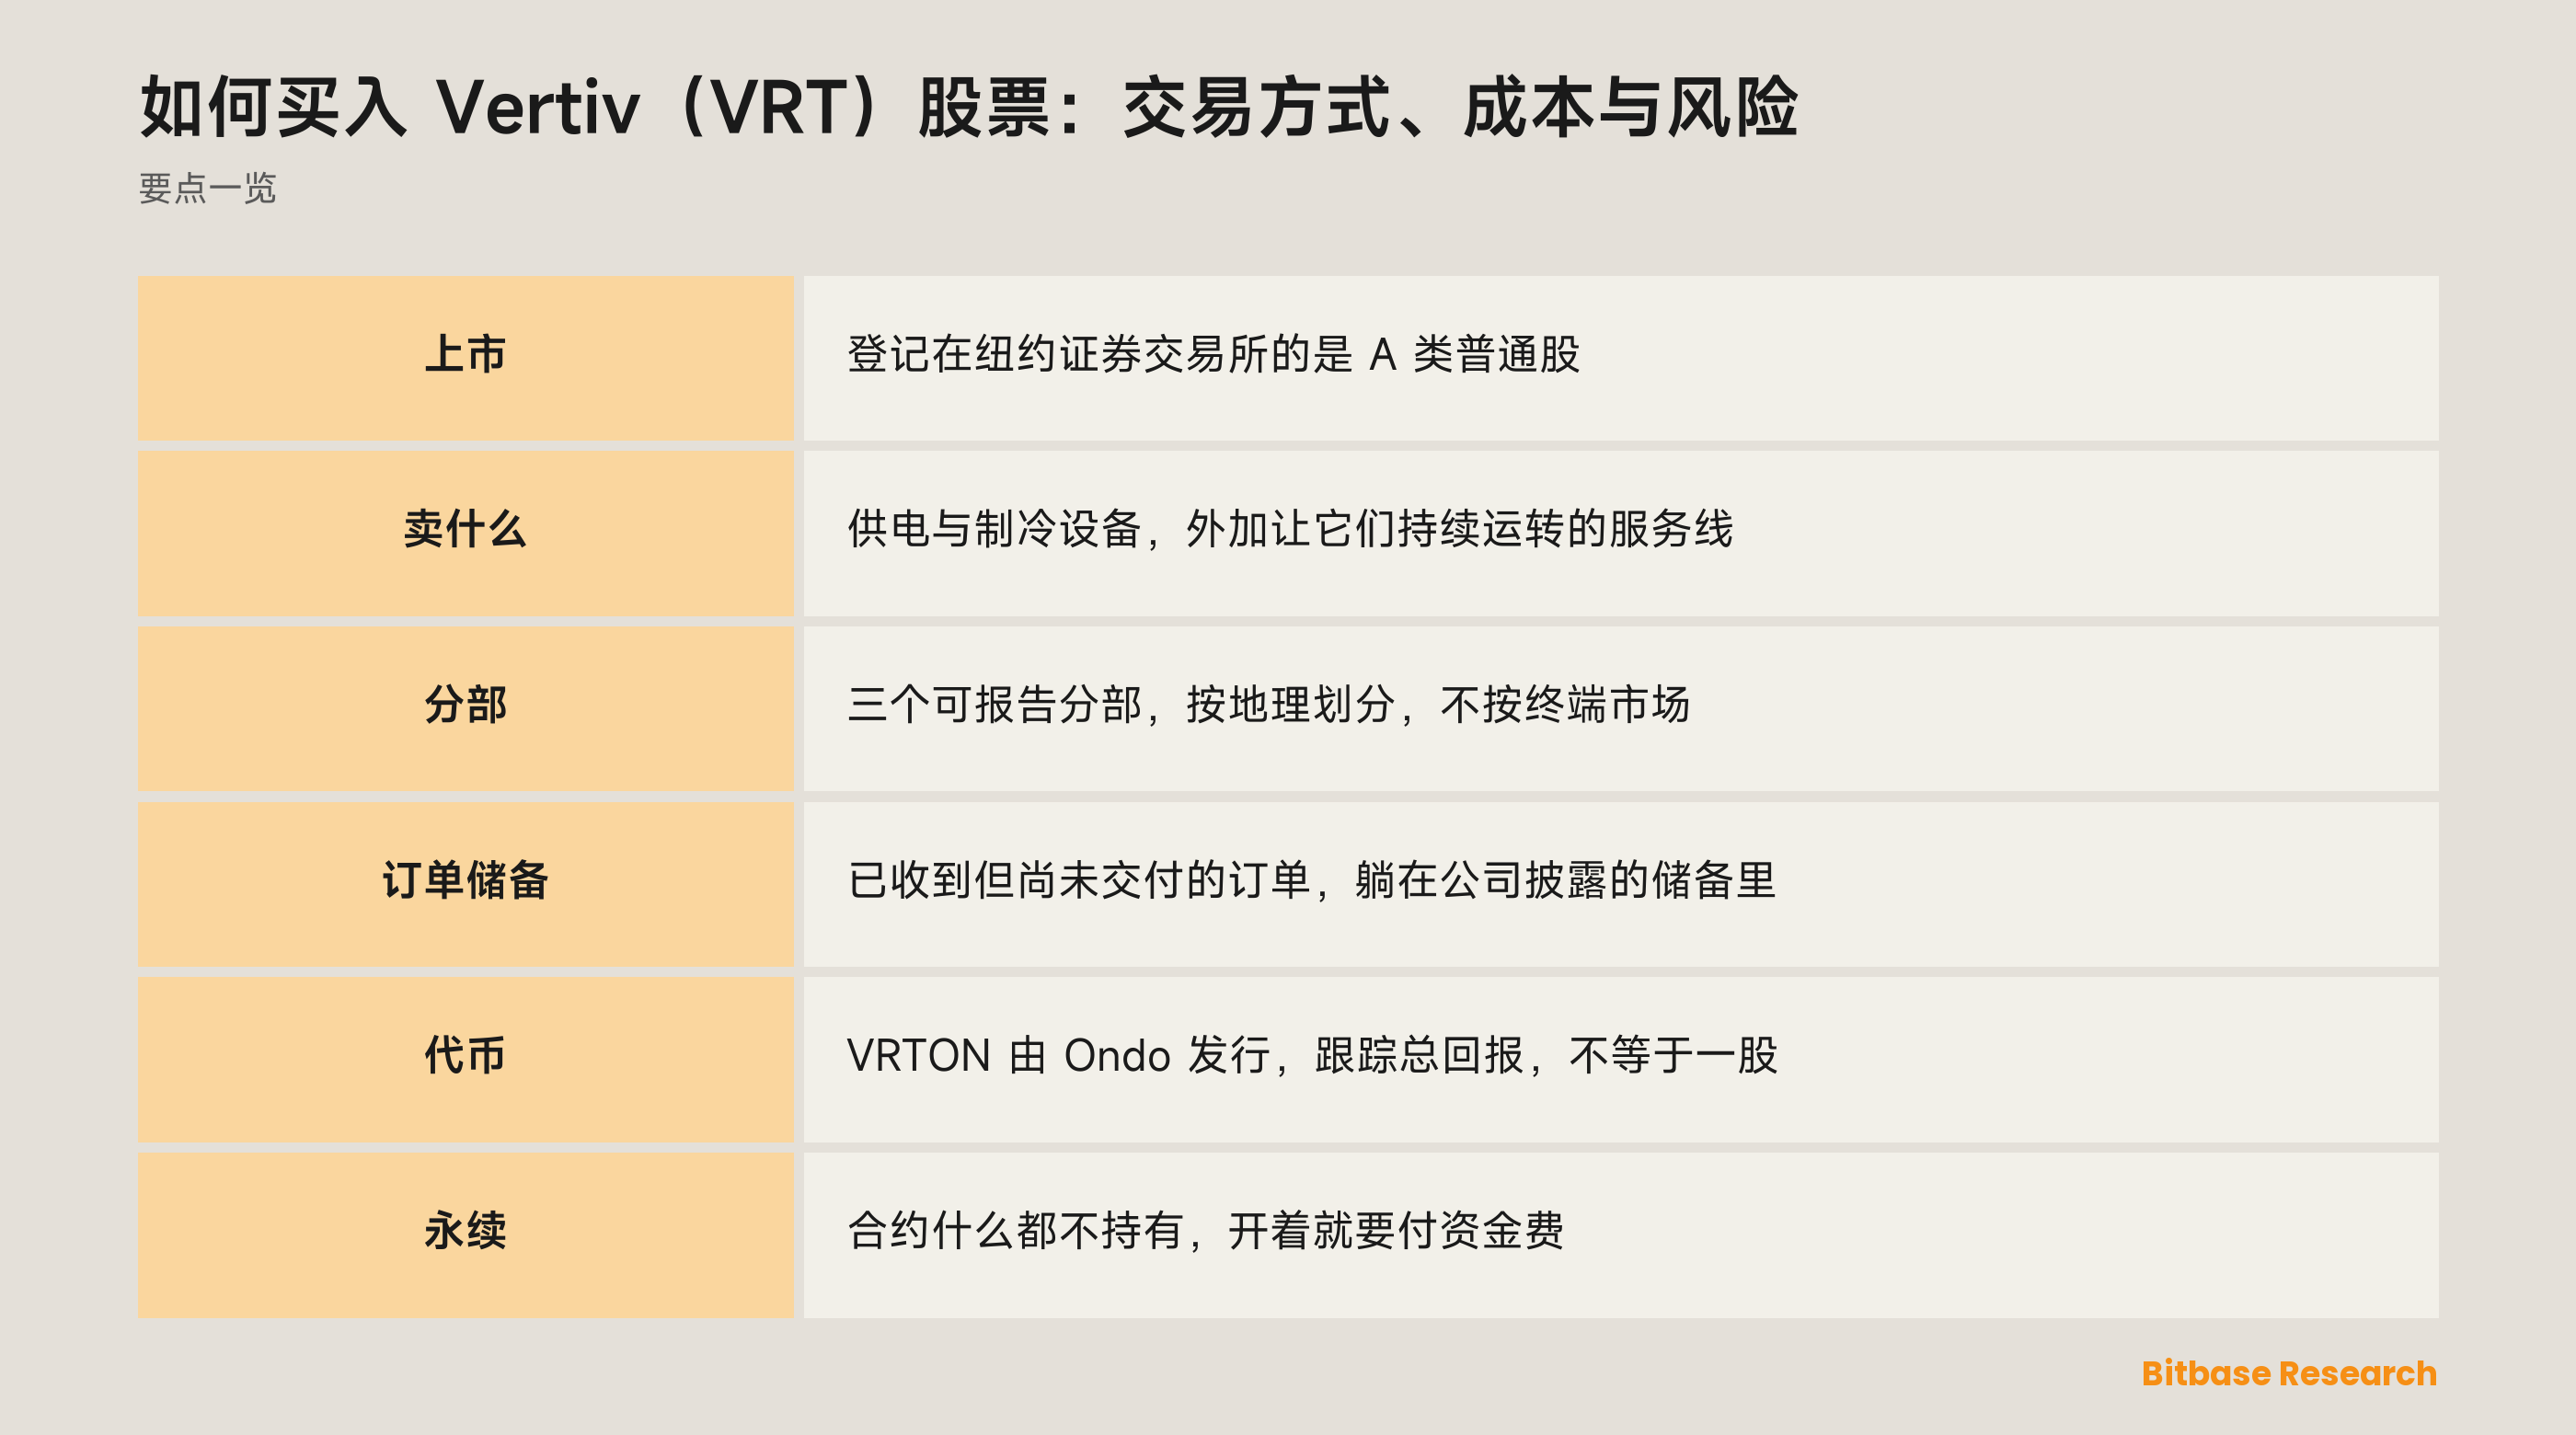
Vertiv Holdings Co 在特拉华州注册,按第 12(b) 条登记的证券是它的 A 类普通股,在纽约证券交易所以 VRT 交易,财年截至 12 月 31 日。这几件事都印在年报封面上——而封面这一页,恰恰是任何行情页替你定不了的。
年报 Item 1 把 Vertiv 称作关键数字基础设施领域的全球领先者,紧接着说明它为此做什么:“we pioneer and deliver end-to-end power and cooling technologies to help our customers stay resilient, optimized, and future-ready.” 这些都是实体产品——电源管理与热管理、开关柜与母线、不间断电源、风冷与液冷系统、机柜以及机柜内的配电;与它们并排的,是申报文件单独列出的另一条线:服务与备件,从预防性维护、验收测试,一路到远程监控与备品备件。
一边产品、一边服务与备件,是 Vertiv 拆分净销售额时用的口径,因此也是读者能顺着报表一路跟下去的口径。分部是另一种切法:“we manage our business across three reportable segments based on our main geographic regions—the Americas, Asia Pacific and Europe, Middle East & Africa.” 按地理,不按终端市场。这套报表里没有任何一行叫“数据中心”。
为什么有人交易 Vertiv 的股票
买 VRT,买的是工程,不是算力本身。供电与制冷设备进场的时间早于将要用它们的服务器,这把 Vertiv 摆在一条支出序列的前段,而这条序列的终点才是某个任务真正跑起来。持有这只股票,押的是那笔支出被承诺下来,而不是房间建好之后哪一颗芯片胜出。
这种敞口是二手的,公司自己也这么说。它的第一条风险因素讲的不是自家产品而是客户:Vertiv 说自己依赖 “on the continued growth of our customers' critical infrastructure systems, in particular data center and communication infrastructure, to grow our business, operations and revenue.” 持有人真正暴露在其中的,是别的公司的资本开支预算,而且要先经过 Vertiv 拿下订单、再经过 Vertiv 把订单交付出去这两道过滤。
做空的一侧继承的是同一套结构。认为这笔支出放缓、或者认为竞争对手分走了一块,这个判断落在一家制造商身上,而不是落在预算真正发生变化的那家运营商身上。
一个价格、三种请求权:股票、代币与永续
币贝为这三个字母开的行情页,挂的是 Vertiv(Ondo Tokenized),报价代码 VRTON。工具名称里那个发行方的名字不是装饰,它恰恰决定了这个工具是什么。
Ondo 的官方文档写得很具体,而且在多数人想当然的那一点上,它说的正好相反。代币与股票不是一比一:“One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset.” 它被设计成总回报跟踪工具,股息扣除预提税后再投资,而不是派发出来。持有人 “do not receive shareholder voting rights, statutory information rights or other shareholder rights”——这句话说得很干脆,没有附加任何限定词。交易时段通常是 24/5,遇到公司行动与风控限额可能暂停;产品总体面向非美国投资者,且受司法辖区等限制约束。
第三样是永续合约,它既不持有股票也不持有代币。它引用一个价格,用稳定币计保证金并结算,在每个结算间隔把资金费率在多空之间传递,并在保证金低于维持要求时自行把仓位平掉。
| 工具 | 持有人实际拿到什么 | 股东权利 | 交易日历 | 持仓期间的成本 |
|---|---|---|---|---|
| A 类普通股(纽交所:VRT) | Vertiv Holdings Co 的登记在册股份 | 该类别附带的权利 | 纽约证券交易所的交易时段 | 券商收多少就是多少 |
| VRTON,Ondo 发行的代币化股票 | 对发行方结构的一项请求权,跟踪总回报 | 没有 | 通常 24/5,可能暂停 | 自身没有周期性费用;股息扣预提税后再投资 |
| 引用 VRT 的永续合约 | 什么都没有,只是对一个价格的引用 | 没有 | 不休市 | 每个间隔的资金费,付出或收到 |
横着读这三行,变化的不是能拿到多少敞口,而是这份敞口由谁欠着——Vertiv 的数量可以做到完全一样,背后的对手方却做不到。
在币贝交易 VRT
行情页是参照面:代币化股票的报价与走势图,不涉及任何仓位,而工具名称正是先确认发行方的地方。
永续合约是建立方向性仓位的地方。它用稳定币计保证金并结算,这也正是“用 USDT 买 VRT”在实务中的意思:账户货币是 USDT,账户里拿着的是敞口而不是股票。做空是同一个动作符号反过来,持仓成本完全相同,因为只要仓位开着,每个间隔都要计资金费。
杠杆决定的是仓位大小,不是方向。强平比对的是标记价格而不是最新成交价,维持保证金的档位写在合约规格页上。这些都是平台条款,而平台条款会变。
股票本身要去别处拿:找一家能把委托送到纽约证券交易所的券商——那条路径才会让登记在册的股东身份落在你头上。哪家公司有哪些工具并不整齐划一,代币化股票清单按代码一个个给出答案。
什么在驱动 VRT
订单先动,收入后动,而申报文件把这段间隔定义得很清楚:“The backlog consists of product and services for which a customer purchase order or purchase commitment has been received and which has not yet been delivered.” 需求走的是第一只钟,形式是被记下的承诺;收入走的是第二只钟,形式是被交付的设备。只盯着第二只钟,看到的是很早之前就已经做完的决定。
因为可报告分部是按地理划的,所以支出发生在哪里看得见,支出为了什么看不见。钱在区域之间挪动,会表现为分部结构的变化;钱在同一个区域内从通信机房挪到 AI 机房,则哪里都不会表现出来。净销售额拆成产品与服务备件两块,这两块也都不是终端市场。任何一个声称能说出这家公司有多少属于数据中心的数字,都是在申报文件之外造出来的。
汇率横在这一切上面。Vertiv 专门列了一条 “fluctuations in foreign currency exchange rates” 的风险标题,而一家按地理口径报告的制造商,在合并之前必然要先换算一次。报表上的一部分变动,可能来自折算而不是来自需求。
还有两条约束,是公司针对自己而不是针对市场写下的。一条标题是 “We operate in a highly competitive environment.”,另一条讲的是它的负债水平,以及它 “to comply with the covenants and restrictions contained in our credit agreements” 的能力。设备制造商要为“造出一台机器”到“收到货款”之间那段距离融资,所以信贷条款属于经营模式本身。
于是真正驱动这只股票的,是订单的到来,以及把订单交付出去的能力。AI 新闻有多重要,取决于它究竟改变了其中哪一样。
三条路径各自的风险
代币先依赖发行方,然后才依赖 Vertiv。 VRTON 值多少,取决于 Ondo 继续运行这套结构、并按发行方自己设定且可以修改的条款兑付赎回。代币化股票究竟是什么,起点是发行方,而不是名称里那家公司。
几本日历对不齐,而消息不会等它们。 纽约的交易时段、代币 24/5 且可能暂停的时间表,以及一份永不收市的合约,会把同一条公告定价在三个不同的时刻。一个没有下过任何委托的持有人被跳空,就是这么发生的。
杠杆把跳空变成结果。 只要合约开着,资金费就一直计提;而强平是执行而不是提醒——维持保证金一旦被击穿,仓位就按当时市场给的价格平掉。
没有哪一层外壳能够到底下那样东西。 无论以股票、代币还是合约的形式持有,这份敞口仍然要等别人董事会批下来的一张订单,以及一批必须被造出来并运过去的设备。外壳决定的是你的权利和你的对手方,它对客户要不要建,没有投票权。
怎么自己核验 Vertiv
从 EDGAR 上 CIK 1674101 开始,年报就报在那里。封面载有第 12(b) 条的登记表,写明一个类别、一个交易所,这张表能终结关于“某个三字母代码在别人网站上到底指什么”的一切争论。
Item 1 用公司自己的措辞给出了那句分部说明,这是发现“关于终端市场的问题根本没有对应行”的最快办法。先读分部说明,再去找数字:它告诉你哪些数字有可能存在。
产品分类的名称,要从你面前这份申报文件里取,而不是从某份旧摘要里取。Vertiv 早年的年报把自家产品归在一些最新年报已经不再使用的标题下,所以几年前列的检查清单,会去找一些根本不在那里的行。
订单储备也一样,先读定义再看任何跟它挂在一起的数字。知道它数的是“已收到但尚未交付的承诺”,这个数就从一个分数变成了一句关于时间的陈述。
Ondo 的官方文档管着代币这一侧:背书、权利与时段。Vertiv 的投资者关系站点会把同一批申报文件连同业绩日期一起再发一遍。至于市场这一侧,行情页的标题会写出发行方;页面若不写是谁发行的,它到底在讲什么就还没定下来,因为同一个短代码在加密平台上有时属于一个毫不相干的项目。
小结
Vertiv 卖的是一个站点在需要服务器之前就得先有的供电与制冷,把承诺记进它自己定义的订单储备,再在设备到货时确认收入。持有这个代码的人所暴露的一切,都要走完这条序列。
三条路径的区别在于它们各自交还给你什么。A 类普通股带的是这个类别附带的权利。Ondo 代币带的是总回报形式的经济收益,以及零股东权利,日历由发行方设定。永续合约带的是方向,并为它开着的每一个间隔收取资金费。在决定付出什么之前,先决定你到底要哪一样,因为这三层底下的公司是同一家,它同样在等别人的那张订单。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入礼来(LLY)股票:交易方式、成本与风险
- 如何买入 QEW:等权重、成本,以及与 QQQ 的对比
- 如何买入 QQQM,以及怎么和 QQQ 比
- 加密货币在股市上吗?两个市场相接的三个位置
- 什么是 The Graph:子图、索引人与 GRT
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Vertiv 2025 财年 10-K:登记事项、分部、订单储备与风险因素(美国证监会 EDGAR) www.sec.gov
[2] Ondo 代币化股票总览:背书、权利与交易时段(官方文档) docs.ondo.finance
[3] Vertiv 投资者关系:申报文件、年报与业绩日历 investors.vertiv.com