你拿着一只代币化股票,几乎马上就会被递来第二个决定:要不要让它在你持有期间也挣点什么。这个决定不是第一个决定的缩小版。它把你此前没打过交道的对手方拉了进来,多出一条「你没动手、仓位却被平掉」的路径,而它成不成立,取决于所有生息产品都绕不开的那个问题——这笔钱是谁付的、从哪里出。本文讲清一个 xStocks Vault 是怎么拼起来的、运营方自己的文档说存进去的代币会经历什么,以及在任何一个标出来的收益率有意义之前,你该先核哪几件事。
xStocks Vault 对你的代币做了什么
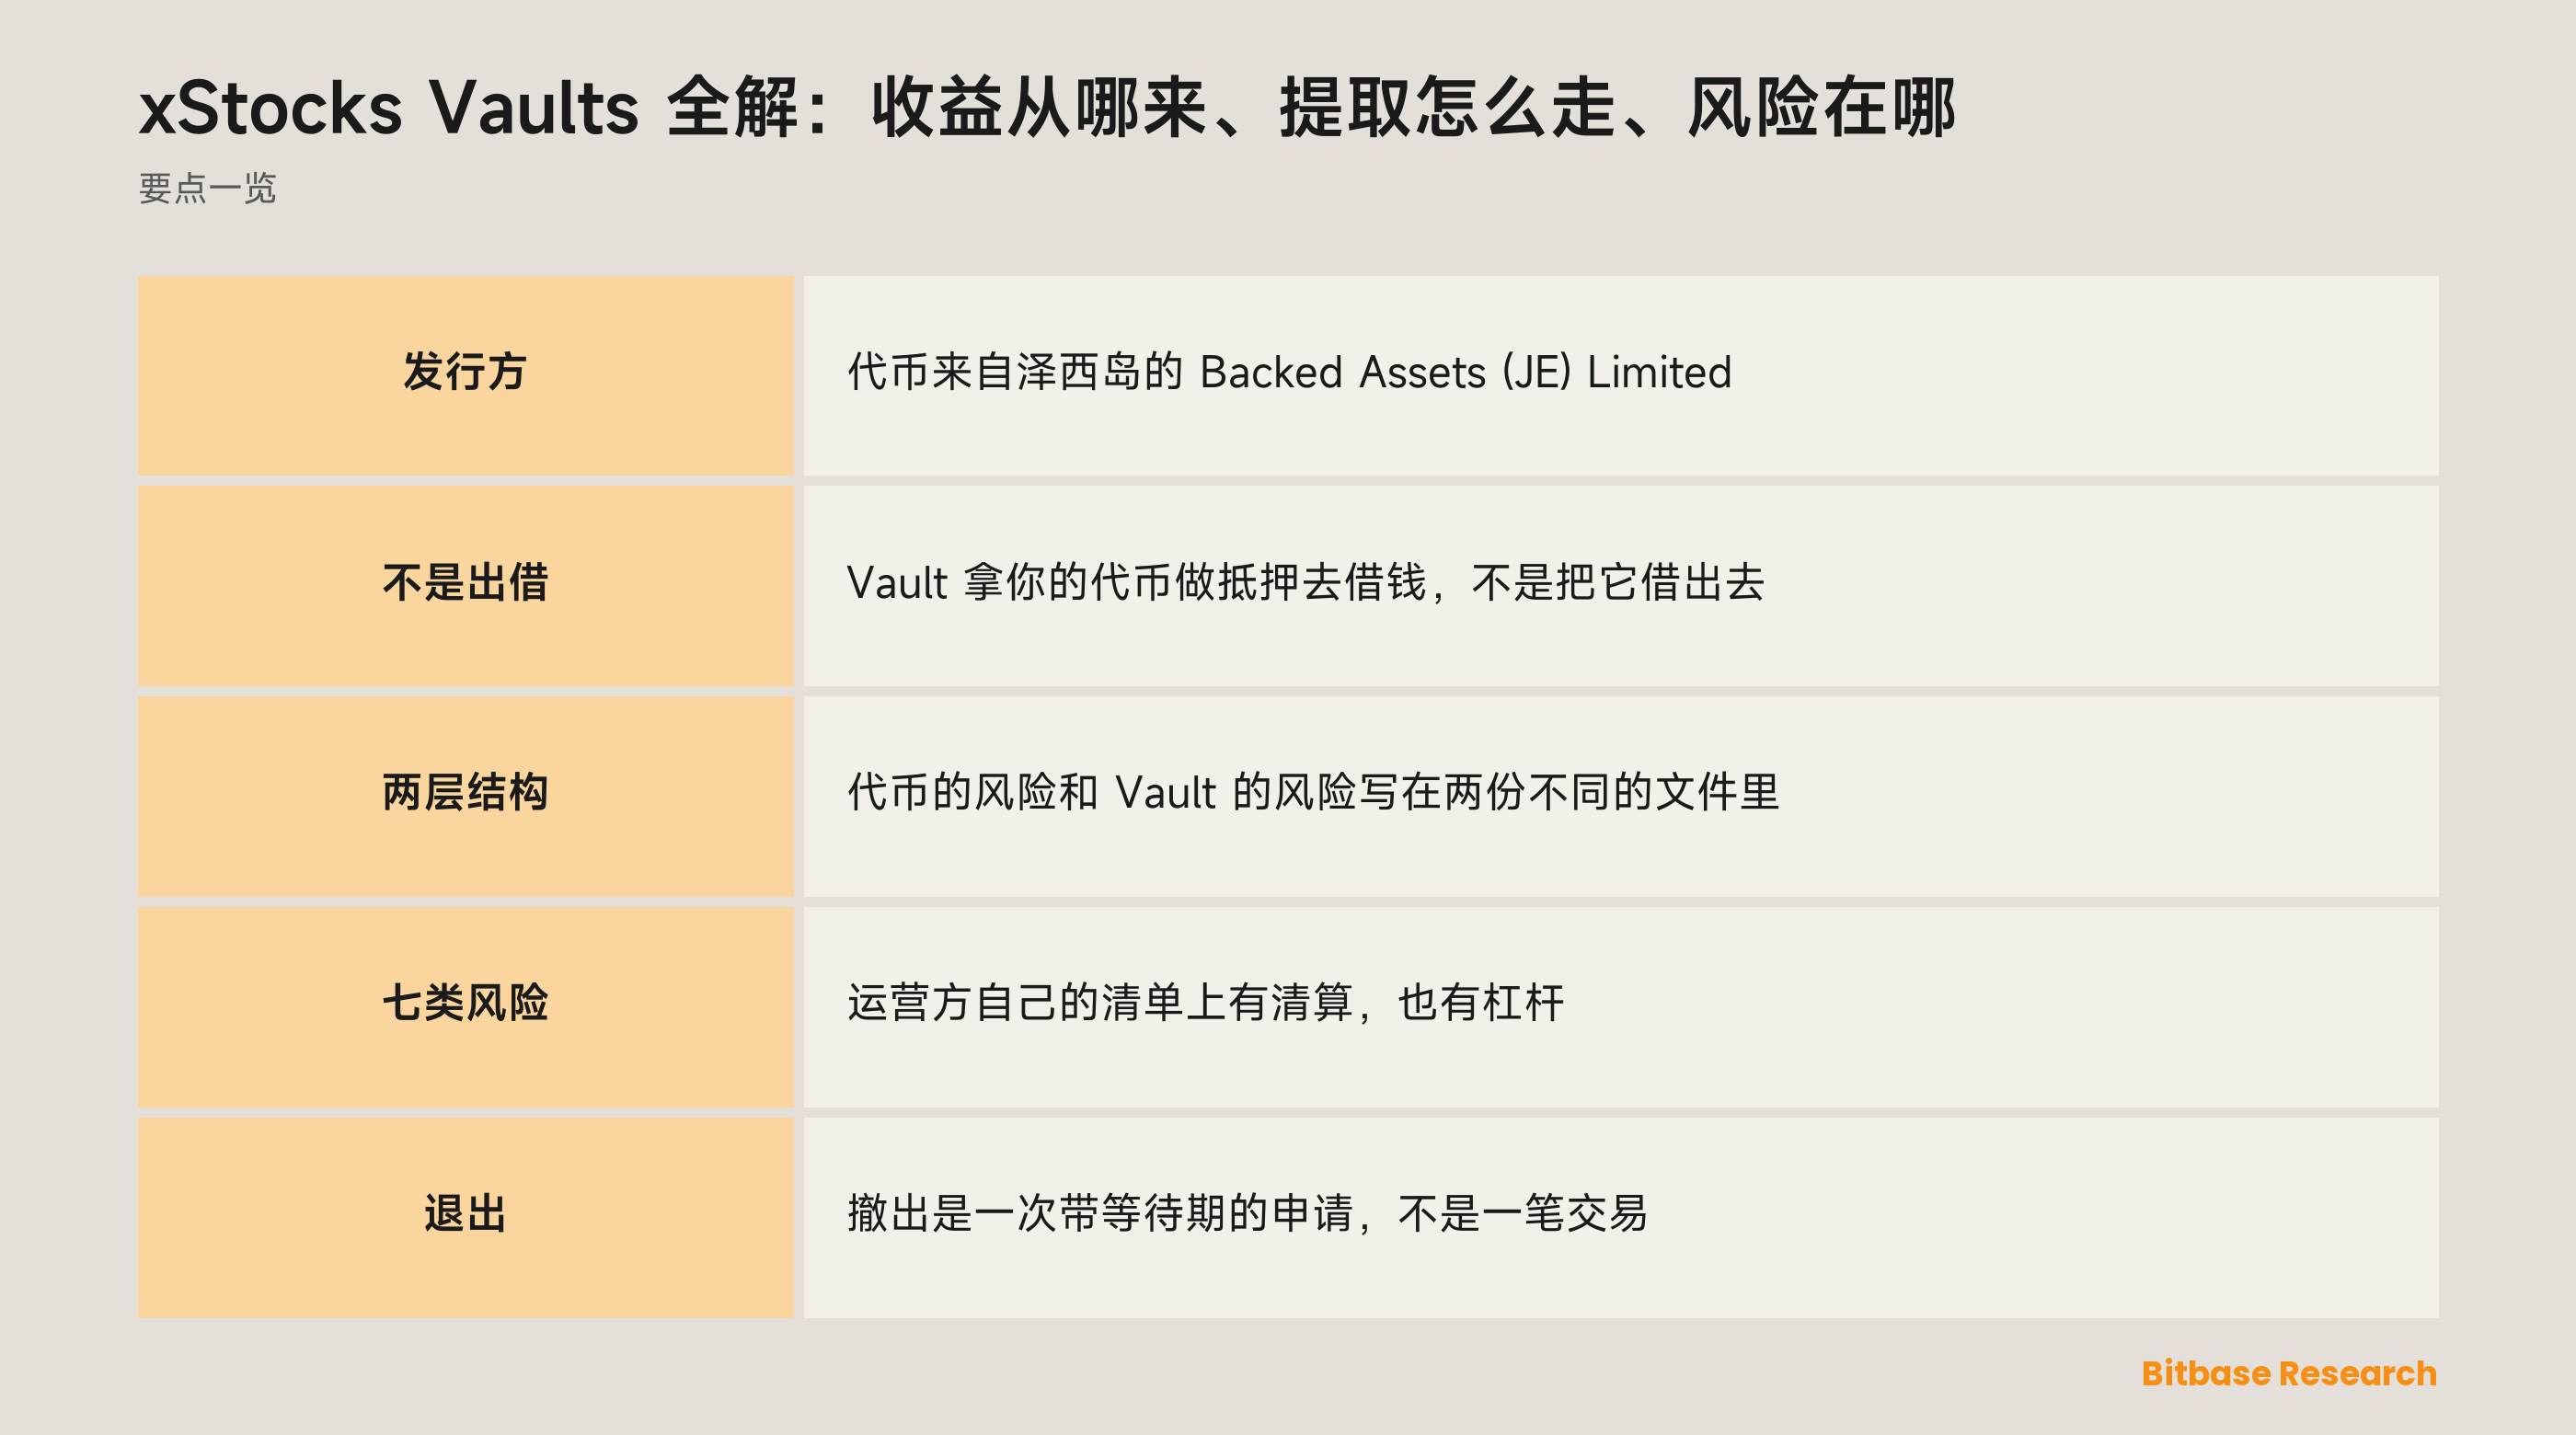
xStocks 是代币化证券,发行方是 Backed Assets (JE) Limited,一家泽西岛的私人有限公司。每一枚由对应的股票 1:1 背书、存放在受监管的托管里,代币本身则在公链上全天候流转。光是这个结构本身不产生任何收益:持有代币是持有一项索取权,不是持有任何会挣钱的东西。
Vault 是叠在上面的那一层。运营方的帮助文档把顺序写得很直白:「When you allocate SPYx, QQQx, or NVDAx to a vault, it's sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault's risk manager, Sentora.」在任何东西开始挣钱之前,已经发生了四件事:代币换了链、托管安排变了、被包装成第二种表示形式,并且落到了一个你此前没有打过交道的第三方手里。
接下来是决定其余一切的那一段。「Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound.」
这一段值得读两遍,因为关于这类产品流传最广的说法正好是反的。外界报道通常写成:存进去的股票被借了出去、收利息。运营方自己的页面说的是另一回事:股票被抵押出去,而 Vault 拿它去借钱。在这个安排里你不是出借方。Vault 才是借款方,而你挣到的,是借来的钱在扣掉借入成本之后还剩下的那部分——这也正是运营方自己的风险清单里会出现「清算」和「杠杆」两个词的原因。
出来的路是反着走的:「When you deallocate, your xStock is unwrapped and returned to your Kraken balance.」撤出是一次申请而不是一笔交易,并且带一个由运营方设定的等待期;条款写在同一个页面上,改不改也由运营方说了算。
为什么有人要让代币化股票去干活
吸引力很好讲。一只股票仓位在你买入到卖出之间是闲着的,而它所在的这层壳恰好可以编程——券商账户里的那张股票做不到这一点。同一个平台自己的说明里列了持有人在 Vault 之外会拿 xStocks 做的几件事:抵押进借贷市场去借钱、投进流动性池赚手续费、或者通过链上借贷市场借出去。Vault 把这些打了个包,让一次存入替代一连串手动操作。代币化股票本身在多个场所交易,币贝的代币化股票市场是其中之一;而 Vault 这个问题,要等到你已经持有之后才会出现。
便利本身是实打实的好处,值得老实说出来:维持一个抵押借贷仓位、把借来的钱投出去、盯住仓位的健康度、再把收益复投回去,这是一份活;付出一部分收益让别人来干,是一笔正当的交易。打包做不到的事情,是改变底下那一层。把步骤藏起来的壳并没有把步骤取消掉,而风险长在步骤上,不长在界面上。
代币是一个结构,Vault 是另一个
这两层因为互不相干的原因出问题,而且写在不同的文件里。
第一层是代币化证券本身。它的发行方是泽西岛的 Backed Assets (JE) Limited。把产品提供给客户的,是另一个司法辖区里的另一家公司——风险披露里点的名是 Payward Digital Solutions Ltd.,「a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority」。而背书这些代币的股票又在第三个地方:「The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party.」同一份披露还把这句话的含义摊开说了:信用风险「includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed.」
三个主体、三个司法辖区,外加一份你正在打交道的平台明确声明自己不是缔约方的托管协议——这些全都发生在收益进场之前。
第二层又带来它自己的一批角色:代币的包装版本、某条特定网络上的内嵌钱包、一个 Vault 合约、一位被点名的风险管理方负责制定策略、一个文档没有点名的借贷协议,以及同样没有点名的下游策略。
| 层 | 你面对的是谁 | 写在哪份文件里 |
|---|---|---|
| 代币 | 发行方、提供方,以及持有股票的存管机构 | 发行方风险披露 |
| 包装层 | 用于 Vault 记账的第二种链上表示形式 | Vault 帮助页 |
| Vault | Vault 合约,以及设定策略的风险管理方 | Vault 帮助页 |
| 策略 | 一个借贷协议和若干下游场所,均未点名 | 基本未披露 |
最后一行不是在批评这个产品,它只是文档停下来的地方;而知道文档在哪里停下来,正是要点。一个你没法逐层描述清楚的仓位,就是一个你定位不了风险的仓位。
收益被什么推着走
因为 Vault 是借钱的一方而不是出借的一方,这里的回报是一个利差,不是一个利率。三个量决定它,而且没有一个在运营方手里:借来的稳定币投出去之后能挣多少、拿股票抵押品借这笔钱要付多少、以及沿途被抽走的费用。当借入成本涨得比投出去的收益快,利差就被压薄——不管底层那只股票表现如何。
旁边还有两个安静一些的驱动因素。抵押品是一只股票代币,所以给这笔借款兜底的东西是跟着股市走的,而且走的是股市的时间表,不是 Vault 的时间表。另外,链上借贷市场的借款利率由资金利用率决定,所以同样一笔存入,会因为那一周别人想借多少而挣得不一样。运营方用自己的话写出了这件事的后果:「The rewards you earn can change over time, and there's a chance you could lose some or all of your deposit.」标出来的那个数是对一个利差的估计,不是对它的承诺。
亏损会从哪里来
运营方点了七类风险,这张清单比多数同类清单更有信息量,原因在于上面都有些什么:智能合约风险、流动性风险、坏账与市场风险、清算风险、跨链执行风险、杠杆风险,以及下游资产敞口。
「清算」和「杠杆」出现在清单上,本身就是这里最重要的一条披露。 一个被轻描淡写成「让你已经持有的股票产生回报」的产品,这两个词一个都用不上。它们出现,是因为这个结构本身是一个借款仓位;而借款仓位会在抵押品下跌、或者持有成本变贵的时候被动平掉。这就是一条让你的本金缩水的路径——哪怕底层那家公司一切安好。
坏账是共担的损失,不是个人的损失。 在一个共池的 Vault 里,损失落在池子上,所以一个你压根没看见的市场事件造成的结果,也会减少你最后拿回来的数。
跨链执行风险与智能合约风险是管道类的风险,它们之所以真实存在,恰恰是因为代币动了:它离开了自己被发行的那条链,变成了一个包装表示,又进入了由发行方以外的人写的合约。这里每一步都是代码,而代码会不会出事,跟你对那家公司的判断对不对没有关系。
流动性风险总在最不合适的时候出现。 从一个已经把钱投出去的策略里提取,需要先把仓位解开;而解仓最容易的时候,是没有别人也在解仓的时候。这就是等待期之所以存在的结构性原因:仓位背后的资产不是随时可以变现的,所以一道排队机制隔开的,正是有序退出和被迫退出。
这些都不替代底下那一层的风险。发行方结构、托管、赎回条款和交易日历全都照旧适用:Vault 是在加风险,不是在替换风险。关于第一层,我们另有两篇讲得更细:RWA 代币化和代币化证券与基金。
用之前你自己怎么核一个 Vault
从运营方自己的页面开始,不要从关于它的报道开始。 这个区别不是学究气:被广泛转载的说法讲的是存进去的股票被借了出去,而运营方的帮助文档写的是它被抵押出去、用来借稳定币。只有其中一个是文档真正描述的东西。
先读风险标题,再读收益率。 一张风险清单其实是一份伪装过的结构披露。如果上面有清算和杠杆,那这个仓位就是带杠杆的,不管宣传怎么说。如果上面有坏账,那损失就是共担的。
把每一个主体和它控制什么都写下来。 发行方、提供方、托管安排、Vault 合约、风险管理方、借贷协议。文档在哪里没有点名,那个空缺本身就是一项发现,不能当成零。
发行方的法律披露要和 Vault 文档分开读。 它们描述的是不同的层,而管着代币本身的条款——背书、托管、向发行方赎回——在 Vault 的页面上根本没有。vault 这个词在发行方的风险披露里一次都没有出现过。
先看出口,再看入口。 找到等待期写在哪一条、以及运营方能不能改它。一方可以单方面更改的条款,是当下的设置,不是固定的属性。
能上链核的就上链核。 包装代币和 Vault 合约都有地址,余额、供应量和资金流向都是公开的。链上数据没法告诉你一个策略好不好,但它能确认这个结构和描述对不对得上。
小结
Vault 把一次持有变成了一个仓位。单看代币,它是对一家发行方的索取权,而那家发行方把股票放在你的平台并未与之签约的机构那里;Vault 在这之上又加了一层包装、一次跨链、一位风险管理方、一笔抵押借款,以及一批文档没有点名的下游场所。
最有用的问题,是那个对所有生息产品都成立的问题:这笔钱从哪里来?在这里运营方给了直接的回答——这个仓位拿你的代币做抵押去借钱,再靠借来的钱挣钱。把这一点弄清楚之后,清算风险、杠杆风险和那道提取排队就不再像是小字条款,而开始像是这个结构的自然结果——它们本来就是。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 SoFi(SOFI)股票:交易方式、成本与风险
- 如何买入 SQQQ:每日反向敞口与做空 QQQ 的区别
- 如何买入 TLT:交易时段、成本,以及债券 ETF 的风险
- 什么是 POND:Marlin、Oyster 与资产边界
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] xStocks Vaults 是什么:入金链路、收益机制与七类具名风险 support.kraken.com
[2] xStocks 风险披露:发行方、提供方、背书与托管 www.kraken.com
[3] xStocks 常见问题:支持的链、自托管提取,以及 Vault 之外的 DeFi 用途 support.kraken.com