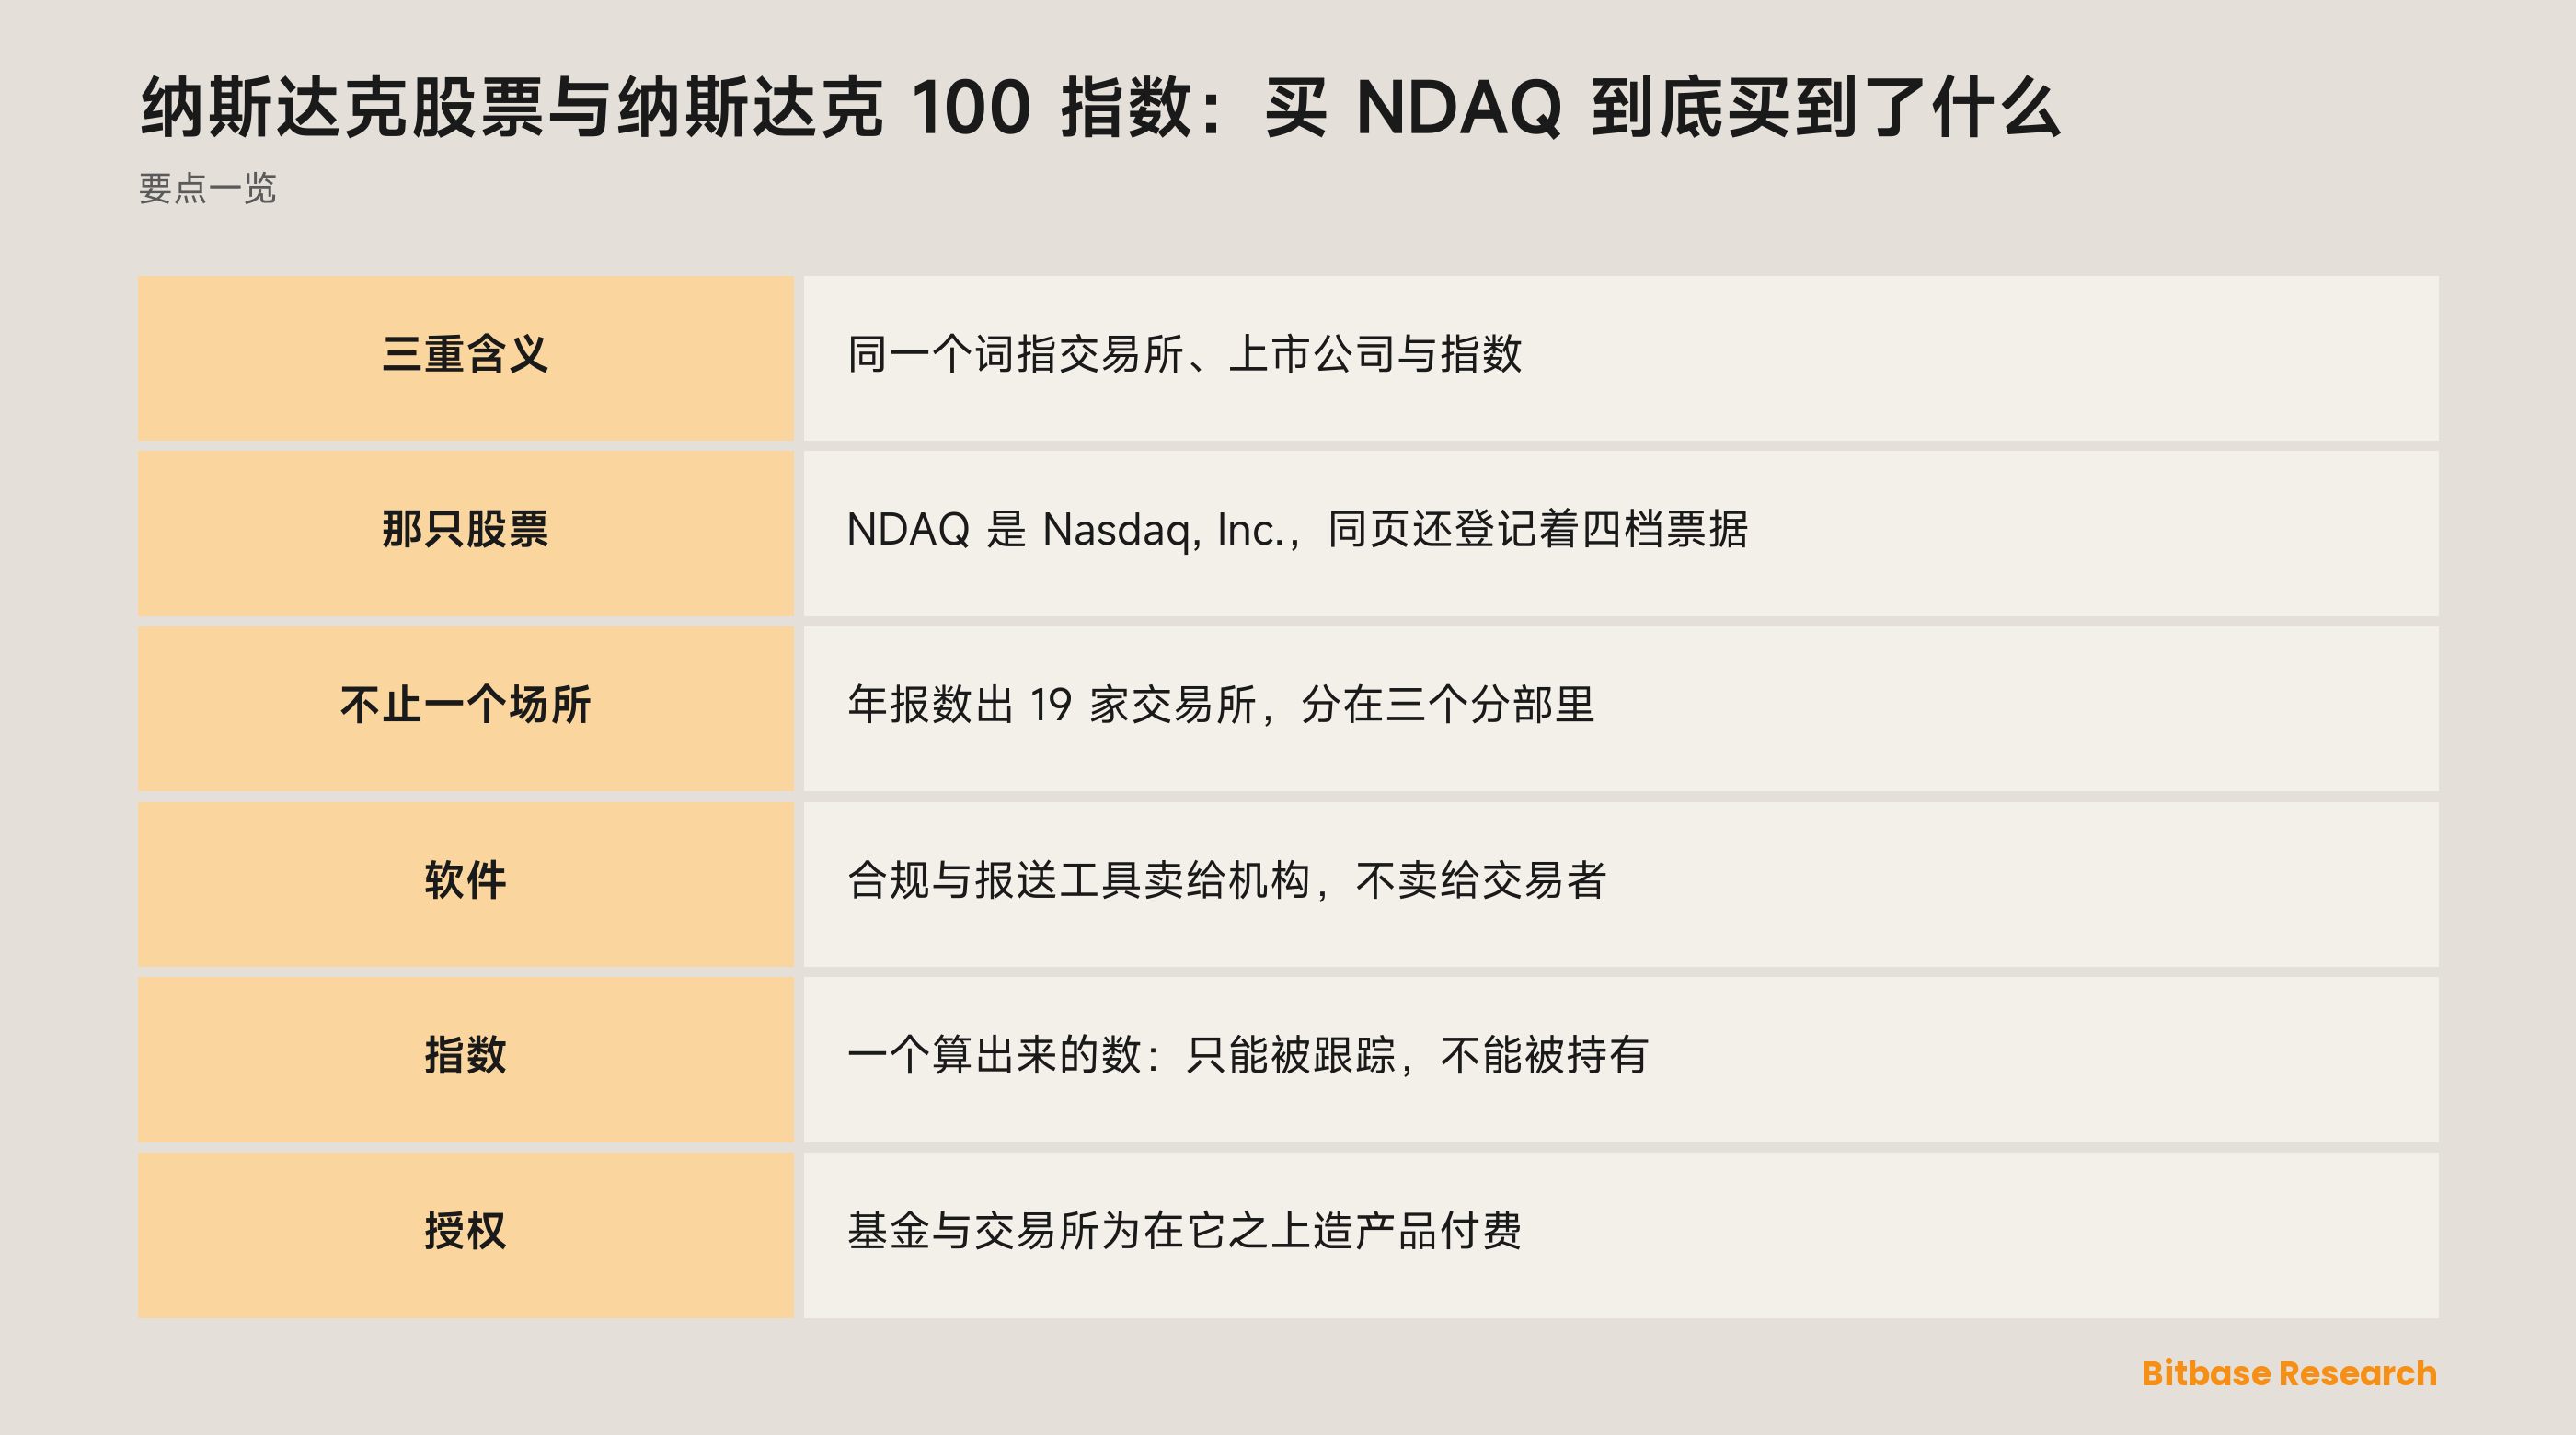
「纳斯达克」这个词在日常说法里同时干着三件事,而一个人搜「纳斯达克股票」的时候,往往并没说清自己指的是哪一件。交易所是个场所,不是一张可以持有的证券;纳斯达克 100 是一个算出来的数,只能被跟踪,不能被持有;夹在两者中间的,是 Nasdaq, Inc. —— 一家注册在特拉华州的公司,它的普通股代码就是 NDAQ。本文把这三件事拆开,按这家公司自己年报里的说法读一遍它到底卖什么,并说明为什么那个指数最后会变成它的一件产品。
Nasdaq, Inc.(NDAQ)是什么
第一个意外来自这家公司对自己的描述。它的年报开篇称纳斯达克是「a leading technology platform that powers the world's economies」——一个驱动全球经济的领先技术平台。不是市场,不是证券交易所,是技术平台。紧接着那句话解释了这个措辞:「We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services.」公司按三个业务分部经营:资本准入平台、金融科技、市场服务。
只有最后那一个才是这个名字让人联想到的生意,而且连它也是复数。市场服务「includes our equity derivative trading and clearing, cash equity trading」——衍生品与现货股票的交易和清算,再往下还有固定收益、外汇与大宗商品;公司在各类资产上运营 19 家交易所,其中有几家不在纽约,而在北欧与波罗的海几个国家的首都。大多数人脑子里的那个场所,也就是年报称为「the largest single venue of liquidity for trading U.S.-listed cash equities」的纳斯达克股票市场,只是其中一个分部里的一部分。
金融科技卖的是软件,而且主要不是卖给交易者。这个分部「comprises Financial Crime Management Technology, Regulatory Technology and Capital Markets Technology businesses」,即金融犯罪管理技术、监管科技与资本市场技术三块。Nasdaq Verafin「provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering」——面向金融机构的云端方案,做欺诈识别与反洗钱。AxiomSL 则是「a global leader in risk data management and regulatory reporting solutions for the financial industry」,做风险数据管理与监管报送。这两件产品都不关心某只纳斯达克 100 成分股今天涨了还是跌了。
资本准入平台里装着本文真正要用的那一块:它「comprises Data & Listing Services, Index and Workflow & Insights」——数据与上市服务、指数,以及工作流与洞察。指数业务在这家公司里面。
还有两件身份事实值得直接从申报文件上读。Nasdaq, Inc. 注册在特拉华州,财年止于 12 月 31 日,以 NDAQ 交易的是它的普通股,每股面值一美分——挂牌的地方,正是它自己的子公司运营的那个市场。同一张封面上还登记了四档优先票据,每一档都有自己的代码。五件证券,五个代码,其中只有一个是股票。
为什么有人买 NDAQ
买 NDAQ 买到的是一个混合体,几块并不同步。一块跟着市场活跃度走:交易与清算费随成交量起落。另外两块不是:上市费按「你挂在这里」向公司收,合规软件按合同卖,而合同的寿命远长于任何一周行情。
正因为是这么个混合体,这只股票不是它所承载的那个市场的影子。清淡的季度只压低其中一项输入,另外两项原地不动;反过来,大型科技股一轮壮观的上涨,对一份与合规部门签下的软件许可几乎没有影响。
上市这门生意的竞争程度是一般基础设施少有的,而年报直接点了对手的名:「Our primary competitor for larger company stock share listings in the U.S. is NYSE.」美国较大公司的股票上市,主要竞争对手是纽约证券交易所。上市是可以搬走的,而且挂牌之后义务一直在——「Once listed, companies must maintain rigorous listing and corporate governance standards.」
对从加密市场过来的人,有一句话值得直说:这家公司的收入里没有一分钱是以代币计价的。真正能接上的是题材——制裁名单筛查、交易监控与监管报送,在这里是一条产品线,不是一项开销。
指数是一件产品,不是一张证券
指数是一条规则加一个数。纳斯达克 100 用它所有者自己的话说是这家公司的「flagship index」,并且「includes the top 100 non-financial companies listed on The Nasdaq Stock Market」——纳斯达克股票市场上市值最大的 100 家非金融公司。这句话里没有一处描述了资产。它没有凭证,没有盘口,没有对手方,有的只是一份公开的方法论、一个计算结果,以及别人照着这个结果做出来的产品。
这些产品彼此并不是同一样东西的不同版本。跟踪该指数的基金持有成分证券并发行自己的份额,所以你买到的是基金的一部分,它的费用与跟踪误差横在你和那个数之间;把其中一只基金逐层拆开看,就知道这中间能叠出多少层。期货合约则什么都不持有。它是一份有到期日的协议,按季月循环挂牌——3 月、6 月、9 月、12 月——通过一个固定乘数把指数点换算成钱;同一个合约的微型版本用的乘数是它的十分之一,这改变的是一笔头寸的规模,不是它的杠杆倍数,更不是它的风险。到期时以现金交割,结算价是用各成分股的开盘价拼出来的,而不是从任何一个看得见的报价上取下来的;这个结算价究竟指向什么,值得单独读一遍。
这类合约还有第三本日历:周日傍晚开盘,一路开到周五下午(美国东部时间),中间每天有一段维护时间。它既不是交易所的交易时段,也不是一个不间断的市场。
真正把这一圈接上的,是年报里的一句话。它写道:「Our Index business develops and licenses Nasdaq-branded indices and financial products」,并且「License fees for our trademark licenses vary by product based on a percentage of underlying assets, dollar value of a product issuance, number of products or number of contracts traded.」——指数业务开发并授权纳斯达克品牌的指数与金融产品;授权费按产品而异,基准可以是标的资产的一定比例、一次发行的金额、产品数量,或成交合约张数。基金为跟踪这个指数付费,挂牌该指数期货的交易所同样付费。指数买不到,但在它之上造产品的权利是卖的——卖它的,正是那个词第二层含义所指的公司。
还有两种包装完全在交易所体系之外。代币化股票是第三方的工具:由发行方定义背后站着什么、谁可以持有、怎么赎回,而这些定义发行方随时可以改。永续合约则把标的整个拿掉,留下的是稳定币保证金、一笔从拥挤的一边流向另一边的周期性费用,以及保证金变薄时的强制平仓。一家公司在这两种形态下存不存在,逐个代码决定,从不由名气决定;一个平台自己的代币化股票与期货清单上写着当下的答案。
什么在驱动 NDAQ
上市管线先碰到这家公司,之后才碰到任何人的组合。新上市把收费基数做大;一家公司把上市地搬走,费也跟着走——去哪里,年报里已经点了名。发行人把公司挂在哪个交易所,是多数投资者从不盯着看的决定,而在这里它是一次收入事件。
指数授权的经济性有它自己的形状,而上面那段授权条款已经把形状说破了:计费基准是规模、发行金额、产品数量与合约张数,不是指数涨了多少。所以资金流入跟踪纳斯达克指数的产品,在横盘的市场里也能到达这条收入线;而一家发行方改用竞争对手的方法论,在上涨的市场里也会从这条线上减掉一块。那些对手就写在同一份文件里:「We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell.」
监管在这里出现两次,符号相反。一项新的报送义务恰好制造出监管科技那块业务在卖的东西的需求;一项市场结构规则的改动,落到交易与上市业务上就是成本和约束。所以一条监管新闻对这只股票并不自动是好消息或坏消息。
市场动荡只推动这家公司的一部分。剧烈的一周会抬起经过这些场所的成交量,却不影响一份多年期软件合同,也不影响一笔已开出发票的上市费;软件预算跟着合规日历走,不跟着情绪走。把一次波动率飙升直接读到这个代码上,等于给一个分部定了价而忽略另外两个。
风险与限制
指数这门生意是靠合同的,而合同有对手方。 授权费取决于别的机构愿不愿意继续在纳斯达克品牌的方法论上造产品,而竞争对手各自出版着自己的方案。一本规则书值多少钱,等于被授权方愿意付多少钱。
软件业务带的风险与交易所不是一种。 卖给银行和资产管理人,意味着长销售周期、实施义务,以及客户自己的监管机构随时可能改变这件产品必须做到什么。
这个名字会诱发错误的对照。 「大型上市科技公司会怎样」是对那个指数的看法,而指数不是这家公司——两件不同的工具,两套不同的驱动因素。
包装改变的是你的权利主张,不是这门生意。 第三方代币给你的敞口是按它自己的条款塑形的;带杠杆的衍生品给你的是方向、一笔资金费义务,外加一个会在你缺席时结束这笔头寸的价格。
本文不是这家公司自己的风险披露。 Nasdaq, Inc. 在同一份年报的风险因素一节里,用自己的话、按自己的篇幅讲清了它认为什么能伤到它。写本文时那一节没能完整读到,上面这些字一句都不能替代它。
怎么自己核验 NDAQ
上面每一句引文都来自同一份文件:Nasdaq, Inc. 以 CIK 1120193 报送的 Form 10-K,在美国证监会 EDGAR 上免费可读。还有一个多数读者从没学过的捷径。今天的申报文件,封面另有一份结构化的 XBRL 报表就放在正文件旁边,文件名是 R1.htm,它不用散文回答身份类问题——登记人名称、注册地、按第 12(b) 条登记的每一类证券、各自的代码与上市地,以及财年。问它的时候要问一个计数,而不是问一个查表结果:它一共报了几个不同的交易代码?在这份文件上,答案是五个,其中只有一个是股票。
指数要去找它的所有者。纳斯达克在自己的指数站点上发布纳斯达克 100 的概览与方法论,那里的规则——上市地要求,以及对金融类公司的排除——是这个指数的定义本身,而不是对它的转述。
合约条款要去找挂牌它的交易所:乘数、最小变动价位、挂牌月份、交易时段与结算程序都写在芝商所自己的合约规格页上,也在那里被修订。至于某个加密平台上有什么、按什么条款,只有那个平台自己的产品页说了算。
小结
「买纳斯达克」是一句不完整的指令,而补完它的三种方式并不互为替代品。交易所是一个场所,场所不卖。指数是一本被授权出去的规则书,只能被跟踪——通过一只持有成分股的基金,或者一张会到期的合约。NDAQ 则是那家公司的一份股权:它运营着第一件,授权着第二件,另有两块把软件与数据卖给机构的生意,那些客户可能一笔交易都不做。
最后那一块正是这个名字藏起来的部分。在断定这个代码是一张押注市场活跃度的票之前,先把三个分部的描述读一遍。
相关阅读
币贝上与本主题相关的其他文章:
- RSP 怎么买:等权重、成本,以及与 SPY 的对照
- 如何买入 SCHD:分红敞口、成本,以及与 QQQ 的比较
- 如何买入 Snowflake(SNOW)股票:交易方式、成本与风险
- 半导体设备股:这条供应链与它的投资风险
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Nasdaq, Inc. 2025 财年 10-K 第一项:业务分部、指数授权与竞争(美国证监会 EDGAR) www.sec.gov
[2] 同一份申报的 XBRL 封面节:登记人、注册地、第 12(b) 条各类证券、代码与上市地 www.sec.gov
[3] 纳斯达克 100 指数概览:成分构成与对金融类公司的排除 indexes.nasdaq.com
[4] 芝商所 E-mini 纳斯达克 100 合约规格:乘数、挂牌月份、交易时段与现金结算 www.cmegroup.com