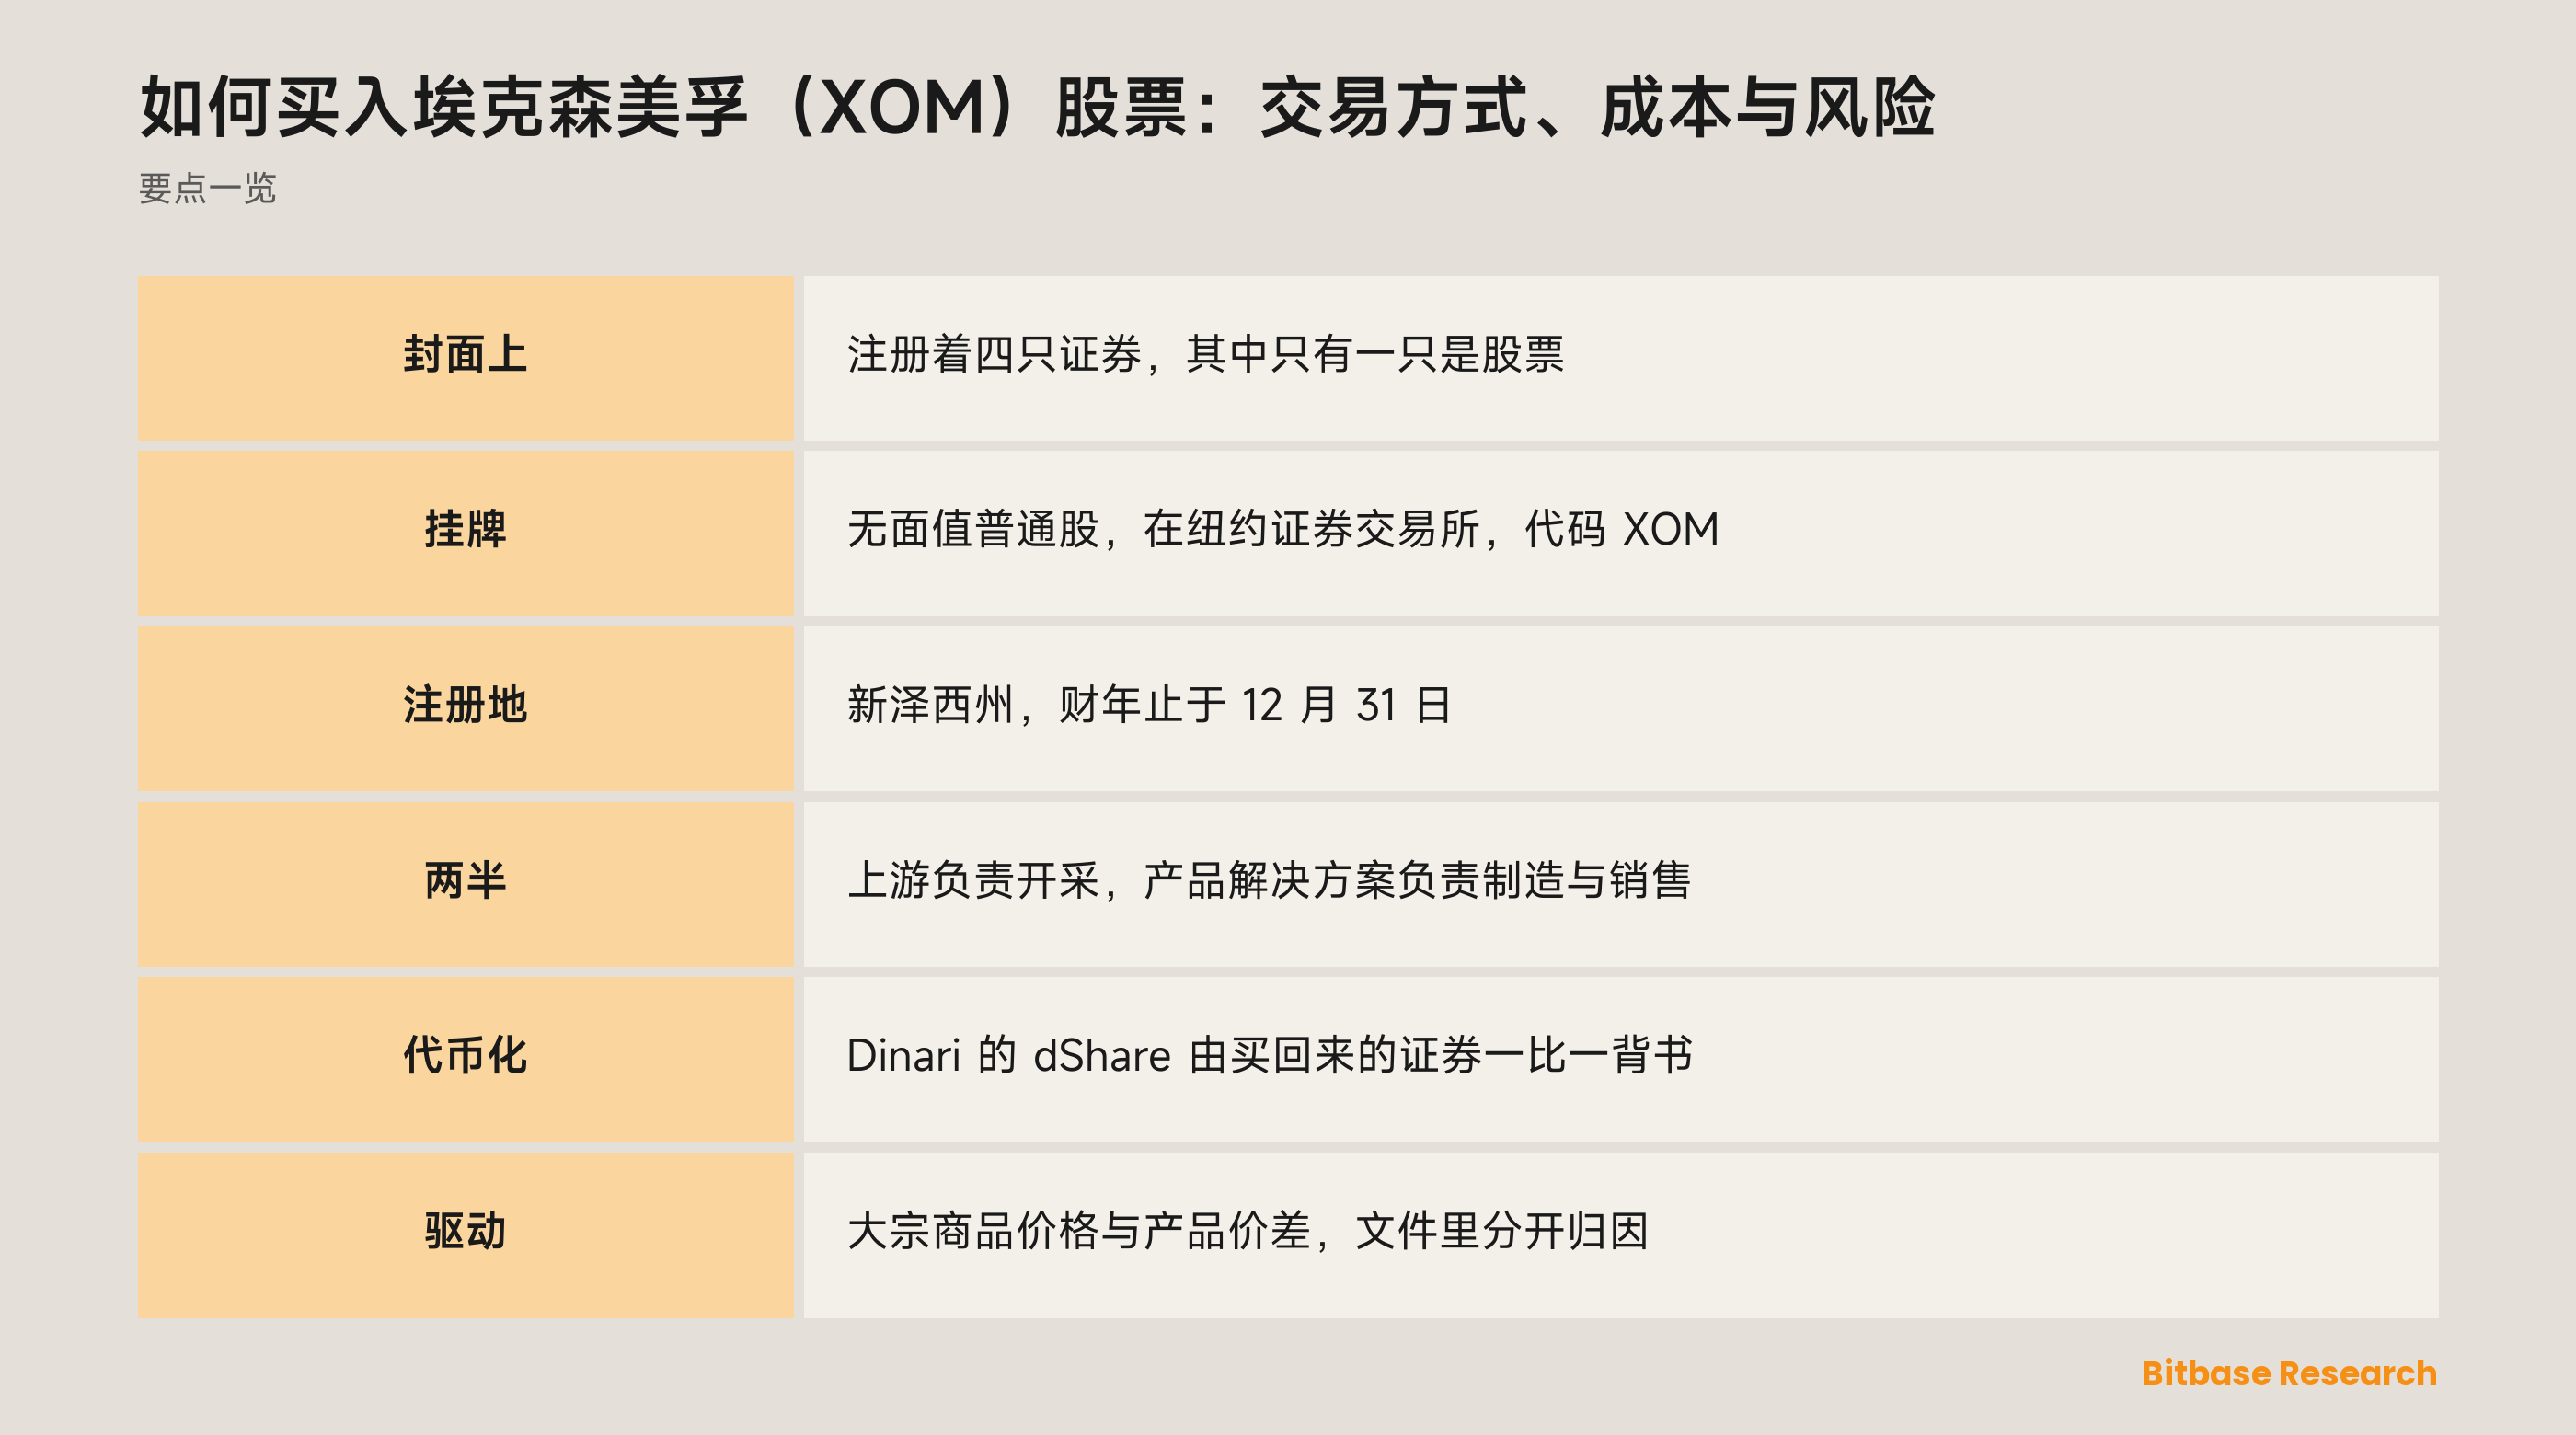
它在同一张封面上注册了四只证券,其中只有一只是股票。 埃克森美孚的普通股在纽约挂牌,代码 XOM;同一张封面上还并排列着三批票据,各有各的代码。这四只背后是同一家公司:它的一半在开采一种大宗商品,另一半拿这种大宗商品造东西卖,所以“什么在推动这只股票”这个问题,天然就不止一个答案。本文讲的是年报怎么定义这门生意、XOM 这三个字母究竟指哪一只证券,以及代币化的那一版是怎么拼出来的。
埃克森美孚(XOM)是什么?
年报开篇用一个很长的句子交代自己在做什么。公司的“principal business involves exploration for, and production of, crude oil and natural gas; manufacture, trade, transport and sale of crude oil, natural gas, petroleum products, petrochemicals, and a wide variety of specialty products; and pursuit of lower-emission and other new business opportunities.”
封面另外定下两件公司层面的事实。Exxon Mobil Corporation 的注册地是新泽西州——结构化封面表里的州代码写作 NJ——财年止于 12 月 31 日。用这三个字母注册的那只权益证券是无面值普通股,挂牌地为纽约证券交易所;同一张封面、同一个交易所上,另外还注册着三批票据。
分部附注是让这门生意的形状变得可读的地方。四个可报告分部分成两半:“The Upstream segment is organized to explore for and produce crude oil and natural gas. Product Solutions consists of the Energy Products, Chemical Products, and Specialty Products segments, which are organized to manufacture and sell petroleum products and petrochemicals.”
| 哪一半 | 可报告分部 | 附注列在里面的东西 |
|---|---|---|
| 上游 | Upstream | 原油与天然气的勘探和生产 |
| 产品解决方案 | Energy Products | 燃料、芳烃,以及催化剂与技术授权 |
| 产品解决方案 | Chemical Products | 烯烃、聚烯烃与中间体 |
| 产品解决方案 | Specialty Products | 成品润滑油、基础油与蜡、合成品,以及弹性体与树脂 |
一半在卖原料;另一半买这类原料,再把做出来的东西卖掉。
为什么有人交易 XOM
一体化能源公司能提供单一业务线的公司提供不了的东西:同一桶油的两端,装在同一个挂牌里。持有这只股票,等于同时持有一份对开采的索取权和一份对制造的索取权,不必事先押注这两边哪一边更好待。
这种铺开的结构,也正是这家公司对着任何单条新闻都读不出结论的原因。年报把需求系在总体经济活动上,而不是系在某一种产品上:“The demand for energy and petrochemicals is generally linked closely with broad-based economic activities and levels of prosperity.” 需求也会因为跟价格无关的理由发生位移,文件把“technological improvements in energy efficiency”列在其中。
有一句话,从加密世界过来的人会觉得眼熟。公司说,市场因素“may also result in losses from commodity derivatives and other instruments we use to hedge price exposures.”——这桶油的生产者,自己就是这桶油衍生品的使用者。而衍生品,正是一个用稳定币去够上市公司的交易者最先会碰到的那一类工具。
注册的、包起来的,和只是被引用的
同样这三个字母,可以指三种差别很大的东西,而差别从来不写在字母上。
币贝上 XOM 的行情页标题是 Exxon Mobil (Dinari Tokenized Stock) (XOM)。关键全在标题里的发行方名字:这一页报价的东西由 Dinari 创设,公司在这里是被参照的对象,不是交易对手。这个确认动作属于具体工具,而不属于平台——整个代币化股票与 ETF 系列都一样。
Dinari 管这层包装叫 dShare,它的文档定义得很干脆:“A dShare is a token 1:1 backed by a security, commonly a U.S. equity.” 供给不跟着对代币的需求走——增发与销毁要等对应的券商订单先成交,订单经 Alpaca 送出。站在代币背后的,是某个券商真的去买回来的股票。
标的收到的现金也会走到持有人这里,按标的自己的时间表,而不是发行方挑的时间表:现金到账后,Dinari 算出一笔分发,直接持有者拿到的是 USD+。至于投票权,以及股票所附带的其他一切权利,那几页文档里根本没提。没提这件事本身不构成任何一边的结论,所以本文既不声称这层包装带来这些权利,也不声称它剥夺了这些权利。
订单落在哪个时钟上,是最常被想当然的一环。美股常规时段是一个窗口;盘前、盘后与隔夜是另外三个,这三个只收限价单。剩下的时间由一条链上连续通道覆盖,只对一部分代码开放,流动性更薄。常规时段收市之后再发市价单,平台会先把它改写成可成交限价单,之后可能全部成交、部分成交,也可能一动不动。
第三种是永续合约,它什么都不持有。它跟随一个报价、以稳定币作保证金,并在多空两边之间周期性地搬运资金费,于是持仓时间本身变成一笔成本或一笔收益。订单最后落进哪一种形态,比代码是什么更要紧;而代币化股票的通用机制值得在这三者之前先读一遍。
什么在推动 XOM
没有哪一个价格能够触达这家公司的全部,而申报文件自己就演示了这件事:它把两个量放进两个句子,各给一套成因。“Commodity prices and margins also vary depending on a number of factors affecting supply.”——开了这个头之后,它就把两者拆开。一边是:“Increased supply from the development of new or previously inaccessible oil and gas supply sources and technologies to enhance recovery from existing sources tends to reduce commodity prices to the extent such supply increases are not offset by commensurate growth in demand.” 另一边是:“Similarly, increases in industry refining or petrochemical manufacturing capacity relative to demand tend to reduce margins on the affected products.”
把这两句摆到分部附注旁边,结构自己就讲完了。上游的产出,正是第一句说的那个大宗商品;产品解决方案制造并销售产品,第二句说的则是制造这些产品所赚到的价差。不同的变量、不同的成因,写在不同的句子里。本文不预测其中任何一个往哪边走;要说的只有一点:把这家公司建模成一个数字的模型,模的是申报文件没有描述的东西。
准入排在所有这些之前。公司写道,“a number of countries limit access to their oil and gas resources, including by restricting leasing, licensing, or permitting activities.” 就算准入拿到了,它能撑多久又是另一回事:有些东道国“lack well-developed legal systems, lack political or governmental stability, may be subject to regime changes.”
政策在文件里是一份清单,不是一种情绪。针对排放的政府行动,年报记作“include adoption of cap and trade regimes, carbon taxes, carbon accounting, carbon-based import duties or other trade tariffs”,后面还在往下列。清单上的每一项都是带日期的监管事件,不是会被交易的情绪。
再往下是那些一次触达所有业务线的条件:经营结果“exposed to potential negative impacts due to changes in interest rates, inflation, currency exchange rates, changes in usage of the U.S. dollar in global trade.” 最后那半句值得从加密视角停一下——美元在全球贸易中怎么被使用,写进了卖油这家公司的风险因素里。
Item 1A 把这些收在四个标题下:Supply and Demand、Government and Political Factors、Climate Change and Energy Transition,以及 Operational and Other Factors。本文所依据的那份副本在读到一半之后就不再可读,这一节还在往下写,所以上面这些请当作摘录,不要当作清单。
风险与限制
包装会带来股票本身没有的依赖。 持有一枚 dShare,就是在依赖一套安排继续运转:背书按所述方式持有、券商路由正常工作、赎回按发行方当下公布的条款兑现。把这份索取权写到链上,改变的是它记在哪里,不是它靠什么站住。
时段是那个安静的隐患。 四个窗口里有三个只收限价单,连续通道只覆盖一部分代码。持有人完全可能盯着一个价格,而自己此刻根本下不到那里去。
同名相撞是双向的。 这家发行人名下注册着四只证券,所以一份管着某批票据的文件,对这只股票什么都不管。反过来,三字母代码在加密世界里被反复使用,一个标题里没有发行方的行情页,未必跟这家公司有任何关系。
包装决定你的权利,不决定你的敞口。 供给条件、产品价差、准入与政策,原封不动地到达通往这个名字的每一条路径。
申报人自己的风险章节比这一节长得多。 Item 1A 才是公司陈述它认为什么算重大的地方,上面这些替代不了把它从头读到尾。
怎么自己核验 XOM 的信息
从结构化封面开始,不要从散文开始。埃克森美孚在 EDGAR 上的 CIK 是 34088、委员会文件号 1-2256,而每一个年报目录里都躺着一份机器生成的封面表:文件名叫 R1.htm,就在主文件旁边。它给出申报人名称、注册地州别、财年焦点,以及按 12(b) 注册的每一只证券各占一行,每行带类别名称、交易代码和交易所。去数那份表里不同代码的个数;数错通常发生在读散文的时候。
想知道这门生意究竟由什么构成,分部附注才是权威,它用公司自己的措辞点出可报告分部。把它跟 Item 1 放在一起看整体业务,跟 Item 1A 放在一起看申报人自己排序的风险。
包装那一层,Dinari 的官方文档覆盖背书、订单路由、时段窗口与分发;它没有回答的问题,就保持没有回答。市场那一层,打开XOM 行情页,先读标题再看图,因为发行方写在标题里。
小结
一个名字、四只注册证券,而多数读者说到 XOM 时指的只有其中那只股票。它背后的公司一半在开采原油与天然气,另一半在制造石油产品与石化品;它自己的年报把大宗商品价格和产品价差归给了各自不同的供给条件。这份谨慎,才是值得借走的习惯。
选一条路径,就是选一组依赖。股票靠的是交易所与过户登记,dShare 靠的是发行方的安排与它的时段规则,合约靠的是保证金与资金费。先把这个选择定下来;价格是更容易的那个问题。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 QEW:等权重、成本,以及与 QQQ 的对比
- 如何买入 QQQM,以及怎么和 QQQ 比
- RSP 怎么买:等权重、成本,以及与 SPY 的对照
- 纳斯达克股票与纳斯达克 100 指数:买 NDAQ 到底买到了什么
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] 埃克森美孚 2025 财年 10-K:Item 1 业务描述、分部附注与 Item 1A 风险因素(美国证监会 EDGAR) www.sec.gov
[2] 同一份申报的 XBRL 封面表:申报人名称、注册地州别,以及按 12(b) 注册的每只证券各一行 www.sec.gov
[3] Dinari 官方文档:dShare 是什么、订单路由、时段窗口与分发 docs.dinari.com