Acheter CME Group n’est pas du tout la même opération qu’acheter l’un des instruments cotés sur ses marchés, et cette frontière se perd vite. Son action ordinaire de catégorie A est enregistrée au Nasdaq sous le symbole CME, tandis que les produits auxquels la plupart des traders associent ce nom sont ce que l’entreprise vend, et non ce qu’elle est. Ce profil expose ce que fait CME Group, d’où vient son revenu dans ses propres termes, et ce qu’une action apporte qu’un contrat n’apportera jamais.
Ce qu’est CME Group (CME)
Le rapport annuel s’ouvre sur une seule phrase à propos de l’entreprise elle-même : CME Group « enables clients to trade futures, options, cash and over-the-counter (OTC) products, optimize portfolios and analyze data », c’est-à-dire permet à ses clients de négocier des contrats à terme, des options, du comptant et des produits de gré à gré, d’optimiser des portefeuilles et d’analyser des données, afin que les participants puissent « to efficiently manage risk and capture opportunities », gérer le risque efficacement et saisir des occasions.
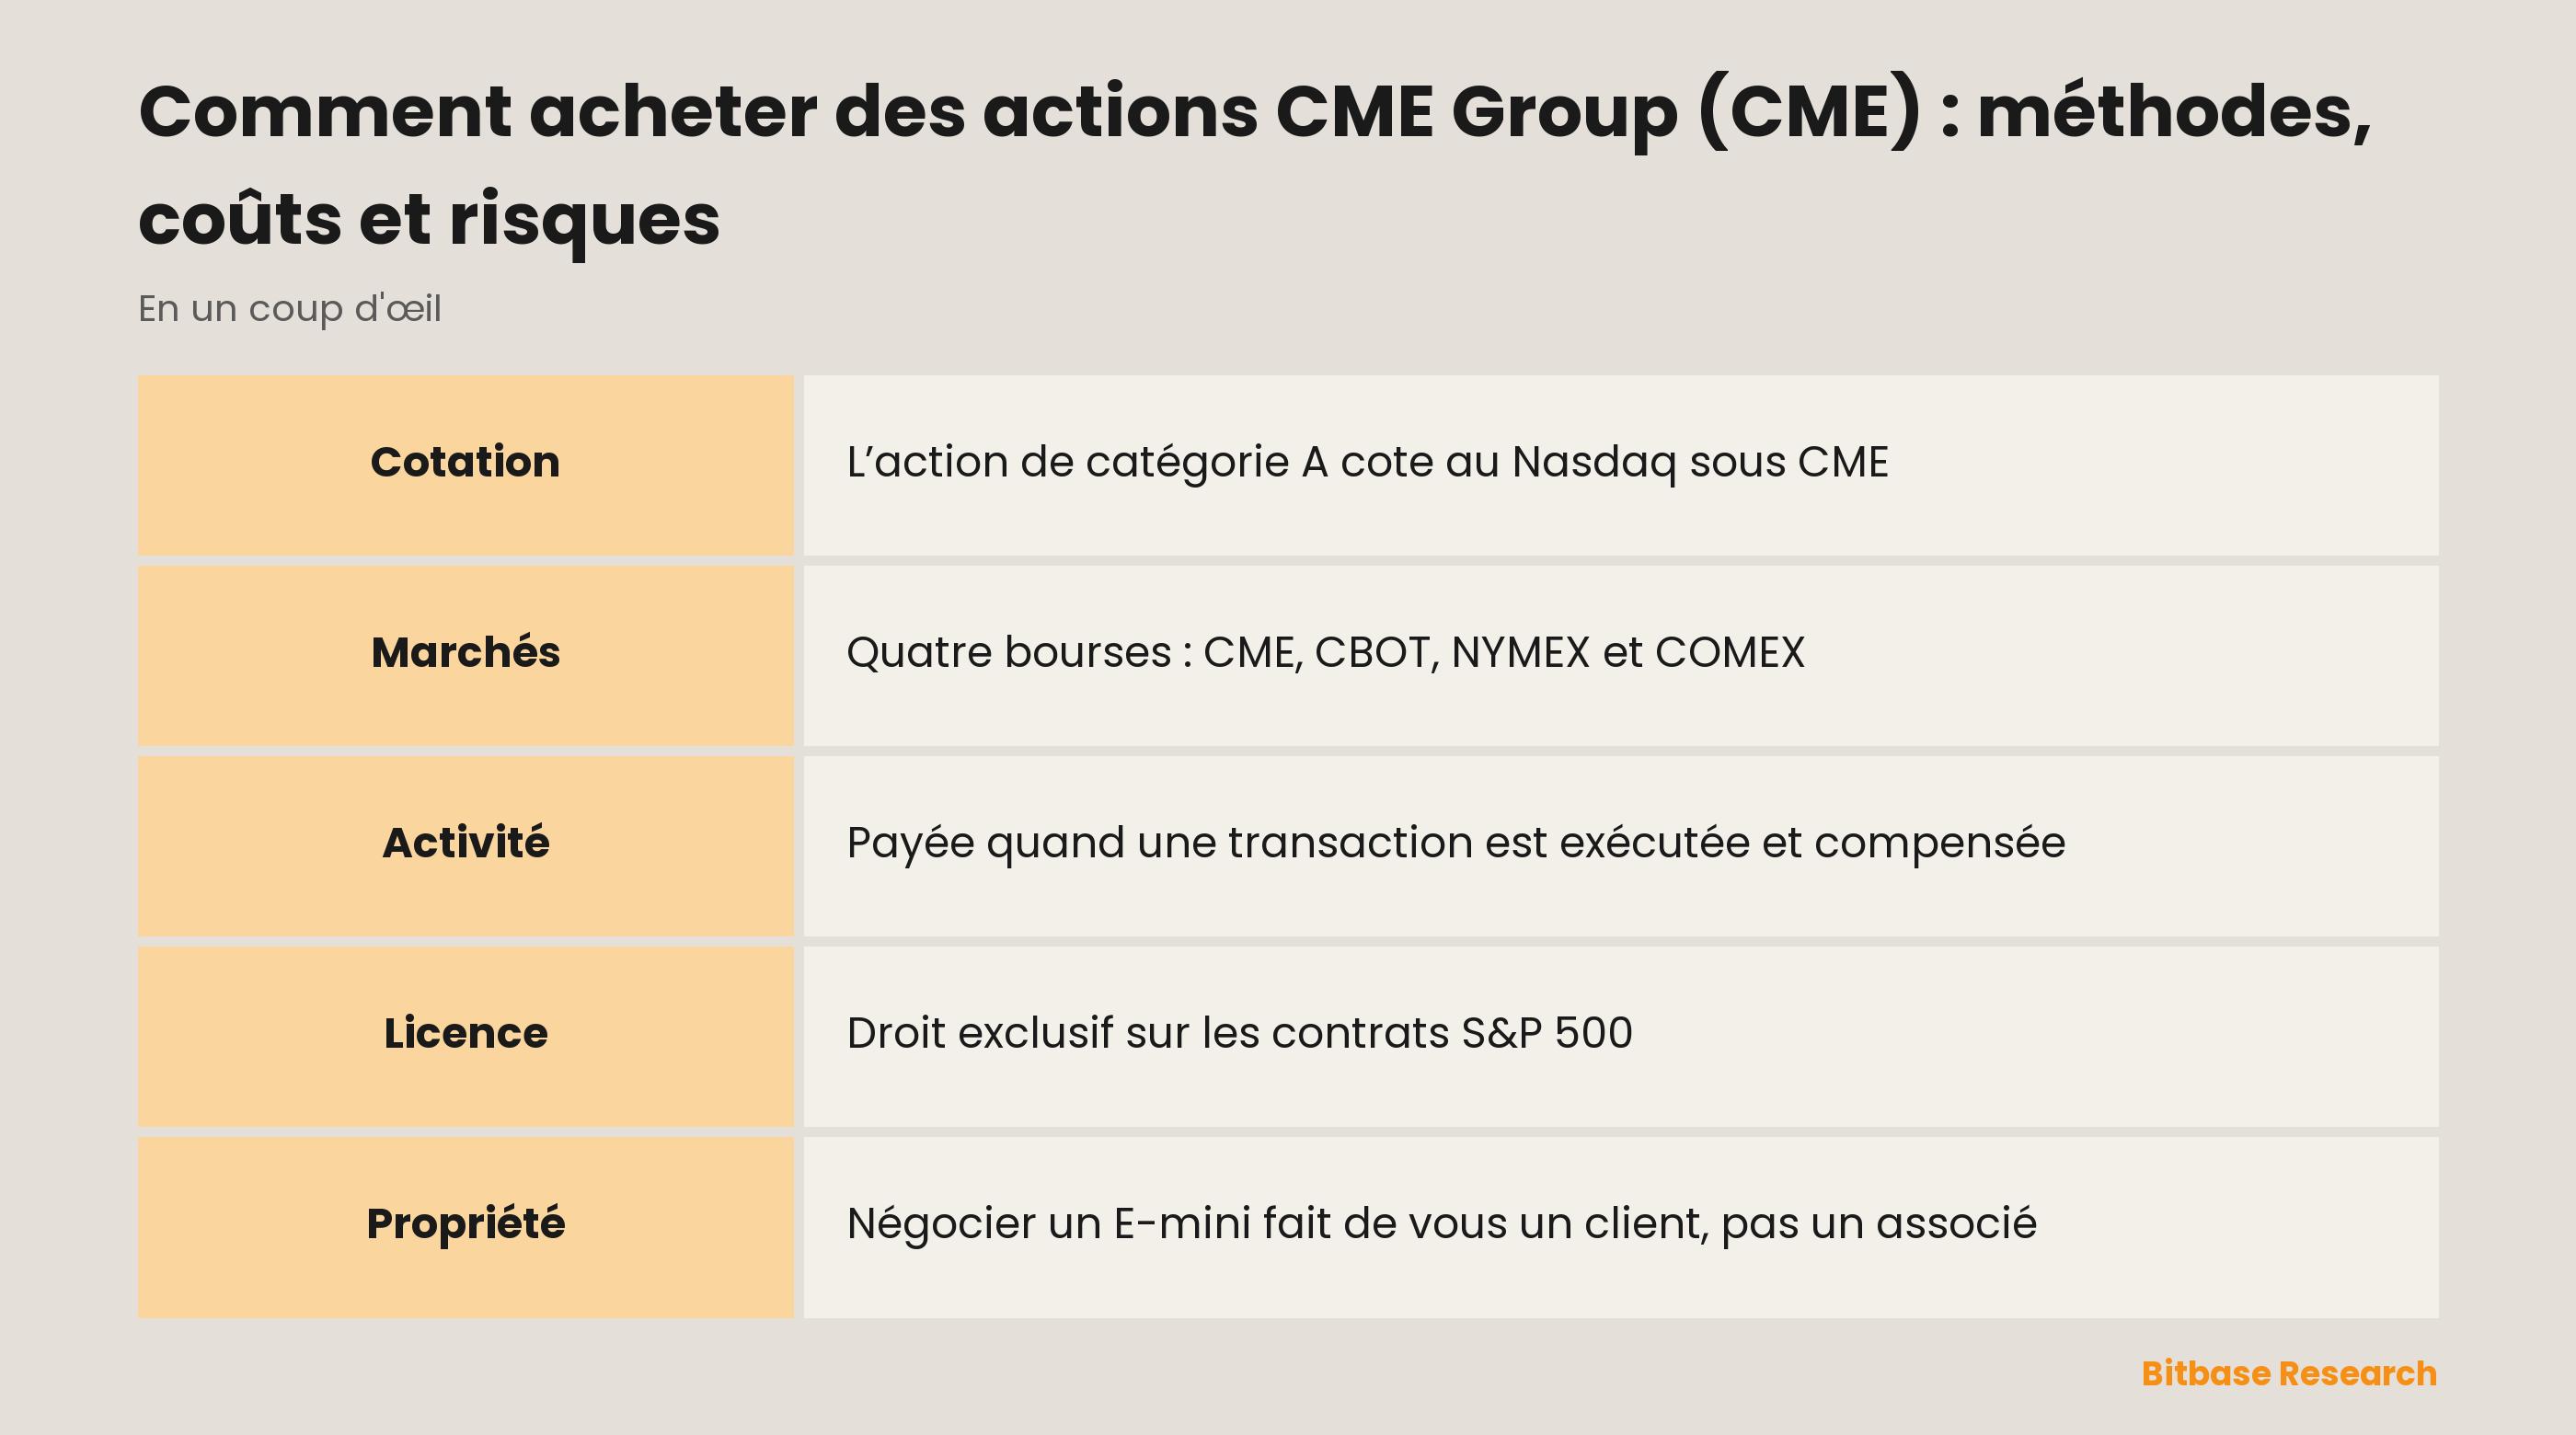
Sous cette phrase se trouvent quatre places de marché, que le document appelle « our derivatives exchanges (CME, CBOT, NYMEX and COMEX) » : deux marchés à terme de Chicago, auxquels s’ajoutent les marchés new-yorkais de l’énergie et des métaux. Institutions séparées autrefois, elles sont aujourd’hui des lieux de négociation au sein d’une seule société cotée.
La gamme est large. Le rapport énumère les taux d’intérêt, en nommant « SOFR, U.S. Treasury and Federal Funds » ; les indices actions, en nommant « E-mini S&P 500, E-mini Nasdaq 100 and E-mini Russell 2000 » ; puis le change, les matières premières agricoles, l’énergie, les métaux et les cryptomonnaies : « Bitcoin, Ether, Solana and XRP ».
L’exécution est surtout électronique, mais pas entièrement : les produits « are traded primarily through CME Globex, as well as by open outcry in Chicago for SOFR options and through privately negotiated transactions », principalement via CME Globex, auxquels s’ajoutent la criée à Chicago pour les options sur SOFR et les transactions négociées de gré à gré. Ce qui sépare un groupe boursier d’un courtier, c’est la compensation. L’entreprise décrit une « integrated clearing function » qui fonctionne en « serving as the counterparty to every trade, becoming the buyer to each seller and the seller to each buyer » : contrepartie de chaque transaction, acheteur pour chaque vendeur et vendeur pour chaque acheteur.
Les faits sociaux sont plus simples. CME Group Inc. est une société du Delaware dont le siège est à Chicago, son exercice se clôt le 31 décembre, et le titre enregistré au titre de la section 12(b) est l’action ordinaire de catégorie A, symbole CME, cotée au Nasdaq. Ce dernier point mérite d’être lu dans le document plutôt que supposé.
Pourquoi on négocie CME
L’économie tient en une phrase : « The majority of clearing and transaction fees received from clearing firms represents charges for trades executed and cleared on behalf of their customers. » La majeure partie des commissions de compensation et de transaction perçues auprès des firmes compensatrices correspond à des opérations exécutées et compensées pour le compte de leurs clients.
À la lecture attentive, l’entrée est un décompte et non une direction. Une couverture ouverte parce que les taux baissent et une couverture ouverte parce qu’ils montent sont l’une et l’autre des transactions, et toutes deux sont compensées. Ce dont l’activité a besoin, ce sont des participants ayant une raison d’agir, et le rapport nomme ces raisons : ses produits « provide a means for hedging, speculation and asset allocation », offrent un moyen de se couvrir, de spéculer et de répartir des actifs. La demande de certitude est la matière première.
Une deuxième ligne de revenus suit une autre horloge. L’entreprise vend une « primary price discovery and referential pricing information », formation primaire des prix et information de prix de référence, sous forme de « real-time, historical and derived data » : données en temps réel, historiques et dérivées. Un abonnement ne s’envole pas lors d’un après-midi agité et ne se tait pas lors d’un après-midi calme.
S’y ajoute un actif sans équivalent opérationnel. Via une coentreprise avec S&P Global, le groupe détient « a long-term, ownership-linked, exclusive license to list futures and options based on the S&P 500 Index » : une licence exclusive, de long terme et adossée à la participation, pour coter des contrats à terme et des options sur l’indice S&P 500. C’est une position juridique, défendue lors des renouvellements plutôt que par des lancements de produits.
Pour un trader crypto, l’attrait est précis : les produits sur bitcoin, ether, Solana et XRP figurent au même barème que le maïs et la dette du Trésor, et l’action de l’entreprise se dénoue dans le système boursier ordinaire. Les contrats à terme sur le Nasdaq-100 cotés à leurs côtés montrent jusqu’où porte un seul et même barème.
Quelle voie achète réellement l’entreprise
La voie qui rend propriétaire est la plus ordinaire : une action de catégorie A achetée auprès d’un courtier ayant accès au Nasdaq. Elle porte les droits d’actionnaire et se dénoue dans le système boursier américain, et toute autre voie devrait être mesurée à son aune.
La distinction à formuler avec précision sépare l’usage de ce marché de sa détention. Une position sur un contrat E-mini fait de vous un client de cette entreprise ; une position sur son action fait de vous un copropriétaire du barème que ce client paie. Une opinion sur la direction d’un indice et une opinion sur le volume d’échanges qui se noue autour de lui sont deux opinions distinctes, et le même après-midi l’une peut avoir raison et l’autre tort. Un trimestre peut se clore près de son point de départ alors que le nombre de contrats compensés sur cet indice monte ou descend nettement ; c’est le second chiffre qui atteint la ligne de revenus de l’entreprise.
L’échéance dit la même chose sous un autre angle. Les contrats à terme sur indices sont cotés par cycle trimestriel, de sorte qu’une position destinée à dépasser le trimestre doit être transférée du contrat qui expire vers le suivant. Chaque transfert est une paire de transactions, toutes deux compensées : le calendrier atteint le barème que quelqu’un ait eu raison sur la direction ou non.
L’exposition peut aussi être emballée par un autre qu’un courtier, et l’emballage change ce que l’on détient. Une action tokenisée est émise par un tiers et procure une exposition économique sans droits d’actionnaire, selon des conditions d’éligibilité et de rachat que l’émetteur fixe et peut modifier. Un contrat perpétuel ne détient ni action ni jeton : il suit un prix, se marge en stablecoin, déplace périodiquement le financement entre les deux côtés et se solde de lui-même si la marge vient à manquer.
Quels noms une plateforme propose et sous laquelle de ces formes varie d’un symbole à l’autre, et cela ne se déduit pas de la notoriété d’une entreprise. Le catalogue des actions tokenisées et des contrats à terme est l’endroit où la liste de la plateforme se lit directement.
Ce qui fait bouger CME Group
Le moteur, c’est l’activité, et l’activité n’est pas le mouvement des prix. Un marché qui glisse sur de faibles volumes et un marché qui secoue sur de gros volumes peuvent clore le mois au même niveau, mais un seul des deux aura occupé celui qui les compense. Les transactions naissent du désaccord sur l’avenir, ajouté au fait que quelqu’un porte un risque qu’il préférerait ne pas porter.
La politique monétaire atteint l’activité par la liste des produits et non par l’humeur. Lorsque la trajectoire des taux courts est réellement disputée, les instruments servant à couvrir ce désaccord comprennent les produits sur SOFR, la dette du Trésor et les fonds fédéraux que le rapport nomme. Une politique qui ne surprend personne engendre moins de couverture de ce type.
La position de licence est structurelle et silencieuse. Un droit exclusif et de long terme de coter des contrats et des options sur le S&P 500 n’apparaît jamais sur un graphique journalier et détermine ce que les concurrents peuvent proposer. La concurrence tarifaire suit la même horloge lente : une activité rémunérée par transaction compensée reste exposée à un rival qui tarifie moins cher un contrat comparable, et cela se lit dans le niveau des commissions sur des années, non dans le cours sur des journées.
Risques et limites
Le revenu dépend de conditions que l’entreprise ne fixe pas. La volatilité, le besoin de couverture et la disposition à traiter sont fournis par le monde extérieur. Une longue période de calme n’est pas un échec de gestion et ne se corrige pas par une décision de gestion.
La chambre de compensation est à la fois un service et une concentration. Être contrepartie de chaque transaction lie la situation du groupe à ses propres contrôles de risque et aux membres qui compensent par son intermédiaire.
Les droits contractuels peuvent être renégociés. Une licence exclusive aujourd’hui l’est selon des conditions, et les conditions ont des échéances : une dépendance invisible dans les statistiques de négociation.
L’emballage change ce que vous détenez sans changer ce qui le fait bouger. Par un jeton émis par un tiers, l’exposition arrive avec la structure de l’émetteur et ses conditions de rachat, et sans droits d’actionnaire ; par un dérivé à effet de levier, elle arrive avec le financement et un prix de liquidation. Aucun des deux ne modifie l’activité sous-jacente ; tous deux modifient votre créance sur elle.
Ce profil ne remplace pas la propre information de l’entreprise sur les risques. CME Group expose ses risques dans ses propres termes à la section Risk Factors de son rapport annuel, et cette section est plus précise que tout résumé rédigé de l’extérieur.
Comment vérifier soi-même les informations sur CME Group
Commencez par le document lui-même. Sur SEC EDGAR, CME Group dépose sous le CIK 1156375, et chaque phrase citée plus haut provient de son rapport annuel sur formulaire 10-K. La page de couverture est la vérification la plus rapide de tout le document : le tableau de la section 12(b) place la catégorie du titre, le symbole et la place de cotation sur une seule ligne, ce qui règle sans interprétation la question du lieu de cotation. Plus loin dans le même document, la section Risk Factors est l’endroit où l’entreprise nomme dans ses propres termes ce qu’elle juge capable de lui nuire ; elle se lit dans l’original.
Les caractéristiques des contrats se trouvent ailleurs. Multiplicateurs, pas de cotation, échéances cotées et modalités de règlement figurent sur les pages de spécifications du marché lui-même, et ces pages sont révisées ; un rapport annuel ne dira pas ce que vaut un point de contrat, et tout guide citant de tels chiffres n’est à jour que le jour où il a été écrit. Pour tout ce qui se négocie sur une plateforme crypto, les pages produit de cette plateforme font autorité sur ce qui est coté, sur les frais et sur les marges.
En résumé
Acheter CME Group, c’est parier sur la quantité de risque que le monde a besoin de transférer, et non sur la direction d’un prix particulier. L’entreprise gagne lorsqu’une transaction est exécutée et compensée, vend les données que la négociation produit et détient une position de licence difficile à reproduire. Rien de tout cela n’exige une opinion sur le niveau du S&P 500 ni sur le prix du bitcoin.
L’erreur à éviter consiste à traiter une position sur la place de marché comme une version élargie d’une position sur ses produits. Une action achète une créance sur le barème et les droits attachés à la détention du capital ; un contrat achète une opinion sur un prix et une obligation envers la chambre de compensation.
Articles associés
Autres articles Bitbase sur ce sujet :
- Actions crypto contre ETF bitcoin : exposition à une entreprise ou à bitcoin ?
- Comment acheter l’action Adobe (ADBE) : méthodes de négociation, coûts et risques
- Comment acheter l’action Cboe (CBOE) : méthodes, coûts et risques
- Comment acheter TQQQ : levier quotidien, QQQ et futures Nasdaq comparés
- Qu'est-ce que SuperVerse
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] CME Group, formulaire 10-K 2025 : cotation, marchés, produits et commissions (SEC EDGAR) www.sec.gov
[2] Index des dépôts CME Group sur SEC EDGAR, CIK 1156375 : tous les rapports annuels www.sec.gov