Vous détenez une action tokenisée et on vous soumet presque aussitôt une seconde décision : faut-il la laisser rapporter quelque chose pendant que vous la gardez ? Cette décision n’est pas une version réduite de la première. Elle fait entrer des contreparties avec lesquelles vous n’aviez rien à voir, elle ouvre une nouvelle façon de voir la position se refermer sans vous, et tout se joue sur la question qui tranche n’importe quel produit de rendement : qui paie, et sur quoi. Voici comment un coffre xStocks est assemblé, ce que la documentation de l’opérateur dit qu’il advient d’un jeton déposé, et les vérifications à faire avant qu’un taux affiché ne veuille dire quoi que ce soit.
Ce qu’un coffre xStocks fait de votre jeton
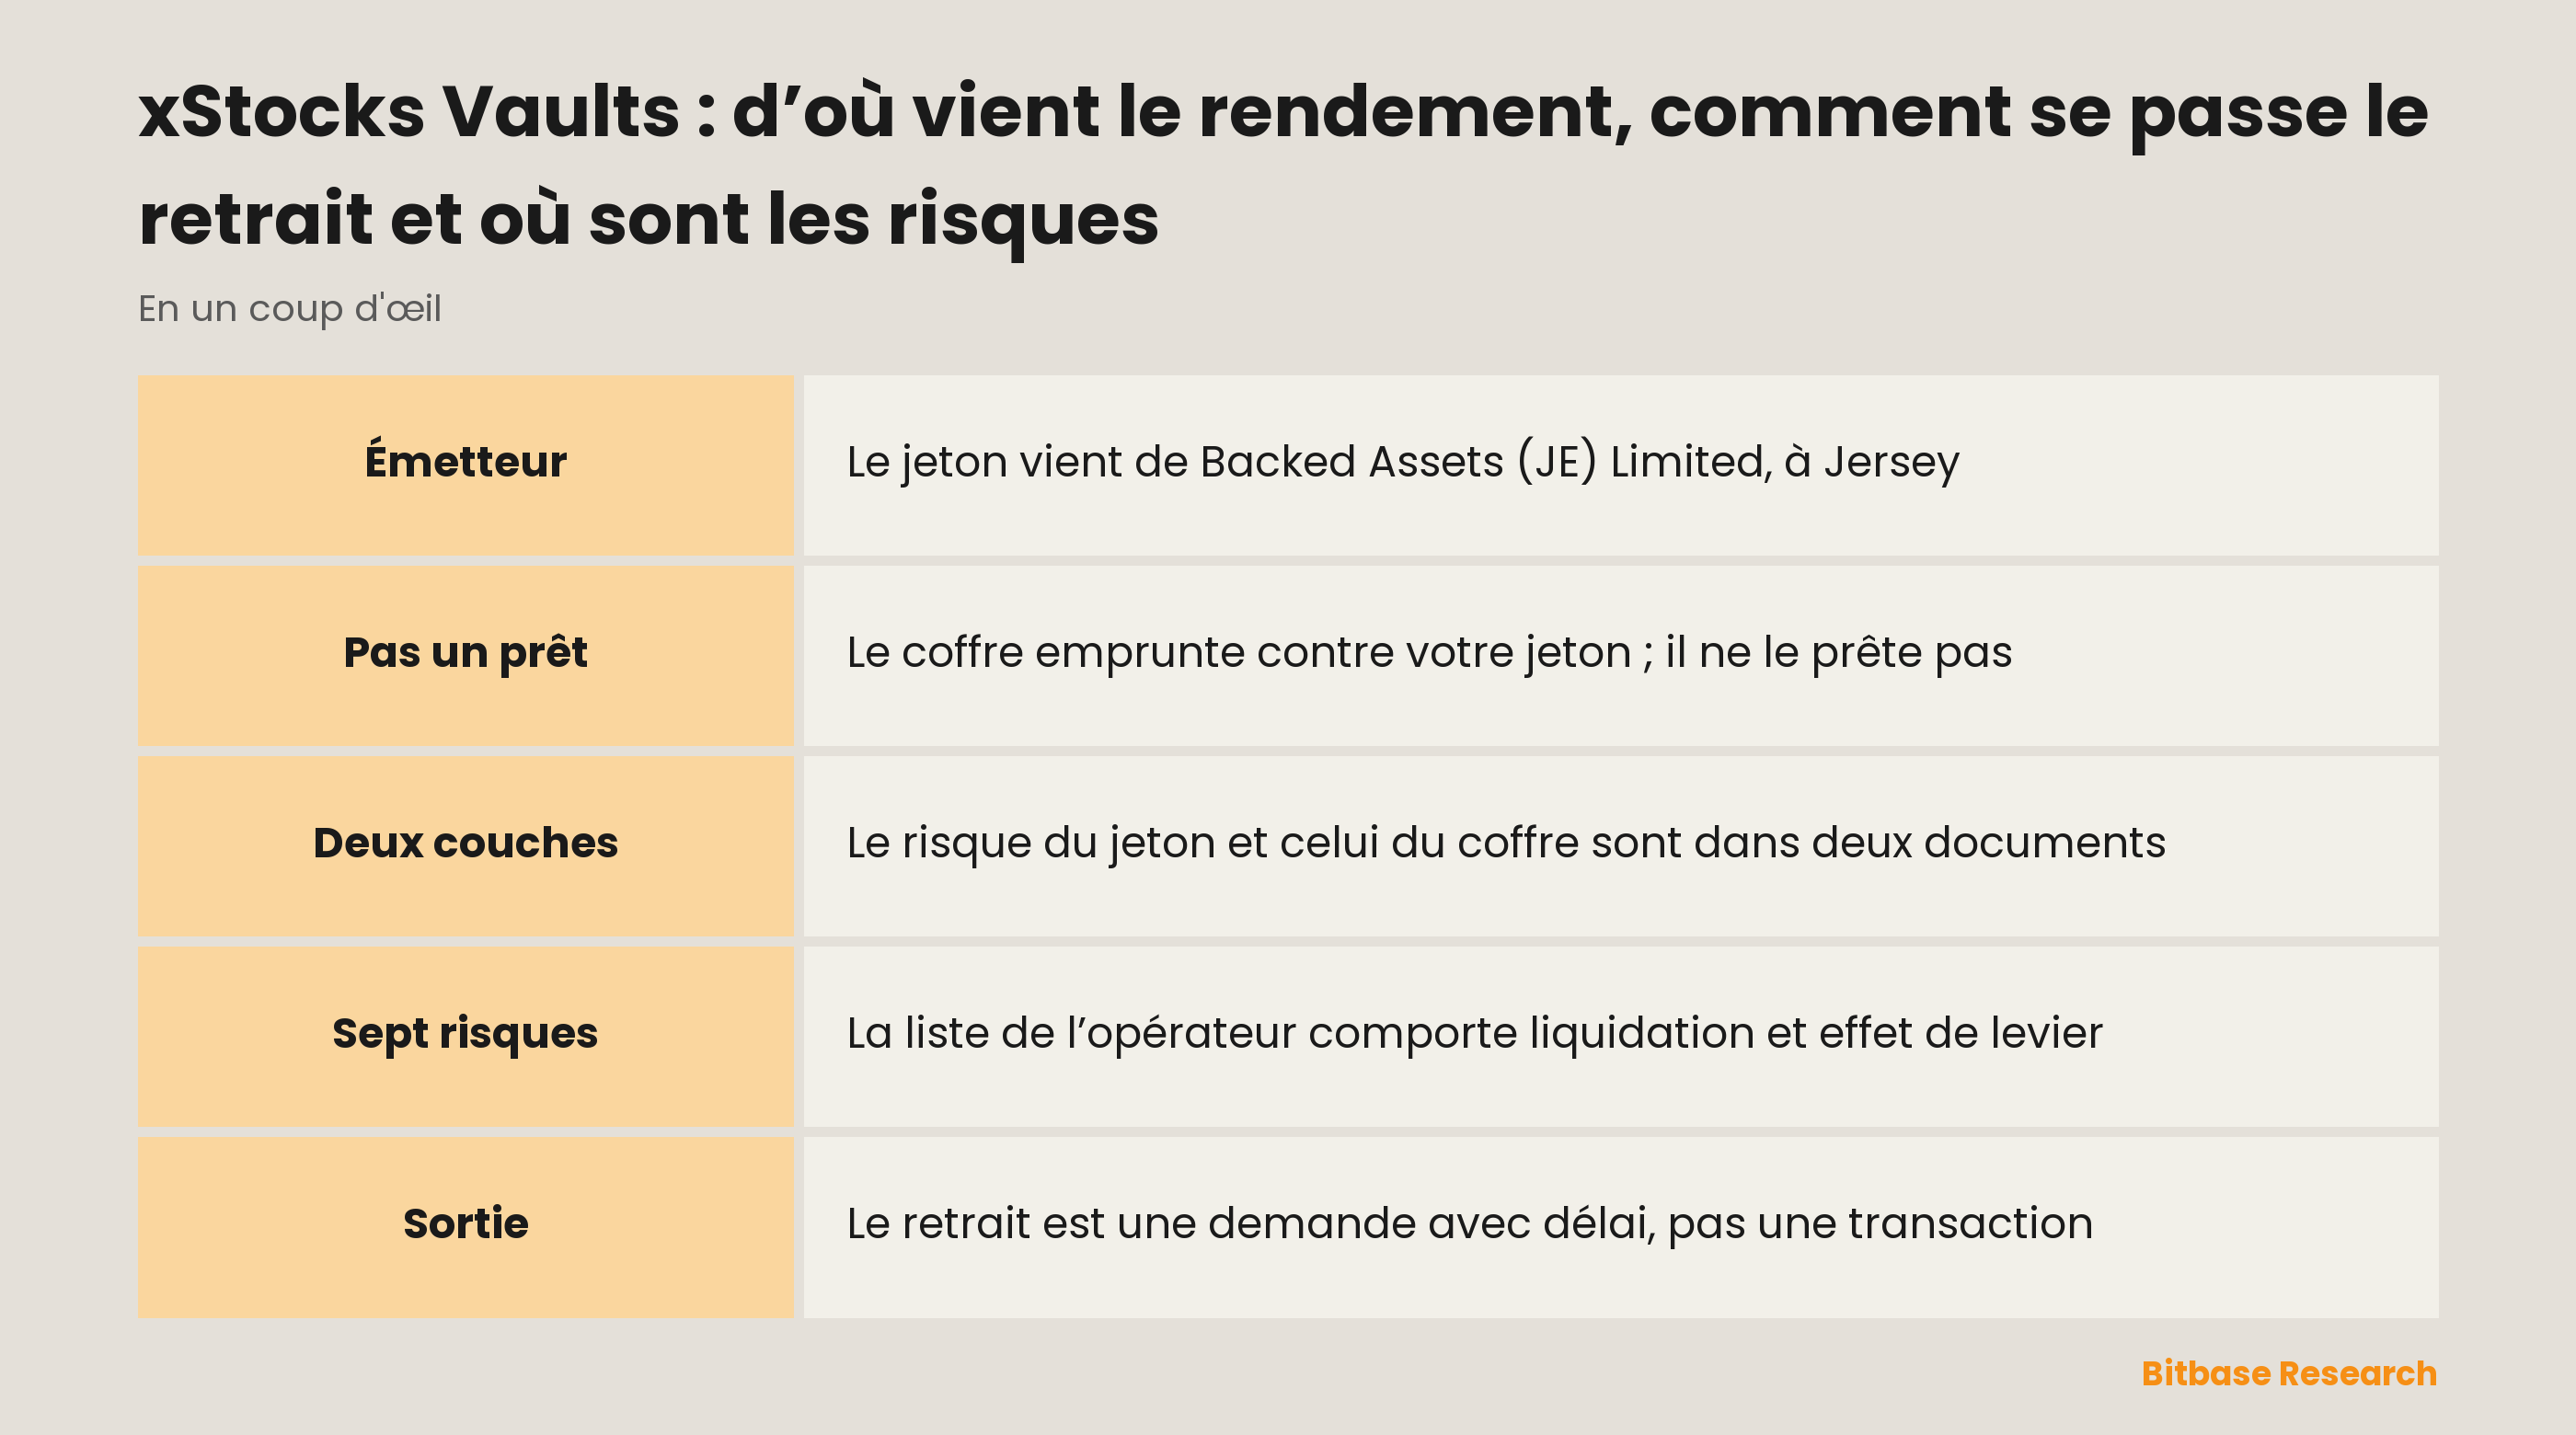
Les xStocks sont des titres tokenisés émis par Backed Assets (JE) Limited, une société privée à responsabilité limitée de Jersey. Chacun est adossé un pour un à l’action sous-jacente, conservée sous garde réglementée, et le jeton lui-même circule sur des chaînes publiques en continu. Prise seule, cette construction ne produit aucun rendement : détenir le jeton, c’est détenir une créance, pas une position dans quelque chose qui gagne de l’argent.
Le coffre vient se poser au-dessus. La documentation d’assistance de l’opérateur décrit la séquence sans détour : « When you allocate SPYx, QQQx, or NVDAx to a vault, it’s sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault’s risk manager, Sentora. » Avant que quoi que ce soit ne rapporte, quatre choses ont déjà eu lieu : le jeton change de chaîne, son régime de conservation change, il est enveloppé dans une seconde représentation, et il passe sous le contrôle d’un tiers avec lequel vous ne traitiez pas auparavant.
Vient ensuite le passage qui décide de tout le reste. « Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound. »
Relisez-le, car la description la plus répandue de ce produit prend le problème à l’envers. Les reprises expliquent d’ordinaire que l’action déposée est prêtée contre intérêt. La page de l’opérateur dit quelque chose de sensiblement différent : l’action est nantie, et le coffre emprunte contre elle. Le prêteur, ici, ce n’est pas vous. L’emprunteur est le coffre lui-même, et ce que vous gagnez, c’est ce que rapporte l’argent emprunté une fois déduit le coût de l’emprunt — ce qui explique précisément que la liste de risques de l’opérateur contienne les mots « liquidation » et « effet de levier ».
La sortie se fait en miroir : « When you deallocate, your xStock is unwrapped and returned to your Kraken balance. » Un retrait est une demande et non une transaction, et il s’accompagne d’un délai d’attente fixé par l’opérateur ; les conditions figurent sur cette même page et c’est à lui qu’il revient de les modifier.
Pourquoi faire travailler une action tokenisée
L’attrait s’énonce vite. Une position en actions reste inerte entre le jour où vous l’achetez et celui où vous la vendez, alors que l’enveloppe dans laquelle elle vit est programmable, ce qu’une action logée chez un courtier n’est pas. Les indications de la même plateforme énumèrent ce que les détenteurs font des xStocks hors d’un coffre : les apporter en garantie et emprunter contre eux, les fournir à des pools de liquidité contre des frais de transaction, ou les prêter via des marchés de crédit en chaîne. Un coffre emballe tout cela pour qu’un seul dépôt remplace une suite de gestes manuels. Les actions tokenisées se négocient sur plusieurs places, dont le marché des actions tokenisées de Bitbase, et la question du coffre ne se pose qu’une fois la ligne déjà détenue.
Le confort est un bénéfice réel qu’il faut nommer honnêtement : tenir un emprunt garanti, placer ce qu’il dégage et réinvestir le produit, c’est un travail, et en céder une part pour qu’un autre s’en charge est un échange défendable. Ce que l’emballage ne peut pas faire, c’est changer ce qui se trouve en dessous. Une enveloppe qui masque des étapes ne les a pas supprimées, et le risque loge dans les étapes, pas dans l’interface.
Le jeton est une construction ; le coffre en est une autre
Les deux couches se cassent pour des raisons sans rapport entre elles et sont documentées à des endroits différents.
La première couche est le titre tokenisé lui-même. Son émetteur est Backed Assets (JE) Limited, à Jersey. L’entité qui propose le produit aux clients est une autre société dans une autre juridiction : la déclaration de risques nomme Payward Digital Solutions Ltd., « a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority ». Quant aux actions qui adossent les jetons, elles se trouvent encore ailleurs : « The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party. » La même déclaration en tire la conséquence, en notant que le risque de crédit « includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed ».
Trois entités, trois juridictions et une convention de conservation à laquelle la plateforme avec qui vous traitez déclare expressément ne pas être partie — le tout avant que le moindre rendement n’entre en scène.
La seconde couche amène sa propre distribution : une version enveloppée du jeton, un portefeuille intégré sur un réseau donné, un contrat de coffre, un gestionnaire de risques nommément désigné qui fixe la stratégie, un protocole de prêt que la documentation ne nomme pas, et des stratégies en aval qu’elle ne nomme pas davantage.
| Couche | Face à qui vous êtes | Où c’est documenté |
|---|---|---|
| Le jeton | Émetteur, entité distributrice et dépositaires qui détiennent les actions | Déclaration de risques de l’émetteur |
| L’enveloppe | Une seconde représentation en chaîne servant à la comptabilité du coffre | Page d’assistance du coffre |
| Le coffre | Un contrat de coffre et le gestionnaire de risques qui fixe la stratégie | Page d’assistance du coffre |
| La stratégie | Un protocole de prêt et des destinations en aval, non nommés | Quasiment non divulgué |
La dernière ligne n’est pas un reproche adressé au produit : c’est l’endroit où la documentation s’arrête, et savoir où elle s’arrête est tout l’enjeu. Une position que l’on ne sait pas décrire couche par couche est une position dont on ne sait pas situer les risques.
Ce qui fait bouger le rendement
Comme le coffre emprunte au lieu de prêter, le rendement est ici un écart et non un taux. Trois grandeurs le déterminent, et aucune n’est entre les mains de l’opérateur : ce que rapportent les stablecoins empruntés là où ils sont placés, ce que coûte leur emprunt contre une garantie en actions, et les frais prélevés en chemin. Lorsque le coût de l’emprunt monte plus vite que le rendement du placement, l’écart se resserre, quelle que soit la tenue de l’action sous-jacente.
Deux moteurs plus discrets agissent à côté. La garantie est un jeton d’actions : ce qui couvre l’emprunt bouge donc avec la Bourse, et selon le calendrier de la Bourse, pas celui du coffre. Par ailleurs, les taux d’emprunt sur les marchés de crédit en chaîne dépendent du taux d’utilisation, de sorte qu’un même dépôt ne rapporte pas la même chose selon ce que les autres souhaitent emprunter cette semaine-là. L’opérateur formule la conséquence avec ses propres mots : « The rewards you earn can change over time, and there’s a chance you could lose some or all of your deposit. » Un chiffre affiché est l’estimation d’un écart, non sa promesse.
D’où viendraient les pertes
L’opérateur nomme sept catégories de risque, et la liste est plus instructive que la plupart, justement par ce qu’elle contient : risque de contrat intelligent, risque de liquidité, risque de créance douteuse et risque de marché, risque de liquidation, risque d’exécution inter-chaînes, risque d’effet de levier et exposition aux actifs en aval.
Que la liquidation et l’effet de levier y figurent est l’information la plus importante du lot. Un produit décrit à la légère comme un revenu tiré d’actions que l’on possède déjà n’a besoin d’aucun des deux mots. Ils apparaissent parce que la construction est une position empruntée, et les positions empruntées se referment d’office quand la garantie baisse ou quand les porter devient coûteux. C’est une voie par laquelle un dépôt fond alors même que l’entreprise sous-jacente se porte bien.
La créance douteuse est une perte partagée, pas individuelle. Dans un coffre mutualisé, les pertes retombent sur la masse : le résultat d’un épisode de marché que vous n’avez même pas vu peut donc réduire ce que vous récupérez.
L’exécution inter-chaînes et le risque de contrat intelligent sont des risques de tuyauterie, réels précisément parce que le jeton a bougé : il a quitté la chaîne sur laquelle il a été émis, est devenu une représentation enveloppée et est entré dans des contrats écrits par d’autres que l’émetteur. Chacune de ces étapes est du code, susceptible de céder que la thèse sur l’action ait été juste ou non.
Le risque de liquidité se manifeste exactement au mauvais moment. Sortir d’une stratégie où l’argent est placé suppose de déboucler des positions, et l’on déboucle d’autant plus facilement que personne d’autre ne le fait. C’est la raison structurelle pour laquelle les délais d’attente existent : les actifs qui portent la position ne sont pas réalisables instantanément, et une file d’attente est ce qui sépare une sortie ordonnée d’une sortie contrainte.
Rien de tout cela ne remplace les risques de la couche inférieure. La structure de l’émetteur, la conservation, les conditions de rachat et le calendrier de négociation continuent de s’appliquer : le coffre ajoute des risques, il ne s’y substitue pas. Sur cette première couche, nos articles consacrés à la tokenisation des actifs réels et aux titres et fonds tokenisés entrent davantage dans le détail.
Comment vérifier un coffre avant de l’utiliser
Partez de la page de l’opérateur, pas de ce qu’on en dit. La différence n’a rien d’académique : les descriptions les plus reprises affirment que l’action déposée est prêtée, alors que l’article d’assistance de l’opérateur indique qu’elle est apportée en garantie d’un emprunt en stablecoins. Une seule des deux correspond à la documentation.
Lisez les intitulés de risque avant le taux. Une liste de risques est une divulgation de structure déguisée. Si elle comporte liquidation et effet de levier, la position est à levier quoi qu’en dise la communication. Si elle comporte la créance douteuse, les pertes sont mutualisées.
Nommez chaque partie et ce qu’elle contrôle. L’émetteur, l’entité distributrice, le dispositif de conservation, le contrat de coffre, le gestionnaire de risques et le protocole de prêt. Là où la documentation ne nomme personne, ce vide est en soi un constat, et non un zéro.
Lisez la déclaration juridique de l’émetteur séparément de la documentation du coffre. Elles décrivent des couches différentes, et les conditions qui gouvernent le jeton lui-même — adossement, conservation, rachat auprès de l’émetteur — ne figurent pas du tout sur les pages du coffre. Le mot « vault » n’apparaît pas une seule fois dans la déclaration de risques de l’émetteur.
Vérifiez la sortie avant l’entrée. Trouvez où le délai d’attente est fixé et si l’opérateur peut le modifier. Des conditions qu’une seule partie peut changer sont des réglages du moment, pas des propriétés stables.
Vérifiez en chaîne ce qui est vérifiable. Le jeton enveloppé et le contrat de coffre ont des adresses, et les soldes, l’offre et les flux sont publics. Les données en chaîne ne disent pas si une stratégie est bonne, mais elles confirment que la construction correspond à la description.
En résumé
Un coffre transforme une détention en position. Le jeton seul est une créance sur un émetteur qui garde des actions chez des institutions avec lesquelles votre plateforme n’a pas de contrat ; le coffre y ajoute une enveloppe, un saut de chaîne, un gestionnaire de risques, un emprunt garanti et des destinations en aval que la documentation laisse sans nom.
La question la plus utile est celle qui vaut pour tout produit de rendement jamais conçu : d’où vient l’argent ? Ici, l’opérateur y répond directement — la position emprunte contre votre jeton et gagne sur l’emprunt. Une fois cela clair, le risque de liquidation, le risque d’effet de levier et la file d’attente au retrait cessent de se lire comme des petites lignes et commencent à se lire comme les conséquences de la construction, ce qu’ils sont.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action SoFi (SOFI) : méthodes de négociation, coûts et risques
- Comment acheter SQQQ : exposition inverse quotidienne contre vente à découvert de QQQ
- Comment acheter TLT : horaires de négociation, coûts et risques d’un ETF obligataire
- Qu'est-ce que POND : contexte de Marlin, Oyster et limites des actifs
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Ce que sont les coffres xStocks : dépôt, mécanique du rendement et sept risques nommés support.kraken.com
[2] Déclaration de risques xStocks : émetteur, distributeur, adossement et conservation www.kraken.com
[3] FAQ xStocks : réseaux, retrait en auto-conservation et usages hors du coffre support.kraken.com