Se tourner vers TLT comme vers le coin tranquille d’un portefeuille est la manière habituelle de rencontrer ce fonds, et ses propres documents consacrent plus de mots à expliquer pourquoi cet instinct se trompe qu’à toute autre chose. À l’intérieur se trouve de la dette publique américaine à très longue échéance : l’emprunteur est aussi fiable qu’un emprunteur peut l’être, et le cours compte parmi les plus agités de la cote. Ce ne sont pas deux faits qui s’opposent, mais un seul fait lu par les deux bouts d’une obligation. Ce profil couvre ce que le fonds détient, pourquoi son cours bouge pour autre chose que le crédit, où les coûts et les distributions sont publiés, et lequel de trois calendriers gouverne une position.
Qu’est-ce que l’iShares 20+ Year Treasury Bond ETF (TLT) ?
L’objectif déclaré tient en une ligne. Le fonds « seeks to track the investment results of an index composed of U.S. Treasury bonds with remaining maturities greater than twenty years. » Rien là-dedans ne promet un rendement, un remboursement ou une date. Ce qui est promis, c’est de suivre une règle.
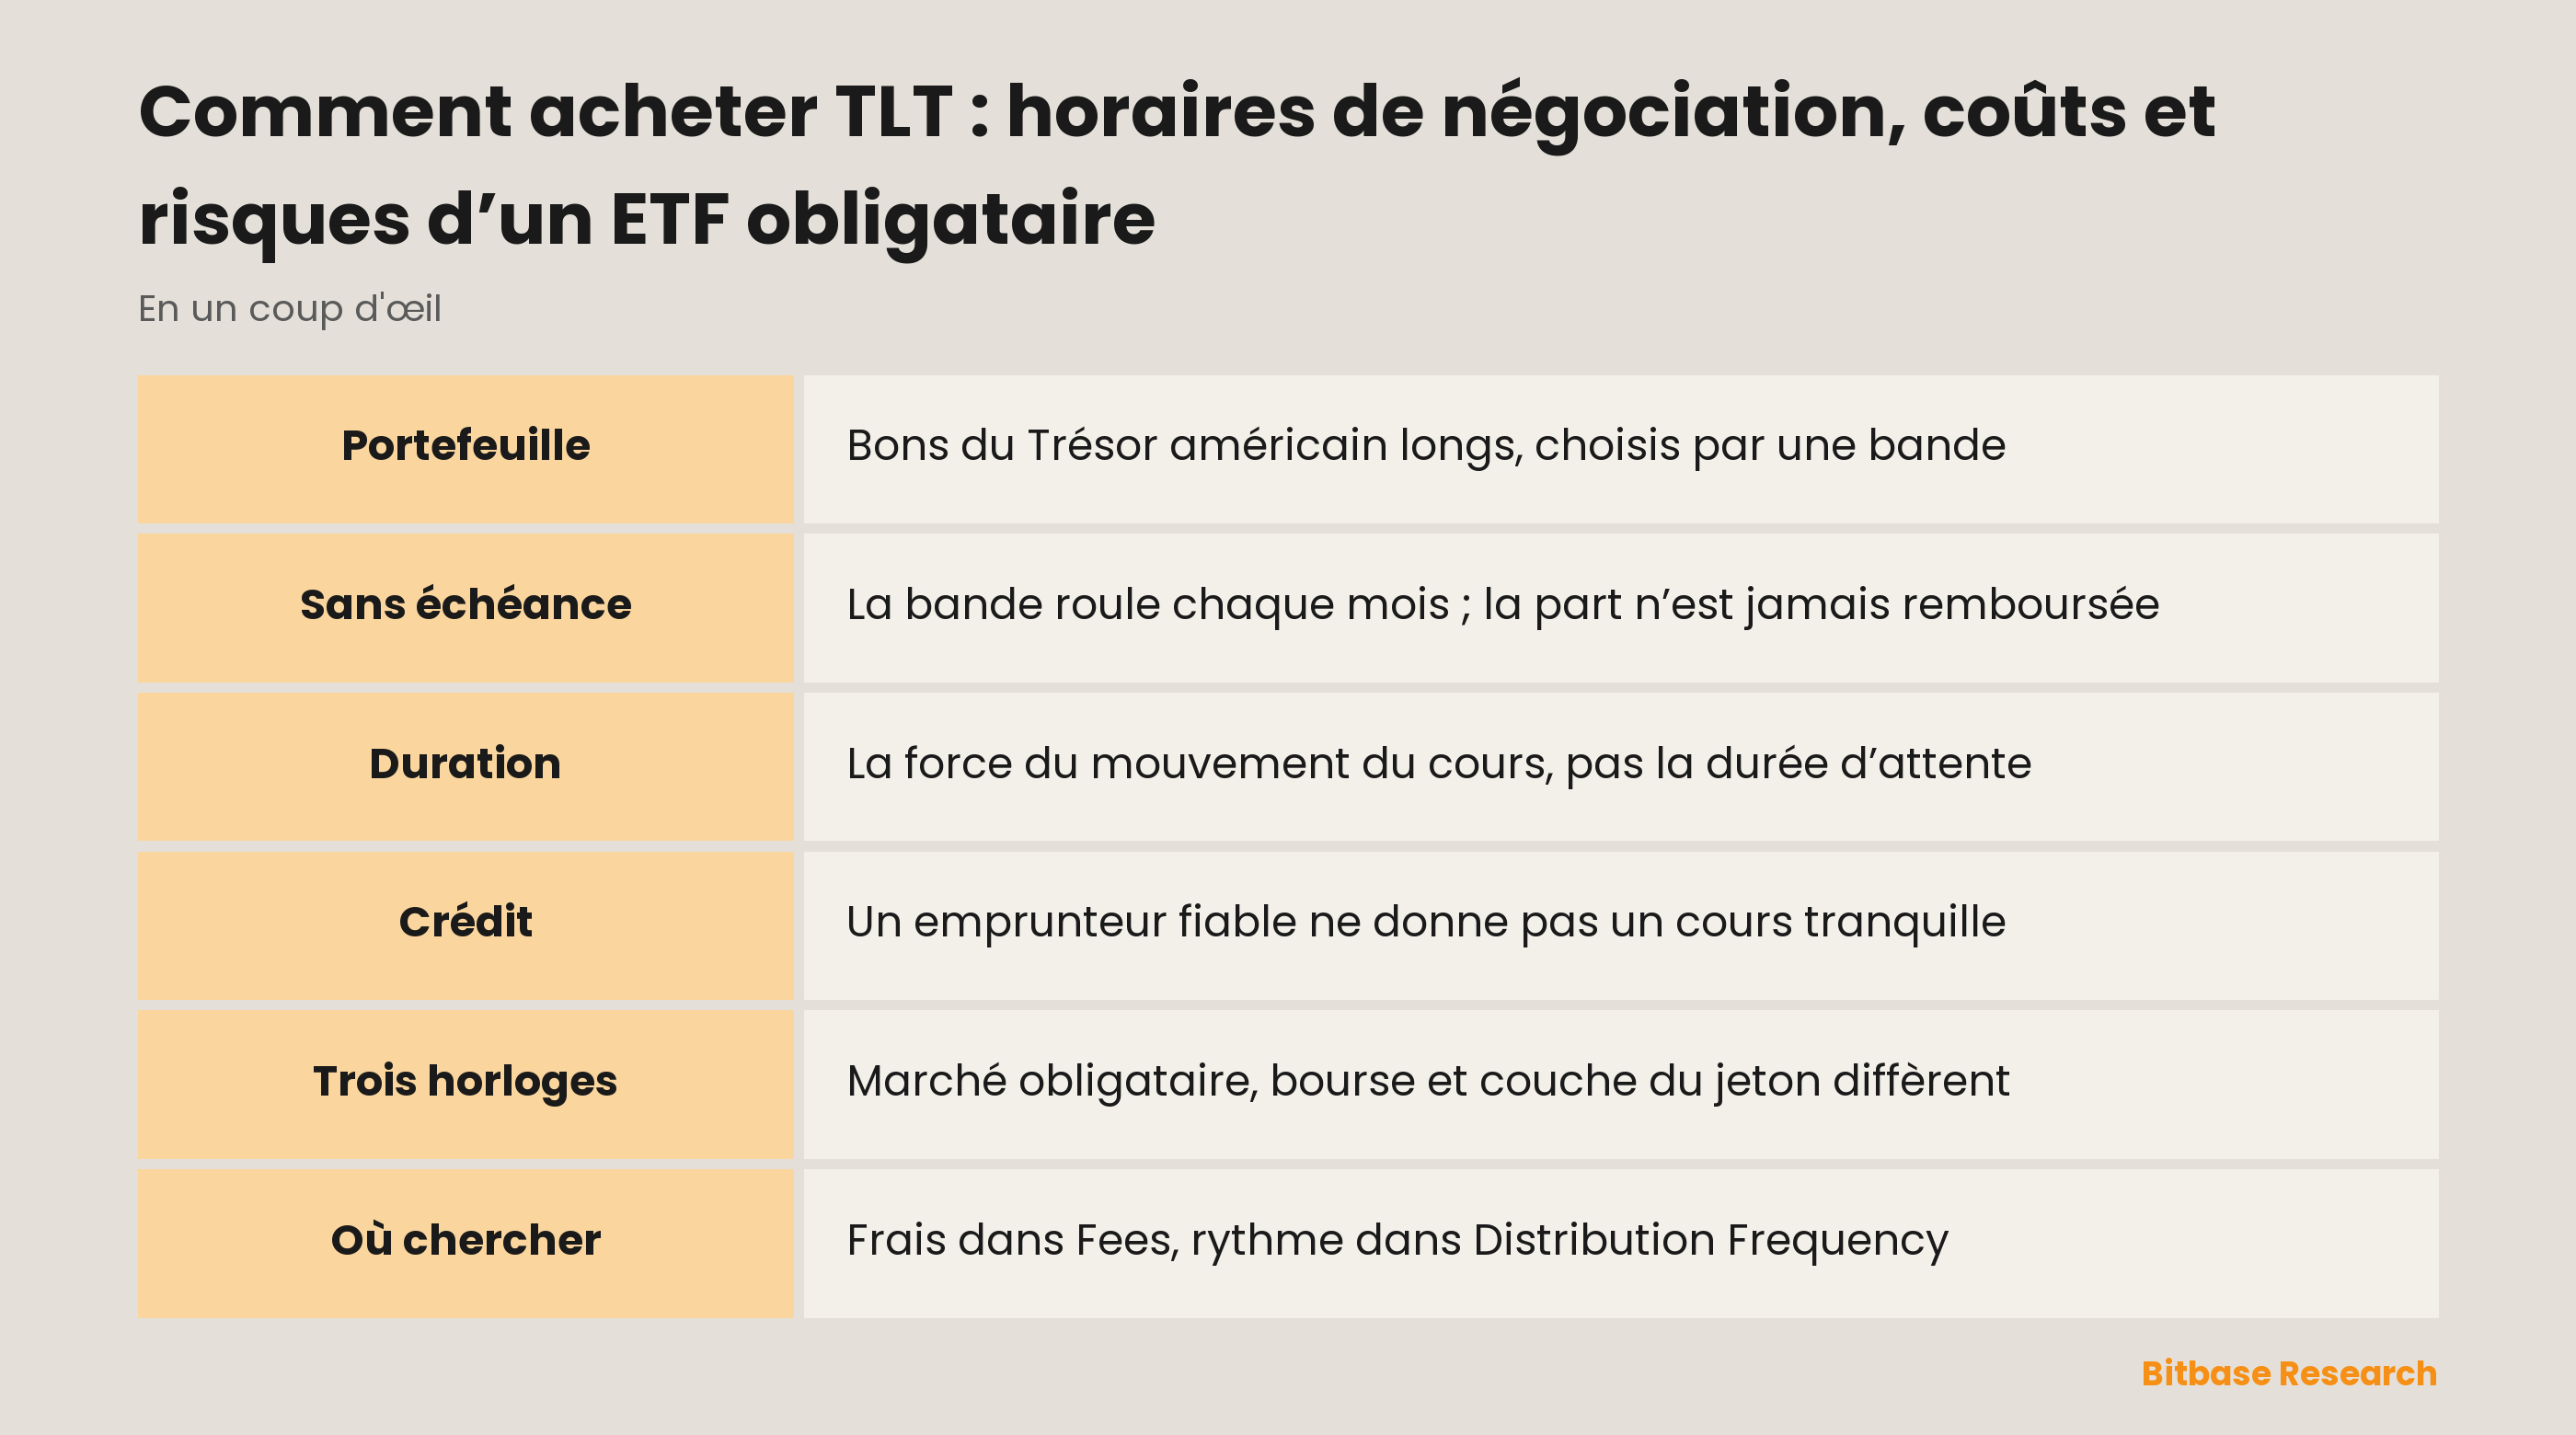
La règle appartient à quelqu’un d’autre. L’indice de référence est l’ICE U.S. Treasury 20+ Year Bond Index, dont les composantes « are updated on the last calendar day of each month. » Une obligation reste éligible tant que sa durée résiduelle se maintient au-dessus de cette ligne, et sort dès qu’elle passe en dessous. Le portefeuille est une bande d’échéances qui se déplace, pas un jeu figé de prêts.
Gardez cette distinction pour la suite de la page, car elle renverse l’intuition ordinaire. Une obligation du Trésor prise isolément a une fin : le jour où l’État rembourse le principal. Une bande n’a pas de fin, et une part d’un fonds qui la suit non plus. La fiche du fonds énonce le côté du porteur sans détour : les parts d’ETF « are bought and sold at market price (not NAV) and are not individually redeemed from the fund. » Sortir, c’est vendre au prix que donne le marché, jamais attendre d’être remboursé au pair. Les parts elles-mêmes sont cotées au Nasdaq.
Pourquoi TLT se négocie
La description du fonds nomme l’attrait sans ornement : il « offers a way to gain targeted exposure to long duration government debt. » Chaque mot y porte. Ciblée signifie que la bande d’échéances est choisie et maintenue pour vous. Duration longue signifie que le cours réagit durement au mouvement des taux. Dette publique signifie que la question du crédit est presque réglée et que celle des taux reste vive.
Reconstituer la même exposition à la main est possible et fastidieux : acheter les titres, surveiller chacun qui vieillit et sort de la bande, vendre et remplacer, réinvestir les coupons. Un seul code absorbe ce travail de calendrier, et un compte auquel les titres du Trésor pris un à un sont fermés peut généralement détenir un fonds coté.
Un second usage n’a rien à voir avec le revenu. Le cours des obligations longues évolue à l’inverse du niveau général des taux, et il évolue beaucoup, si bien que le fonds se négocie aussi comme l’expression d’une vue sur les taux. Un acheteur veut qu’il ne bouge pas ; l’autre est là précisément parce qu’il bougera.
Où s’arrête l’obligation et où commence l’enveloppe
Trois objets peuvent porter ces trois lettres, et ils s’emboîtent au lieu de se faire concurrence.
Une obligation du Trésor est la base : un prêt à l’État américain, assorti d’un coupon et d’une date à laquelle le principal revient.
Une part de fonds est un cran plus loin : une quote-part d’un portefeuille de ces obligations, et non d’une obligation en particulier. Les frais du fonds sortent d’abord, et la part change de mains au Nasdaq à un cours qui n’a pas à coïncider avec la valeur de ce qui se tient derrière : c’est le même écart entre le cours d’un fonds coté et sa valeur liquidative auquel la page du fonds réserve une ligne intitulée Premium/Discount.
Une version tokenisée est encore un cran plus loin, bâtie par une partie sans aucun lien avec le fonds. La page de marché Bitbase pour ce code s’intitule iShares 20 Year Treasury Bond ETF (Dinari Tokenized ETF) (TLT), et ce qui tranche, c’est la marque d’émetteur dans le titre, pas les trois lettres. La structure de Dinari s’appelle dShare : un jeton se tient face à un titre, et les jetons ne sont créés ou détruits qu’une fois l’ordre correspondant dénoué chez le courtier, qui est Alpaca pour cet émetteur. Le titre derrière ce jeton est la part du fonds. Le jeton pointe donc vers une part, la part vers un portefeuille, et le portefeuille vers une dette que l’État doit.
Chaque cran vers l’extérieur ajoute une partie qui doit exécuter, et aucun ne retire l’exposition aux taux qui se trouve tout en bas. Les conditions diffèrent nettement d’un émetteur à l’autre pour les actions et ETF tokenisés, raison pour laquelle le nom de l’émetteur se lit avant le code.
Ce qui fait bouger TLT
Commencez là où commence le prospectus, car deux phrases contiennent l’essentiel : « An increase in interest rates generally will cause the value of fixed-income securities to decline. Securities with longer maturities generally are more sensitive to interest rate changes and subject to greater fluctuations in value. » La première donne le sens ; la seconde explique pourquoi ce fonds n’est pas une version tempérée d’un fonds obligataire.
Le nom de cette sensibilité est la duration, et la définition se cache dans une parenthèse que presque tout le monde saute : « an instrument’s price sensitivity to a change in interest rates. » Sur la page du fonds, c’est une ligne appelée Effective Duration. Lisez-la comme un multiplicateur et non comme un délai d’attente : non pas combien de temps avant d’être payé, mais avec quelle force le cours bouge quand le taux bouge.
Le multiplicateur ne tient pas en place non plus, et c’est pourquoi une ligne nommée Convexity, la convexité, se tient à côté. Elle « measures the change in duration for a given change in rates », et là où elle est positive, « duration lengthens when rates fall and contracts when rates rise. » La sensibilité mesurée aujourd’hui n’est pas celle qui s’applique après un mouvement de grande ampleur.
Ce qui fait bouger les taux eux-mêmes reste délibérément ouvert : « government policy, monetary policy, inflation expectations, perceptions of risk, and supply and demand for fixed-income securities », les variations pouvant « be sudden and unpredictable ». C’est pour cela que les rendements du Trésor sont traités comme une variable macroéconomique à part entière.
Un moteur plus lent agit sur le revenu plutôt que sur le cours. Quand des obligations quittent l’indice et que des liquidités doivent être replacées, le fonds achète aux taux alors en vigueur ; le prospectus prévient qu’il « may be required to invest in lower-yielding bonds » lorsque des titres arrivent à échéance et aussi « when bonds in the Underlying Index are substituted. » Les distributions suivent les coupons que le portefeuille encaisse réellement.
Un moteur est ici largement absent. Les engagements directs du Trésor américain « have historically involved little risk of loss of principal if held to maturity, but the market value of such securities is not guaranteed and may fluctuate. » Le crédit est la variable silencieuse ; la valeur de marché, la bruyante.
Risques et limites
Deux phrases se ressemblent et ne disent pas la même chose. Que les États-Unis fassent difficilement défaut et que ce fonds baisse difficilement sont deux affirmations distinctes, et les documents n’appuient que la première. La phrase rassurante ci-dessus porte une condition — if held to maturity, la détention jusqu’à l’échéance — qu’un porteur de parts ne peut pas remplir. Une part n’a pas de date d’échéance, pas de nominal qui revienne, pas de fenêtre de rachat pour un porteur individuel. Elle n’est pas non plus assurée : un investissement dans le fonds « is not insured or guaranteed by the Federal Deposit Insurance Corporation or any other government agency. »
La question des horaires a trois réponses. Les obligations elles-mêmes changent de mains de gré à gré selon un calendrier que la Securities Industry and Financial Markets Association publie à titre de recommandation, portant sur « the trading of U.S. dollar-denominated government securities » et d’autres instruments, et qui comporte ses propres séances écourtées : plusieurs à quatorze heures, heure de New York, et une à midi le Vendredi saint. Les parts se négocient en bourse, dont le calendrier ferme le marché entier le Vendredi saint et fixe ses séances écourtées à treize heures. La couche tokenisée tient un troisième calendrier : outre la séance américaine ordinaire, Dinari exploite des fenêtres avant, après et pendant la nuit, qui n’acceptent que des ordres à cours limité, ainsi qu’une voie continue sur chaîne ouverte à une partie des codes seulement ; un ordre au marché passé en dehors des heures ordinaires devient un ordre à cours limité exécutable et peut être exécuté en totalité, en partie ou pas du tout. Répondre en une phrase à la question des horaires de TLT, c’est choisir une couche en silence à la place du lecteur.
L’enveloppe est une dépendance, pas un raccourci. Ce que vaut un dShare repose sur le fait que le montage de Dinari continue de fonctionner : adossement détenu comme décrit, acheminement des ordres opérationnel, rachat honoré selon des conditions que l’émetteur publie et peut réviser. Une chaîne de blocs déplace l’enregistrement, pas l’obligation.
Les distributions passent par plus de mains qu’un dividende d’action. L’argent part d’un coupon dû par le Trésor, atteint le fonds, en ressort sous forme de distribution une fois les frais prélevés, et ne parvient qu’ensuite au porteur du jeton : Dinari calcule et distribue dès que les liquidités du sous-jacent arrivent, et paie les porteurs directs en USD+, les montants inférieurs à un minimum fixé n’étant pas distribués du tout.
Comment vérifier soi-même les informations sur TLT
Ce code se vérifie sur une page de fonds et non dans un document d’entreprise, et cette page est organisée en onglets. Fees est l’endroit où vivent les frais, libellés comme les frais indiqués au prospectus et ventilés en commission de gestion, frais des fonds acquis et autres charges. Lisez-les là et non dans un article, celui-ci compris : un chiffre recopié dans un texte est un chiffre que plus personne ne revérifie.
Key Facts tient les lignes structurelles : Benchmark Index, Exchange, Fund Inception, CUSIP et Distribution Frequency. Cette dernière répond à la fréquence des versements, et l’onglet Distributions montre ce qui a réellement été versé. Portfolio Characteristics porte Effective Duration, Convexity, Weighted Avg Maturity et 30 Day SEC Yield, soit le profil de sensibilité aux taux, qui se déplace au fil de la rotation du portefeuille. Ce sont des lignes à relire, pas des chiffres à retenir. Documents contient le prospectus et sa version abrégée : chaque phrase citée ici en provient, ou provient de la fiche du fonds.
Chaque calendrier a son gardien. La bourse publie le calendrier de négociation des parts, avec jours fériés et séances écourtées ; la SIFMA publie à part l’horaire recommandé pour le marché obligataire, et les deux ne se recouvrent pas. Pour l’adossement, l’acheminement, les séances et les distributions du jeton, l’autorité est la documentation propre à Dinari, et tout ce qui y manque sur les dShares reste non vérifié plutôt que sous-entendu. La page de cotation Bitbase nomme l’émetteur dans son propre titre : c’est ainsi que l’on confirme à quelle enveloppe appartient une cotation avant de la placer à côté de n’importe quel autre chiffre.
En résumé
TLT répond bien à une question étroite et mal à une question large. L’étroite : comment détenir une tranche délimitée du bout long de la courbe du Trésor sans mener soi-même la rotation ; la règle s’en charge chaque mois et en publie le résultat. La large — où placer l’argent quand rien ne paraît sûr — reste sans réponse, car ce qui rend une obligation du Trésor fiable, c’est le remboursement final, et un fonds bâti sur une bande d’échéances n’a pas de fin.
Lisez donc les frais dans l’onglet Fees, traitez Effective Duration et Convexity comme des mesures de sensibilité et non de temps, et tranchez la couche que vous achetez avant de discuter de ce qu’elle vaut. Une obligation, une part d’un fonds d’obligations et un jeton émis contre cette part sont trois obligations différentes habillées des mêmes trois lettres.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter IBIT : frais, horaires de négociation et différences avec le bitcoin
- Comment acheter l’action Intercontinental Exchange (ICE) : méthodes, coûts et risques
- Comment acheter l’action Eli Lilly (LLY) : méthodes de négociation, coûts et risques
- Futures sur le VIX : l’indice lui-même ne s’achète pas
- Qu'est-ce que Linea : une couche 2 zkEVM compatible avec Ethereum
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Prospectus simplifié de TLT : règle d’indice et facteurs de risque (SEC EDGAR) www.sec.gov
[2] Page du fonds TLT chez iShares : les onglets et lignes cités www.ishares.com
[3] Fiche du fonds TLT : description et glossaire www.ishares.com
[4] Calendrier SIFMA du marché obligataire américain www.sifma.org
[5] Calendrier de la bourse : fériés et séances écourtées www.nasdaqtrader.com
[6] Documentation Dinari : ce qu’est un dShare et son dénouement docs.dinari.com