Dans son propre prospectus, TQQQ promet une chose et en refuse une autre dans la foulée : le fonds vise le triple (3x) de la performance quotidienne du Nasdaq-100 et précise qu’il ne vise pas ce multiple sur une période plus longue qu’une journée. ProShares remet l’exposition à zéro entre un calcul de valeur liquidative et le suivant, et c’est pour cela qu’un trimestre de hausse de l’indice et un trimestre de hausse de TQQQ ne se déduisent pas l’un de l’autre par une simple multiplication. Ce qui suit : ce que le fonds détient réellement, où ses coûts sont imprimés, et ce que changent la version tokenisée, le perpétuel et un future sur le Nasdaq-100.
Qu’est-ce que ProShares UltraPro QQQ (TQQQ) ?
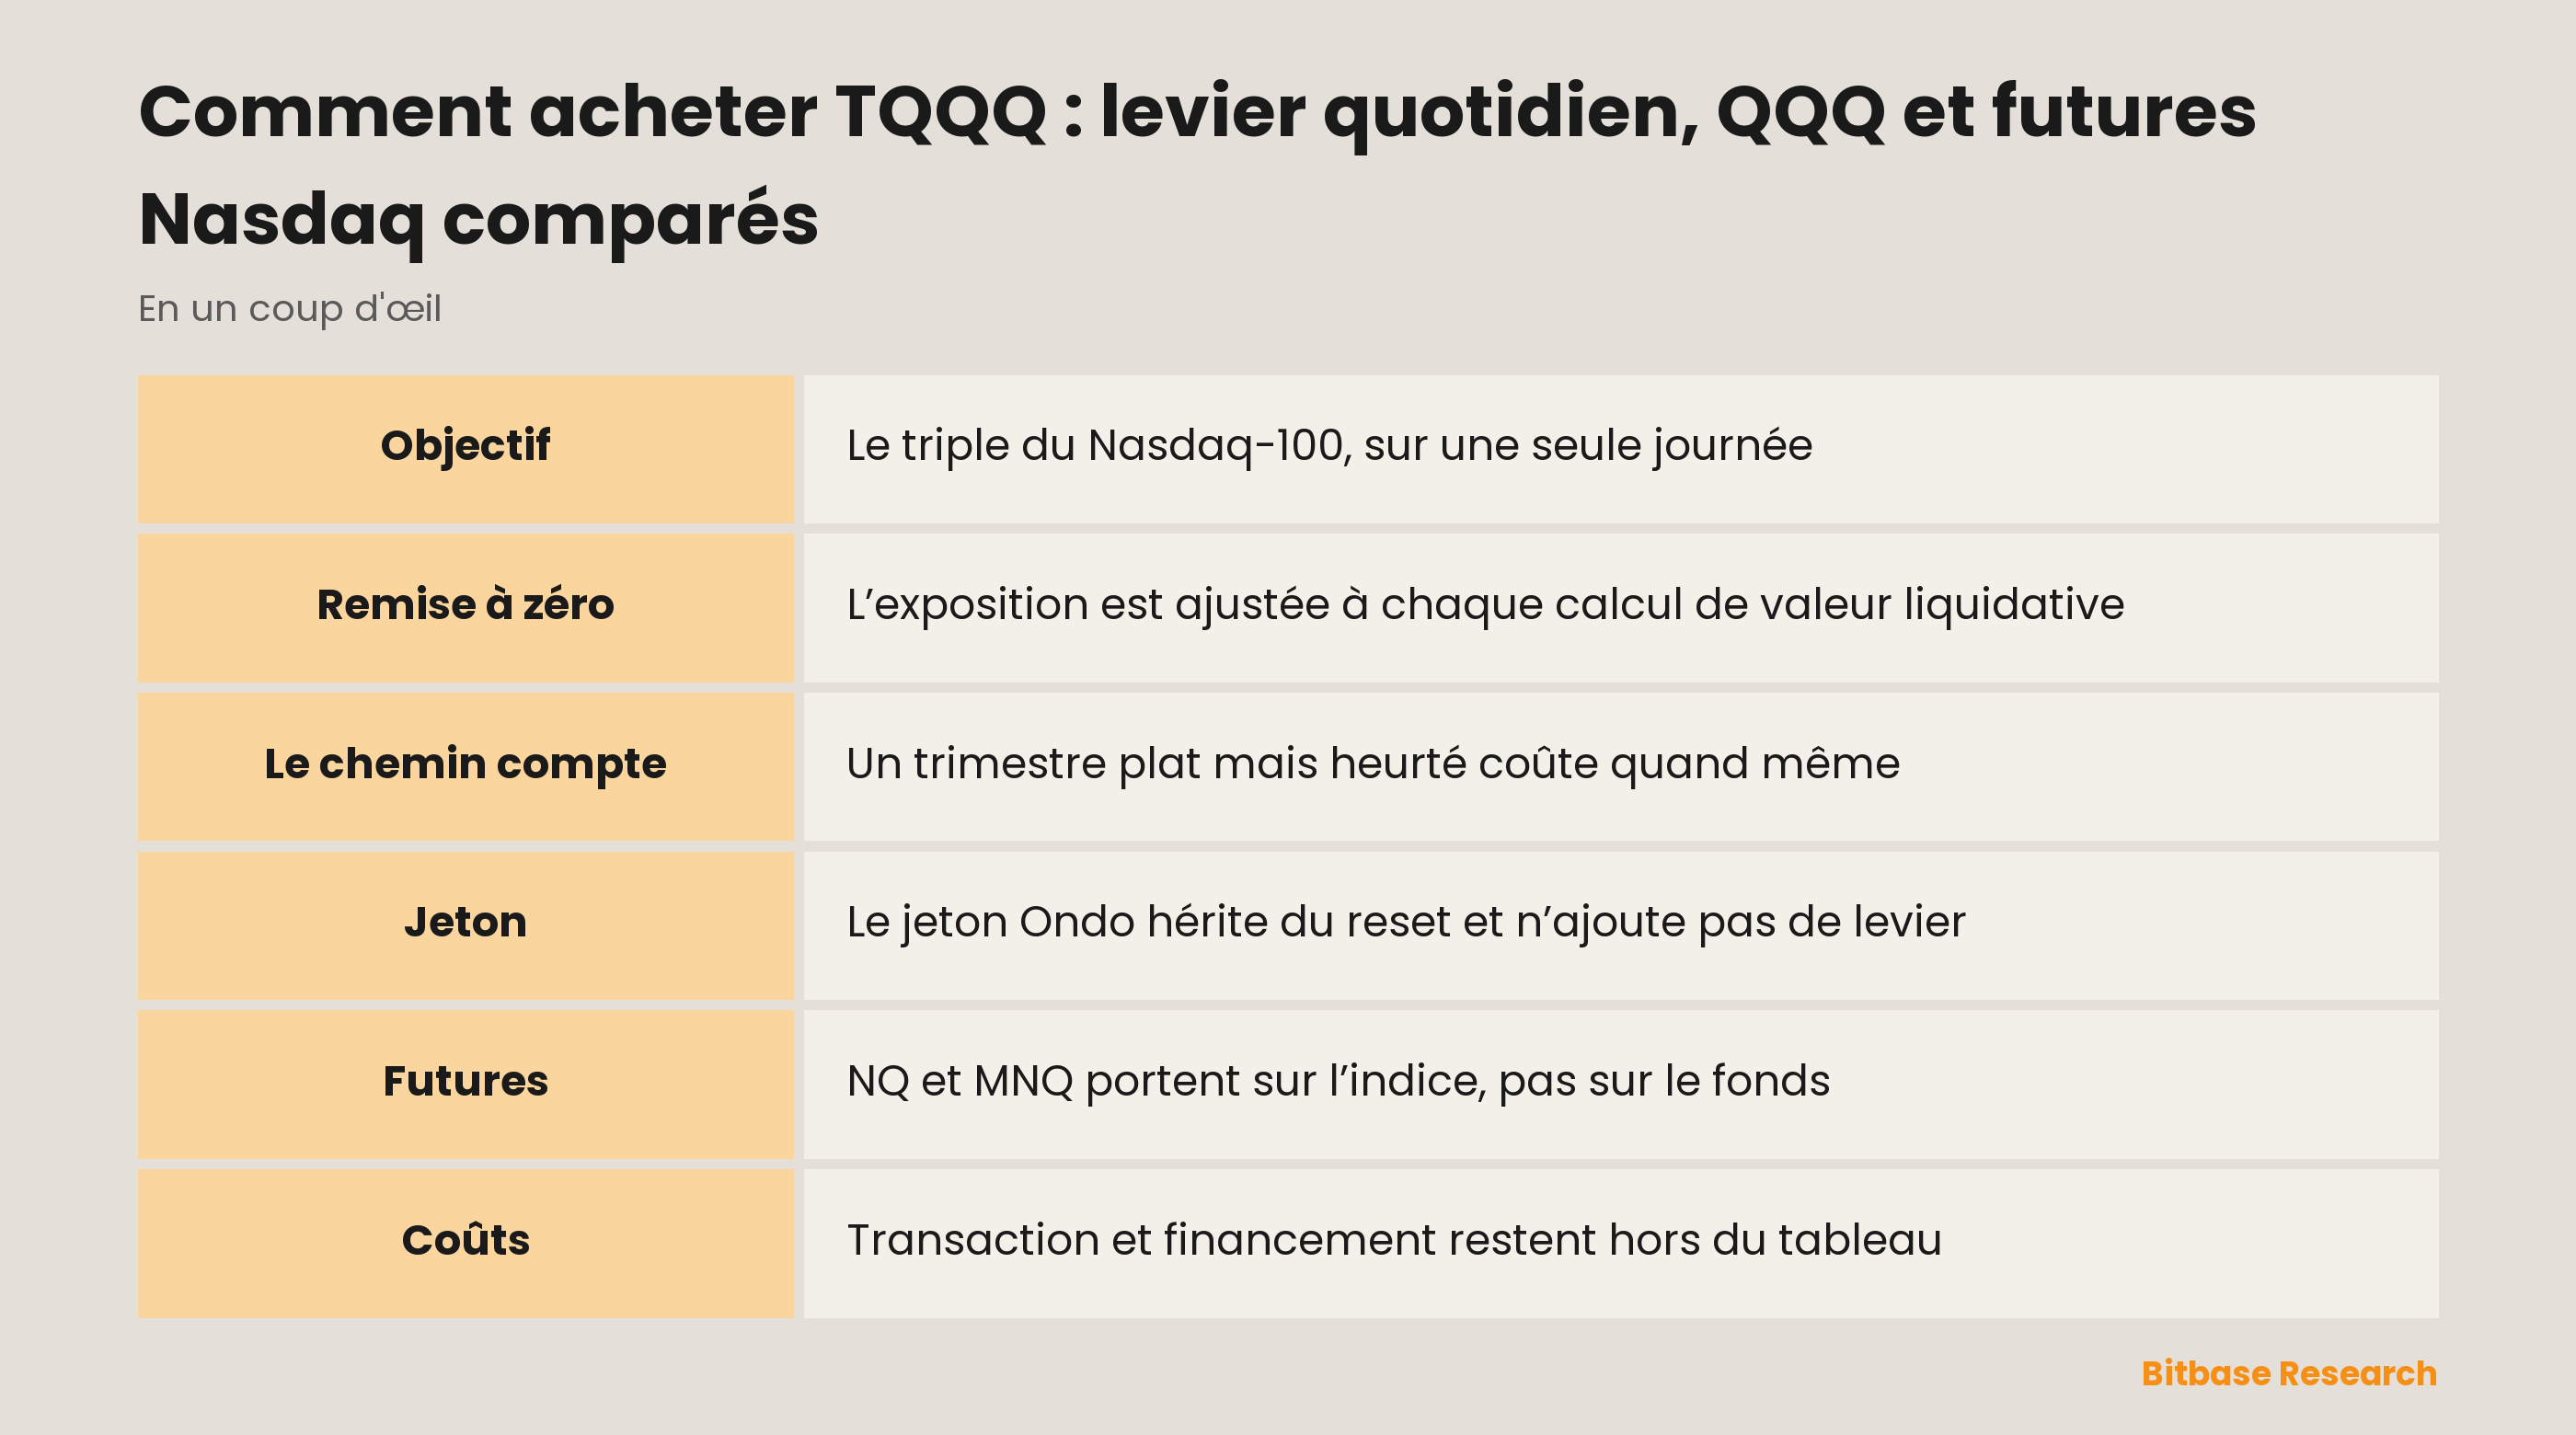
ProShares UltraPro QQQ est un fonds coté conseillé par ProShare Advisors et rattaché à ProShares Trust ; ses parts se négocient au Nasdaq Stock Market sous le ticker TQQQ. Son objectif tient en une phrase : le fonds « seeks daily investment results, before fees and expenses, that correspond to three times (3x) the daily performance of the Nasdaq-100 Index », soit, avant frais, un résultat quotidien égal au triple de la variation quotidienne de l’indice.
La phrase qui vient ensuite pèse plus lourd que l’objectif lui-même. Le prospectus nomme ce multiple le Daily Target, puis indique que le fonds « does not seek to achieve three times (3x) the daily performance of the Index ... for any period other than a day ». Le mot journée a ici un sens précis : elle est « measured from the time of one net asset value ... calculation to the next », d’un calcul de valeur liquidative au suivant, et non depuis l’instant où un ordre est exécuté.
Ce qui produit le multiple n’est pas un panier d’actions à effet de levier mais des dérivés : des contrats d’échange conclus avec de grandes institutions financières internationales, et des contrats à terme. Le fonds « seeks to rebalance its portfolio each day so that its exposure to the Index is consistent with the Daily Target », et le document détaille le sens de l’ajustement : après une hausse de l’indice, l’actif net augmente et l’exposition doit être relevée ; après une baisse, elle doit être réduite. Acheter la force et vendre la faiblesse n’est pas ici un choix de gérant, mais ce qu’un multiple quotidien constant exige mécaniquement.
L’indice lui-même est tenu par Nasdaq Inc. et mesure une centaine des plus grandes sociétés non financières cotées au Nasdaq, pondérées par capitalisation, la composition étant réexaminée chaque mois de décembre.
Pourquoi on négocie TQQQ
Le levier arrive d’ordinaire par le compte : un solde de marge, une exigence de maintien, un intermédiaire autorisé à solder une position. Ce fonds le place à l’intérieur du titre, si bien qu’un simple compte espèces peut détenir les parts et que personne ne peut réclamer d’argent supplémentaire sur cette position.
La contrepartie de ce confort est imprimée dans le même document. ProShares accompagne son propre graphique de performances annuelles d’une note précisant que ces chiffres « should not be interpreted as suggesting that the Fund should or should not be held for longer periods of time », et avertit que, sur tout horizon autre qu’une journée, le rendement « may be higher or lower than the Daily Target, and this difference may be significant ».
Les intervenants crypto se tournent vers ce ticker pour des raisons qui tiennent peu aux sociétés de l’indice. Ce qu’un portefeuille de jetons et ce fonds ont en commun, ce ne sont pas des flux de trésorerie mais le prix de l’argent et un horizon lointain.
Ce que chaque enveloppe détient et ce qu’elle remet à zéro
| Voie | Ce qu’elle détient | Ce qui est remis à zéro ou expire | Où se loge le levier |
|---|---|---|---|
| Part TQQQ au Nasdaq | Des swaps et des futures sur l’indice | L’exposition, à chaque calcul de valeur liquidative | Dans le fonds |
| Jeton TQQQON sur Bitbase | La structure d’Ondo, pas une part de fonds | Il hérite de la remise à zéro quotidienne | Dans le sous-jacent |
| Perpétuel sur TQQQ | Rien du tout | Rien ; le financement continue de courir | Sur le compte de marge |
| Futures NQ ou MNQ | Rien du tout | Le contrat lui-même, chaque trimestre | Dans le nominal par contrat |
Sur Bitbase, la page de cours de ces quatre lettres s’intitule ProShares UltraPro QQQ (Ondo Tokenized), symbole TQQQON : un instrument d’Ondo, ni une part du fonds ni une créance sur elle.
La documentation d’Ondo écarte plusieurs suppositions d’un coup. Un jeton n’est pas adossé à une action précise, et son prix ne correspond pas toujours à celui de l’actif sous-jacent. La structure est un total return tracker : les distributions reviennent dans la valeur du jeton, nettes de retenue à la source, au lieu d’être versées au porteur. Sur les droits, la formulation ne laisse aucune marge : les porteurs « do not receive shareholder voting rights, statutory information rights or other shareholder rights ». Le calendrier de négociation est généralement 24/5, et non continu.
Posée sur ce fonds-là en particulier, cette structure a une conséquence qui mérite sa propre phrase : le jeton n’ajoute aucun levier, mais rien dans la couche tokenisée ne défait la remise à zéro quotidienne du sous-jacent.
Le perpétuel est encore une autre machine. Il ne détient rien, sa marge est libellée en stablecoin, il déplace de la valeur entre les deux côtés du marché par un financement périodique, et il est soldé contre un prix de marquage quand la marge vient à manquer. Son levier à lui est un ratio de compte, choisi à l’ouverture de la position et laissé là. Posez-le sur TQQQ et une seule position porte deux mécanismes de levier aux horloges différentes : l’un remis à zéro par le fonds à chaque calcul de valeur liquidative, l’autre jamais remis à zéro.
Les futures sur le Nasdaq-100 sont la comparaison la plus souvent faite et la plus souvent mal nommée. NQ, le E-mini du CME, vaut $20 par point d’indice et MNQ, le Micro E-mini, $2 par point ; tous deux suivent un cycle trimestriel et cessent de se négocier le troisième vendredi du mois du contrat. Ils sont écrits sur l’indice lui-même et non sur un fonds qui le réplique, si bien qu’appeler NQ un « future sur QQQ » désigne le mauvais sous-jacent. Aucune remise à zéro quotidienne non plus : la taille vient du multiplicateur et du nombre de contrats. Ce qui sépare les deux tailles est détaillé dans l’article sur les futures Nasdaq-100.
Comment négocier TQQQ sur Bitbase
Ce ticker dispose ici de trois surfaces, et chacune répond à une question différente.
La page de cours porte la cotation, le graphique et les données de marché, et imprime l’émetteur à l’intérieur du nom de l’instrument. Lire ce nom d’abord vaut les quelques secondes que cela coûte : les mêmes quatre lettres peuvent appartenir à un projet crypto sans aucun rapport, et la combinaison de surfaces varie d’un ticker à l’autre dans la liste des actions tokenisées.
Le marché au comptant échange le jeton d’Ondo contre un stablecoin ; ce qui reste après l’exécution est donc exactement le jeton décrit plus haut, avec son calendrier propre et son absence documentée de droits d’actionnaire.
Le contrat perpétuel est la voie à effet de levier : marge en stablecoin, marquage contre un indice plutôt que contre la dernière transaction, et financement qui coule du côté où se tient la foule. Une position gardée plusieurs semaines paie ou encaisse ce flux un grand nombre de fois.
Deux autres voies passent hors de la plateforme : un courtier ayant accès au Nasdaq achète la part du fonds elle-même, seule version de cette exposition inscrite à un nom, et un courtier sur dérivés donne accès à NQ ou MNQ, où l’exposition porte sur l’indice et non sur un fonds bâti dessus. Le fonds sans levier sur le même indice est traité dans l’article sur QQQ.
Ce qui fait bouger TQQQ
Tout ce qui fait bouger le Nasdaq-100 fait bouger ce fonds environ trois fois plus sur une journée, si bien que l’indice est l’entrée évidente plutôt que l’entrée intéressante ; la pondération par capitalisation laisse quelques très grosses valeurs décider de la plupart des séances.
L’entrée sous-estimée est la volatilité elle-même, que le prospectus traite comme un moteur de performance et non comme une ambiance. La volatilité de l’indice « has a negative impact on Fund returns », et le résultat tend à rester sous le Daily Target lorsque les variations de l’indice sont plus faibles et la volatilité plus forte. ProShares tire de son propre tableau une conclusion sans adoucissement : un investisseur « may lose money when the Index return is flat » et « may lose money when the Index rises ».
Le prix de l’argent entre en jeu deux fois. Les anticipations de taux déplacent la valorisation des sociétés de croissance à longue duration, c’est le côté indice ; elles déplacent aussi le coût du levier lui-même, puisque parmi les facteurs qui empêchent le fonds de tenir son Daily Target le prospectus cite « fees, expenses, transaction costs, financing costs associated with the use of derivatives ».
Le moment de l’exécution compte ici plus que pour un fonds ordinaire. Comme le multiple se mesure d’un calcul de valeur liquidative au suivant, des parts achetées en cours de séance se situeront, selon l’avertissement de ProShares lui-même, au-dessus ou en dessous du Daily Target jusqu’au calcul suivant.
Risques et limites
La limite de perte relève de l’arithmétique, pas de la rhétorique. ProShares écrit que si l’indice « approaches a 33 % loss at any point in the day, you could lose your entire investment ». Le multiple qui produit le côté favorable est exactement ce qui rend cette phrase possible.
Garder plus longtemps, c’est détenir un autre produit. Sur des périodes de plus d’une journée, la performance « will likely differ from the Daily Target », et le prospectus ajoute que l’écart peut être important. Ce n’est pas un défaut mais la conception annoncée.
Le levier est emprunté à des contreparties. L’essentiel de l’exposition provient de contrats d’échange dont les clauses peuvent autoriser une contrepartie « to immediately close out the transaction with the Fund, including intraday ». Un marché qui ferme plus tôt, ferme plus tard ou se voit suspendu crée le même problème par l’autre bout : le fonds peut alors se retrouver incapable de rééquilibrer.
Chaque enveloppe ajoute son propre mode de défaillance. Les parts peuvent se négocier avec une prime ou une décote par rapport à la valeur liquidative. Le jeton ajoute un émetteur qui fixe et peut modifier la structure, les règles d’éligibilité et les conditions de rachat. Le perpétuel ajoute un financement et un prix de liquidation par-dessus un instrument qui remet déjà son levier à zéro chaque jour, et c’est ce couple que l’on dimensionne le plus souvent comme s’il s’agissait d’un seul risque.
Comment vérifier soi-même les informations sur TQQQ
Commencez par le prospectus simplifié du fonds, déposé auprès de la SEC sous le nom ProShares Trust et consultable via EDGAR. Trois de ses parties règlent l’essentiel des questions : l’Investment Objective, la section Principal Investment Strategies qui décrit le rééquilibrage quotidien, et le paragraphe Holding Period Risk avec son tableau de rendements estimés selon le niveau de volatilité de l’indice.
Les frais courants figurent à un seul endroit de ce document, et s’en tenir au chiffre global manque le propos de la section. Sous Fees and Expenses of the Fund, un tableau des frais annuels de fonctionnement énumère la commission de gestion, les autres frais, un total avant renonciations, la ligne de renonciation elle-même, puis un total après ; une note de bas de page donne la date jusqu’à laquelle court la renonciation contractuelle, et c’est précisément pour cela qu’un chiffre cité ailleurs vieillit en silence sans que rien ne soit rectifié. Sur la page du fonds chez ProShares, le même couple figure dans l’encadré Snapshot de la rubrique About the Fund. La ligne à lire deux fois se trouve sous le tableau : le fonds paie aussi des coûts de transaction et de financement, et « these costs are not reflected in the table or the example above ».
La méthodologie de l’indice et les annonces de changement sont publiées par Nasdaq Inc., la documentation d’Ondo fait foi sur l’adossement, les droits et les horaires du jeton, et CME Group publie séparément les spécifications des deux tailles de contrat.
En résumé
TQQQ est un instrument d’une journée que l’on peut garder plus longtemps, et toute la complication ci-dessus sort de cet écart : le fonds se remet à zéro entre deux calculs de valeur liquidative, la volatilité de l’indice décide autant que sa direction, et une partie du coût n’apparaît jamais dans le tableau des frais.
L’emballer déplace la question au lieu d’y répondre. Le jeton Ondo donne une exposition économique à un fonds remis à zéro chaque jour, sur un calendrier 24/5 et sans droits d’actionnaire. Le perpétuel empile un second mécanisme de levier sur le premier. Un future donne l’indice sans ni l’un ni l’autre, en échange d’une date d’échéance. Déterminez quelle horloge vous comptez tenir avant de déterminer combien.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action Eli Lilly (LLY) : méthodes de négociation, coûts et risques
- Comment acheter QEW : pondération égale, coûts et comparaison avec QQQ
- Comment acheter QQQM et le comparer au QQQ
- Action HUT : électricité, centres de données et bitcoin
- Succinct : un réseau décentralisé de génération de preuves
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Prospectus simplifié de ProShares UltraPro QQQ (SEC EDGAR) www.sec.gov
[2] Page du fonds TQQQ chez ProShares : snapshot, portefeuille, distributions www.proshares.com
[3] Présentation d’Ondo Stocks : adossement, droits, horaires docs.ondo.finance
[4] Spécifications du contrat CME E-mini Nasdaq-100 www.cmegroup.com
[5] Spécifications du contrat CME Micro E-mini Nasdaq-100 www.cmegroup.com