Le mot Nasdaq occupe trois emplois à la fois dans le langage courant, et une recherche sur « action Nasdaq » ne dit presque jamais lequel des trois est visé. Une bourse est un lieu et non un titre ; le Nasdaq-100 est un nombre calculé, qui se réplique mais ne se détient pas ; entre les deux se tient Nasdaq, Inc., une société du Delaware dont l’action ordinaire porte le symbole NDAQ. Ce profil sépare les trois, lit dans le rapport annuel ce que l’entreprise vend réellement, et explique pourquoi l’indice se révèle être l’un de ses produits.
Ce qu’est Nasdaq, Inc. (NDAQ)
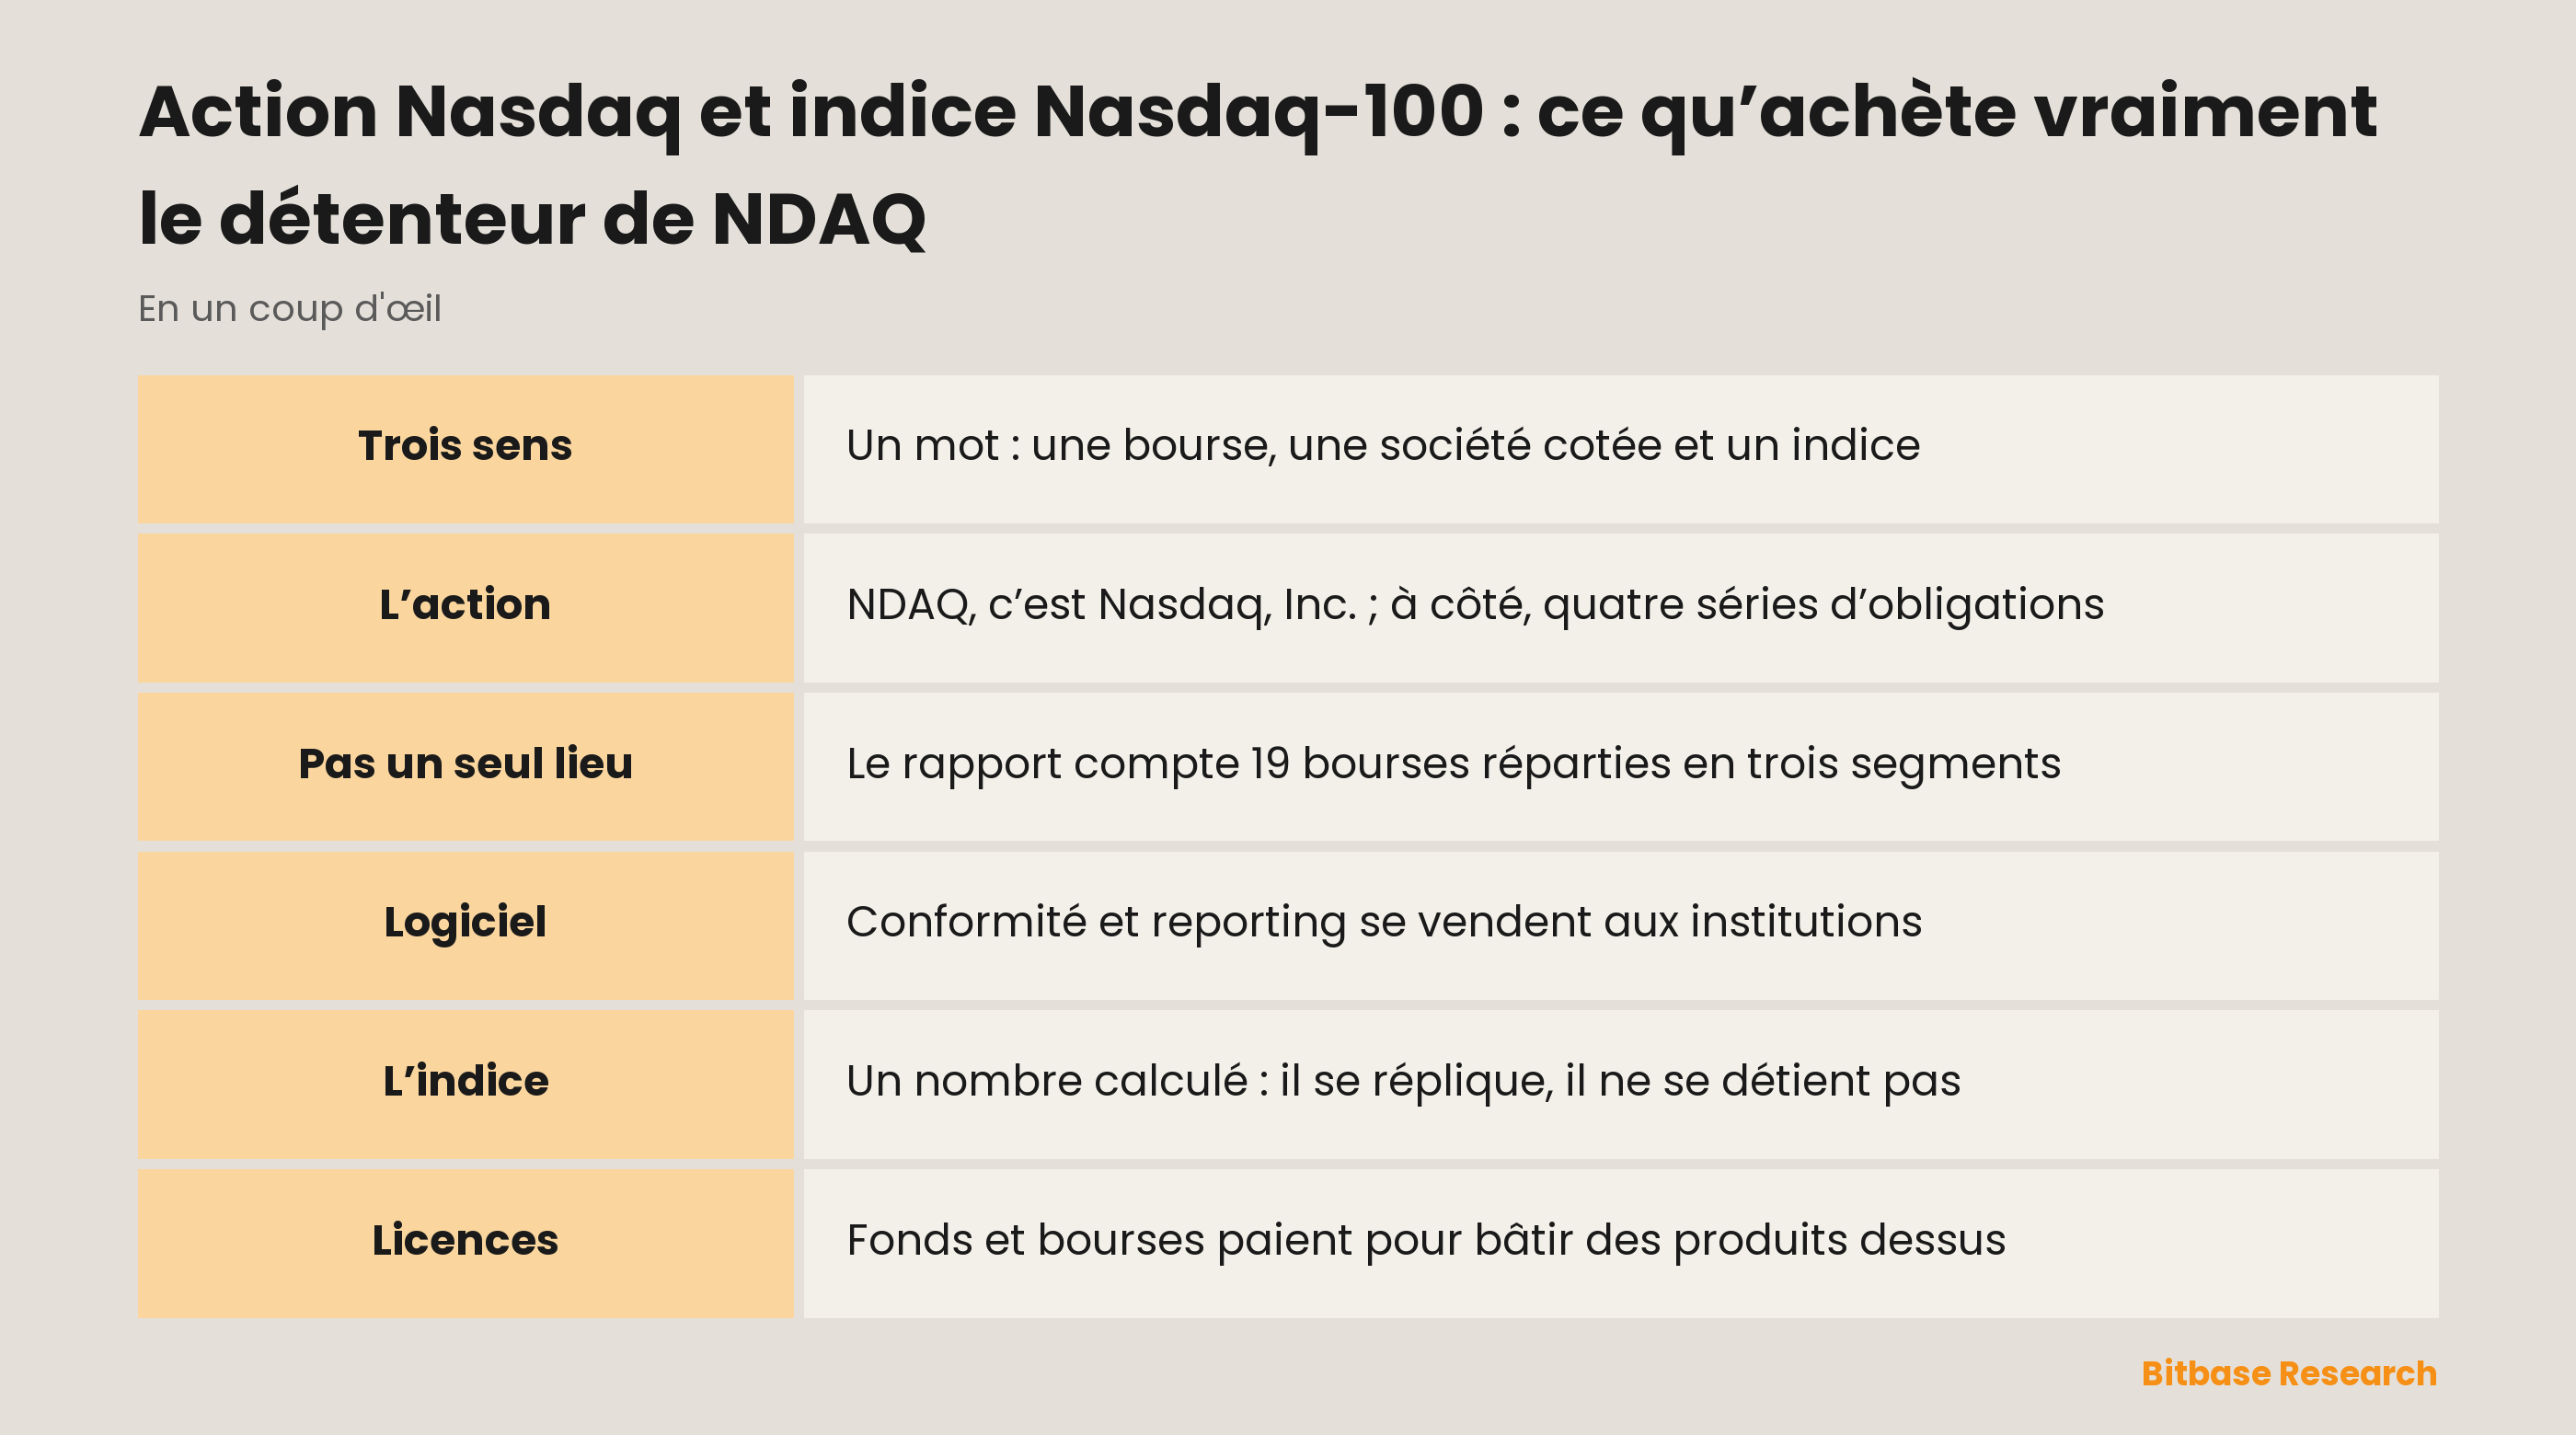
La première surprise tient à la façon dont l’entreprise se décrit. Le rapport annuel s’ouvre en présentant Nasdaq comme « a leading technology platform that powers the world’s economies ». Pas une place de marché, pas une bourse de valeurs : une plateforme technologique. La formule est ensuite expliquée : « We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services » — accès au capital, technologie financière et services de marché.
Seul le dernier correspond au métier que le nom suggère, et même celui-là est au pluriel. Market Services « includes our equity derivative trading and clearing, cash equity trading », auxquels s’ajoutent les taux, les devises et les matières premières ; l’entreprise exploite 19 bourses sur plusieurs classes d’actifs, dont une partie non pas à New York mais dans les capitales du nord de l’Europe et de la Baltique. Le lieu que tout le monde imagine — The Nasdaq Stock Market, que le document appelle « the largest single venue of liquidity for trading U.S.-listed cash equities » — n’est qu’une partie d’un seul segment.
Financial Technology vend du logiciel, et pour l’essentiel pas à des traders : technologie de lutte contre la criminalité financière, technologie réglementaire et technologie pour les marchés de capitaux. Nasdaq Verafin « provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering », soit la détection de fraude et la lutte contre le blanchiment pour des établissements financiers. AxiomSL s’occupe de gestion des données de risque et de reporting réglementaire pour le secteur financier. Aucun de ces produits ne s’intéresse à la clôture du jour d’une valeur du Nasdaq-100.
Dans Capital Access Platforms se trouve la pièce autour de laquelle tourne ce texte : données et services de cotation, indices, analytique et solutions aux entreprises. L’activité indicielle est à l’intérieur de la société.
Restent deux éléments d’identité, à lire dans le document plutôt qu’à supposer. Nasdaq, Inc. est constituée dans le Delaware, son exercice se clôt le 31 décembre, et ce qui se négocie sous NDAQ est son action ordinaire d’une valeur nominale d’un cent — cotée précisément sur le marché qu’exploite sa propre filiale. Sur la même page de garde sont enregistrées quatre séries d’obligations, chacune avec son symbole. Cinq titres, cinq symboles, et un seul d’entre eux est une action.
Pourquoi on achète NDAQ
Qui achète NDAQ acquiert un mélange dont les parties ne suivent pas la même horloge. L’une dépend de l’activité des marchés : les commissions de négociation et de compensation montent avec les volumes des plateformes. Les deux autres non : les revenus de cotation sont facturés pour le seul fait d’être coté, et les logiciels de conformité se vendent par contrats qui survivent à n’importe quelle semaine.
C’est pourquoi l’action ne fonctionne pas comme le reflet du marché qu’elle héberge. Un trimestre calme réduit une composante et laisse les deux autres en place ; une envolée spectaculaire des grandes valeurs technologiques n’apporte pas grand-chose à une licence signée avec un service de conformité.
L’activité de cotation est concurrentielle comme l’infrastructure l’est rarement, et le document nomme le rival sans détour : « Our primary competitor for larger company stock share listings in the U.S. is NYSE. » Une cotation se déplace, et l’obligation qui l’accompagne ne s’arrête pas au premier jour : « Once listed, companies must maintain rigorous listing and corporate governance standards. »
À qui arrive du monde crypto, une chose mérite d’être dite nettement : aucune part de ces revenus n’est libellée en jetons. Ce qui passe d’un univers à l’autre, c’est le sujet : filtrage des listes de sanctions, surveillance des transactions et reporting réglementaire sont ici une ligne de produits, et non un poste de frais généraux.
L’indice est un produit, pas un titre
Un indice, c’est une règle plus un nombre. Le Nasdaq-100 est, selon les mots de son propriétaire, le « flagship index » de la société, et il « includes the top 100 non-financial companies listed on The Nasdaq Stock Market » : les cent plus grandes sociétés non financières cotées sur ce marché. Rien dans cette phrase ne décrit un actif. Il n’y a ni certificat, ni carnet d’ordres, ni contrepartie — mais une méthodologie publiée, un calcul, et des produits que d’autres construisent sur le résultat.
Or ces produits ne sont pas des variantes les uns des autres. Un fonds qui réplique l’indice détient les titres qui le composent et émet ses propres parts : ce qui s’achète est une part du fonds, avec ses frais et son écart de suivi entre le porteur et le nombre ; un fonds de ce type, démonté couche par couche, montre combien de couches cela finit par faire. Un contrat à terme ne détient rien du tout. C’est un accord daté, coté sur un cycle trimestriel — mars, juin, septembre, décembre — qui convertit des points d’indice en argent par un multiplicateur fixe ; la version micro du même contrat utilise un multiplicateur dix fois plus petit, ce qui change la taille d’une position et non son levier ni son risque. À l’échéance, le règlement se fait en espèces contre un prix assemblé à partir des cours d’ouverture des composants, et non prélevé sur une cotation visible ; ce à quoi ce règlement renvoie exactement mérite une lecture séparée.
Ces contrats tiennent en outre un troisième calendrier : du dimanche soir au vendredi après-midi, heure de l’Est des États-Unis, avec une interruption technique quotidienne à l’intérieur. Ce n’est ni la séance boursière ni un marché continu.
Ce qui referme la boucle, c’est une phrase du document. « Our Index business develops and licenses Nasdaq-branded indices and financial products », y lit-on, et « License fees for our trademark licenses vary by product » : la redevance se calcule sur un pourcentage des actifs sous-jacents, sur le montant d’émission d’un produit, sur le nombre de produits ou sur le nombre de contrats négociés. Le fonds paie pour répliquer l’indice ; la bourse qui cote un contrat dessus paie également. L’indice ne s’achète pas, mais le droit de bâtir un produit par-dessus se vend — et le vendeur est cette société dont l’action est le deuxième sens du mot.
Deux autres emballages se situent entièrement hors du système boursier. Une action tokenisée est l’instrument d’un tiers : l’émetteur définit ce qui se tient derrière, qui a le droit de la détenir et comment s’opère le rachat, et il peut réécrire ces définitions. Un contrat perpétuel supprime le sous-jacent entièrement : marge en stablecoin, paiement périodique du côté encombré vers l’autre, et clôture forcée quand la marge s’amincit. Qu’une société donnée existe sous l’une de ces formes se décide symbole par symbole et jamais par notoriété ; le catalogue propre d’une plateforme, actions tokenisées et marchés à terme, porte la réponse du moment.
Ce qui fait bouger NDAQ
Le flux de nouvelles cotations atteint cette société avant tout portefeuille. Chaque introduction élargit l’assiette de commissions, et une entreprise qui déplace sa cotation emporte la commission avec elle — vers une destination que le document veut bien nommer. Le choix du lieu de cotation est une décision que presque aucun investisseur ne suit, et ici c’est un événement de revenu.
L’économie des licences indicielles a une forme propre, et les conditions citées la trahissent : on facture sur l’encours, sur le montant d’émission, sur le nombre de produits et sur le nombre de contrats, et non sur la hausse de l’indice. L’argent qui entre dans des produits répliquant un indice Nasdaq atteint donc cette ligne même sur un marché plat, et un émetteur qui bascule vers une méthodologie concurrente en retranche même sur un marché en hausse. Les concurrents figurent dans le même document : « We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell. »
La réglementation arrive ici deux fois, avec des signes opposés. Une nouvelle obligation de reporting crée la demande exacte de ce que vend la ligne Regulatory Technology, tandis qu’une modification des règles de structure de marché atterrit sur les activités de négociation et de cotation en coût et en contrainte. Un titre de presse réglementaire n’est donc pas automatiquement bon ou mauvais pour cette action.
La turbulence des marchés ne fait bouger qu’une partie de l’entreprise. Une semaine violente gonfle les volumes des plateformes et ne change rien à un contrat logiciel pluriannuel ni à une facture de cotation déjà émise ; ces budgets suivent le calendrier de conformité, pas l’humeur ambiante. Lire une poussée de volatilité directement dans ce symbole revient à valoriser un segment et à en ignorer deux.
Risques et limites
L’activité indicielle repose sur des contrats, et un contrat a une autre partie. Les redevances dépendent de la volonté d’autres maisons de continuer à bâtir sur des méthodologies de marque Nasdaq, face à des concurrents nommés qui publient les leurs. Un corpus de règles vaut ce que ses licenciés acceptent de payer.
Le logiciel porte un risque que n’a pas une bourse. Vendre à des banques et à des gérants signifie des cycles de vente longs, des obligations de déploiement et la possibilité que le superviseur d’un client change ce que le produit doit faire.
Le nom appelle la mauvaise comparaison. Une opinion sur les grandes valeurs technologiques cotées est une opinion sur l’indice, et l’indice n’est pas cette société : instruments distincts, moteurs distincts.
L’emballage change votre créance, pas le métier. Le jeton d’un tiers délivre une exposition dont la forme est fixée par ses propres conditions ; un dérivé à effet de levier délivre une direction, une obligation de financement et un prix auquel la position se termine sans vous.
Ce texte n’est pas l’information sur les risques publiée par la société. Dans la section Risk Factors du même rapport, Nasdaq, Inc. expose avec ses mots ce qu’elle juge capable de lui nuire. Cette section n’a pas pu être lue intégralement lors de la préparation de ce profil, et aucune ligne ci-dessus ne s’y substitue.
Comment vérifier les informations sur NDAQ
Toutes les citations ci-dessus proviennent d’un seul document : le formulaire 10-K que Nasdaq, Inc. dépose sous le numéro CIK 1120193 et qui se lit gratuitement sur SEC EDGAR. La page de garde d’un dépôt moderne existe aussi sous forme de rapport XBRL structuré, publié à côté du document lui-même sous le nom R1.htm, et répond aux questions d’identité sans une phrase de prose : dénomination du déposant, État de constitution, chaque catégorie de titres enregistrée au titre de la section 12(b), le symbole et la place de cotation de chacune, ainsi que l’exercice. La question se pose comme un décompte et non comme une recherche : combien de symboles distincts déclare-t-elle ? La réponse est cinq, et un seul d’entre eux est une action.
Pour l’indice, il faut aller chez son propriétaire. Nasdaq publie la présentation et la méthodologie du Nasdaq-100 sur son propre site indiciel, et les règles qui s’y trouvent — l’exigence de place de cotation et l’exclusion des sociétés financières — sont la définition de l’indice, pas un résumé de celle-ci.
Pour les conditions contractuelles, il faut aller à la bourse qui les cote : multiplicateurs, pas de cotation, échéances listées, horaires et procédures de règlement vivent sur les pages de spécifications de CME Group et y sont révisés. Et ce qui existe sur une plateforme crypto, et à quelles conditions, relève uniquement de ses pages produit.
En résumé
« Acheter le Nasdaq » est une instruction incomplète, et les trois façons de la compléter ne se remplacent pas. La bourse est un lieu, et les lieux ne sont pas à vendre. L’indice est un corpus de règles concédé sous licence, qu’on ne peut que répliquer : par un fonds qui détient les composants, ou par un contrat qui arrive à échéance. NDAQ est une part de la société qui exploite le premier et concède le second, et qui mène par ailleurs deux métiers vendant du logiciel et des données à des institutions qui n’échangeront peut-être jamais rien.
C’est cette dernière partie que le nom dissimule. Lisez les descriptions de segments avant de décider que ce symbole est un pari sur l’activité des marchés.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter RSP : pondération égale, coûts et comparaison avec SPY
- Comment acheter SCHD : exposition aux dividendes, coûts et comparaison avec QQQ
- Comment acheter l’action Snowflake (SNOW) : méthodes de négociation, coûts et risques
- Actions des équipementiers de semi-conducteurs : la chaîne et ses risques
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Nasdaq, Inc., formulaire 10-K 2025, Item 1 : segments, licences indicielles, concurrence (SEC EDGAR) www.sec.gov
[2] Page de garde du même dépôt en XBRL : déposant, État, catégories de la section 12(b), symboles, place www.sec.gov
[3] Présentation de l’indice Nasdaq-100 : composition et exclusion des sociétés financières indexes.nasdaq.com
[4] Spécifications CME E-mini Nasdaq-100 : multiplicateur, échéances, horaires, règlement en espèces www.cmegroup.com