Avant que Vertiv puisse comptabiliser le moindre dollar de chiffre d’affaires provenant d’un chantier de centre de données, la commande a déjà passé du temps dans un carnet de commandes que l’entreprise définit et publie elle-même. Cette distance entre la commande et la livraison est ce que ce sigle a de plus utile, et aucune voie d’accès ne la raccourcit. Une action de classe A à la Bourse de New York, une version tokenisée cotée sous le nom de son émetteur et un contrat perpétuel qui référence le cours sans rien détenir : trois créances sur une même société et trois ensembles de droits différents.
Qu’est-ce que Vertiv (VRT) ?
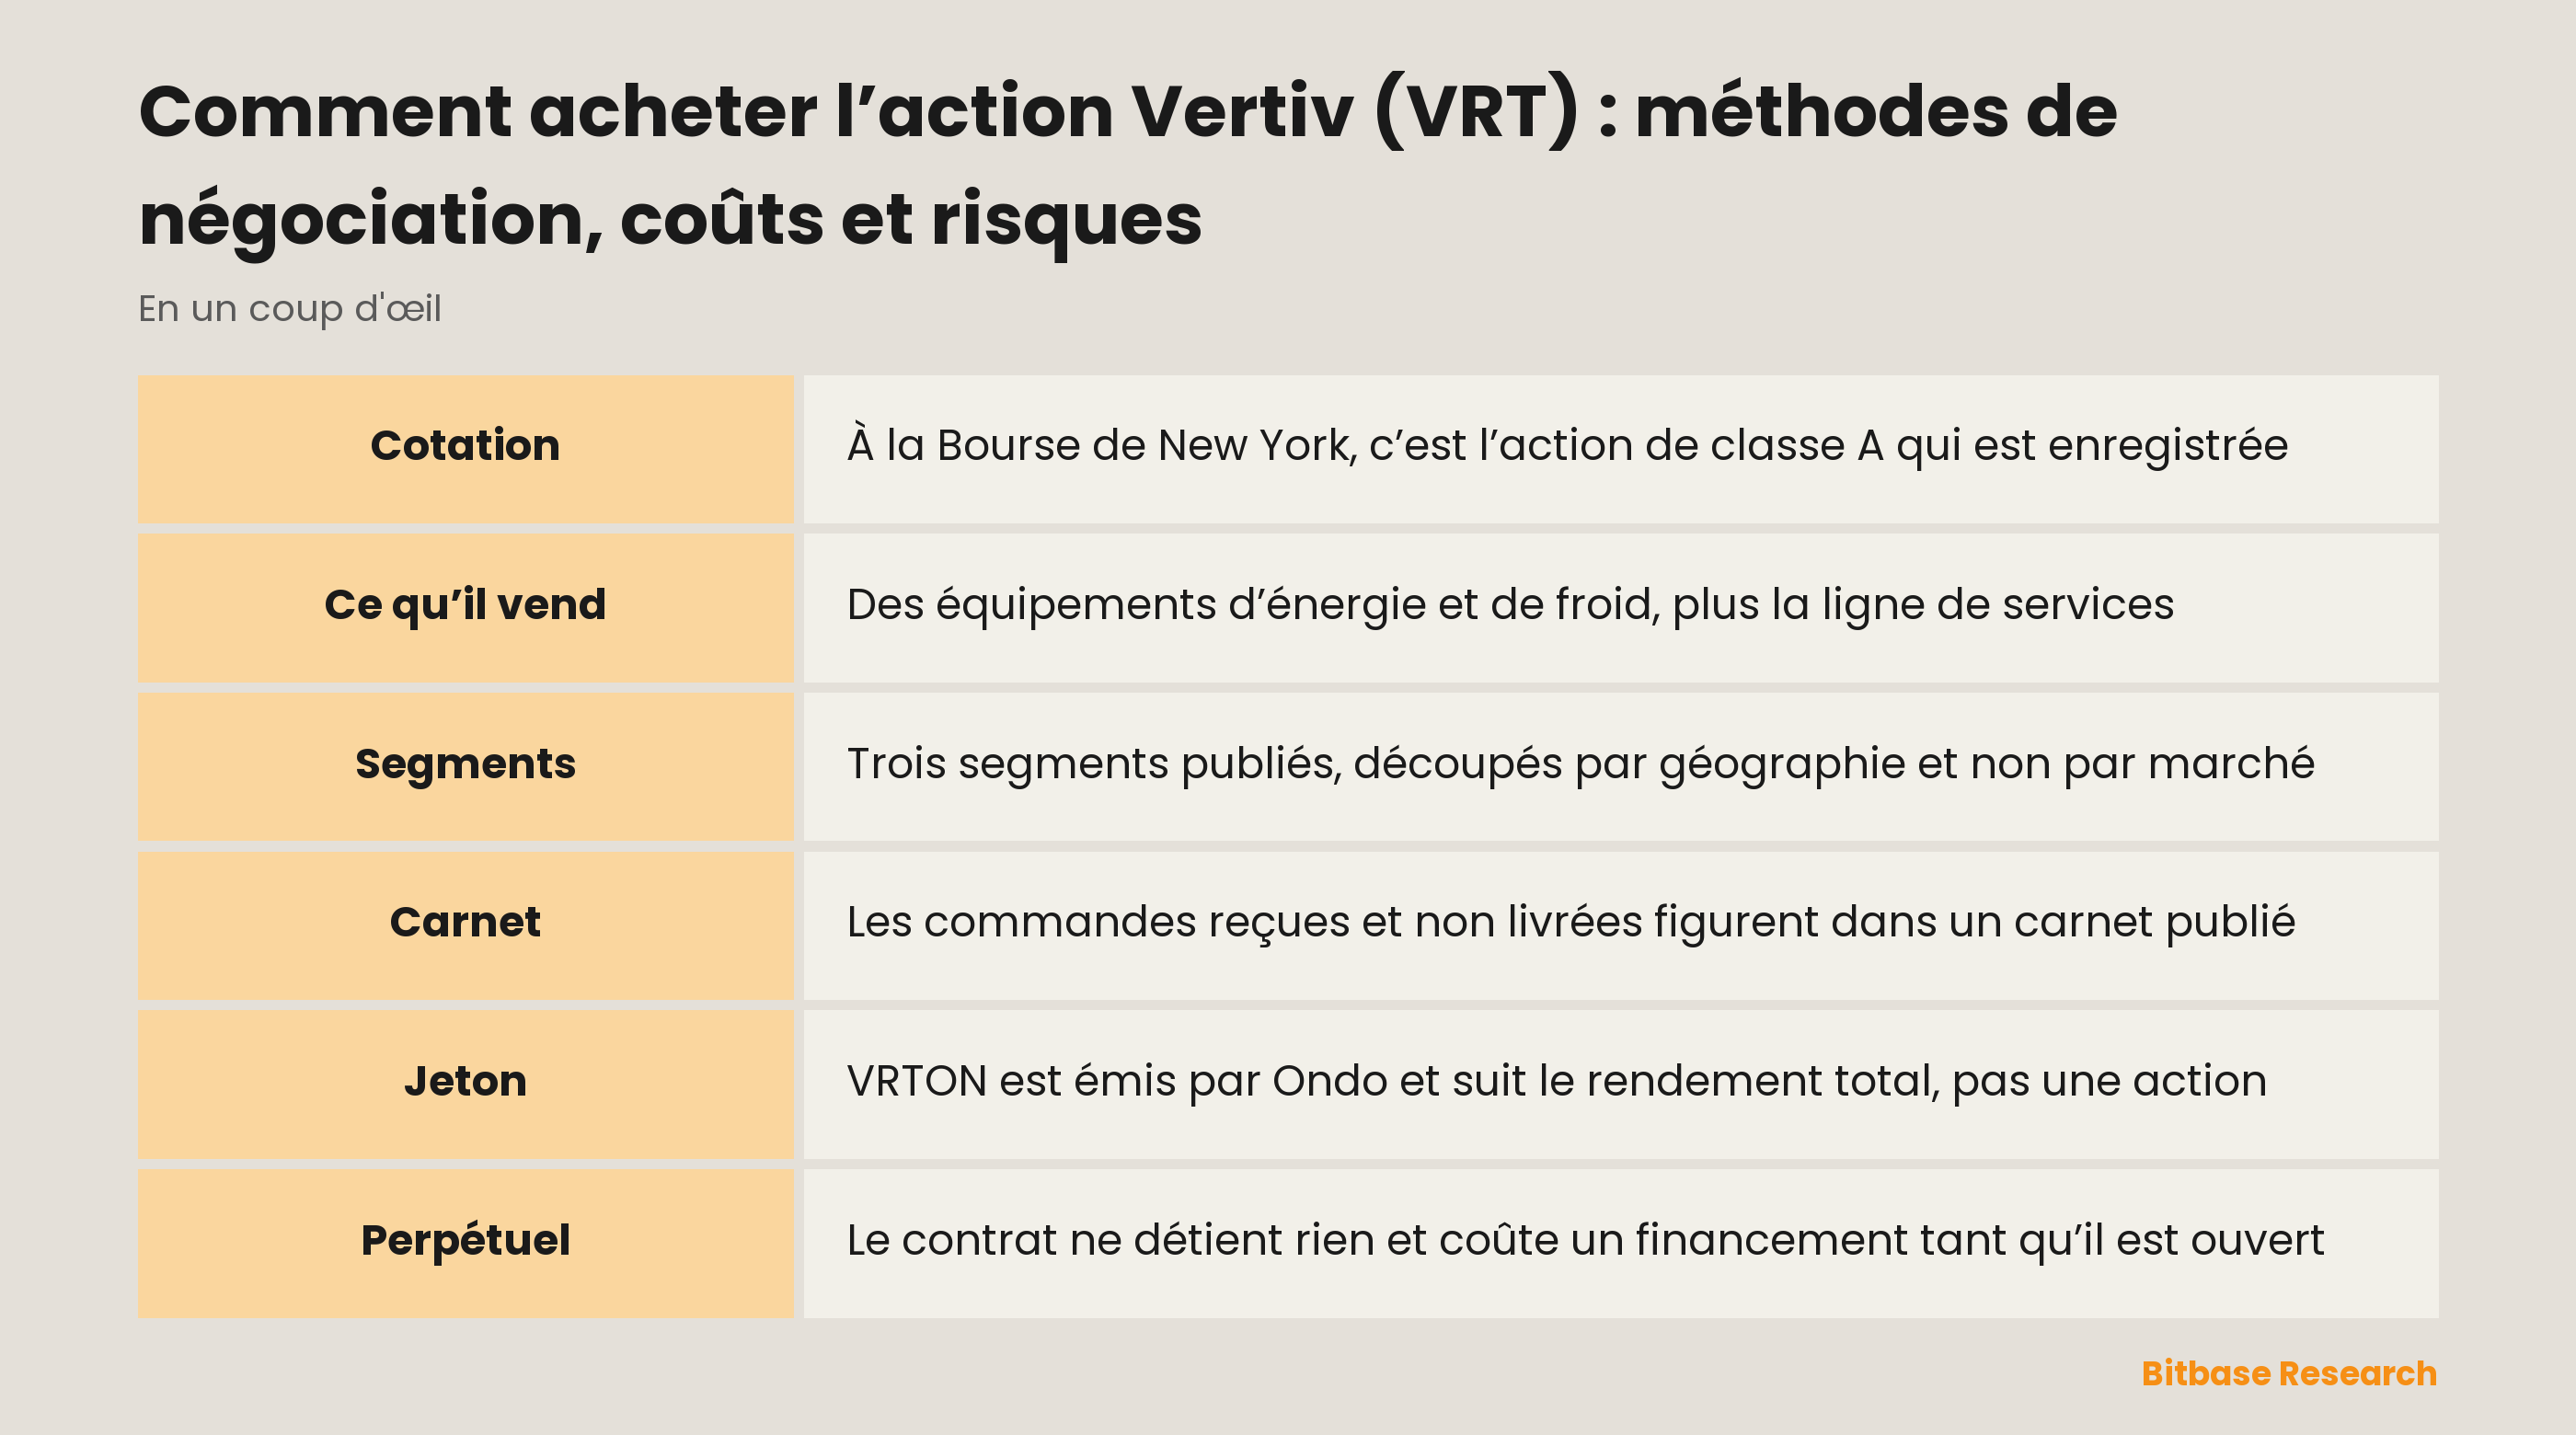
Vertiv Holdings Co est une société de droit du Delaware, et le titre qu’elle enregistre au titre de la section 12(b) est son action ordinaire de classe A, négociée à la Bourse de New York sous le sigle VRT. L’exercice se clôt le 31 décembre. Tout cela figure en couverture du rapport annuel, et c’est précisément la page qu’aucune page de cotation ne tranchera à votre place.
L’Item 1 qualifie Vertiv de leader mondial des infrastructures numériques critiques, puis dit ce que la société fait à ce titre : « we pioneer and deliver end-to-end power and cooling technologies to help our customers stay resilient, optimized, and future-ready ». Derrière cette phrase, il y a des objets physiques : gestion de l’énergie et de la chaleur, appareillage et jeux de barres, alimentations sans interruption, refroidissement à air et à liquide, baies et distribution électrique à l’intérieur de celles-ci. À côté de ces biens, le rapport nomme séparément une seconde ligne : services et pièces détachées, de la maintenance préventive et des essais de réception jusqu’à la surveillance à distance et la fourniture de pièces.
Produits d’un côté, services et pièces de l’autre : c’est la ventilation que Vertiv emploie pour répartir ses ventes nettes, donc celle qu’un lecteur peut suivre à travers les états financiers. Les segments relèvent d’une autre découpe : « we manage our business across three reportable segments based on our main geographic regions—the Americas, Asia Pacific and Europe, Middle East & Africa ». La géographie, pas le marché final. Aucune ligne intitulée « centres de données » n’existe nulle part dans ces états.
Pourquoi on négocie l’action Vertiv
VRT est une façon de détenir le chantier plutôt que le calcul. L’énergie et le refroidissement entrent sur un site avant les serveurs qui les utiliseront, ce qui place Vertiv au début d’une séquence de dépenses dont le terme est une charge de travail qui tourne. Détenir l’action, c’est parier sur l’engagement de cette dépense, pas sur la puce qui l’emportera une fois la salle achevée.
L’exposition est de seconde main, et la société l’écrit elle-même. Son premier facteur de risque porte sur les clients et non sur les produits : Vertiv dépend, selon ses propres termes, « on the continued growth of our customers’ critical infrastructure systems, in particular data center and communication infrastructure, to grow our business, operations and revenue ». Ce à quoi le détenteur est exposé, ce sont les budgets d’investissement d’autres entreprises, filtrés deux fois : Vertiv doit emporter la commande, puis la livrer.
Le côté vendeur hérite de la même construction. L’idée que la dépense ralentit, ou qu’un concurrent en prend une part, retombe sur un fabricant et non sur l’opérateur dont le budget a réellement bougé.
Un cours, trois créances : action, jeton et perpétuel
La page de cotation Bitbase pour ces trois lettres affiche Vertiv (Ondo Tokenized), coté VRTON. Le nom de l’émetteur à l’intérieur du nom de l’instrument n’est pas un ornement. C’est la partie qui décide de ce qu’est l’instrument.
La documentation d’Ondo est précise et, sur le point que la plupart tiennent pour acquis, elle dit l’inverse. Le jeton ne correspond pas à une action un pour un : « One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset ». Il est construit comme un instrument de rendement total : les dividendes sont réinvestis nets de retenue à la source au lieu d’être versés. Les détenteurs « do not receive shareholder voting rights, statutory information rights or other shareholder rights », énoncé sans détour et sans réserve. La négociation se déroule en général 24/5, avec des pauses possibles autour des opérations sur titres et des limites de risque, et le produit est globalement accessible aux investisseurs non américains, sous réserve de restrictions juridictionnelles et autres.
Vient en troisième le perpétuel, qui ne détient ni l’action ni le jeton. Il référence un cours, se garantit et se règle en stablecoin, fait passer un taux de financement entre acheteurs et vendeurs à chaque intervalle, et ferme lui-même la position si la marge tombe sous le seuil de maintien.
| Instrument | Ce que détient le porteur | Droits d’actionnaire | Calendrier de négociation | Coût du maintien |
|---|---|---|---|---|
| Action ordinaire classe A (NYSE : VRT) | Une part inscrite au registre de Vertiv Holdings Co | Les droits attachés à cette classe | La séance de la Bourse de New York | Ce que facture l’intermédiaire |
| VRTON, action tokenisée émise par Ondo | Une créance sur la structure de l’émetteur, suivant le rendement total | Aucun | En général 24/5, pauses possibles | Pas de frais périodique propre ; dividendes réinvestis nets de retenue |
| Perpétuel référencé sur VRT | Rien ; une référence à un cours | Aucun | En continu | Financement à chaque intervalle, payé ou reçu |
Lues en travers, les lignes ne changent pas la quantité d’exposition reçue, mais l’identité de celui qui la doit. La dose de Vertiv peut être rendue identique dans les trois ; la contrepartie derrière chaque ligne, non.
Négocier VRT sur Bitbase
La page de cotation est la surface de référence : cours et graphique de l’action tokenisée, aucune position en jeu, et c’est dans le nom de l’instrument que l’émetteur se confirme.
Le contrat perpétuel est l’endroit où l’on prend une position directionnelle. Il se garantit et se règle en stablecoin, ce qui décrit précisément ce que signifie « acheter VRT en USDT » dans les faits : la devise du compte est l’USDT, et ce que le compte détient est une exposition, pas une action. Vendre à découvert est la même opération au signe inversé et au même coût courant, car le financement court à chaque intervalle où la position reste ouverte.
L’effet de levier décide de la taille, pas du sens. La liquidation se vérifie contre un prix de marquage et non contre la dernière transaction, et le niveau de marge de maintien est publié sur la fiche du contrat. Ce sont des conditions de plateforme, et les conditions de plateforme changent.
L’action elle-même se prend ailleurs : chez un intermédiaire ayant accès à la Bourse de New York, seule voie qui place un actionnaire inscrit derrière la position. Les instruments disponibles varient d’une société à l’autre, et la liste des actions tokenisées y répond sigle par sigle.
Ce qui fait bouger VRT
Les commandes bougent avant le chiffre d’affaires, et le rapport définit l’écart : « The backlog consists of product and services for which a customer purchase order or purchase commitment has been received and which has not yet been delivered ». La demande arrive par une première horloge, sous forme d’engagements inscrits ; le chiffre d’affaires par une seconde, sous forme d’équipements livrés. Qui ne regarde que la seconde regarde des décisions prises bien avant.
Parce que les segments publiés sont géographiques, un changement dans le lieu de la dépense est visible et un changement dans sa destination ne l’est pas. L’argent qui se déplace d’une région à l’autre apparaît comme un effet de mix. L’argent qui se déplace, dans une même région, des salles télécoms vers les salles d’IA n’apparaît nulle part. Les ventes nettes se partagent entre produits et services avec pièces, et ni l’un ni l’autre n’est davantage un marché final. Tout chiffre prétendant dire quelle part de cette société relève des centres de données a été fabriqué hors du rapport.
Le change traverse tout cela. Vertiv dépose un intitulé de risque propre sur « fluctuations in foreign currency exchange rates », et un fabricant qui publie par géographie convertit nécessairement avant de consolider. Une partie d’un mouvement publié peut relever de la conversion et non de la demande.
Deux autres contraintes, la société les formule sur elle-même et non sur son marché. Un intitulé dit « We operate in a highly competitive environment ». Un autre porte sur son niveau d’endettement et sa capacité « to comply with the covenants and restrictions contained in our credit agreements ». Un fabricant d’équipements finance la distance entre la fabrication d’une unité et son encaissement : les conditions de crédit appartiennent donc au modèle d’exploitation.
Ce qui fait bouger cette action, c’est donc l’arrivée des commandes et la capacité à les honorer. L’actualité de l’IA compte exactement dans la mesure où elle modifie l’une des deux.
Les risques propres à chaque voie
Le jeton dépend de son émetteur avant de dépendre de Vertiv. Ce que vaut VRTON découle du fait qu’Ondo continue d’exploiter la structure et d’honorer les rachats à des conditions que l’émetteur fixe et peut modifier. Ce qu’est une action tokenisée commence par l’émetteur, non par la société nommée dans le titre.
Les calendriers ne coïncident pas, et l’actualité ne les attend pas. Une séance new-yorkaise, un horaire de jeton en 24/5 avec des pauses et un contrat qui ne ferme jamais valoriseront la même annonce à trois moments distincts. C’est ainsi qu’une position décroche contre un porteur qui n’a passé aucun ordre.
Le levier transforme l’écart en résultat. Le financement court tant que le contrat reste ouvert, et la liquidation est une exécution et non un avertissement : la marge de maintien une fois franchie, la position se referme au prix que paie le marché à cet instant.
Aucune enveloppe n’atteint ce qui se trouve en dessous. Détenue en action, en jeton ou en contrat, l’exposition attend toujours une commande approuvée par le conseil d’une autre entreprise et des équipements qu’il faut fabriquer et expédier. L’enveloppe règle vos droits et votre contrepartie ; sur la décision de construire, elle n’a pas voix.
Comment vérifier Vertiv par vous-même
Commencez sur EDGAR au CIK 1674101, où le rapport annuel est déposé. La couverture porte le tableau de la section 12(b), avec une classe enregistrée sur une seule place, et ce tableau clôt tout débat sur ce que désigne un sigle de trois lettres sur le site d’un tiers.
L’Item 1 porte la phrase sur les segments dans les mots de la société, et c’est la voie la plus rapide pour découvrir que la question des marchés finaux n’a pas de ligne qui l’attende. Lisez la description des segments avant de chercher un nombre : c’est elle qui dit quels nombres peuvent exister.
Prenez les noms des catégories de produits dans le rapport que vous avez sous les yeux, et non dans le résumé d’un rapport plus ancien. Les rapports annuels antérieurs de Vertiv rangeaient l’offre sous des intitulés que le plus récent n’emploie plus, si bien qu’une grille de contrôle bâtie il y a quelques années ira chercher des lignes qui n’y sont pas.
Pour le carnet de commandes, même méthode : la définition d’abord, tout chiffre associé ensuite. Savoir qu’il compte des engagements reçus et non encore livrés fait passer ce nombre d’une note à un énoncé sur le calendrier.
La documentation d’Ondo gouverne le côté jeton : adossement, droits et horaires. Le site de relations investisseurs de Vertiv republie les mêmes documents avec les dates de résultats. Et le titre de la page de cotation nomme l’émetteur : lorsqu’une page omet ce nom, son objet n’est pas encore tranché, car le même sigle court appartient parfois, sur une plateforme crypto, à un projet étranger.
En résumé
Vertiv vend l’énergie et le refroidissement dont un site a besoin avant son premier serveur, inscrit l’engagement dans un carnet de commandes qu’il définit lui-même, et comptabilise le produit lorsque l’équipement arrive. Tout ce à quoi le porteur de ce sigle est exposé passe par cette séquence.
Les trois voies diffèrent par ce qu’elles rendent. L’action de classe A porte les droits de sa classe. Le jeton Ondo porte l’économie sous forme de rendement total et aucun droit d’actionnaire, sur un calendrier fixé par l’émetteur. Le perpétuel porte le sens et prélève un financement à chaque intervalle d’ouverture. Décidez lequel des trois vous voulez avant de décider combien payer, car la société sous les trois est la même, et elle attend de toute façon la commande de quelqu’un d’autre.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action Eli Lilly (LLY) : méthodes de négociation, coûts et risques
- Comment acheter QEW : pondération égale, coûts et comparaison avec QQQ
- Comment acheter QQQM et le comparer au QQQ
- La crypto est-elle en bourse ? Trois points de contact
- Qu'est-ce que The Graph : subgraphs, indexeurs et GRT
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Vertiv, formulaire 10-K 2025 : enregistrement, segments, carnet de commandes, risques (SEC EDGAR) www.sec.gov
[2] Présentation d’Ondo Stocks : adossement, droits et horaires (documentation officielle) docs.ondo.finance
[3] Relations investisseurs de Vertiv : documents, rapports annuels et calendrier investors.vertiv.com