L’exercice que CrowdStrike appelle son exercice 2026 s’est clos le 31 janvier 2026, si bien que presque tout le travail qu’il contient s’est déroulé pendant l’année civile 2025, et cette seule ligne en couverture du rapport annuel décide si une comparaison avec un concurrent qui clôture en décembre veut encore dire quelque chose. L’entreprise vend de la cybersécurité par abonnement, facturé par point de terminaison et par module, si bien que le chiffre d’affaires publié est surtout le déroulé de contrats signés plus tôt. Cet article explique ce que vend CrowdStrike, pourquoi le modèle de facturation décide quelles nouvelles font bouger le cours, et en quoi détenir l’action de classe A diffère de négocier le perpétuel à marge en USDT sur Bitbase.
Qu’est-ce que CrowdStrike (CRWD) ?
CrowdStrike Holdings, Inc. est une société de droit du Delaware dont les bureaux principaux se trouvent à Austin, au Texas. Son rapport annuel décrit la plateforme CrowdStrike Falcon comme celle qui « serves as the operating system for cybersecurity » et qui arrête les intrusions « through a single lightweight sensor ».
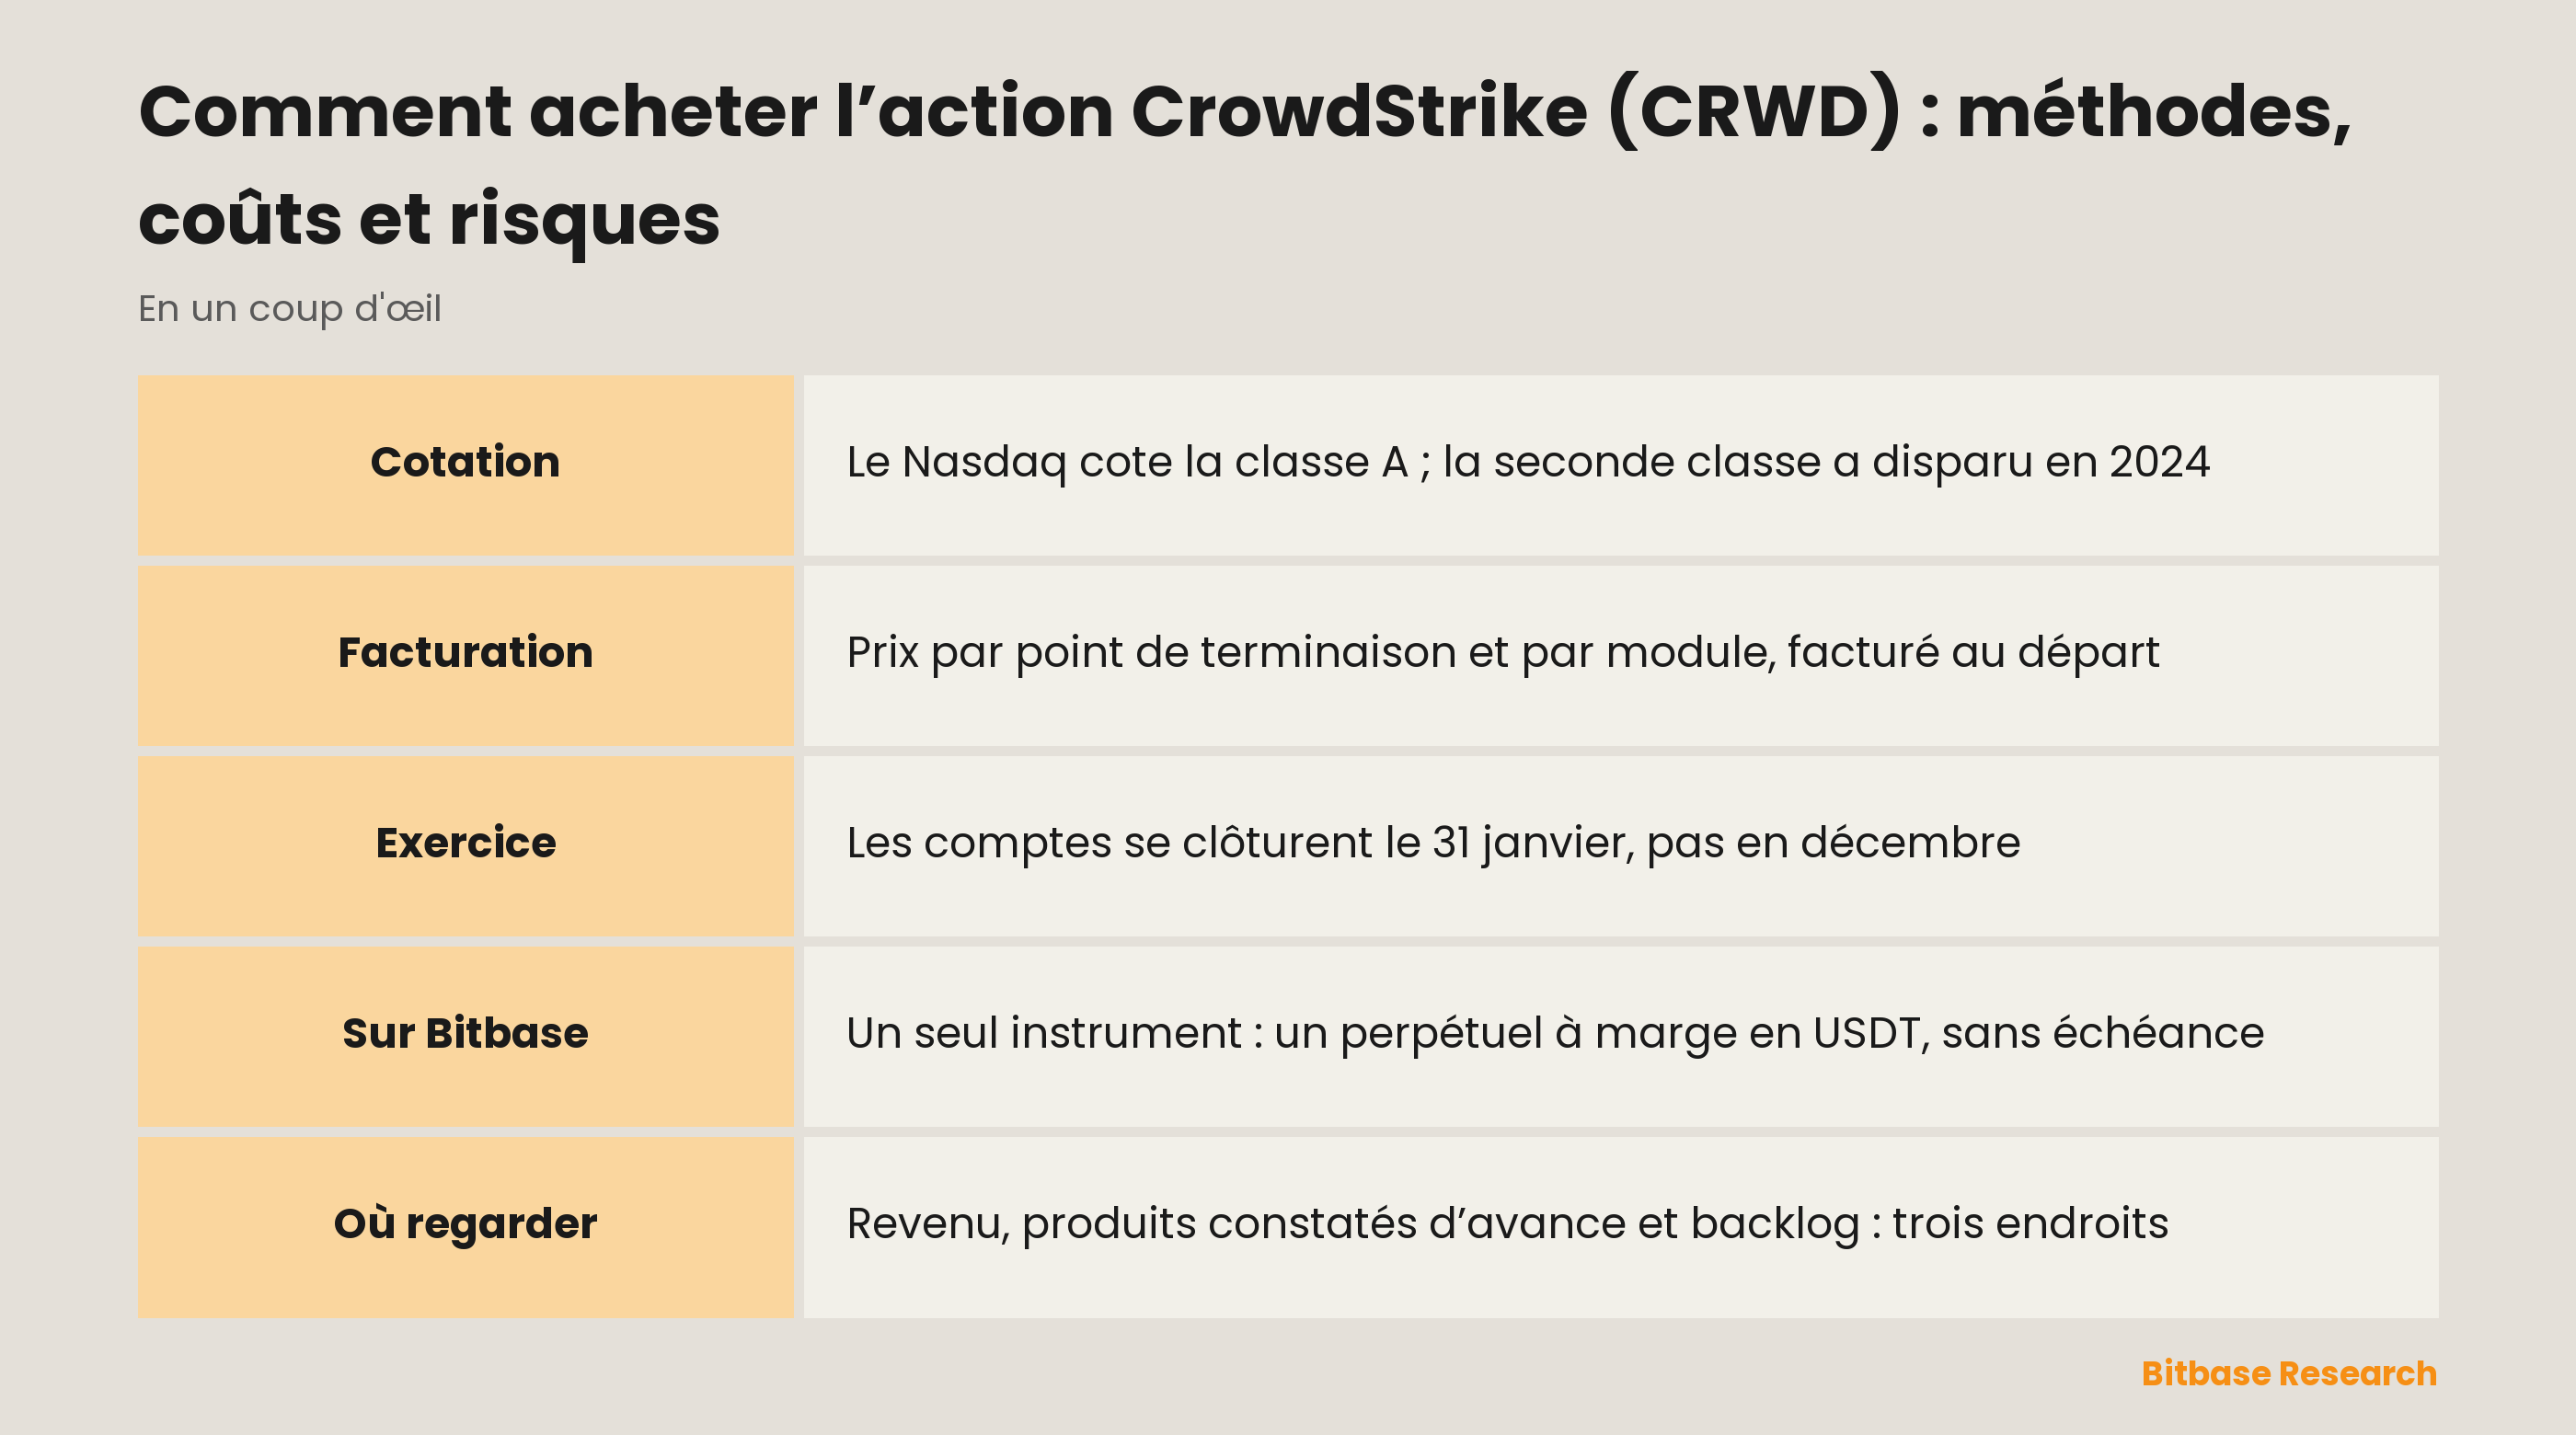
C’est ce capteur qui donne sa forme à tout le modèle commercial. Il collecte des données « from across the enterprise, including endpoints, cloud workloads, identities, and third-party sources », et une fois qu’un client l’a déployé, « they can easily add additional cloud modules ». Les abonnements sont « generally priced on a per-endpoint and per-module basis », de sorte que la facture grandit dans deux directions à la fois : davantage de machines protégées, et davantage de modules activés sur chacune d’elles. Une ligne plus modeste couvre les services professionnels, comme la réponse à incident, que l’entreprise considère « primarily as an opportunity to cross-sell subscriptions ».
Ce qui se négocie sous le sigle CRWD, c’est l’action ordinaire de classe A, enregistrée au Nasdaq Stock Market et cotée depuis juin 2019. Une seconde classe a existé jusqu’en décembre 2024, date à laquelle les actions de classe B en circulation ont été converties automatiquement en classe A. La structure à double classe que traînent encore beaucoup de sociétés technologiques cotées a donc déjà disparu ici.
Pourquoi CRWD se négocie
Une position sur CRWD est une position sur les renouvellements, pas sur un lancement de produit. Les contrats sont « generally non-cancelable » et courent sur « generally one to three years », et le scénario d’échec figure mot pour mot parmi les facteurs de risque : « If our customers do not renew their subscriptions for our products and add additional cloud modules to their subscriptions, our future results of operations could be harmed. »
La croissance à l’intérieur de la base installée possède sa propre mesure publiée. Le taux de rétention net en dollars compare l’ARR d’un ensemble de clients abonnés « against the same metric for those subscription customers from the prior year » et reflète « customer renewals, expansion, contraction, and churn ». Il mesure le parc déjà acquis, pas le nombre de nouveaux noms signés.
La demande suit le calendrier de l’acheteur, pas celui du vendeur. « Given the annual budget approval process of many of our customers, we see seasonal patterns in our business », écrit l’entreprise, et le revenu récurrent annuel nouvellement engrangé est « typically greater in the second half of the year, particularly in the fourth quarter ». Comme ce quatrième trimestre se clôt le 31 janvier, la saison de vente la plus chargée est à cheval sur la frontière de l’année civile.
Le lien avec les cryptomonnaies est mince, et autant le dire franchement : aucune part de ce chiffre d’affaires ne dépend du prix d’un jeton. Ce qui met CRWD devant un public cryptonatif, c’est l’instrument, pas l’activité.
Acheter l’action ou acheter le prix
Les chemins vers CRWD se séparent sur une seule question : l’opération se termine-t-elle par une créance sur l’entreprise ou par un contrat portant sur son prix ?
Un achat passé chez un courtier ayant accès au Nasdaq se termine par la créance. L’acheteur détient l’action ordinaire de classe A et les droits qui s’y rattachent, avec un dénouement par le système de règlement actions américain. Même là, une couche s’intercale, et l’entreprise la nomme : la plupart des porteurs sont « beneficial owners but whose shares are held in street name by brokers and other nominees ».
Le contrat perpétuel, lui, se termine au prix et à rien d’autre. Il est margé et réglé en stablecoin, ne détient aucune action et n’a pas d’échéance. Le vendre n’est pas le miroir d’une vente d’action : une vente ouvre une position courte au lieu de réduire une détention, et c’est là la réponse mécanique à la question de savoir comment vendre CRWD à découvert sans organiser un prêt de titres.
Le coût se comporte différemment selon le chemin. Une position en actions paie une fois à l’entrée et une fois à la sortie. Un perpétuel ajoute un taux de financement courant, échangé périodiquement entre acheteurs et vendeurs et supporté par le côté encombré, de sorte que l’addition suit la durée de détention plutôt que le nombre d’allers-retours.
Comment négocier CRWD sur Bitbase
Sur Bitbase, CRWD est un contrat perpétuel à marge en USDT. La garantie est déposée en stablecoin, la taille se choisit en contrats et non en nombre d’actions, et il n’y a aucune date de livraison à gérer. Qui cherche à acheter l’action CRWD avec des USDT doit être au clair sur ce que cette phrase achète ici : une exposition à un prix, pas une part de l’entreprise.
L’écart de cotation et la commission sont prélevés à l’entrée et à la sortie, puis l’affaire est close. Le financement, lui, ne se clôt pas : il court tant que la position reste ouverte, ce qui transforme la durée de détention en variable de prix. Le coussin de marge décide de la survie : le contrat est clôturé contre un prix de marquage et non contre la dernière transaction du carnet, ce qui compte donc, c’est la distance que ce prix peut parcourir avant que le coussin ne soit épuisé.
Ce qui est propre à un perpétuel sur action, c’est le calendrier qui se trouve dessous. Un perpétuel crypto s’appuie sur un marché au comptant qui ne ferme jamais ; celui-ci s’appuie sur une action qui cesse de coter chaque après-midi de semaine, tout le week-end et les jours fériés, de sorte que la prochaine ouverture sur le marché actions peut arriver sous forme de trou de cotation. La façon dont une plateforme calcule son prix de marquage pendant ces heures, et ce qu’elle fait du financement tant que le marché de référence est fermé, sont des questions auxquelles sa propre page de règles du contrat doit répondre, et il faut les poser avant de dimensionner une position. La couverture en instruments n’est pas uniforme d’un sigle à l’autre, et la section TradFi est la page qui la recense.
Ce qui fait bouger CRWD
Le compte de résultat est un enregistrement retardé de décisions déjà prises. CrowdStrike comptabilise le revenu d’abonnement « ratably over the contract term » et en formule elle-même la conséquence : « any increase or decline in new sales or renewals in any one period will not be immediately reflected in our revenue for that period. »
Cela fait du chiffre d’affaires publié un mauvais système d’alerte précoce et déplace l’attention vers le bilan. Les clients sont généralement facturés au début de la période d’abonnement, et ce paiement d’avance reste en produits constatés d’avance jusqu’à ce que le service soit rendu.
Il existe ensuite une réserve qui n’apparaît dans aucune de ces deux lignes. Lorsqu’un contrat est signé mais que le droit de facturer n’est pas encore né, le montant est « classified as backlog », et ces sommes « are not recorded in deferred revenue or elsewhere in our consolidated financial statements ». Lire seulement le chiffre d’affaires et les produits constatés d’avance, c’est donc couvrir deux des trois endroits où l’avenir déjà contractualisé est rangé.
Le revenu récurrent annuel comprime tout cela en un seul nombre, et sa définition pèse plus lourd que son niveau. L’ARR est « calculated as the annualized value of our customer subscription contracts as of the measurement date, assuming any contract that expires during the next 12 months is renewed on its existing terms ». Cette hypothèse travaille vraiment, et c’est pourquoi l’ARR se lit à côté du taux de rétention et non à sa place.
Autour de la comptabilité se tiennent des moteurs que l’entreprise nomme elle-même : des cycles de vente « long and unpredictable » ; la dépendance à des centres de données tiers, « such as Amazon Web Services », pour faire tourner la plateforme ; et l’état permanent, en tant que fournisseur de cybersécurité, d’être « a target of cyberattacks ».
Risques et limites
CrowdStrike porte un incident qui a une date. Le 19 juillet 2024, l’entreprise a « released a content configuration update for our Falcon sensor that resulted in system crashes for certain Windows systems », désigné partout dans ses documents comme le July 19 Incident. Il reste un facteur de risque nommé, dont on attend qu’il continue d’avoir « an adverse effect on our business, sales, customer and partner relations, reputation, results of operations and financial condition ».
La rentabilité n’est pas non plus une question réglée. Le titre choisi par l’entreprise elle-même dit : « We have a history of losses, and while we have achieved profitability in certain periods, we may not be able to achieve or sustain profitability in the future. »
Le risque produit est ici exceptionnellement direct, puisque le produit est la défense : « If our solutions fail or are perceived to fail to detect or prevent incidents or have or are perceived to have defects, errors, or vulnerabilities, our brand and reputation would be harmed. » Le mot perceived figure deux fois dans cette phrase, et ce n’est pas du remplissage.
L’effet de levier change la sensation que donnent ces mêmes risques d’entreprise. L’actionnaire qui traverse un mauvais trimestre observe une baisse ; une position perpétuelle de même notionnel peut être clôturée par le même mouvement, et un trou de cotation du week-end peut faire franchir au prix de marquage un seuil de liquidation sans laisser la moindre occasion d’intervenir.
Comment vérifier soi-même les informations sur CRWD
Chaque citation ci-dessus provient du rapport annuel de CrowdStrike sur formulaire 10-K, déposé auprès de la Securities and Exchange Commission américaine sous le CIK 1535527 et consultable gratuitement sur EDGAR. La page de couverture règle à elle seule l’essentiel des questions d’identité : la dénomination exacte du déposant, l’État de constitution et le tableau des titres enregistrés au titre de la Section 12(b), où figurent la classe, le sigle et la place de cotation.
La couverture règle aussi la question de l’exercice. On y lit « For the fiscal year ended January 31 », et cette ligne recadre toute comparaison : un titre de presse sur les résultats de l’exercice 2026 décrit une période qui s’est déroulée presque entièrement pendant l’année civile précédente.
Au-delà de la couverture, l’Item 1 décrit l’activité, l’Item 1A énumère les facteurs de risque sous des intitulés rédigés par l’entreprise et non par un analyste, et les annexes aux états financiers contiennent la méthode de comptabilisation du revenu et les tableaux de produits constatés d’avance. Le site de relations investisseurs publie les mêmes documents avec le calendrier des résultats. Pour le contrat, ce sont les pages de règles et de tarifs de la plateforme qui font autorité sur le financement, la marge et les conditions d’accès.
En résumé
Acheter CRWD commence par décider si l’objectif est de posséder une entreprise ou de porter une opinion sur son prix. L’action de classe A au Nasdaq, c’est la propriété, désormais dans une structure à classe unique et dénouée par le système actions. Le perpétuel sur Bitbase est un contrat à marge en stablecoin, sans échéance, sans droits d’actionnaire et avec un coût de financement courant ; c’est aussi la voie par laquelle on ouvre une position courte plutôt que de réduire une détention.
Sous les deux chemins se trouve la même entreprise : elle facture au point de terminaison et au module, encaisse d’avance, comptabilise son revenu lentement sur un à trois ans, et range son avenir contractualisé entre le chiffre d’affaires, les produits constatés d’avance et une ligne de backlog qui n’apparaît ni dans l’un ni dans les autres.
Articles associés
Autres articles Bitbase sur ce sujet :
- Actions crypto contre ETF bitcoin : exposition à une entreprise ou à bitcoin ?
- Comment acheter l’action Adobe (ADBE) : méthodes de négociation, coûts et risques
- Comment acheter l’action Cboe (CBOE) : méthodes, coûts et risques
- Comment acheter l’action Vertiv (VRT) : méthodes de négociation, coûts et risques
- Qu’est-ce que Venice AI
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] CrowdStrike, formulaire 10-K de l’exercice 2026 : clôture de l’exercice, enregistrement au titre de la Section 12(b), activité, comptabilisation du revenu et facteurs de risque (SEC EDGAR) www.sec.gov
[2] Relations investisseurs de CrowdStrike : documents, calendrier des résultats et communications de l’entreprise ir.crowdstrike.com