Trois chemins mènent à une exposition à CoreWeave et un seul fait de vous un actionnaire. L’action de classe A se négocie au Nasdaq sous le sigle CRWV ; sur Bitbase s’y ajoutent une version tokenisée émise par Ondo, un marché au comptant pour ce jeton et un contrat perpétuel qui ne détient absolument rien. Cet article explique de quoi CoreWeave tire ses revenus, pourquoi son cours répond d’abord aux contrats d’électricité et à la dette avant de répondre à l’humeur autour de l’IA, et en quoi les trois chemins diffèrent sur les droits, les horaires et le règlement.
Qu’est-ce que CoreWeave (CRWV) ?
CoreWeave loue de la puissance de calcul pour l’intelligence artificielle. Dans son rapport annuel, l’entreprise se présente comme « The Essential Cloud for AI, purpose-built to accelerate breakthroughs by AI pioneers » et vend selon trois lignes : Infrastructure Services, Managed Software Services et Application Software Services. C’est presque toujours la première dont on parle : des baies remplies d’accélérateurs, le réseau qui les relie, le stockage en dessous et la couche d’ordonnancement qui les empêche de rester inactifs.
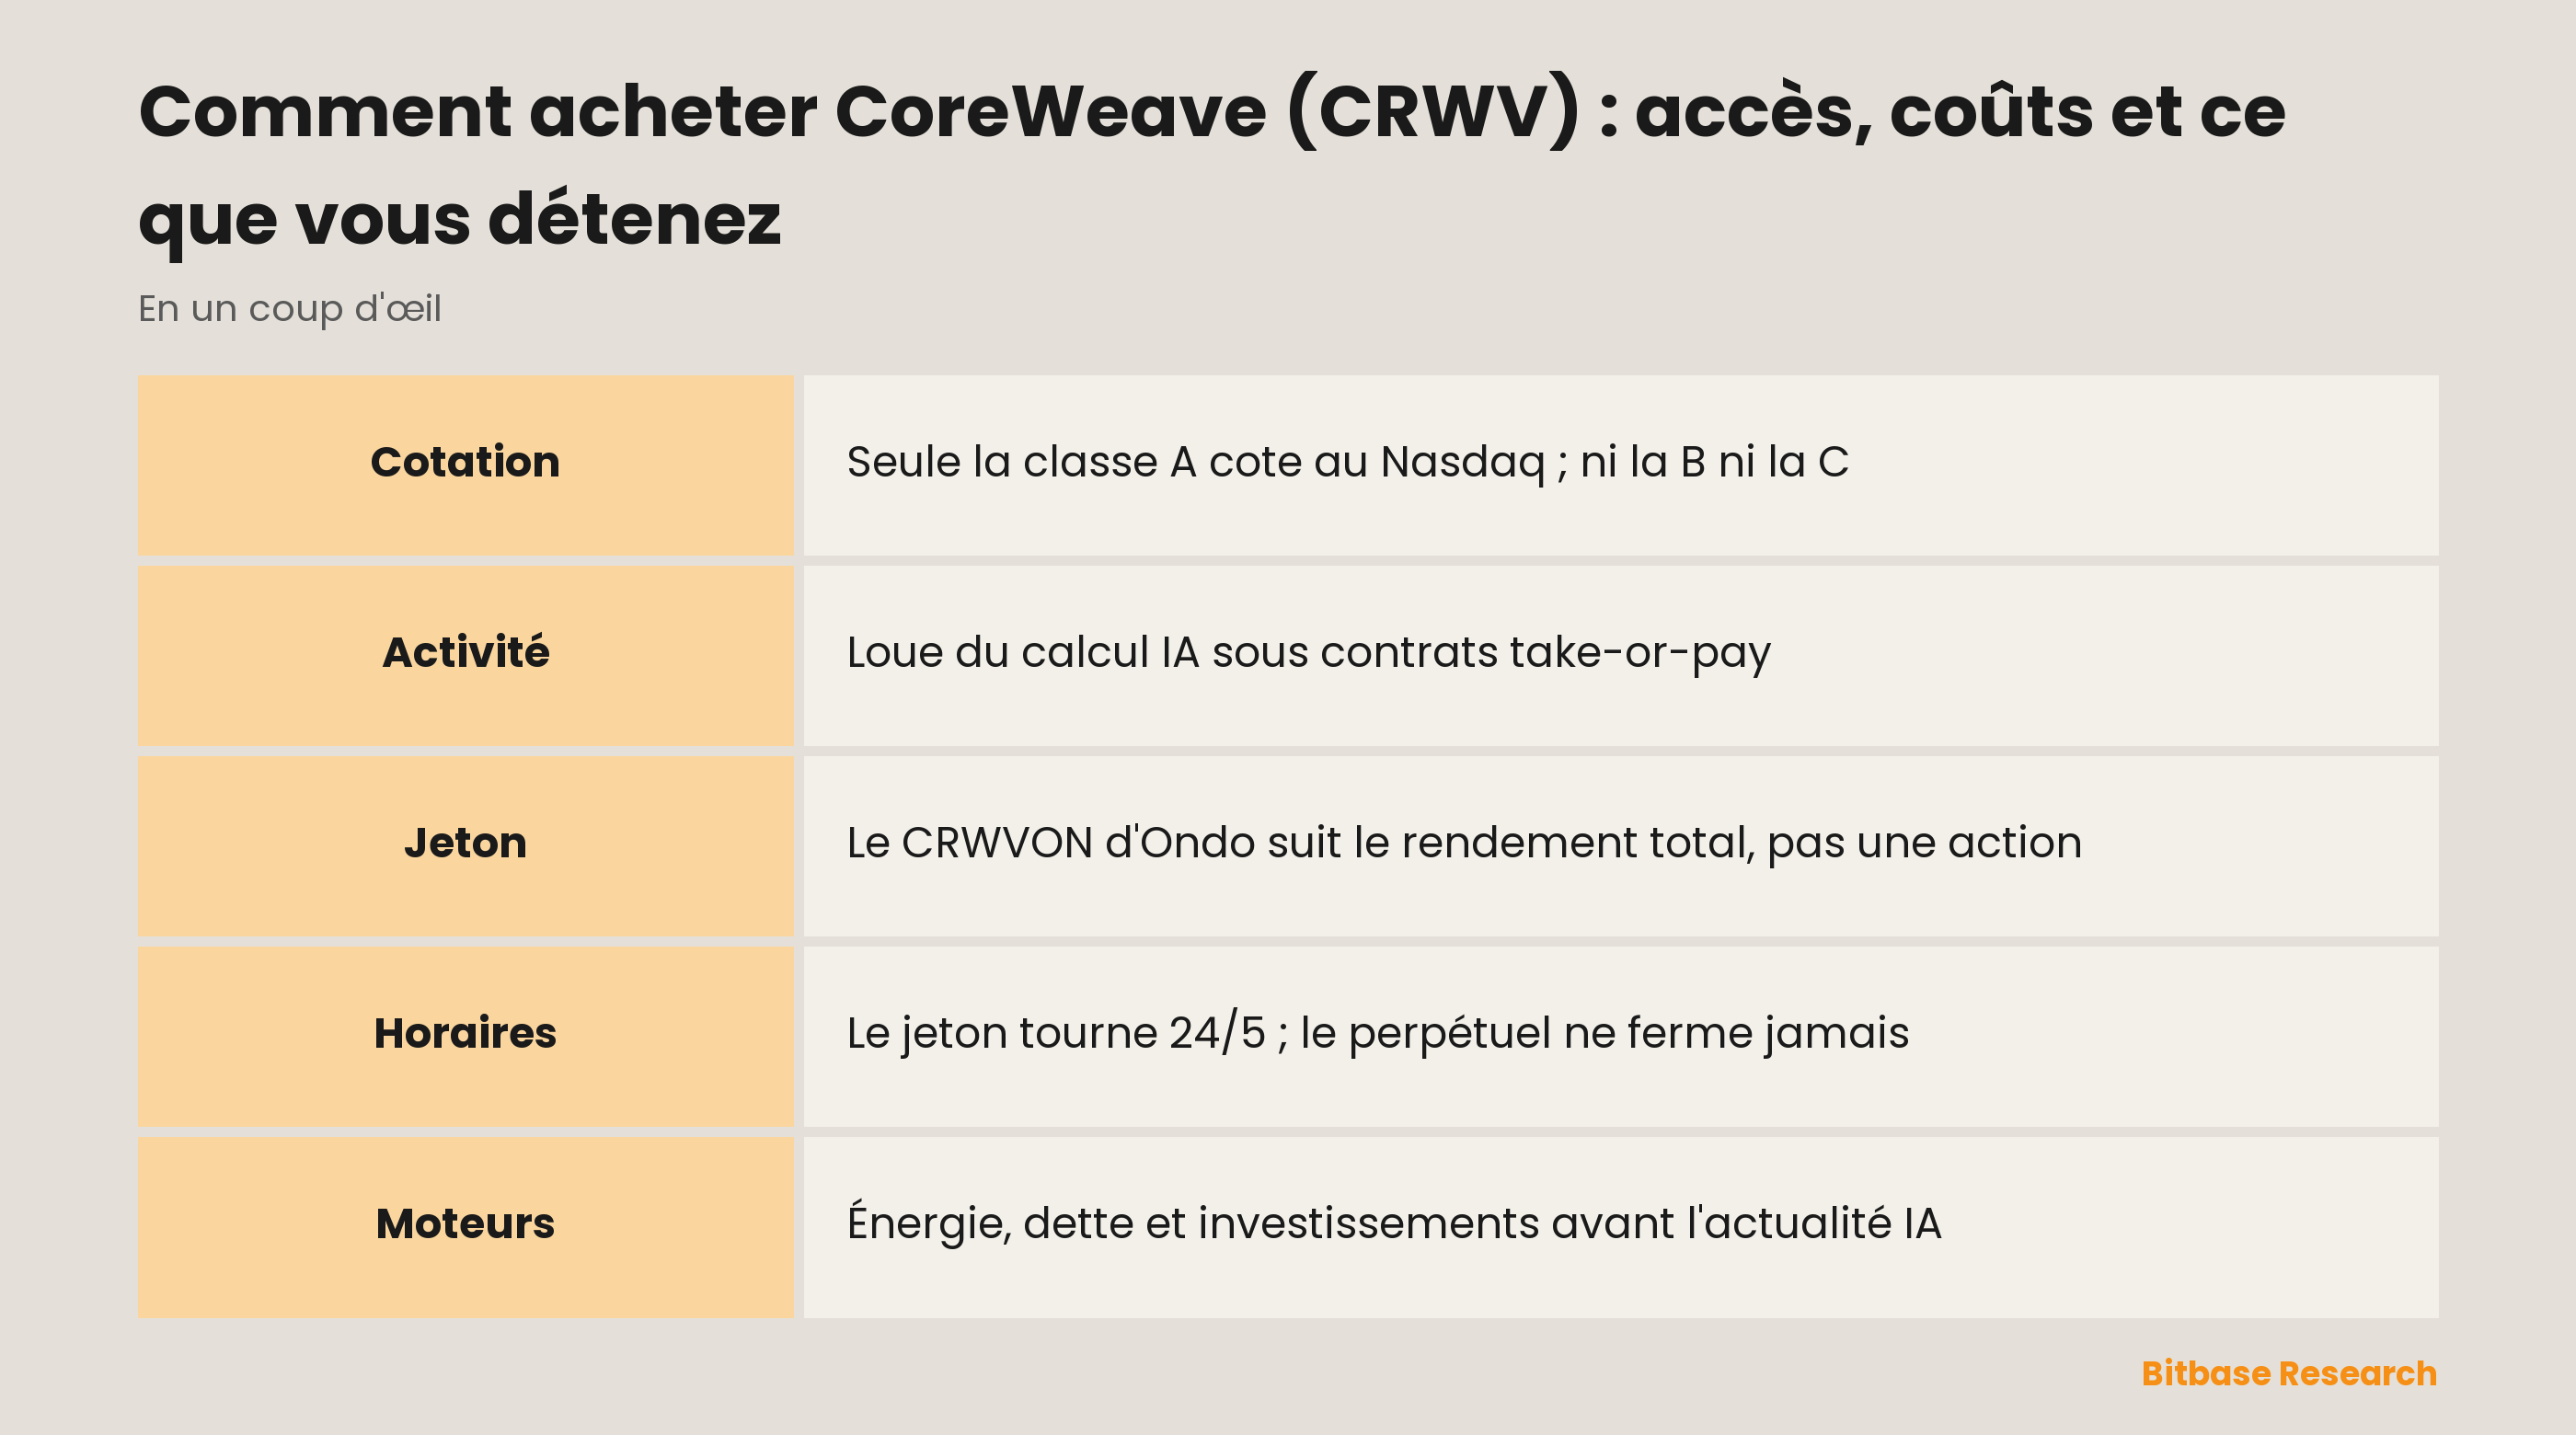
La forme des contrats mérite une seconde lecture. CoreWeave écrit : « Customers generally access our platform through multi-year committed contracts, under which they purchase a specified amount of capacity on a take-or-pay basis over the contract term. » Le take-or-pay signifie que le client paie la capacité réservée, qu’il l’utilise ou non. La visibilité sur le chiffre d’affaires vient donc des contrats signés et non de la consommation mesurée ; dans un cloud ordinaire, la facturation fonctionne exactement à l’inverse.
CoreWeave, Inc. est une société du Delaware, cotée au Nasdaq, dont l’exercice se clôt le 31 décembre. Sous CRWV se négocie l’action ordinaire de classe A. Il existe aussi des classes B et C : les droits économiques peuvent être identiques, le poids du vote ne l’est pas, et sur le marché ouvert un particulier n’atteint que la classe A. Nous y reviendrons au moment de savoir ce qui se trouve réellement sur le compte.
Pourquoi CRWV se négocie
CRWV est un pari pur sur le calcul loué pour l’IA, ce qui est bien plus étroit qu’une « valeur IA ». Un concepteur de puces vend à tous ceux qui achètent des accélérateurs ; un hyperscaler vend du calcul à côté d’une douzaine d’autres produits. CoreWeave vend de la capacité, sous contrat, à une poignée de très gros acheteurs. Il en sort un pari à effet de levier sur une seule question concrète : les organisations qui entraînent et servent de grands modèles continueront-elles à signer des engagements pluriannuels ?
La concentration de la clientèle, l’entreprise la mentionne elle-même comme un risque, sous l’intitulé « A substantial portion of our revenue is driven by a limited number of our customers, and the loss of, or a significant reduction in, spending from one or a few of our top customers would adversely affect our business ». Détenir CRWV, ce n’est donc pas porter l’adoption abstraite de l’IA, mais les décisions de renouvellement de quelques acheteurs. Moins ils sont nombreux, plus chaque contrat pèse dans le cours.
Le lien avec les cryptomonnaies passe par l’infrastructure, pas par les comptes. Les revenus de CoreWeave ne suivent le prix d’aucun jeton. Ce que les deux partagent, c’est la dépendance au capital bon marché et les mêmes intrants rares : emprises de centres de données, raccordements au réseau, accélérateurs haut de gamme. D’où des mouvements parfois synchrones sans le moindre lien de causalité.
Action tokenisée, comptant et perpétuel
La page de cotation de Bitbase nomme l’instrument CoreWeave (Ondo Tokenized), symbole CRWVON. Le nom fait office de signature : l’émetteur est Ondo, et l’instrument n’est pas une action.
La documentation d’Ondo est explicite sur trois points, et chacun renverse une idée reçue. D’abord, le jeton ne vaut pas une action pour une action : « One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset. » Les jetons sont construits comme des trackers de rendement total : ils reproduisent le résultat économique de la détention d’une action avec réinvestissement des dividendes, net de retenue à la source. Ensuite, le porteur ne reçoit aucun droit d’actionnaire : « do not receive shareholder voting rights, statutory information rights or other shareholder rights ». Enfin, le produit s’adresse aux investisseurs hors des États-Unis, sous réserve de restrictions de juridiction et d’autres conditions.
C’est sur les horaires que les attentes se brisent le plus souvent. Ondo décrit l’émission et la destruction comme instantanées et atomiques, avec une négociation généralement 24/5 et des pauses autour des opérations sur titres et des limites de risque. C’est plus long qu’une séance du Nasdaq et plus court que l’horaire continu auquel le marché crypto est habitué. Être sur une chaîne de blocs n’ouvre pas le marché le week-end.
Un contrat perpétuel est encore autre chose. Il ne détient ni l’action ni le jeton : il suit un prix, se règle en stablecoin, fait courir un taux de financement périodique entre acheteurs et vendeurs, et peut être liquidé si la marge s’épuise. Il donne une direction avec levier et la propriété de rien du tout.
La question de ce que l’on détient a donc trois réponses empilées. Le perpétuel ne détient rien. Le jeton Ondo donne une exposition économique sans droits d’actionnaire. L’action du Nasdaq donne des droits d’actionnaire, mais ceux de la classe A, dans une structure à trois classes où les voix ne sont pas réparties également. Chaque pas vers le sous-jacent donne davantage, et aucun ne donne le contrôle.
Comment négocier CRWV sur Bitbase
Ce sigle dispose de trois surfaces, et elles répondent à des questions différentes.
La page de cotation sert de référence : cours, graphique et données de marché de l’action tokenisée. Elle n’exige ni position ni décision ; c’est là que l’on confirme l’émetteur et le symbole avant toute autre chose.
Le marché au comptant de l’action tokenisée est l’endroit où le jeton Ondo s’achète et se vend contre un stablecoin. Une fois l’ordre exécuté, c’est le jeton lui-même qui reste en portefeuille : ce tracker de rendement total, avec son calendrier de négociation et sans droits d’actionnaire. Un aller-retour coûte l’écart de cotation plus la commission, et les deux sont visibles dans le carnet avant l’envoi de l’ordre.
Le contrat perpétuel est la voie à effet de levier. Marge en stablecoin, valorisation contre un indice plutôt que contre la dernière transaction, et financement qui devient un coût ou un revenu continu selon le côté surchargé. Le conserver plusieurs semaines revient à payer ou encaisser le financement de nombreuses fois, alors que le comptant coûte une fois à l’entrée et une fois à la sortie. La vente à découvert passe aussi par là : vendre le perpétuel ouvre une position courte, vendre le comptant que l’on détient ne fait que réduire une position existante.
Une quatrième voie existe hors de Bitbase : acheter l’action de classe A auprès d’un courtier ayant accès au Nasdaq. Elle seule fait de vous un actionnaire inscrit, et elle seule passe par le système de règlement américain plutôt que par une chaîne de blocs.
Ce qui fait bouger CRWV
Les facteurs de risque que l’entreprise dépose elle-même servent ici davantage que n’importe quel récit sur l’intelligence artificielle, car ils nomment des limites physiques et datées plutôt qu’atmosphériques.
Le premier est l’électricité. L’entreprise prévient qu’elle « would be harmed if we were not able to access sufficient power or by increased costs to procure power, prolonged power outages, shortages, or capacity constraints ». Les baies d’accélérateurs consomment au mètre carré bien plus que le matériel qu’elles ont remplacé, et les raccordements au réseau sont accordés au calendrier des énergéticiens, pas à celui des achats. Un contrat signé ne se sert pas sans puissance.
Le deuxième est la dette. CoreWeave écrit que son « substantial indebtedness could materially adversely affect our financial condition » et que l’entreprise « may still incur substantially more indebtedness in the future ». Une activité qui achète le matériel avant d’encaisser ce qu’il produira finance un décalage dans le temps, et le prix pour combler ce décalage suit les conditions de crédit. C’est pourquoi CRWV peut baisser un jour où les nouvelles sur l’IA sont bonnes : la nouvelle qui comptait portait sur les taux.
Le troisième est l’investissement, et il est continu plutôt que cyclique : l’exploitation « require substantial and growing capital expenditures », et il faut du capital supplémentaire « to fund our business and support our growth ». Les accélérateurs se déprécient face à des pièces plus récentes, si bien que maintenir la capacité constitue en soi une dépense récurrente.
Autour de ces trois-là se trouve ce que l’entreprise partage avec son secteur : un nombre limité de fournisseurs pour des composants clés, la dépendance aux exploitants de centres de données, une concurrence vive face à des clouds bien plus grands, et l’aveu que « the broader adoption, use, and commercialization of artificial intelligence (« AI ») technology, and the continued rapid pace of developments in the AI field, are inherently uncertain ».
L’ensemble dessine une entreprise qui transforme du capital et de l’électricité en calcul sous contrat. Tout ce qui modifie le coût du capital, la disponibilité de la puissance ou la volonté de quelques grands acheteurs de s’engager fera bouger le cours avant tout changement d’enthousiasme pour l’IA.
Risques et limites
Sur la voie tokenisée, le risque émetteur passe avant le risque de marché. Le jeton Ondo est une créance sur une structure, pas sur CoreWeave. Sa valeur dépend de la poursuite de l’activité de l’émetteur, du maintien de ce qui adosse le produit et du respect des conditions de rachat qu’il fixe lui-même. Le conserver sur une chaîne n’enlève rien à cette dépendance.
Le calendrier crée à lui seul les décalages. La séance du Nasdaq et le régime 24/5 du jeton ne se recouvrent pas entièrement, et les deux diffèrent d’un perpétuel qui ne ferme jamais. Une nouvelle qui tombe marché actions fermé est d’abord valorisée par la place ouverte à ce moment-là, et c’est ainsi qu’une position se retourne contre quelqu’un qui n’a pas passé le moindre ordre.
Le levier amplifie tout ce qui précède. Un perpétuel est liquidé au prix de marquage, pas au dernier échange, et le financement court quelle que soit la direction. Une position calibrée pour une séance ordinaire peut être fermée par un décalage qu’un détenteur au comptant aurait simplement traversé.
Changer d’enveloppe ne supprime pas les risques de l’entreprise. La concentration de la clientèle, l’accès à l’électricité et le service de la dette valent identiquement pour l’action, le jeton et le perpétuel. L’enveloppe décide des droits attachés à l’exposition, des horaires et des règles de règlement ; elle ne décide pas de ce sur quoi porte l’exposition.
Comment vérifier soi-même les informations sur CRWV
Sur l’entreprise : dans le système EDGAR de la SEC, sous le CIK 1769628, se trouve le rapport annuel, et chaque citation ci-dessus y figure ; la recherche par intitulés de section va plus vite qu’une lecture suivie. Le site investisseurs de CoreWeave publie les mêmes documents ainsi que le calendrier des publications.
Sur le produit tokenisé : la documentation d’Ondo fait autorité sur l’adossement, les droits et les horaires, et elle est assez précise pour trancher la plupart des débats en une phrase.
Sur le marché : sur la page de cotation de Bitbase, le nom de l’émetteur figure dans celui de l’instrument. Si le titre ne dit pas qui a émis le jeton, la page ne traite pas de ce que l’on croit : sous le même sigle peut se cacher un projet crypto sans aucun rapport.
En résumé
Acheter CRWV commence par choisir ce que l’on veut détenir, et seulement ensuite ce que l’on accepte de payer. Le perpétuel ne détient rien et facture du financement pour la seule direction. Le jeton Ondo détient une exposition économique et zéro droit, sur un calendrier 24/5 fixé par l’émetteur. L’action du Nasdaq détient une voix de classe A au sein d’une structure à trois classes.
Quelle que soit la voie, c’est la même entreprise que l’on achète : une entreprise qui transforme du capital et de l’électricité en calcul sous contrat pour une poignée de clients. Les facteurs de risque sur l’électricité, la dette et l’investissement méritent d’être lus avant les gros titres sur l’IA. Ce sont eux qui font le cours.
Articles associés
Autres articles Bitbase sur ce sujet :
- Actions crypto contre ETF bitcoin : exposition à une entreprise ou à bitcoin ?
- Comment acheter l’action Adobe (ADBE) : méthodes de négociation, coûts et risques
- Comment acheter l’action Cboe (CBOE) : méthodes, coûts et risques
- Comment acheter l’action Exxon Mobil (XOM) : méthodes, coûts et risques
- Qu'est-ce que Wayfinder
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] CoreWeave, formulaire 10-K de l’exercice 2025 : constitution, classes d’actions, structure des contrats et facteurs de risque (SEC EDGAR) www.sec.gov
[2] Présentation d’Ondo Stocks : adossement, droits et horaires (documentation officielle Ondo) docs.ondo.finance
[3] Relations investisseurs de CoreWeave : documents, calendrier des résultats et profil de l’entreprise investors.coreweave.com