ETHA est le code du iShares Ethereum Trust ETF, un trust statutaire du Delaware dont les parts sont cotées au Nasdaq et dont l’objectif déclaré est de refléter le prix de l’ether. Détenir cette part n’est pas détenir de l’ether, et détenir une version tokenisée de cette part sur une chaîne constitue encore un troisième montage. Ce qui suit sépare les couches, désigne le document qui tranche chaque question et cite la phrase des documents du trust lui-même que la plupart des lecteurs s’attendent à lire dans l’autre sens.
Le trust qui se tient derrière ETHA
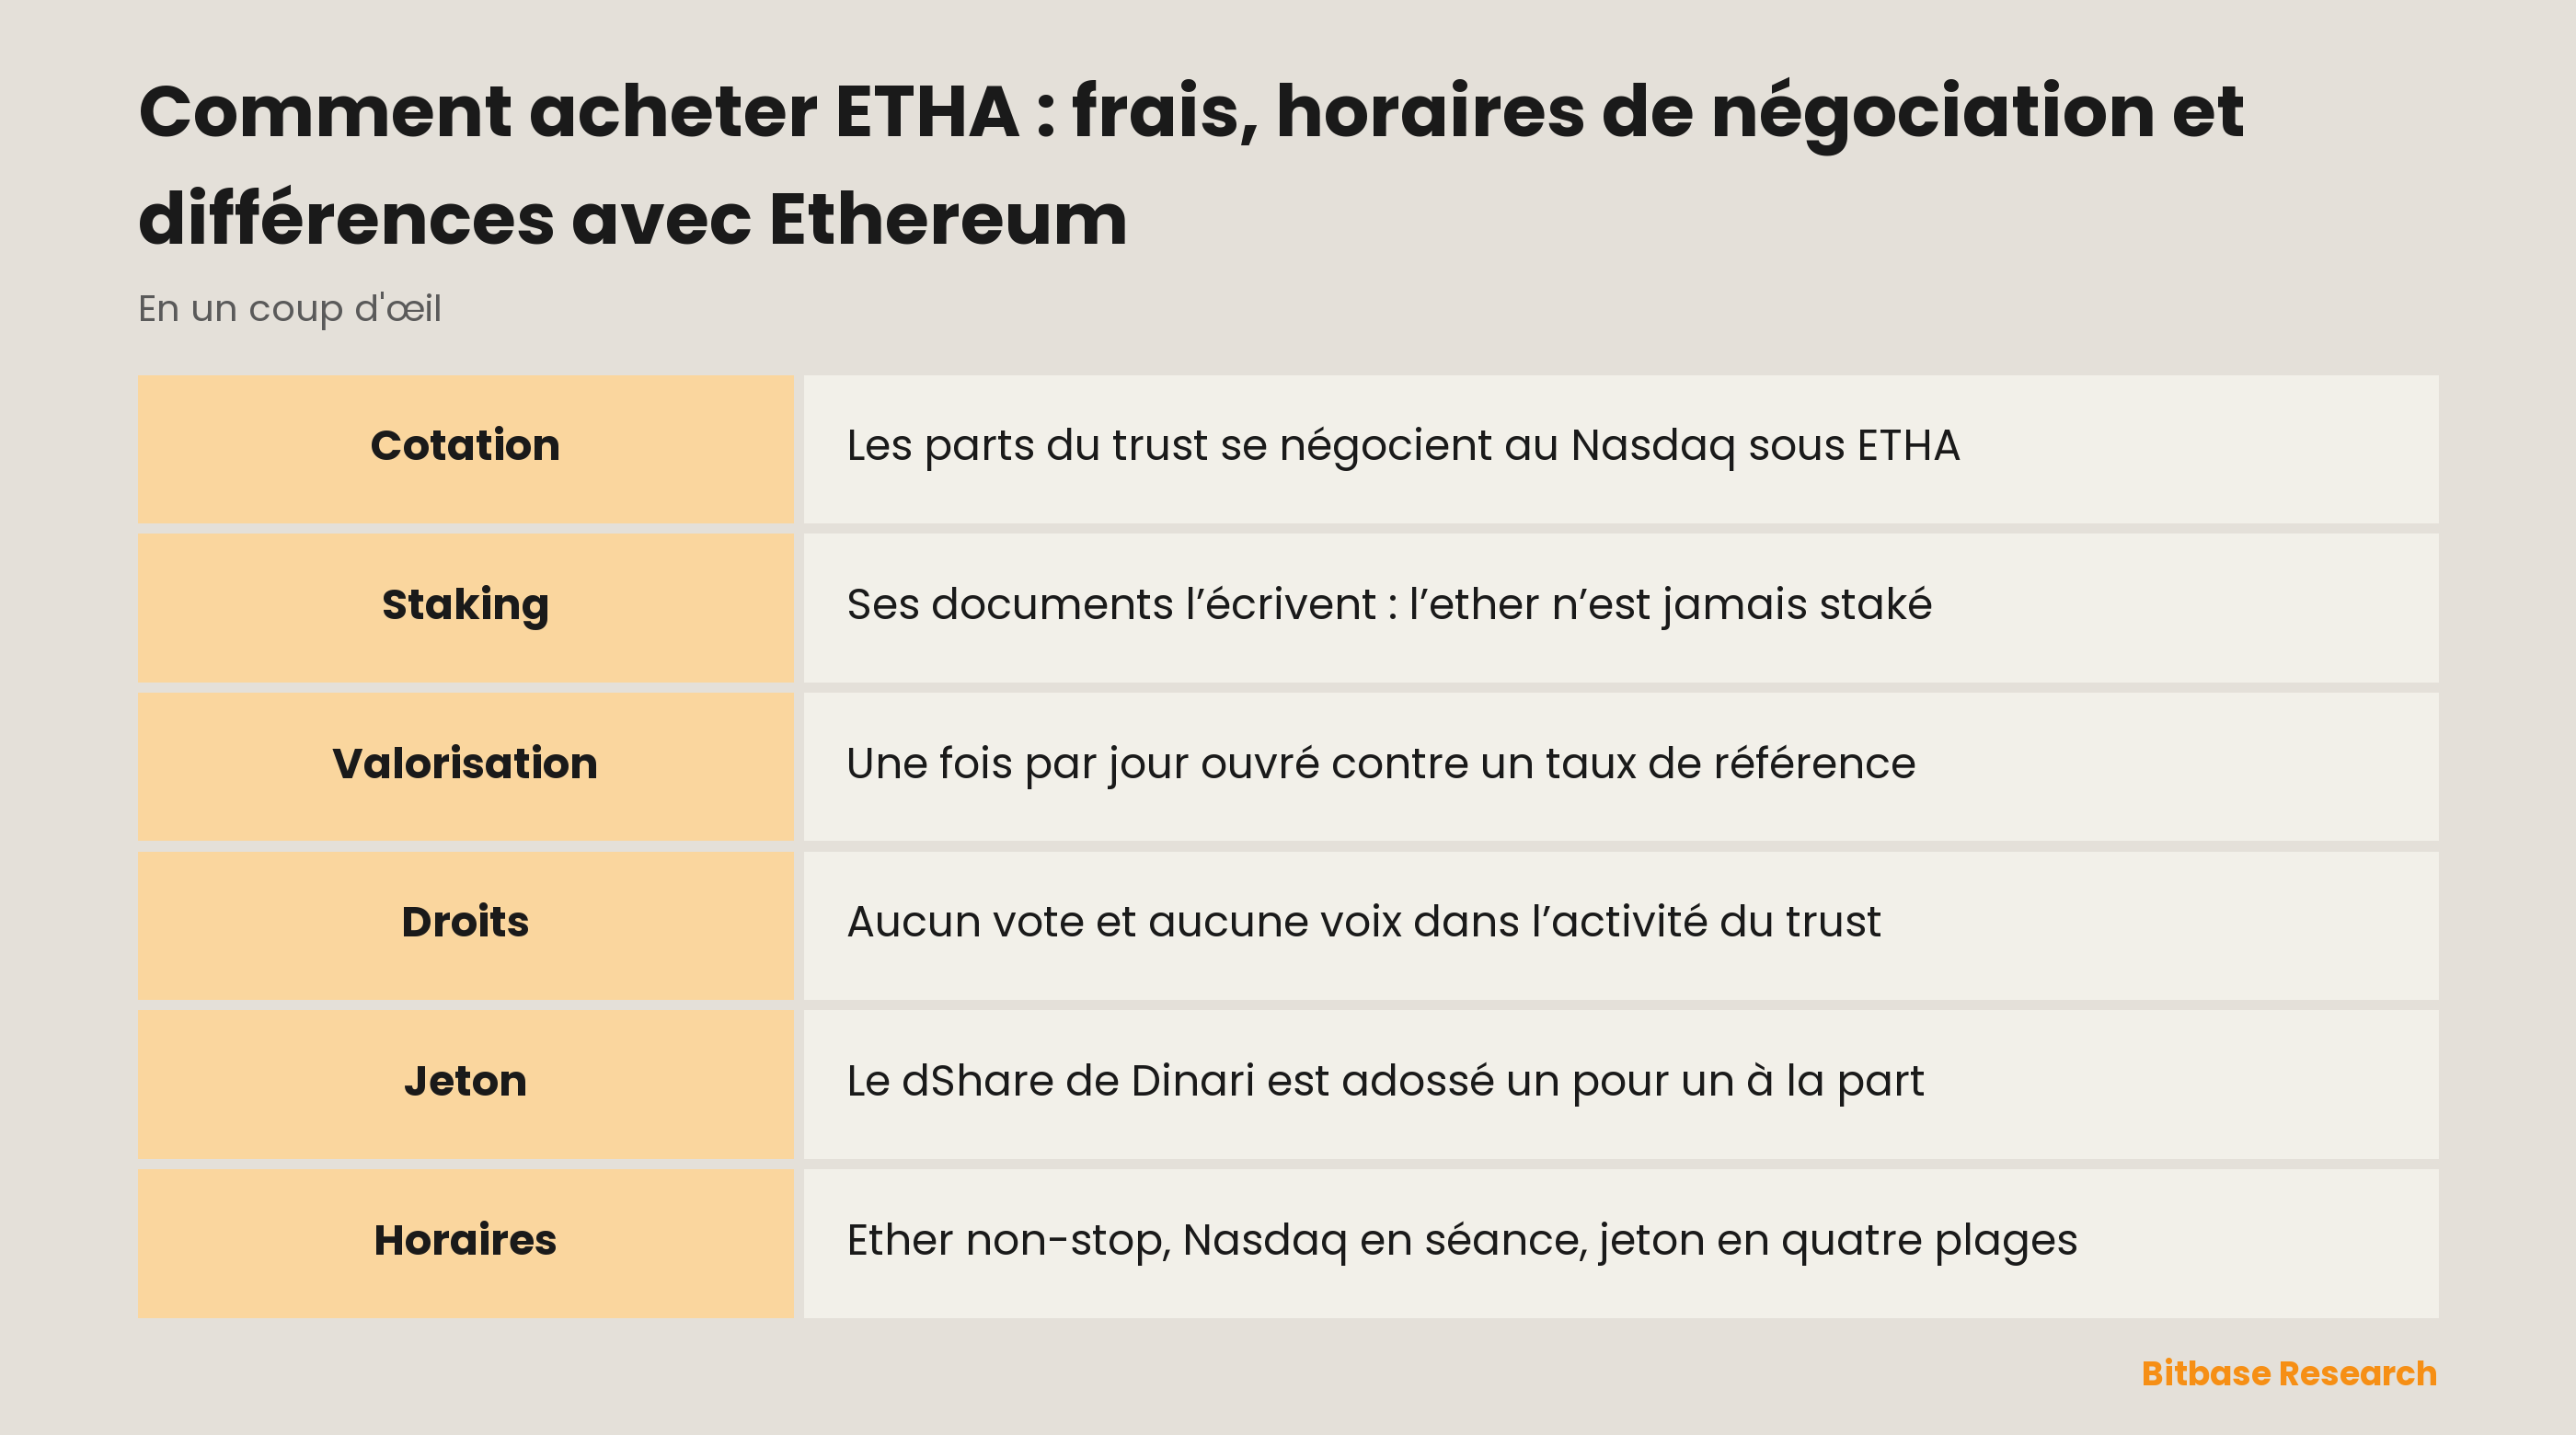
Le iShares Ethereum Trust ETF a été constitué en trust statutaire du Delaware le 8 novembre 2023, et ses parts sont cotées et négociées sur The Nasdaq Stock Market sous le code ETHA. Le sponsor en formule l’objectif ainsi : « seeks to reflect generally the performance of the price of ether, the native token of the Ethereum network », soit refléter globalement l’évolution du prix de l’ether, le jeton natif du réseau Ethereum. Le mot qui travaille dans cette phrase est generally : le trust est valorisé contre un taux de référence, et un taux de référence n’est pas chaque transaction sur chaque plateforme.
Derrière cette seule ligne se tient une chaîne d’institutions avec lesquelles le porteur de parts ne traite jamais directement. Faire tourner le trust revient à iShares Delaware Trust Sponsor LLC comme sponsor et à BlackRock Fund Advisors comme trustee ; détenir l’ether revient à Coinbase Custody Trust Company, LLC, Anchorage Digital Bank N.A. étant désigné comme conservateur supplémentaire disponible. La valorisation suit elle aussi un calendrier plutôt qu’un flux continu : chaque jour ouvré, c’est-à-dire tout jour autre qu’un samedi, un dimanche ou un jour de fermeture du Nasdaq pour la négociation ordinaire, le trust valorise l’ether qu’il détient dès que possible après 16 h 00, heure de New York, en utilisant comme indice le CME CF Ether-Dollar Reference Rate dans sa variante new-yorkaise. L’ether, lui, ne s’arrête pas à seize heures.
Deux mentions posent le cadre juridique. Le trust indique qu’il « is not an investment company registered under the Investment Company Act of 1940 », qu’il n’est donc pas une société d’investissement enregistrée au titre de la loi de 1940 ; et, parce qu’il n’est ni enregistré ni supervisé par la SEC à ce titre, « the owners of Shares do not have the regulatory protections provided to registered investment companies » : les porteurs de parts ne bénéficient pas des protections réglementaires prévues pour les sociétés d’investissement enregistrées. Sur la gouvernance, le prospectus est tout aussi direct : les porteurs de parts « do not have any voting rights, take no part in the management or control of, and have no voice in, the Trust’s operations or business », autrement dit aucun droit de vote, aucune participation à la gestion ou au contrôle, aucune voix dans l’activité du trust.
Pourquoi détenir ETHA plutôt que de l’ether
La réponse simple tient au compte. La part se loge dans un compte-titres ordinaire, à côté des actions : pas de portefeuille, pas de phrase de récupération, pas de décision d’auto-conservation à prendre. Pour de l’argent déjà placé dans un plan d’épargne retraite ou un portefeuille géré, c’est souvent la seule voie que le compte autorise.
Ce que coûte ce confort est exactement la question que l’on tape sous la forme etha vs buying ethereum. Une partie de la réponse tient aux frais, situés plus bas avec précision. Le reste est propre à cet actif et explique pourquoi un fonds sur l’ether n’est pas un fonds sur le bitcoin avec un autre logo.
L’ether peut être mis en staking, le bitcoin non. Le staking est la manière dont le réseau Ethereum rémunère les participants qui contribuent à le sécuriser, et un volume important d’ether déposé chez un conservateur est précisément le type de position qui pourrait, en principe, produire ces récompenses. Les documents du trust lui-même écartent cette possibilité en une seule phrase : « Neither the Trust, nor the Sponsor, nor the Ether Custodian, nor the Additional Ether Custodian, nor any other person associated with the Trust will, directly or indirectly, employ the Trust’s ether in Staking Activities. » Ni le trust, ni le sponsor, ni les conservateurs, ni aucune personne liée au trust n’emploieront, directement ou indirectement, l’ether du trust dans des activités de staking. Le prospectus répète le point dans les mêmes termes.
La part suit donc le prix de l’ether et rien d’autre de ce qui concerne l’ether. La ligne est tracée au niveau du produit : iShares a enregistré un trust séparé, le iShares Staked Ethereum Trust ETF, coté sous le code ETHB. C’est un autre fonds, doté de sa propre documentation d’enregistrement, et avoir lu un prospectus n’apprend rien sur l’autre.
Trois choses à détenir, une seule peut être stakée
Trois choses peuvent être détenues ici, et elles ne sont pas des versions les unes des autres. L’ether est l’actif du réseau : règlement sur la chaîne, plateformes qui ne ferment jamais, auto-conservation possible, et mise en staking par qui contrôle les clés. Une part d’ETHA est une unité d’un trust qui détient de l’ether : aucun droit de vote, aucun statut de société d’investissement enregistrée, une valorisation contre un indice une fois par jour ouvré, une négociabilité limitée aux heures d’ouverture du Nasdaq, et une exclusion permanente du staking.
La couche tokenisée se pose sur cette part. Bitbase référence ETHA sur une page de cours dont le libellé de l’instrument est « iShares Ethereum Trust ETF (Dinari Tokenized ETF) », et c’est la parenthèse qu’il faut lire : le jeton est émis par Dinari, non par iShares. Le produit de Dinari est un dShare, les ordres transitent par Alpaca, et chaque jeton est adossé un pour un à la part sous-jacente. Son calendrier de négociation se divise en quatre sessions, et seuls certains codes fonctionnent en continu : lesquels exactement relève de la documentation de Dinari, et non d’une hypothèse reprise d’un autre jeton.
Ce qu’une enveloppe transmet au détenteur est fixé par les conditions de l’émetteur, et ces conditions appartiennent à l’émetteur. Telle est la forme générale de tout ce qui figure sur la liste des actions et ETF tokenisés. Puisque la part elle-même ne confère pas de vote, la question de la gouvernance est déjà réglée à l’étage inférieur : la couche du jeton ne peut pas ajouter un droit que la part sous-jacente n’a jamais eu. Ce que les documents du fonds ne règlent pas, ce sont le rachat, l’éligibilité et la mécanique du retour vers une part ; ces réponses se trouvent dans la documentation de l’émetteur, pas dans le prospectus d’iShares.
Ce qui fait bouger ETHA
L’entrée dominante est le prix de l’ether, filtré par l’indice que retient le trust plutôt que pris sur une seule plateforme. Une dislocation sur une bourse donnée ne déplace pas la valorisation du trust tant qu’elle ne déplace pas le taux de référence.
Les frais du sponsor poussent dans l’autre sens, sans bruit et sans interruption. Le trust les comptabilise quotidiennement à un taux annualisé appliqué à l’actif net et les règle au moins trimestriellement à terme échu, en numéraire, en nature ou dans une combinaison des deux, ce qui réduit avec le temps la quantité d’ether adossée à chaque part. Le taux lui-même est volontairement absent de cet article parce qu’il peut changer ; où le lire est indiqué plus bas. Par la règle propre au trust, les récompenses de staking sont absentes de la même arithmétique, de sorte que la trajectoire de la part est le prix de référence diminué de frais qui courent, et jamais le prix de référence augmenté d’un rendement.
Entre le prix de référence et le prix que paie un acheteur se tient l’offre de parts, que de grands intermédiaires élargissent et resserrent par la création et le rachat. Ce lien est une tendance et non une garantie, et il ne tient qu’aussi longtemps que ces intermédiaires peuvent négocier, se financer et régler.
Le calendrier fait bouger le prix à lui seul. L’ether se négocie les week-ends et les jours fériés, la séance du Nasdaq non. Une nouvelle qui arrive marché actions fermé est d’abord absorbée par le marché continu, et la part se revalorise à la réouverture : un détenteur qui n’a rien fait peut retrouver sa position ailleurs le lundi. La question des etha trading hours n’est donc pas une question de confort, mais de l’endroit où le risque passe la nuit.
Là où cela peut mal tourner
Les etha investment risks qui méritent d’être énumérés sont structurels et non directionnels, car la direction n’est que le prix de l’ether.
La structure prime sur le prix. Le trust n’est pas une société d’investissement enregistrée, et ses propres documents indiquent que les porteurs de parts sont de ce fait privés des protections correspondantes. C’est une affirmation sur le cadre, non une prévision : la comparaison avec un fonds classique doit se faire sur pièces et non sur le mot « ETF » que les deux partagent.
Les frais ne font jamais de pause. Comptabilisés chaque jour sur l’actif net, ils s’appliquent dans les marchés plats comme dans les marchés en baisse, et une longue durée de détention compose leur effet sur l’ether adossé à chaque part. Le traitement général des frais d’un fonds et des dispositifs de conservation figure dans l’article consacré aux ratios de frais et aux modèles de conservation.
La conservation est déléguée, pas supprimée. L’ether du trust est déposé chez un conservateur, et le porteur de parts n’a ni clé, ni adresse, ni qualité pour donner d’instruction à quiconque. Le risque opérationnel de cette couche est porté pour son compte.
Une enveloppe posée sur une enveloppe ajoute une partie. La version tokenisée dépend de la poursuite de l’activité de son émetteur et du respect de ses propres conditions. La détenir sur une chaîne ne supprime pas cette dépendance : elle la crée.
Vérifier ETHA dans ses propres documents
Chacune des affirmations ci-dessus se trouve dans un document que le lecteur peut ouvrir, et ces documents ne sont pas interchangeables.
Pour les frais, la page du fonds ETHA chez iShares porte le chiffre dans la rubrique Key Facts, sous l’étiquette Sponsor Fee, et le prospectus énonce la même charge dans sa section relative aux dépenses du trust. C’est la réponse honnête à etha expense ratio : un champ vivant sur la page du sponsor, et non un nombre retenu d’un article écrit des mois plus tôt. Pour savoir ce que le trust fait de son ether, il faut ouvrir le prospectus ou le rapport annuel et y chercher le texte Staking Activities.
Pour les faits sociaux, le trust dépose auprès de la SEC sous le CIK 2000638, et l’onglet Documents de la page du fonds réunit prospectus, fiche produit et formulaire 10-K au même endroit. Si la page du fonds et le dépôt EDGAR semblent diverger, c’est le dépôt qui porte une date.
Les noms se ressemblent assez pour prêter à confusion : il faut donc vérifier quel produit est à l’écran. Le iShares Ethereum Trust ETF se négocie sous ETHA, tandis que le iShares Staked Ethereum Trust ETF est un trust distinct portant le code ETHB. Lisez la page de garde du document plutôt que la barre de recherche. Pour la couche tokenisée, la page de cours d’ETHA sur Bitbase nomme l’émetteur dans le libellé de l’instrument ; un titre qui ne dit pas qui a émis un jeton ne vous a pas encore dit ce qu’il faut savoir avant de le détenir.
En résumé
L’ether fonctionne en continu et peut être mis en staking par qui détient les clés. Une part d’ETHA suit la séance du Nasdaq, se valorise une fois par jour ouvré contre un taux de référence, ne confère pas de vote et reste hors du staking par la règle propre au trust. Un jeton adossé un pour un à cette part suit le calendrier de son émetteur et vit des conditions de son émetteur.
Chaque pas vers le confort cède quelque chose de précis, et aucun de ces pas ne se reprend seul. Lisez la page du sponsor pour les frais, le prospectus pour ce que le trust fera et ne fera pas, et la documentation de l’émetteur pour tout ce qui arrive au jeton. C’est seulement ensuite que se choisit la couche sur laquelle on voulait vraiment se trouver.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter des actions CME Group (CME) : méthodes, coûts et risques
- Comment acheter l’action CrowdStrike (CRWD) : méthodes, coûts et risques
- Comment acheter l’action Dell Technologies (DELL) : méthodes de négociation, coûts et risques
- Trader MSTR : Strategy et son bilan en bitcoin
- Qu'est-ce que Hemi : superréseau Bitcoin-Ethereum, hVM, hBK, PoP, Tunnels et HEMI
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] iShares Ethereum Trust ETF, formulaire 10-K de l’exercice 2025 : structure, conservateurs, valorisation et clause de staking (SEC EDGAR) www.sec.gov
[2] Prospectus d’ETHA (modification post-effective) : statut au titre de la loi de 1940, absence de droit de vote, frais du trust www.sec.gov
[3] Page officielle du fonds ETHA : objectif déclaré, champ Sponsor Fee dans Key Facts et onglet Documents www.ishares.com
[4] Panorama des produits Ethereum d’iShares : nomme le trust de staking distinct et son code ETHB www.ishares.com