Acheter IBIT permet de prendre une exposition au bitcoin sans jamais détenir de bitcoin, et l’écart entre ces deux choses est plus large que ne le laissent croire trois lettres communes. Une part de l’iShares Bitcoin Trust ETF est un intérêt dans un trust dont les pièces sont déposées chez des dépositaires désignés nommément ; sur Bitbase, le même ticker réapparaît sous la forme d’un ETF tokenisé émis par Dinari, c’est-à-dire un jeton sur la part et non un jeton sur la pièce. Ce profil explique quelle couche l’acheteur détient réellement, où les frais sont publiés plutôt que ce qu’ils valent aujourd’hui, et pourquoi un seul ticker obéit à trois horloges distinctes.
Qu’est-ce que l’iShares Bitcoin Trust ETF (IBIT) ?
Le prospectus énonce l’objectif deux fois : « The Trust seeks to reflect generally the performance of the price of bitcoin. The Trust seeks to reflect such performance before payment of the Trust’s expenses and liabilities. » C’est précisément la seconde phrase que l’on saute. Tout ce que le trust dépense est retranché du résultat qui parvient au détenteur : c’est ainsi que le produit est conçu, et le retranchement ne s’arrête jamais. La formule sur la réplication du prix du bitcoin ne se lit donc pas sans sa seconde moitié : ce qui est répliqué, c’est la performance avant frais, et la courbe après frais passe toujours un peu en dessous, avec un écart qui se creuse à mesure que la détention dure.
Ce qui ressemble à un produit unique est en réalité une liste de parties nommées. Le sponsor est iShares Delaware Trust Sponsor LLC. Le fiduciaire est BlackRock Fund Advisors et le fiduciaire du Delaware est Wilmington Trust, National Association. Les pièces elles-mêmes sont chez Coinbase Custody Trust Company, LLC, dépositaire du bitcoin, Anchorage Digital Bank N.A. étant désignée comme solution de remplacement disponible, tandis que The Bank of New York Mellon conserve et administre la trésorerie du trust. Lire cette liste est le moyen le plus rapide de comprendre qu’une part est une créance sur un arrangement entre institutions, et non sur une pièce.
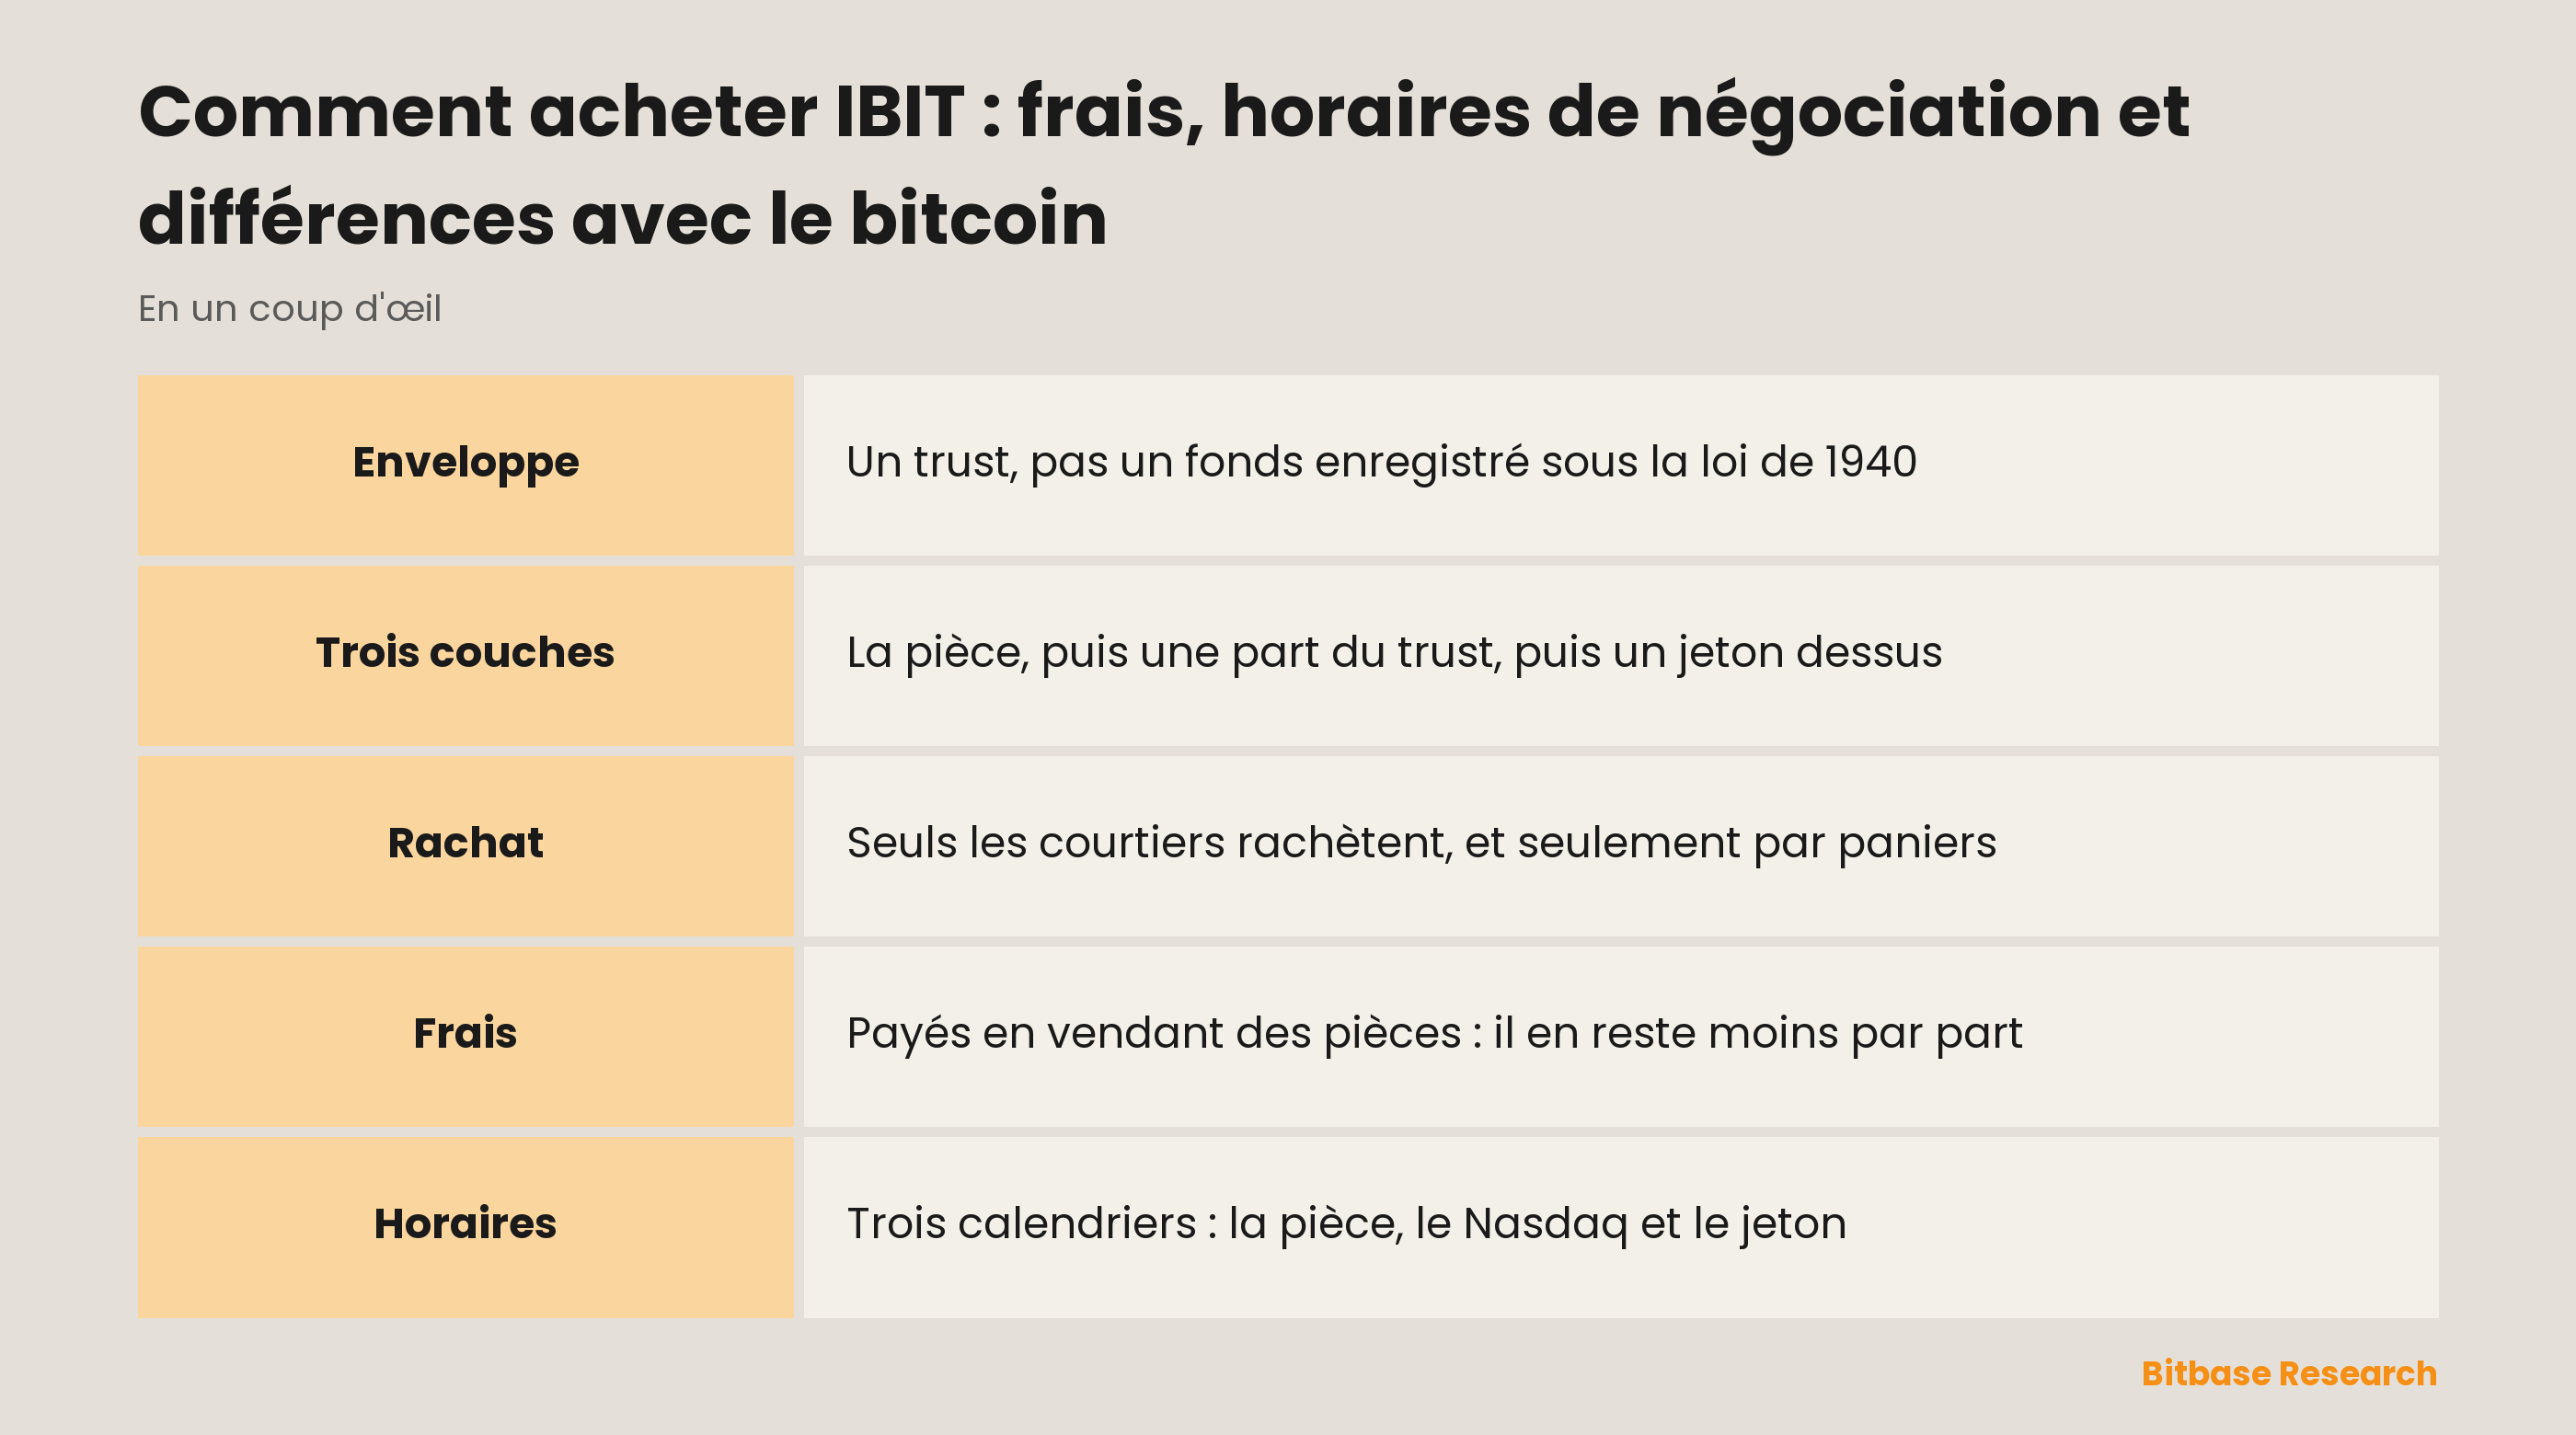
« The Shares are listed and traded on NASDAQ under the ticker symbol ‘IBIT,’ » : cela place le titre à l’intérieur du système boursier américain et de son calendrier de séances, mais pas à l’intérieur du régime que la plupart des gens supposent dès qu’un produit s’appelle fonds. Le trust « is not an investment company registered under the Investment Company Act of 1940 » et « is not a commodity pool for purposes of the Commodity Exchange Act ». La conséquence, le prospectus la tire lui-même : les porteurs de parts « do not have the protections associated with ownership of shares in an investment company registered under the Investment Company Act or the protections afforded by the CEA ».
Pourquoi acheter IBIT plutôt que du bitcoin
La réponse honnête tient en un mot : accessibilité. Un compte-titres qui n’acceptera jamais un portefeuille numérique peut parfaitement détenir un titre coté, et une immense quantité de comptes — plans de retraite, portefeuilles sous mandat, mandats de trésorerie d’entreprise — se définissent par ce qu’ils ont le droit de détenir et non par ce que souhaite leur titulaire. IBIT transforme une question de conservation en une question de ticker, et pour ces comptes cette transformation constitue le produit tout entier. Il faut cependant le dire clairement : le risque de conservation n’a pas disparu, il a déménagé, de vous vers une chaîne d’établissements nommés.
Le prix de cette transformation se paie là où aucun écran de cotation ne le montre. Celui qui conserve lui-même détient des clés et peut déplacer l’actif à n’importe quelle heure. Celui qui détient des parts détient une position chez un intermédiaire et peut la vendre quand le Nasdaq est ouvert. Ce n’est pas une version réduite du même droit, c’est un autre droit, avec une autre contrepartie derrière lui.
Une clause rend l’écart palpable. Lorsque le réseau bitcoin se scinde ou distribue quelque chose à ses détenteurs, le trust ne le transmet pas : les porteurs de parts « will not receive the benefits of any Incidental Rights and any IR Digital Asset, including any forked or airdropped assets ». Celui qui conserve lui-même est présent à ce moment-là ; le porteur de parts ne l’est pas, et aucun tableau de frais ne le signale.
Le bitcoin, une part d’IBIT et un jeton sur cette part
Trois objets peuvent porter le nom d’IBIT, et ils ne se concurrencent pas : ils s’empilent.
Le bitcoin lui-même constitue la base. Il se négocie en continu, se règle sur son propre réseau et appartient à qui détient la clé. Il n’y a ni ouverture ni clôture, ni contrepartie tenue d’exécuter quoi que ce soit — et c’est pour cette même raison qu’une clé perdue n’est récupérée par personne.
Une part d’IBIT se situe un cran au-dessus. Le trust « issues and redeems Shares only in Baskets of forty thousand or integral multiples thereof », et seuls les courtiers enregistrés ayant signé la convention correspondante peuvent traiter ces paniers. Aux autres, le prospectus répond sans détour : « Except when aggregated in Baskets, Shares are not redeemable securities. » Un particulier ne rachète donc jamais rien : il revend au prochain acheteur en Bourse. D’où vient le prix d’une part, fixé par l’offre et la demande du marché actions et rattaché aux pièces uniquement par la mécanique de création et de rachat qui opère à l’étage au-dessus.
Un IBIT tokenisé se situe encore un cran plus haut, et c’est précisément là que l’on perd le compte des couches. La documentation de Dinari définit un dShare comme un jeton derrière lequel se tient un titre, un pour un, créé ou détruit seulement lorsque Alpaca règle l’ordre qui lui correspond. Le titre qui se tient derrière ce jeton est la part d’IBIT. La chaîne apparaît alors : le jeton représente une part, la part représente un intérêt dans un trust, et le trust détient les pièces. La page de cotation de Bitbase le dit dans l’intitulé même de l’instrument : d’abord le nom du fonds, puis les mots Dinari Tokenized ETF. Cette étiquette d’émetteur est ce qui permet au lecteur de savoir de quelle couche une page parle.
Chaque pas vers l’extérieur ajoute une partie qui doit tenir ses engagements. Détenir IBIT n’est pas détenir du bitcoin, et détenir un IBIT tokenisé n’est pas détenir une part d’IBIT.
Ce qui fait bouger IBIT
Le moteur évident est la pièce, mesurée au moyen d’un indice de référence plutôt que d’une place unique : la variante new-yorkaise du CME CF Bitcoin Reference Rate, calculée par CF Benchmarks Ltd. Que le calcul soit externe est déjà une information : la cotation extrême d’une seule plateforme ne décide pas seule de la valorisation du trust. Qui traque un écart entre la part et un prix aperçu ailleurs devrait d’abord vérifier quelle référence est citée, avant de conclure que quelque chose est cassé.
Derrière le deuxième moteur, il n’y a aucun marché. Comme les frais sont réglés sur les actifs, « the amount of bitcoin represented by each Share will decrease over the life of the Trust due to the sales of bitcoin necessary to pay the Sponsor’s Fee and other Trust expenses ». Voilà à quoi ressemble un ratio de frais lorsqu’on le décrit honnêtement : non pas une facture qui arrive, mais une lente diminution de la quantité de pièces adossée à chaque part. Elle court aussi bien à la hausse qu’à la baisse.
Le moteur le moins intuitif est l’horloge. « NASDAQ is open for trading in the Shares for a limited period each day, but the digital asset market is a 24-hour marketplace. » Tout ce qui arrive à la pièce la nuit ou le week-end n’atteint la part qu’à la réouverture de la Bourse, de sorte que « the Shares may trade at a price that is at, above or below the Trust’s NAV as a result of the non-current trading hours between NASDAQ and the digital asset market ». Le moment de la valorisation élargit la même couture : la valeur liquidative est arrêtée une fois par jour ouvré et publiée après la clôture, en général vers dix-sept heures trente à New York, tandis que la valeur indicative diffusée pendant la séance « should not be viewed as an actual real time update of the NAV ».
Risques et limites
Trois calendriers, et non un seul. La pièce ne ferme jamais. La séance des parts au Nasdaq court de neuf heures trente à seize heures, heure de New York, les jours de Bourse. La couche tokenisée possède à nouveau ses propres horaires : à côté de la séance ordinaire, Dinari tient une fenêtre avant, une après et une nocturne, tandis que l’accès continu reste réservé à un ensemble limité de tickers ; les ordres au marché passés hors séance ordinaire deviennent des ordres à cours limité et peuvent être exécutés en totalité, partiellement ou pas du tout. Une position peut donc se révéler inatteignable sur une couche pendant qu’une autre bouge.
Le risque de contrepartie s’additionne à chaque enveloppe. La part dépend du sponsor, du fiduciaire et des dépositaires qui doivent s’exécuter. Le jeton dépend de tout cela, plus de la structure, des règles d’éligibilité et des conditions propres à l’émetteur, que celui-ci fixe et peut modifier. Une chaîne de blocs ajoute une partie, elle n’en retire pas.
La créance du porteur porte sur une valeur, pas sur des pièces. En cas de dissolution, le trust vend et distribue des espèces : « Shareholders are not entitled to any of the Trust’s underlying bitcoin holdings upon the dissolution of the Trust. » Quiconque achète l’enveloppe afin de finir avec l’actif devrait lire cette ligne en premier.
Comment vérifier soi-même les informations sur IBIT
Côté fonds, la page produit d’iShares présente ligne par ligne les grandeurs qui évoluent, et chaque ligne porte un nom : Sponsor Fee, NAV, Premium/Discount, Shares Outstanding ou encore l’écart médian sur trente jours. Lisez les frais là et non dans un article, celui-ci compris : le prospectus autorise le sponsor à renoncer à tout ou partie des frais, à sa seule discrétion et pour des périodes déclarées, si bien que le chiffre affiché et le chiffre en vigueur peuvent différer.
Côté structure, le prospectus fait autorité sur les parties, la mécanique de rachat et le calendrier de valorisation, et chaque phrase citée plus haut s’y trouve. Une affirmation sur IBIT introuvable dans ce document est une affirmation sur autre chose.
Côté enveloppe, la documentation de Dinari expose ce qu’est un dShare et comment fonctionnent ses séances. Côté cotation, la page de prix Bitbase affiche l’étiquette de l’émetteur dans l’intitulé de l’instrument, et l’annuaire des actions et ETF tokenisés est l’endroit où l’on voit comment un autre ticker est traité ; celui-ci ne répond pas pour les autres. Savoir si l’enveloppe revient moins cher qu’une conservation menée soi-même est une question distincte, avec ses propres documents.
En résumé
Acheter IBIT, c’est choisir une couche avant de choisir un prix. La pièce donne le contrôle et exige une gestion de clés. La part donne un titre coté à l’intérieur d’un compte-titres, moins les forks, moins le droit de rachat, moins les protections d’un fonds enregistré, et avec un peu moins de pièces derrière elle chaque année. La version tokenisée donne une créance sur cette part et glisse en dessous un émetteur supplémentaire.
Lisez les frais sur la page du fonds, lisez les clauses de rachat dans le prospectus, et sachez laquelle des trois horloges gouverne la position détenue. Ces trois vérifications en disent plus sur ce qui a été acheté que n’importe quelle opinion sur le prix du bitcoin.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter des actions CME Group (CME) : méthodes, coûts et risques
- Comment acheter l’action CrowdStrike (CRWD) : méthodes, coûts et risques
- Comment acheter l’action Dell Technologies (DELL) : méthodes de négociation, coûts et risques
- Trader MU : mémoire Micron, spot et contrats perpétuels
- Talus et sa couche agentique
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Prospectus de l’iShares Bitcoin Trust ETF : parties, cotation, paniers, frais du sponsor et valorisation www.ishares.com
[2] Page produit iShares IBIT : les lignes où sont publiés les frais et les autres chiffres à jour www.ishares.com
[3] Documentation Dinari : ce qu’est un dShare, son adossement un pour un et ses séances docs.dinari.com