Le nom dit bourse et la première phrase du rapport annuel de l’entreprise dit technologie et données. Intercontinental Exchange, Inc. publie trois segments, et l’un d’eux est payé au moment où un crédit immobilier est débloqué, puis payé de nouveau lorsque ce crédit part en saisie, sans que personne ait négocié quoi que ce soit sur un marché. Cet article lit le document plutôt que l’enseigne : ce que l’entreprise dit vendre, quelles lignes de revenus elle qualifie de récurrentes et lesquelles de transactionnelles, et ce que l’achat de l’action cotée au NYSE apporte ou n’apporte pas.
Qu’est-ce qu’Intercontinental Exchange (ICE) ?
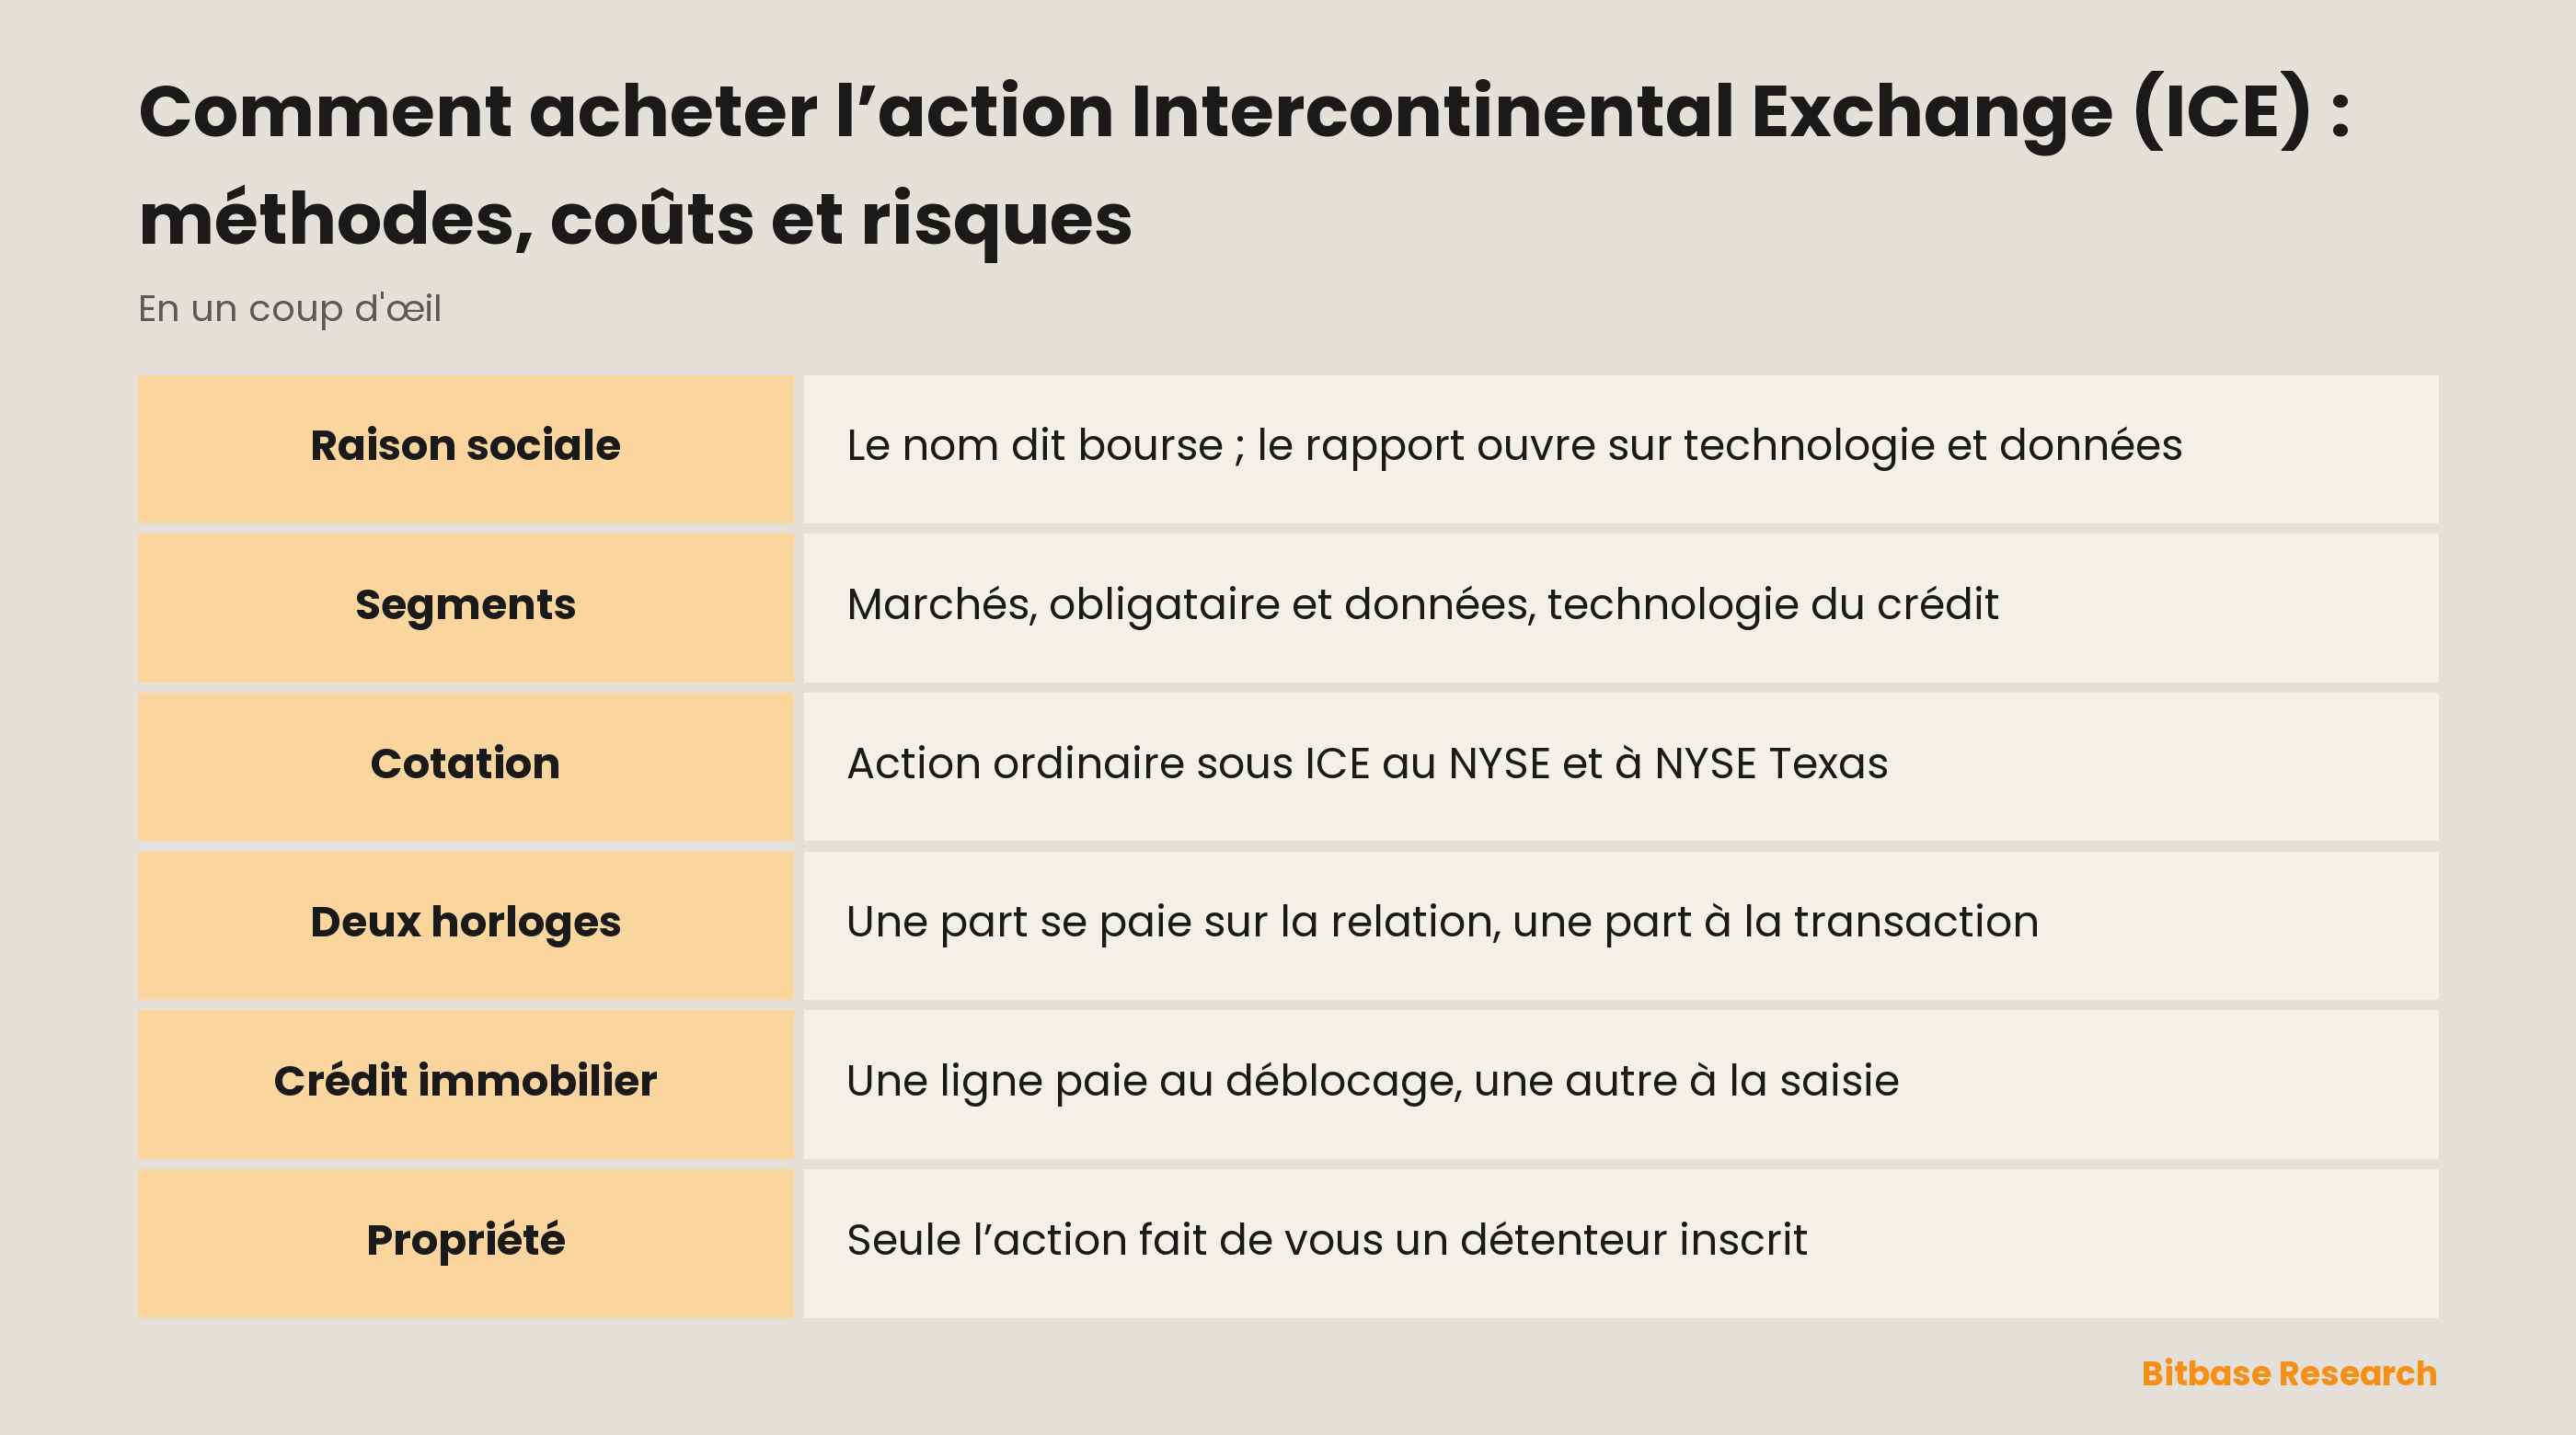
Il suffit de lire la première ligne du rapport annuel pour que la raison sociale prenne des airs de vestige : « Intercontinental Exchange, Inc. is a leading global provider of technology and data to a broad range of customers including financial institutions, corporations and government entities. » Le mot bourse figure dans le nom légal et non dans la manière dont l’entreprise se décrit. Ce n’est pas une maladresse de rédaction, c’est la forme même de l’activité.
Cette activité repose sur trois segments de reporting, que le document appelle Exchanges, Fixed Income and Data Services et Mortgage Technology. Le premier correspond exactement à ce que promet l’enseigne : « We operate regulated marketplaces for the listing, trading and clearing of a broad array of derivatives contracts and financial securities. » Le deuxième est décrit comme un segment qui « includes our fixed income execution, or ICE Bonds, CDS clearing, our fixed income data and analytics offerings, and other multi-asset class data and network services. » Le troisième n’a de rapport ni avec l’un ni avec l’autre : ses produits, selon les termes de l’entreprise, « connect the key stakeholders across the mortgage origination workflow and provide our customers with data services and technology that deliver greater transparency and enable significant customer efficiency gains. »
Mises côte à côte, ces trois descriptions ruinent l’intuition selon laquelle acheter cette action reviendrait à acheter un lieu de négociation : un opérateur de marchés réglementés, une activité de données et d’exécution obligataires et un éditeur de logiciels vendant à la chaîne du crédit immobilier partagent un bilan et un sigle.
Les éléments juridiques figurent en page de couverture et méritent d’être lus plutôt que devinés. Il s’agit d’une société du Delaware dont l’exercice se clôt chaque 31 décembre. Le tableau de la section 12(b), sur cette même page, enregistre l’action ordinaire sous le sigle ICE et nomme deux places sur lesquelles cet enregistrement s’applique : la Bourse de New York et NYSE Texas.
Pourquoi certains négocient ICE
Détenir l’opérateur n’est pas la même exposition que détenir ce qui circule à travers lui. Les actifs cotés, compensés, valorisés et financés par ces activités appartiennent à d’autres. Ce que l’entreprise possède, c’est la tuyauterie, et cette tuyauterie se rémunère par un mélange que le document énonce sans détour : « Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues. »
C’est cette phrase qui explique pourquoi certains conservent le titre dans des périodes où ils ne conserveraient pas un pur lieu de négociation. Une activité payée uniquement à la transaction a besoin que les gens continuent de négocier ; une activité qui facture en plus des abonnements, des cotations et des données continue de facturer, qu’un ordre soit passé ou non. Ce mélange ne rend pas l’action sûre. Il fait répondre l’action à plus d’une question, ce qui est une autre propriété et doit s’analyser comme telle.
La même habitude vaut pour les opérateurs nés dans la crypto plutôt que dans les matières premières : ouvrir d’abord le document et regarder comment la ligne du haut est découpée, avant de se fier au mot imprimé sur le sigle. Nous déroulons cette méthode sur ces valeurs dans notre guide des actions de plateformes et de courtiers crypto, et les réponses qu’elle y donne ne sont pas celles d’ici.
Les chemins vers ICE, et ce que chacun fait de vous
Le chemin direct est un compte-titres donnant accès à la Bourse de New York, et c’est le seul où ce qui reste entre vos mains est le titre enregistré que nomme la page de couverture. Le règlement passe par le système actions, le calendrier de négociation appartient à la Bourse, et les droits attachés à l’action ordinaire vous reviennent en tant que détenteur inscrit.
L’exposition à une société cotée peut aussi apparaître sous d’autres formes, et chaque forme réécrit les conditions. Une action tokenisée provient d’un émetteur tiers : ce n’est pas une action, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de cet émetteur, de ses règles d’accès et de ses conditions de rachat, que l’émetteur peut réécrire. Un contrat perpétuel est encore plus éloigné : il ne détient aucun actif sous-jacent, suit un prix, exige une marge, encaisse ou verse un financement et peut être liquidé alors que son détenteur juge toujours sa direction correcte.
Savoir si l’une de ces formes existe pour une société donnée est une question pour la plateforme et pour l’émetteur, jamais pour les publications de la société. Un 10-K décrit le déposant. Ce que d’autres maisons ont pu bâtir sur ses actions n’y figure pas d’un mot, et le document ne prouve rien dans un sens ou dans l’autre. Bitbase tient sa propre liste d’instruments du marché traditionnel sur la page des marchés TradFi, et la façon dont un produit enveloppé est construit relève de la seule documentation de l’émetteur.
La leçon est simple : changer de contenant ne change jamais l’entreprise qui est dedans. Ce qui change, c’est la liste des droits qui voyagent avec la position, les heures pendant lesquelles elle peut être déplacée, et le nombre de parties qui doivent rester solvables pour qu’elle vaille ce qu’affiche l’écran.
Ce qui fait bouger ICE
La ligne du haut tourne sur deux horloges, et le document étiquette les deux. Les revenus des services de données et de connectivité sont « largely recurring in nature », et les revenus des droits de cotation sont décrits de la même manière. Ces lignes se paient sur une relation et non sur un événement. À côté se tiennent les lignes transactionnelles, qui se comportent à l’inverse : elles n’apparaissent que lorsqu’il se passe quelque chose. Qui surveille une horloge en ignorant l’autre se fait surprendre régulièrement, et dans les deux sens.
Un segment encaisse aux deux extrémités du cycle du crédit immobilier. Le document est ici d’une franchise inhabituelle. « Revenue from the ICE Mortgage Technology network is largely transaction-based. » Les revenus des solutions de closing « are largely transaction-based and are based on the volume of loan closings ». Puis vient la phrase qui recadre l’entreprise entière : les revenus des solutions de gestion des impayés « are largely transaction-based and are based on the number of foreclosures ». Tout ce qui modifie le nombre de crédits débloqués se verra sur l’une de ces lignes. Tout ce qui modifie le nombre de crédits qui tournent mal se verra sur l’autre. Les deux ne bougent pas ensemble, et aucune n’est fonction des volumes négociés où que ce soit.
Le logiciel sous contrat arrive au rythme de la facturation. Une partie de l’activité crédit immobilier se vend comme logiciel, et ces revenus « are based on recurring Software as a Service, or SaaS, subscription fees, with an additive transaction-based or success-based pricing fee », tandis que les revenus des logiciels de gestion de prêts sont « largely recurring in nature ». Récurrent décrit ici la façon dont les factures sont émises, et ne promet pas combien de temps elles continueront de l’être.
Les marchés répondent à l’activité et à un règlement écrit ailleurs. Une commission par contrat se gagne quand les contrats changent de mains, quel que soit le sens pris par les prix cette semaine-là. L’autre entrée est cousue dans la formulation de l’entreprise elle-même : ce sont des « regulated marketplaces », et les conditions dans lesquelles un marché réglementé fonctionne se fixent hors de l’entreprise, par des instances qui publient selon leur propre calendrier et non selon celui des résultats.
Mis bout à bout, cela donne une action valorisée par plusieurs horloges à la fois : transactions, abonnements, cotations, crédits débloqués, saisies, et les règlements qui coiffent le tout. Détenue comme un substitut à la volatilité de marché, elle n’est qu’une fraction de ce qu’elle est.
Risques et limites
Un seul sigle recouvre des activités qui ne partagent pas de cycle. Une thèse sur les volumes de dérivés porte sur une partie de l’entreprise ; une thèse sur la production de crédits immobiliers porte sur une autre. Les deux peuvent être justes et ne pas expliquer le cours, parce que les autres segments faisaient alors tout autre chose.
Récurrent est un mot de facturation, pas une garantie. Le document l’emploie pour décrire la manière dont le revenu naît, et la description est exacte ; elle ne dit pas que les relations sous-jacentes vont durer. Les abonnements expirent, les sociétés cotées changent de place, et les contrats arrivent à leur terme.
La réglementation est une dépendance que l’entreprise nomme elle-même. Des marchés décrits comme réglementés fonctionnent sur des autorisations qui peuvent être réexaminées et des règles qui peuvent être réécrites, et aucun de ces processus ne consulte l’actionnaire. Aucune lecture, si attentive soit-elle, des tableaux de revenus ne valorise cela d’avance.
L’enveloppe ajoute une partie, et la partie ajoutée est le risque nouveau. Si l’exposition est prise autrement que par l’action, il faut, en plus de l’entreprise, que tienne aussi celui qui honore ses propres conditions. Cette dépendance est distincte de tout ce qui précède et s’y ajoute.
Ce qui manque ici délibérément est aussi une limite. Aucune capitalisation, aucun cours, aucun multiple de valorisation, aucun chiffre d’affaires trimestriel et aucune part de segment n’apparaissent ci-dessus, parce que chacune de ces grandeurs bouge et qu’une phrase écrite une fois finit par tromper. Ces chiffres vivent dans les documents, où ils portent une date.
Comment vérifier soi-même les informations sur ICE
Allez à l’entreprise plutôt qu’aux commentaires sur l’entreprise. Les publications d’Intercontinental Exchange, Inc. se trouvent sur SEC EDGAR sous le CIK 1571949, et le rapport annuel au formulaire 10-K est la source de chaque citation ci-dessus. Commencez par la page de couverture : le tableau de la section 12(b) tranche d’un coup trois choses, quel titre, quel sigle, quelle Bourse, et tant qu’elles ne sont pas tranchées aucune autre question ne mérite d’être posée. Vient ensuite l’Item 1, avec les descriptions de segments et le vocabulaire du récurrent face au transactionnel.
Le site de relations investisseurs publie ces mêmes documents avec les dates de résultats et les informations sur le titre. Pour tout produit enveloppé ou dérivé, l’autorité revient à la documentation de l’émetteur et aux pages produit de la plateforme qui le référence ; une publication d’entreprise ne remplace ni l’une ni les autres.
Une habitude suffit à lever ici l’essentiel de la confusion. Un sigle est une étiquette attribuée par une plateforme, pas un identifiant mondial d’entreprise, et la même courte chaîne peut être accrochée à des objets sans lien sur des marchés sans lien. Avant de tenir une page pour une page consacrée à cette société, vérifiez la raison sociale et la place de cotation ; la discipline qui sépare les sigles crypto des symboles boursiers s’applique exactement ici.
En résumé
Acheter ICE, c’est acheter un jeu d’horloges de revenus qui se trouvent détenues ensemble. Certaines avancent quand des contrats changent de mains, d’autres quand des factures partent, une quand un crédit est débloqué, une autre quand un crédit cesse d’être remboursé. La bourse du nom décrit un segment et non l’entreprise, et l’entreprise le dit elle-même dès sa phrase d’ouverture.
La préparation utile n’est donc pas une opinion sur les volumes négociés. C’est un passage par l’Item 1 pour voir quel segment fait quoi, puis une décision sur la forme d’exposition que l’on veut tenir, en sachant qu’une seule d’entre elles fait de vous un actionnaire.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter des actions CME Group (CME) : méthodes, coûts et risques
- Comment acheter l’action CrowdStrike (CRWD) : méthodes, coûts et risques
- Comment acheter l’action Dell Technologies (DELL) : méthodes de négociation, coûts et risques
- Acheter et trader NFLX : Netflix sans nombre d’abonnés
- Les jetons mèmes de Base expliqués : Toshi et Brett
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Intercontinental Exchange, formulaire 10-K de 2025 : enregistrement, segments et vocabulaire des revenus (SEC EDGAR) www.sec.gov
[2] Relations investisseurs d’Intercontinental Exchange : publications, calendrier des résultats et informations sur le titre ir.theice.com