Le chiffre d’affaires derrière une action pharmaceutique porte une date de péremption, et les conséquences de cette date, l’entreprise les écrit elle-même. Eli Lilly and Company indique qu’un médicament de marque non biologique qui perd son exclusivité commerciale se heurte d’ordinaire à une concurrence de prix intense de la part des génériques et peut perdre une part importante de ses revenus en très peu de temps. Gardez-le en tête au moment de choisir entre l’action enregistrée d’une société de l’Indiana, un jeton Ondo qui la suit et un perpétuel qui ne suit que son prix : aucune des trois voies ne déplace cette date.
Ce que vend Eli Lilly, et pour combien de temps
La description que l’entreprise donne d’elle-même est étonnamment brève. Son rapport annuel indique qu’elle « was incorporated in 1901 in Indiana to succeed to the drug manufacturing business founded in Indianapolis, Indiana, in 1876 by Colonel Eli Lilly », et qu’elle découvre, développe, fabrique et commercialise des produits « in a single business segment—human pharmaceutical products ». Il n’existe pas de second segment capable d’adoucir une mauvaise année dans le premier.
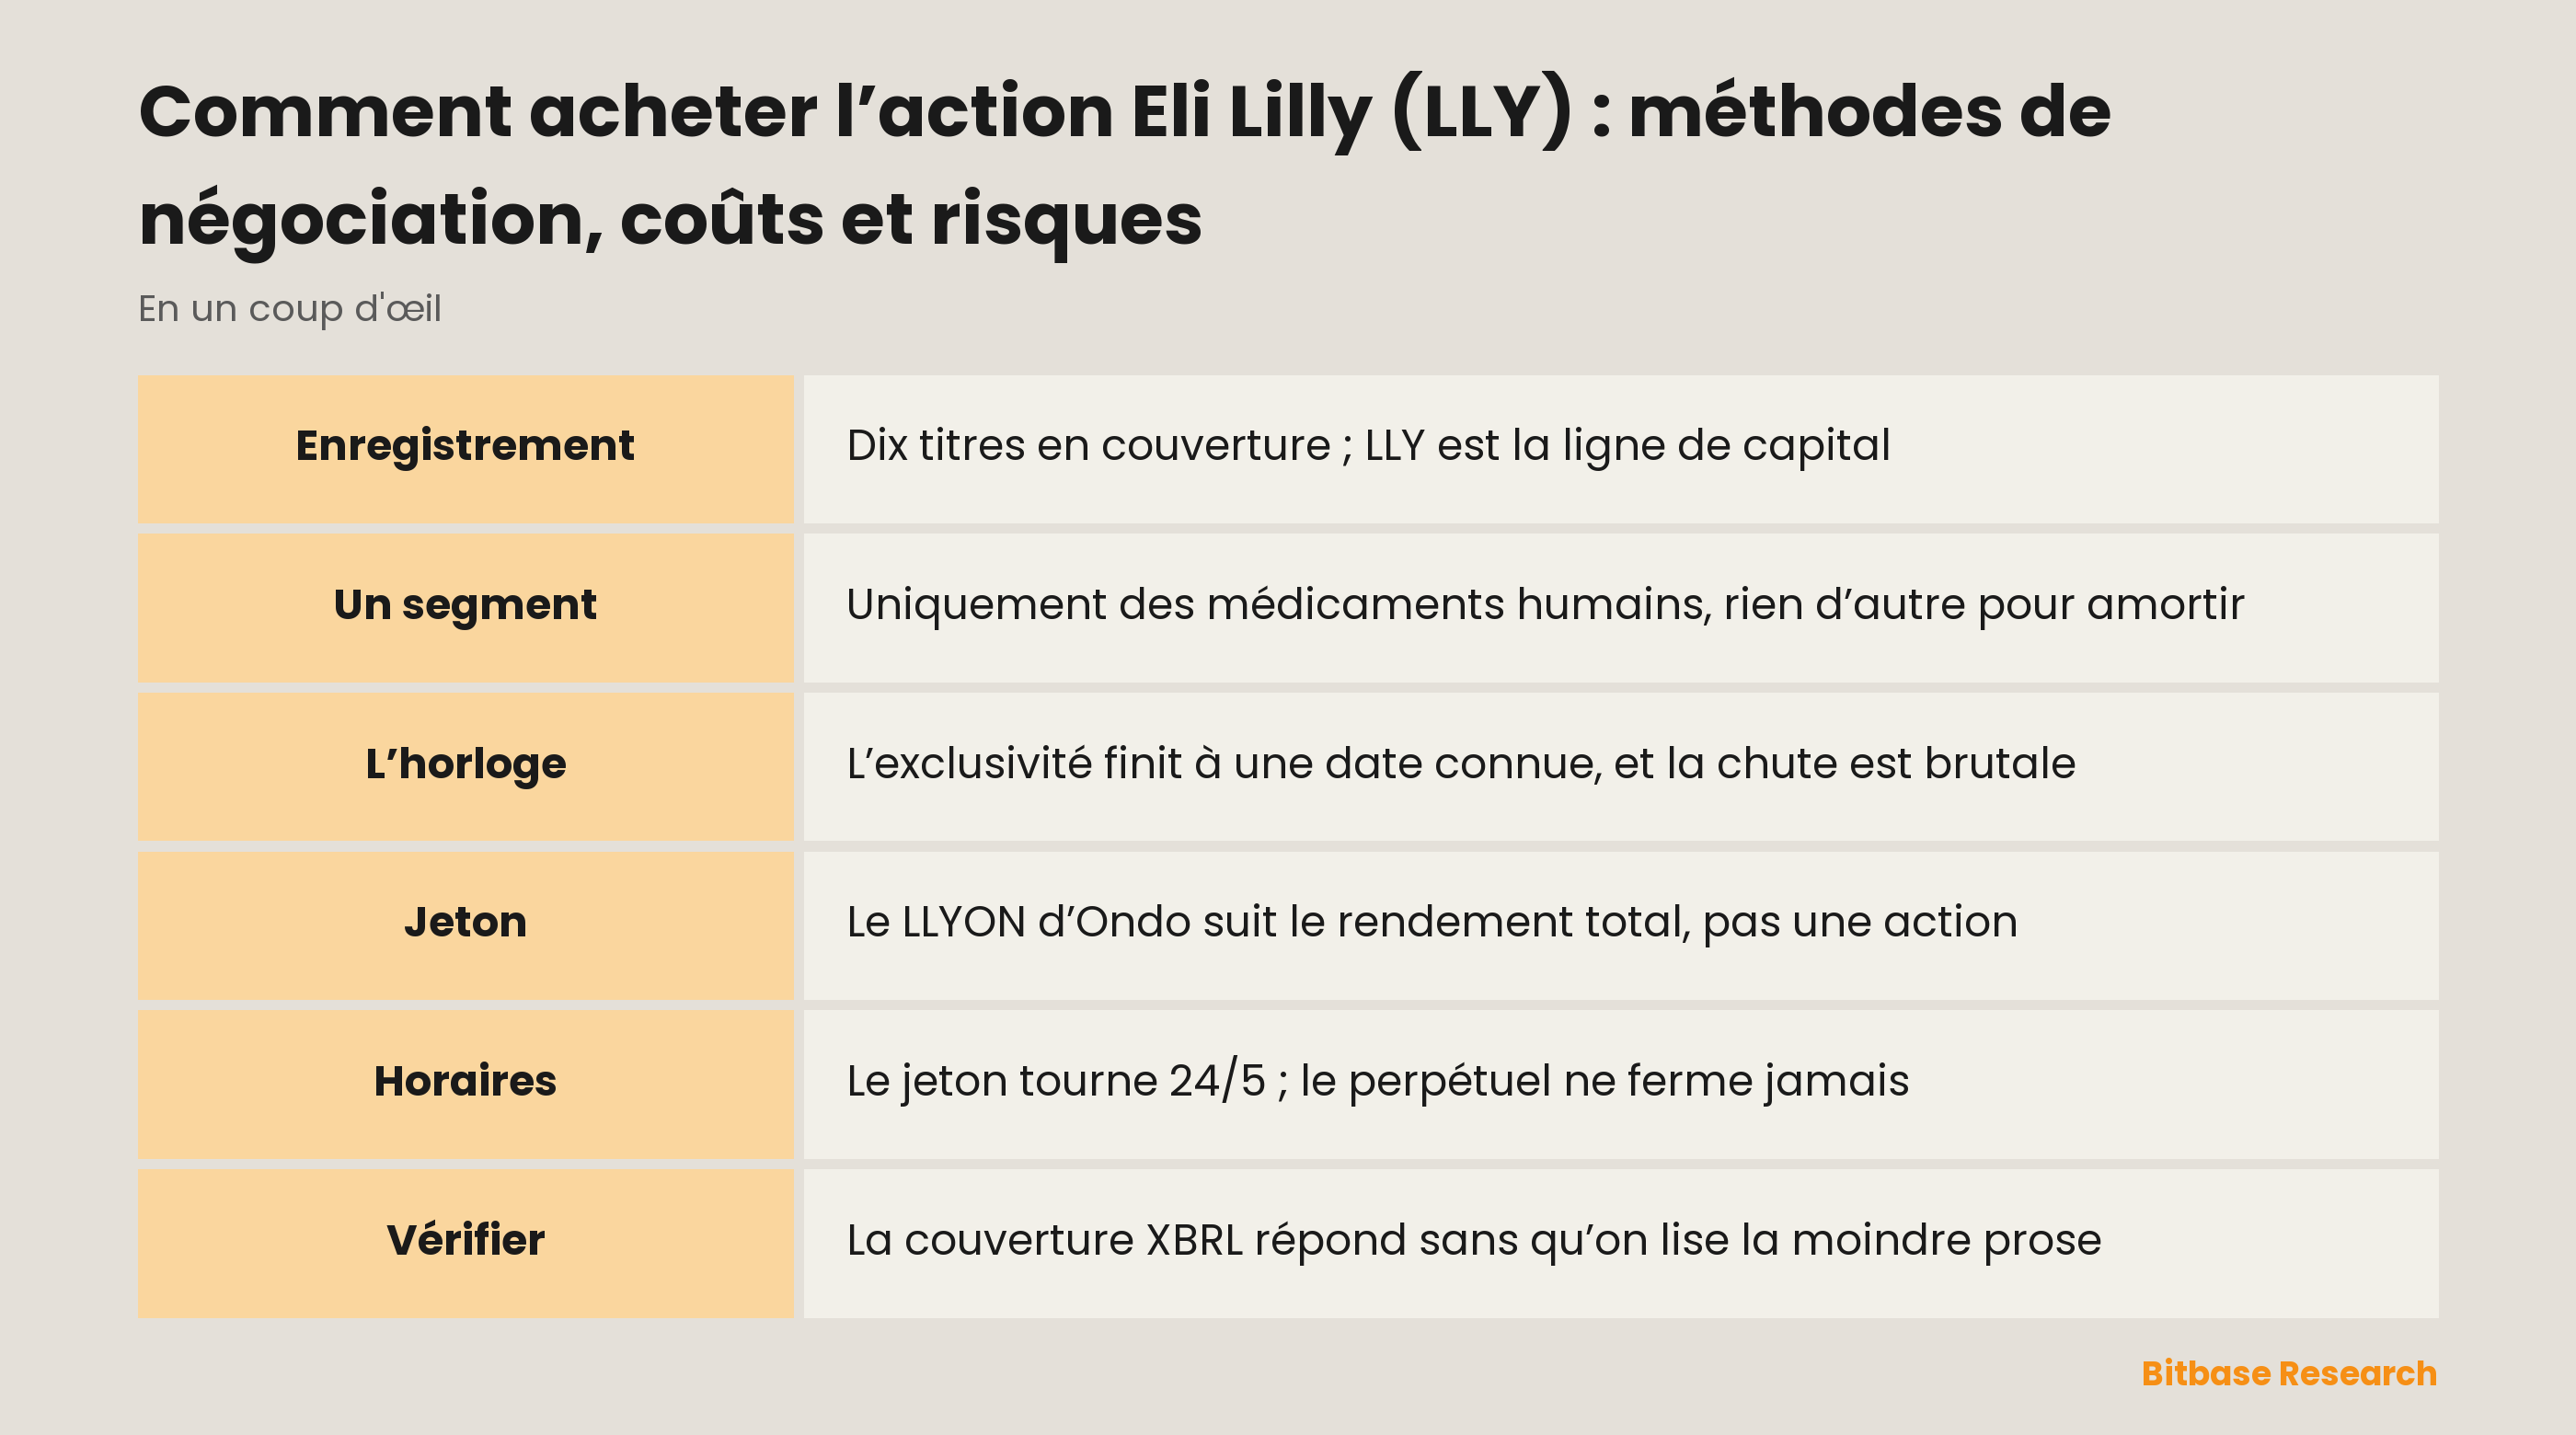
Deux éléments de la page de couverture de ce document méritent d’être lus avant le sigle lui-même. Le premier est l’État d’immatriculation : l’Indiana. C’est un champ balisé, et non une déduction tirée de l’emplacement du siège ; le lieu d’immatriculation et celui du siège restent deux questions distinctes même lorsque les réponses coïncident. Le second est l’enregistrement lui-même : au titre de la section 12(b), dix titres sont enregistrés, tous au New York Stock Exchange, et l’action ordinaire n’en est qu’un. Les neuf autres sont des séries obligataires dotées de leurs propres sigles. LLY est la ligne de capital d’une couverture qui en énumère dix. L’exercice se clôt le 31 décembre.
La vente est mondiale et délibérément locale : l’entreprise adapte « our marketing methods and product emphasis in various countries to meet local customer needs and comply with local regulations ». Un médicament n’est pas un produit distribué largement, mais un produit dont l’étiquetage, le prix et le chemin jusqu’au patient sont rediscutés dans chaque pays qui l’autorise.
Pourquoi LLY se négocie
Une exposition à une entreprise pharmaceutique n’est pas une exposition à un cycle produit. Qu’il y ait quelque chose à vendre, c’est une autorité de régulation qui en décide ; combien de temps cela se vendra sans copie à côté, c’est un brevet. L’autorisation est une condition préalable et non un problème de marketing, et elle est accordée produit par produit et marché par marché. Sur l’autre moitié, l’entreprise est directe : « Intellectual property protection is critical to our ability to successfully commercialize our life sciences innovations and invest in the search for new medicines and uses. »
La concentration accentue les deux moitiés. Parmi les risques que le rapport associe à ses déclarations prospectives figure une « dependence on relatively few products or product classes for a significant percentage of our total revenue and a consolidated supply chain ». Autrement dit, le compte à rebours n’est pas étalé en couche mince sur tout un catalogue.
Ce qui relie ce sigle à une plateforme crypto, c’est l’emballage et non l’activité : aucune ligne de ce compte de résultat ne réagit au prix d’un jeton. Sur le perpétuel, il existe toutefois une conséquence plus discrète : la jambe de financement est valorisée par le positionnement du marché crypto alors que le sous-jacent n’a rien à voir avec ce marché.
Là où chaque voie s’arrête avant l’entreprise
Bitbase affiche ce sigle sous le nom Eli Lilly (Ondo Tokenized Stock), symbole LLYON. Commencez par extraire l’émetteur de ce titre : ce qu’est l’instrument dépend de qui l’a écrit, pas du nom d’entreprise qui le précède.
Ondo expose trois choses sur ses jetons d’actions. Ce sont des trackers de rendement total et non des créances un pour un : ils reproduisent l’économie de la détention de l’action, dividendes réinvestis et retenue à la source déduite, si bien que le prix d’un jeton « will not always match the price of the underlying asset ». Ils ne transportent rien de la relation d’actionnaire : ni vote, ni droits légaux à l’information. Et leur calendrier est en 24/5 plutôt que continu, un ensemble plus restreint d’actifs restant accessible en dehors de ces heures et l’émetteur pouvant suspendre autour des opérations sur titres et des limites de risque. L’accès vise les investisseurs hors des États-Unis et reste borné par la juridiction.
Le perpétuel est une troisième construction, et rien ne se trouve dessous : ni action, ni jeton, ni obligation de l’entreprise envers vous. Il suit un prix, se règle en stablecoin, déplace périodiquement un paiement de financement entre les acheteurs et les vendeurs, et ferme une position perdante face à un prix de marquage plutôt qu’à la dernière transaction lorsque la marge est épuisée.
Les trois voies s’arrêtent donc à trois distances différentes : le prix ; l’économie, avec la structure de l’émetteur entre les deux ; et la propriété, avec les droits qui l’accompagnent. Choisir un emballage, c’est choisir ce que l’on détient et de qui l’on dépend pour continuer à le détenir, jamais ce à quoi l’on est exposé. La fin d’une exclusivité, une décision réglementaire ou un jugement dans un litige de brevets atteignent les trois le même matin.
Ce que Bitbase référence sous LLY
Ce sigle dispose de deux surfaces, et une seule permet d’ouvrir une position.
La lecture se fait sur la page de cotation : cours et graphique de l’action tokenisée, l’émetteur figurant dans le titre de l’instrument. C’est ce titre qu’il faut confirmer en premier.
La direction se prend sur le contrat perpétuel. La marge est déposée en stablecoin, la liquidation se mesure face à un indice et non à la dernière transaction, et le financement est prélevé ou versé tant que la position reste ouverte. La fréquence de règlement, l’emplacement des paliers de marge et la portée du levier sont des paramètres de la plateforme, publiés sur sa page de règles du contrat : lisez-les là plutôt que d’importer des chiffres d’un contrat crypto.
La vraie différence avec un perpétuel crypto ne tient pas au levier mais au marché de référence. Le comptant crypto ne ferme jamais ; une action ferme chaque soir, chaque week-end et chaque jour férié boursier, de sorte que le prix suivi par ce contrat reste immobile la majeure partie de la semaine. Sur un nom pharmaceutique, cela pèse plus qu’ailleurs : la publication d’un essai, une décision réglementaire ou un jugement n’attendent pas la cloche d’ouverture, et le contrat demeure ouvert à travers un écart que l’action elle-même ne permet pas de négocier.
Les surfaces dont dispose un sigle varient, d’où l’intérêt de consulter la liste des actions tokenisées et ETF de Bitbase plutôt que de le supposer.
Ce qui fait bouger LLY
L’exclusivité se comporte comme une horloge, pas comme un événement. Le rapport écrit : « when a branded non-biologic pharmaceutical loses its market exclusivity, it normally faces intense price competition from generic forms of the product », perte qui peut emporter en très peu de temps une part importante des revenus de ce produit. Ailleurs, le même mécanisme tient en une ligne : la perte d’une protection brevetaire effective peut conduire à « a severe and rapid decline in revenues for the product ». L’action peut donc bouger à cause d’une date située à des années de là, parce que cette date est connue et que la chute n’est pas graduelle.
Une copie ne peut pas arriver avant l’ouverture d’une écluse juridique. Les génériques de médicaments non biologiques entrent sur le marché par une demande abrégée dans le cadre de la loi Hatch-Waxman, et l’entreprise relève qu’en l’absence de contestation de brevet, « the FDA cannot approve an ANDA » avant l’expiration de certains brevets du laboratoire d’origine. C’est pour cette raison qu’un litige de brevets est un événement de prix dans ce secteur : une contestation ne change pas le médicament, elle change la date.
Les biologiques passent par une autre porte. Le rapport traite les deux pressions comme une seule — « generic pharmaceuticals and biosimilars can pose major competitive challenges to our business » — mais un biosimilaire est autorisé sur un dossier abrégé fondé sur la similarité analytique et clinique, soit un autre examen et un autre calendrier.
Celui qui paie fixe le prix réellement obtenu. L’entreprise observe : « in the U.S. private sector, consolidated and integrated healthcare organizations significantly affect the competitive marketplace for pharmaceuticals. » Un médicament autorisé mais non remboursé n’est pas une ligne de revenus.
Une partie de la concurrence n’est jamais passée par une autorisation. L’entreprise indique continuer de constater « the production, marketing, and sale of counterfeit, misbranded, adulterated, and mass-compounded incretins in the U.S. and other markets » : un canal qu’aucun calendrier d’expiration de brevets ne prévoit, et qui voisine dans le rapport avec le tableau concurrentiel ordinaire, « our products compete globally with many other pharmaceutical products in highly competitive markets ».
Au total, ce qui fait bouger cette action relève d’un calendrier juridique et réglementaire plutôt que commercial : rôles d’audience, décisions d’agences et négociations avec les payeurs, dont aucun n’est agencé pour tomber pendant une séance de bourse.
Risques et limites
Le jeton ajoute une contrepartie que l’action n’a pas. LLYON est une créance sur la structure d’Ondo, non sur Eli Lilly and Company. Il dépend du respect par l’émetteur de ses propres conditions de rachat, et les règles d’éligibilité sont définies et modifiées par l’émetteur. Régler sur une blockchain n’en retire rien.
Trois calendriers ne se recouvrent que partiellement. La séance new-yorkaise, le rythme 24/5 du jeton et un contrat qui ne ferme jamais laissent des interstices où une nouvelle atteint une place pendant qu’une autre est fermée, et revalorise un détenteur qui n’a passé aucun ordre.
Le levier transforme un écart en sortie. La liquidation se mesure face à un prix de marquage, et le financement s’accumule quelle que soit la direction prise. Un mouvement qu’un détenteur d’action ou de jeton aurait simplement traversé peut mettre fin à une position à effet de levier.
Changer d’emballage ne change pas le risque de l’activité. L’exclusivité limitée dans le temps, l’autorisation comme condition préalable et la dépendance à un nombre relativement restreint de classes de produits atteignent les trois voies sans modification.
Une limite mérite d’être posée clairement : rien ici n’évalue un médicament, et rien de tout cela ne constitue un conseil médical ou d’investissement. Qu’un traitement fonctionne se tranche par les autorités et les preuves, pas par un graphique de cours.
Comment vérifier soi-même les informations sur Eli Lilly
Les documents se trouvent dans EDGAR, chez la SEC, sous le CIK 0000059478, dossier 001-06351, et chaque phrase citée plus haut figure dans ce rapport annuel.
Pour les éléments de couverture, il existe un raccourci qui évite entièrement la prose. Dans le même dossier que le rapport annuel, EDGAR publie un rendu des données XBRL de couverture dans un fichier nommé R1.htm : nom du déclarant, État d’immatriculation, exercice et chaque titre enregistré avec son propre intitulé, son symbole et sa place de cotation, le tout sous forme de champs balisés. C’est de là que vient le chiffre de dix. Prenez le même fichier sur deux exercices consécutifs et ce qui a changé en couverture saute aux yeux.
Les formulations sur l’exclusivité et la concurrence se trouvent à l’Item 1 du rapport : les sections sur la propriété intellectuelle, sur la concurrence et sur les génériques et biosimilaires, dans les mots de l’entreprise plutôt que dans un résumé. L’instrument lui-même est régi par la documentation d’Ondo, autorité sur l’adossement, les droits, les horaires et l’éligibilité.
Le marché se vérifie sur la page de cotation, où l’émetteur figure dans le titre de l’instrument : c’est le contrôle qui compte, car trois lettres sur une page de cours peuvent appartenir à un projet crypto sans aucun rapport. Aucun document déposé ne porte l’intervalle de financement, le palier de marge ou le plafond de levier ; ceux-là appartiennent à la plateforme.
En résumé
Acheter LLY commence par une question de propriété plutôt que de prix. Une voie est un contrat sur un nombre ; une autre, le tracker d’un émetteur avec les conditions de cet émetteur en dessous ; une autre encore, une action d’une société de l’Indiana, une ligne parmi les dix titres de sa couverture.
Derrière les trois se trouve une activité pharmaceutique à segment unique, dont le droit de vendre est accordé par des autorités et dont la protection expire selon un calendrier. Lisez dans le rapport ce que l’entreprise écrit sur l’exclusivité, l’autorisation et la concentration avant de lire un titre de presse sur un médicament : le titre fait bouger le prix, le calendrier fixe les dates.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action CrowdStrike (CRWD) : méthodes, coûts et risques
- Comment acheter l’action Dell Technologies (DELL) : méthodes de négociation, coûts et risques
- Comment acheter ETHA : frais, horaires de négociation et différences avec Ethereum
- Acheter ORCL : le cloud Oracle, le token et le perpétuel
- Solv Protocol expliqué
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Eli Lilly, formulaire 10-K de l’exercice 2025, Item 1 : exclusivité, génériques et biosimilaires, concurrence (SEC EDGAR) www.sec.gov
[2] Couverture XBRL du même dépôt : déclarant, État, exercice et chaque titre enregistré www.sec.gov
[3] Présentation d’Ondo Stocks : adossement, droits et horaires (documentation de l’émetteur) docs.ondo.finance