Détenir QEW et détenir un fonds Nasdaq-100 pondéré par capitalisation revient à posséder les mêmes cent entreprises dans deux proportions différentes, et ce qui les sépare est une règle, non une opinion. QEW suit un indice que Nasdaq ramène à des poids d’émetteurs égaux quatre fois par an, tandis que la version pondérée par capitalisation laisse le plus gros conserver la plus grosse part. Ce profil explique ce que coûte cette remise à plat, quelle ligne des documents du fonds porte les frais annuels, et pourquoi « pondération égale » décrit quatre dates plutôt que chaque séance.
Qu’est-ce que l’Invesco QQQ Equal Weight ETF (QEW) ?
L’objectif tient en une phrase : le fonds « cherche à répliquer les résultats d’investissement (avant frais et charges) du Nasdaq-100 Equal Weighted Index ». La société de gestion est Invesco Capital Management LLC, les parts sont cotées sur The Nasdaq Stock Market LLC, et le fonds « investira généralement au moins 90 % de son actif total dans les titres qui composent l’indice sous-jacent ».
L’indice, lui, appartient à quelqu’un d’autre. C’est Nasdaq, Inc. qui « élabore, maintient et calcule l’indice sous-jacent », strictement selon ses propres lignes directrices et procédures établies. Invesco pilote un portefeuille selon des règles qu’elle n’écrit pas ; quand les poids changent, ils changent parce qu’une date du calendrier de Nasdaq est arrivée, et non parce que quelqu’un a tranché.
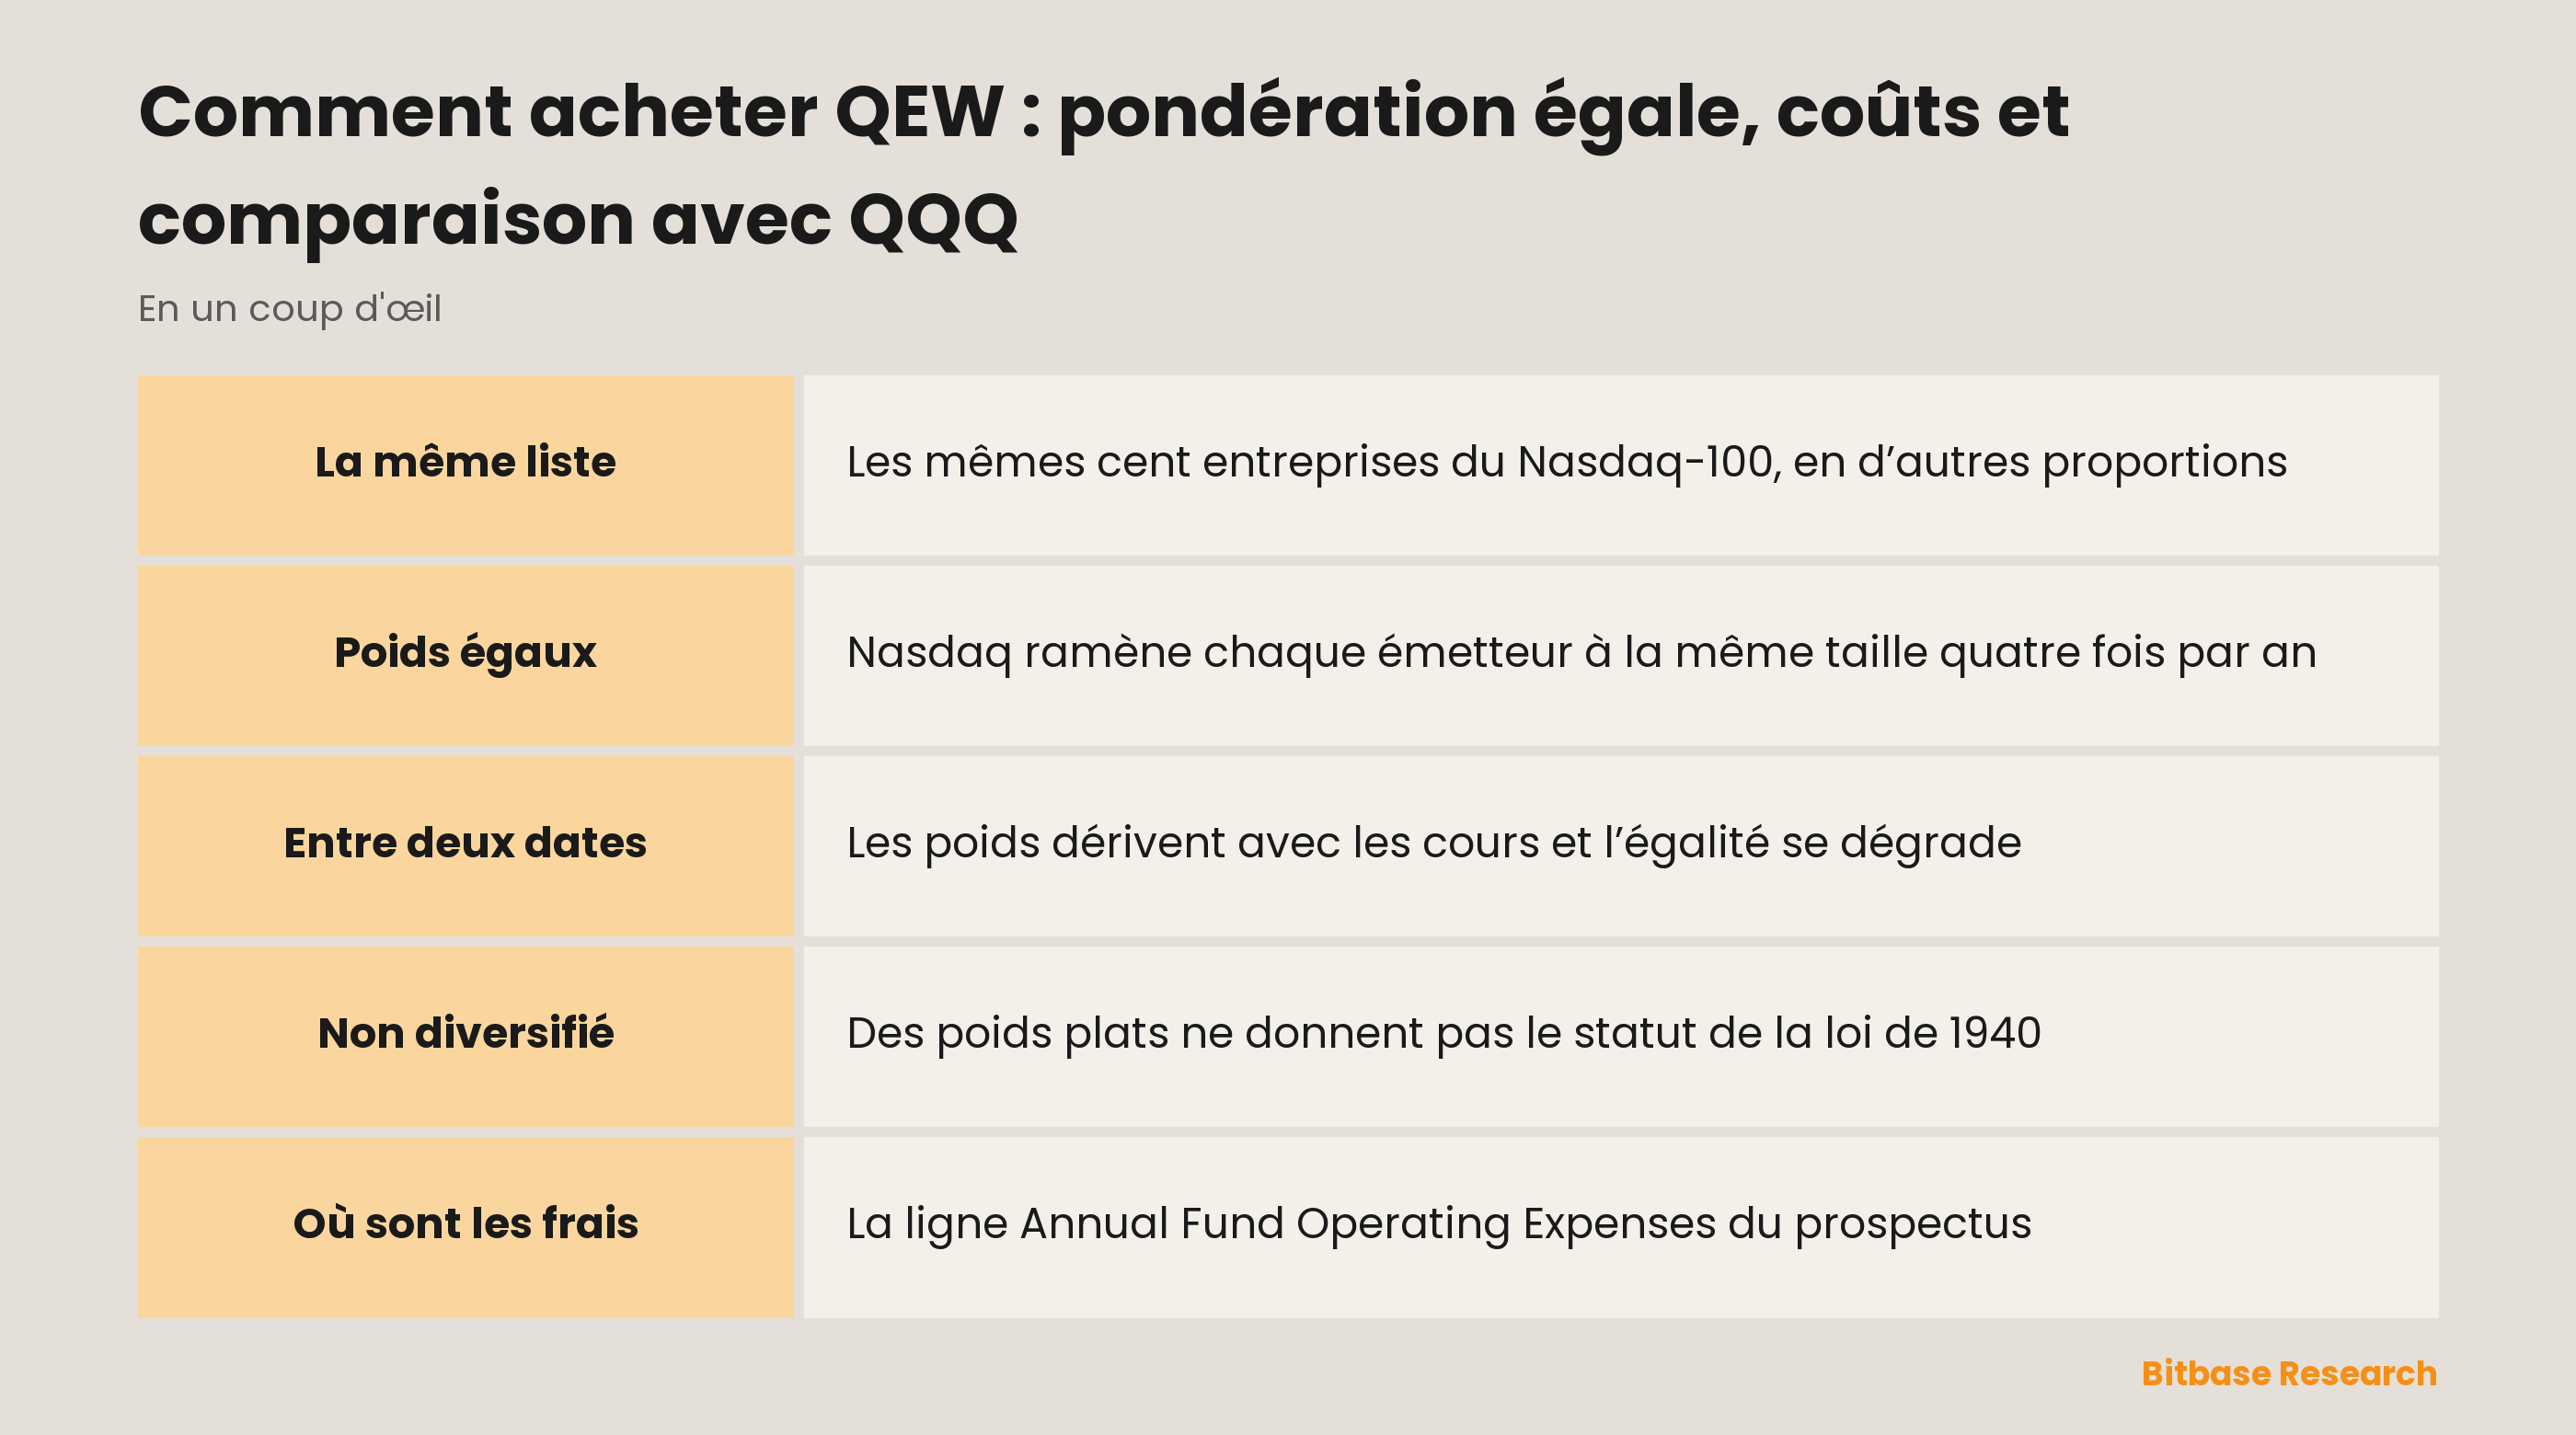
Ce que font ces règles, le prospectus le résume en un seul contraste : l’indice sous-jacent « contient les mêmes titres que le Nasdaq-100, mais chaque société de l’indice sous-jacent est pondérée à parts égales, plutôt que pondérée selon la capitalisation boursière de chaque titre ». Aucun filtre, aucun critère de qualité, aucun penchant dans une direction. Qui entre dans la liste se décide ailleurs, et les règles d’admission qui déterminent l’appartenance au Nasdaq-100 s’appliquent ici sans changement. QEW hérite de la liste et n’en réécrit que les proportions.
Une mention surprend régulièrement : le fonds est « non diversifié » et n’est donc « pas tenu de respecter certaines exigences de diversification prévues par l’Investment Company Act de 1940 ». Détenir cent émetteurs à parts égales ressemble à la définition même de la diversification, mais ce classement est juridique, il relève d’un texte précis, et il ne découle pas de la platitude des poids.
Pourquoi acheter un Nasdaq-100 à pondération égale
Puisque la liste des composants est identique, le choix entre les deux fonds ne porte jamais sur les entreprises à détenir. Il porte uniquement sur la quantité de chacune, ce qui en fait l’une des comparaisons les plus propres que la sélection de fonds puisse offrir : une variable bouge, tout le reste est tenu fixe.
Sous pondération par capitalisation, la place d’une société dans l’indice est décidée par son propre succès. Croissez plus vite que les autres et l’indice en détiendra davantage sans que personne ait décidé d’acheter. La pondération égale coupe cette boucle de rétroaction selon un calendrier : elle rogne ce qui a monté et complète ce qui est resté en arrière. Que cela aide dépend de la suite. Ce qui est connu d’avance est autre chose : les deux fonds ne peuvent pas se comporter de la même manière, parce que l’arithmétique l’interdit.
La raison qui y pousse est en général la concentration, et sur ce point les documents du fonds sont plus prudents que l’argumentaire commercial. La pondération égale aplatit bien la taille des émetteurs. Il n’en découle pas que l’exposition sectorielle s’aplatisse, et le prospectus le dit franchement : l’indice « peut, à certains moments, être concentré de façon significative sur des titres d’émetteurs opérant dans un seul secteur ou groupe sectoriel », et là où il se concentre, « le fonds concentrera lui aussi ses investissements à peu près dans la même mesure ». Pondérer également une liste de grandes sociétés non financières cotées au Nasdaq change la quantité détenue de chacune, pas la nature des activités dont cette liste est remplie.
Trois chemins vers les mêmes cent entreprises
Le premier est le fonds lui-même, acheté comme un titre coté auprès d’un courtier ayant accès au Nasdaq. Cet achat ne porte pas sur les cent entreprises mais sur une part d’un portefeuille qui les détient, assortie de l’obligation du gestionnaire de continuer à répliquer l’indice à travers chaque remise à plat. Les opérations trimestrielles sont faites pour vous et payées sur l’actif du fonds.
Le deuxième est le fonds pondéré par capitalisation sur le même vivier, c’est-à-dire la comparaison que font réellement la plupart des acheteurs. Mêmes noms, autres proportions, aucune remise à plat programmée. Un fonds qui ne revient jamais vers des poids cibles n’a rien à négocier un jour de rééquilibrage : c’est la raison structurelle pour laquelle les deux supportent des coûts différents avant même que l’un ou l’autre ne prélève de frais.
Le troisième consiste à détenir directement les cent titres et à les remettre à plat soi-même. Cette version montre ce que le fonds vend vraiment : des ordres sur chaque valeur qui a dérivé, quatre fois par an, l’écart de cotation absorbé sur chacune et les événements fiscaux générés en son nom propre. Le fonds ne fait pas disparaître ces coûts. Il les met en commun.
Un chemin n’existe pas pour un particulier : acheter directement auprès du fonds. « Seuls les participants autorisés (AP) peuvent effectuer des opérations de création ou de rachat directement avec le fonds », et ces participants « n’ont aucune obligation de soumettre des ordres de création ou de rachat ». Tous les autres achètent à un autre porteur en Bourse, et c’est pourquoi le prix payé n’est pas la valeur liquidative du fonds : les parts « se négocient en Bourse à des prix égaux, supérieurs ou inférieurs à la dernière valeur liquidative du fonds ». Cette valeur liquidative « est calculée à la fin de chaque jour ouvré », tandis que le cours « fluctue en continu pendant les heures de négociation ». Une valorisation par jour face à une séance entière de cours, et l’écart entre les deux porte un nom et se mesure.
Ce qui fait bouger QEW
Commencez par le calendrier, car ici il est un mécanisme et non un détail administratif. La méthodologie de Nasdaq fixe un rééquilibrage de l’indice « trimestriel », à partir des « derniers cours traités à la clôture du dernier jour de négociation de février, mai, août et novembre ». La composition suit une horloge plus lente : « une reconstitution de l’indice est effectuée chaque année ». Quatre remises à plat et une revue de la liste.
Ces dates de référence sont elles-mêmes un choix susceptible de bouger, et il a bougé récemment. Le journal des modifications de la méthodologie indique que, jusqu’au printemps 2026, le rééquilibrage trimestriel utilisait la clôture « du troisième vendredi de mars, juin, septembre et décembre ». Qui compare des comportements de part et d’autre de cette frontière compare deux règles légèrement différentes.
Entre ces dates, le fonds n’est pas du tout à pondération égale. La méthodologie est explicite : « sauf comme conséquence directe d’opérations sur titres, l’indice ne connaît normalement pas d’ajustements du nombre de titres entre les événements programmés de reconstitution et de rééquilibrage ». Les poids sont fixés le jour de la remise à plat, puis dérivent avec les cours jusqu’à la suivante. La pondération égale est vraie quatre fois par an et se dégrade continûment entre-temps, de sorte que l’exposition réelle à un instant donné dépend de l’ancienneté de la dernière remise à plat et de l’écart pris depuis par les composants.
La dispersion à l’intérieur de la liste pèse donc davantage que la direction de la liste. Quand les gains se concentrent sur la poignée de plus gros noms, un portefeuille qui les détient délibérément à la même taille que tout le reste ne suit pas ; quand les gains se répartissent sur le reste du vivier, l’arithmétique joue dans l’autre sens. La même nouvelle atteint les deux fonds, et la pondération décide de l’amplitude.
Les changements de composition arrivent de l’indice parent de façon mécanique : un titre retiré du Nasdaq-100 « est également retiré » ici, les ajouts sont répercutés « au même moment », et un remplaçant « reprendra le poids de la société retirée à la fin du mois précédent ».
Risques et limites
Le rééquilibrage est un coût autant qu’une caractéristique, et le fonds le nomme lui-même. La performance peut s’écarter de l’indice parce que le fonds « supporte des charges d’exploitation que l’indice sous-jacent ne supporte pas, et engage des coûts à l’achat et à la vente de titres, en particulier lors du rééquilibrage ». La nuance est l’essentiel : le rééquilibrage est désigné comme le moment où les coûts de transaction mordent. Une stratégie définie par la remise à plat des poids doit négocier pour exister.
Ces opérations réapparaissent sous forme de rotation. Le fonds « paie des coûts de transaction, tels que des commissions, lorsqu’il achète et vend des titres », et il les règle sur l’actif du fonds au lieu d’envoyer une facture, de sorte qu’ils n’apparaissent jamais sur un relevé.
La concentration sectorielle survit au schéma de pondération, comme vu plus haut, et le classement en fonds non diversifié se tient à côté. Ni l’un ni l’autre n’est un défaut : ce sont des conditions acceptées à l’entrée.
La microstructure du marché ajoute ses propres limites. Le prospectus met en garde contre « l’absence potentielle d’un marché actif pour les parts » et contre des conditions tendues dans lesquelles ce marché « peut devenir moins liquide », provoquant « un écart entre le prix de marché des parts et leur valeur liquidative ». S’y ajoute qu’un fonds dont les documents sont datés de 2026 a derrière lui un historique public court, ce qui ne constitue une preuve dans aucun sens.
Comment vérifier les informations sur QEW
Les questions sur un fonds se règlent dans les documents du fonds, et c’est un chemin différent de celui qu’exige le rapport d’une entreprise. Le prospectus simplifié se trouve sur EDGAR, la base de la SEC, sous Invesco Exchange-Traded Fund Trust II, CIK 1378872, et il est la source de chaque ligne citée plus haut.
Pour les frais annuels, allez à la section intitulée « Fees and Expenses of the Fund » et cherchez la ligne « Annual Fund Operating Expenses ». Cette ligne est le ratio de frais, au seul endroit où il est énoncé sous responsabilité. La comparer à un autre fonds suppose d’ouvrir le même tableau dans le prospectus de celui-ci, et de vérifier la date du document avant de se fier à l’un ou l’autre chiffre.
Pour les règles, lisez la méthodologie d’indice de Nasdaq plutôt qu’une description de celle-ci, et allez directement à l’annexe du journal des modifications, à la fin. C’est là qu’est consignée une règle qui a bougé, et c’est le moyen le plus rapide de savoir si le comportement dont vous vous souvenez s’applique encore.
Pour les horaires et le calendrier des jours fériés, Nasdaq publie son propre calendrier de négociation. Le fonds se négocie quand sa place de cotation est ouverte, et aucun document du fonds ne prime sur ce calendrier.
Quant à ce qu’une plateforme référence réellement, son propre répertoire des actions tokenisées et des ETF fait foi. La présence d’un code au Nasdaq ne dit rien de l’endroit où il est accessible par ailleurs.
En résumé
QEW et un fonds Nasdaq-100 pondéré par capitalisation répondent à une question de proportion, pas de sélection. La version à pondération égale achète les mêmes cent entreprises et refuse de laisser l’une d’elles devenir une position dominante, au prix de négocier quatre fois par an pour faire respecter ce refus, et sans toucher à la concentration sectorielle que la liste sous-jacente porte par construction.
Ce refus est le produit. Jugez-le en lisant la règle qui le produit et le tableau qui le tarife : tous deux publiés, datés et assez courts pour être lus en entier.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action CrowdStrike (CRWD) : méthodes, coûts et risques
- Comment acheter l’action Dell Technologies (DELL) : méthodes de négociation, coûts et risques
- Comment acheter ETHA : frais, horaires de négociation et différences avec Ethereum
- Trader PLTR : Palantir sans détenir l’action
- Qu’est-ce qu’Arbitrum (ARB) ? Six choses portent ce nom
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Prospectus simplifié de l’Invesco QQQ Equal Weight ETF : objectif, indice, frais et risques (SEC EDGAR) www.sec.gov
[2] Méthodologie du Nasdaq-100 Equal Weighted Index : pondération, calendrier de rééquilibrage et journal des modifications indexes.nasdaqomx.com
[3] Page produit du fonds chez Invesco : documents en vigueur et informations www.invesco.com
[4] Calendrier de négociation de Nasdaq : horaires de séance et jours fériés www.nasdaqtrader.com