Invesco signe deux fonds dont les documents désignent le même indice comme objectif : choisir entre QQQ et QQQM n’a donc jamais été un choix d’exposition. QQQM est l’Invesco NASDAQ 100 ETF, proposé sous son propre prospectus et acheté comme n’importe quelle action cotée au Nasdaq, par l’intermédiaire d’un courtier ; Bitbase n’ouvre aucun marché pour ce symbole. Ce profil lit ce prospectus et montre dans quelle section la comparaison se tranche vraiment.
Qu’est-ce que l’Invesco NASDAQ 100 ETF (QQQM) ?
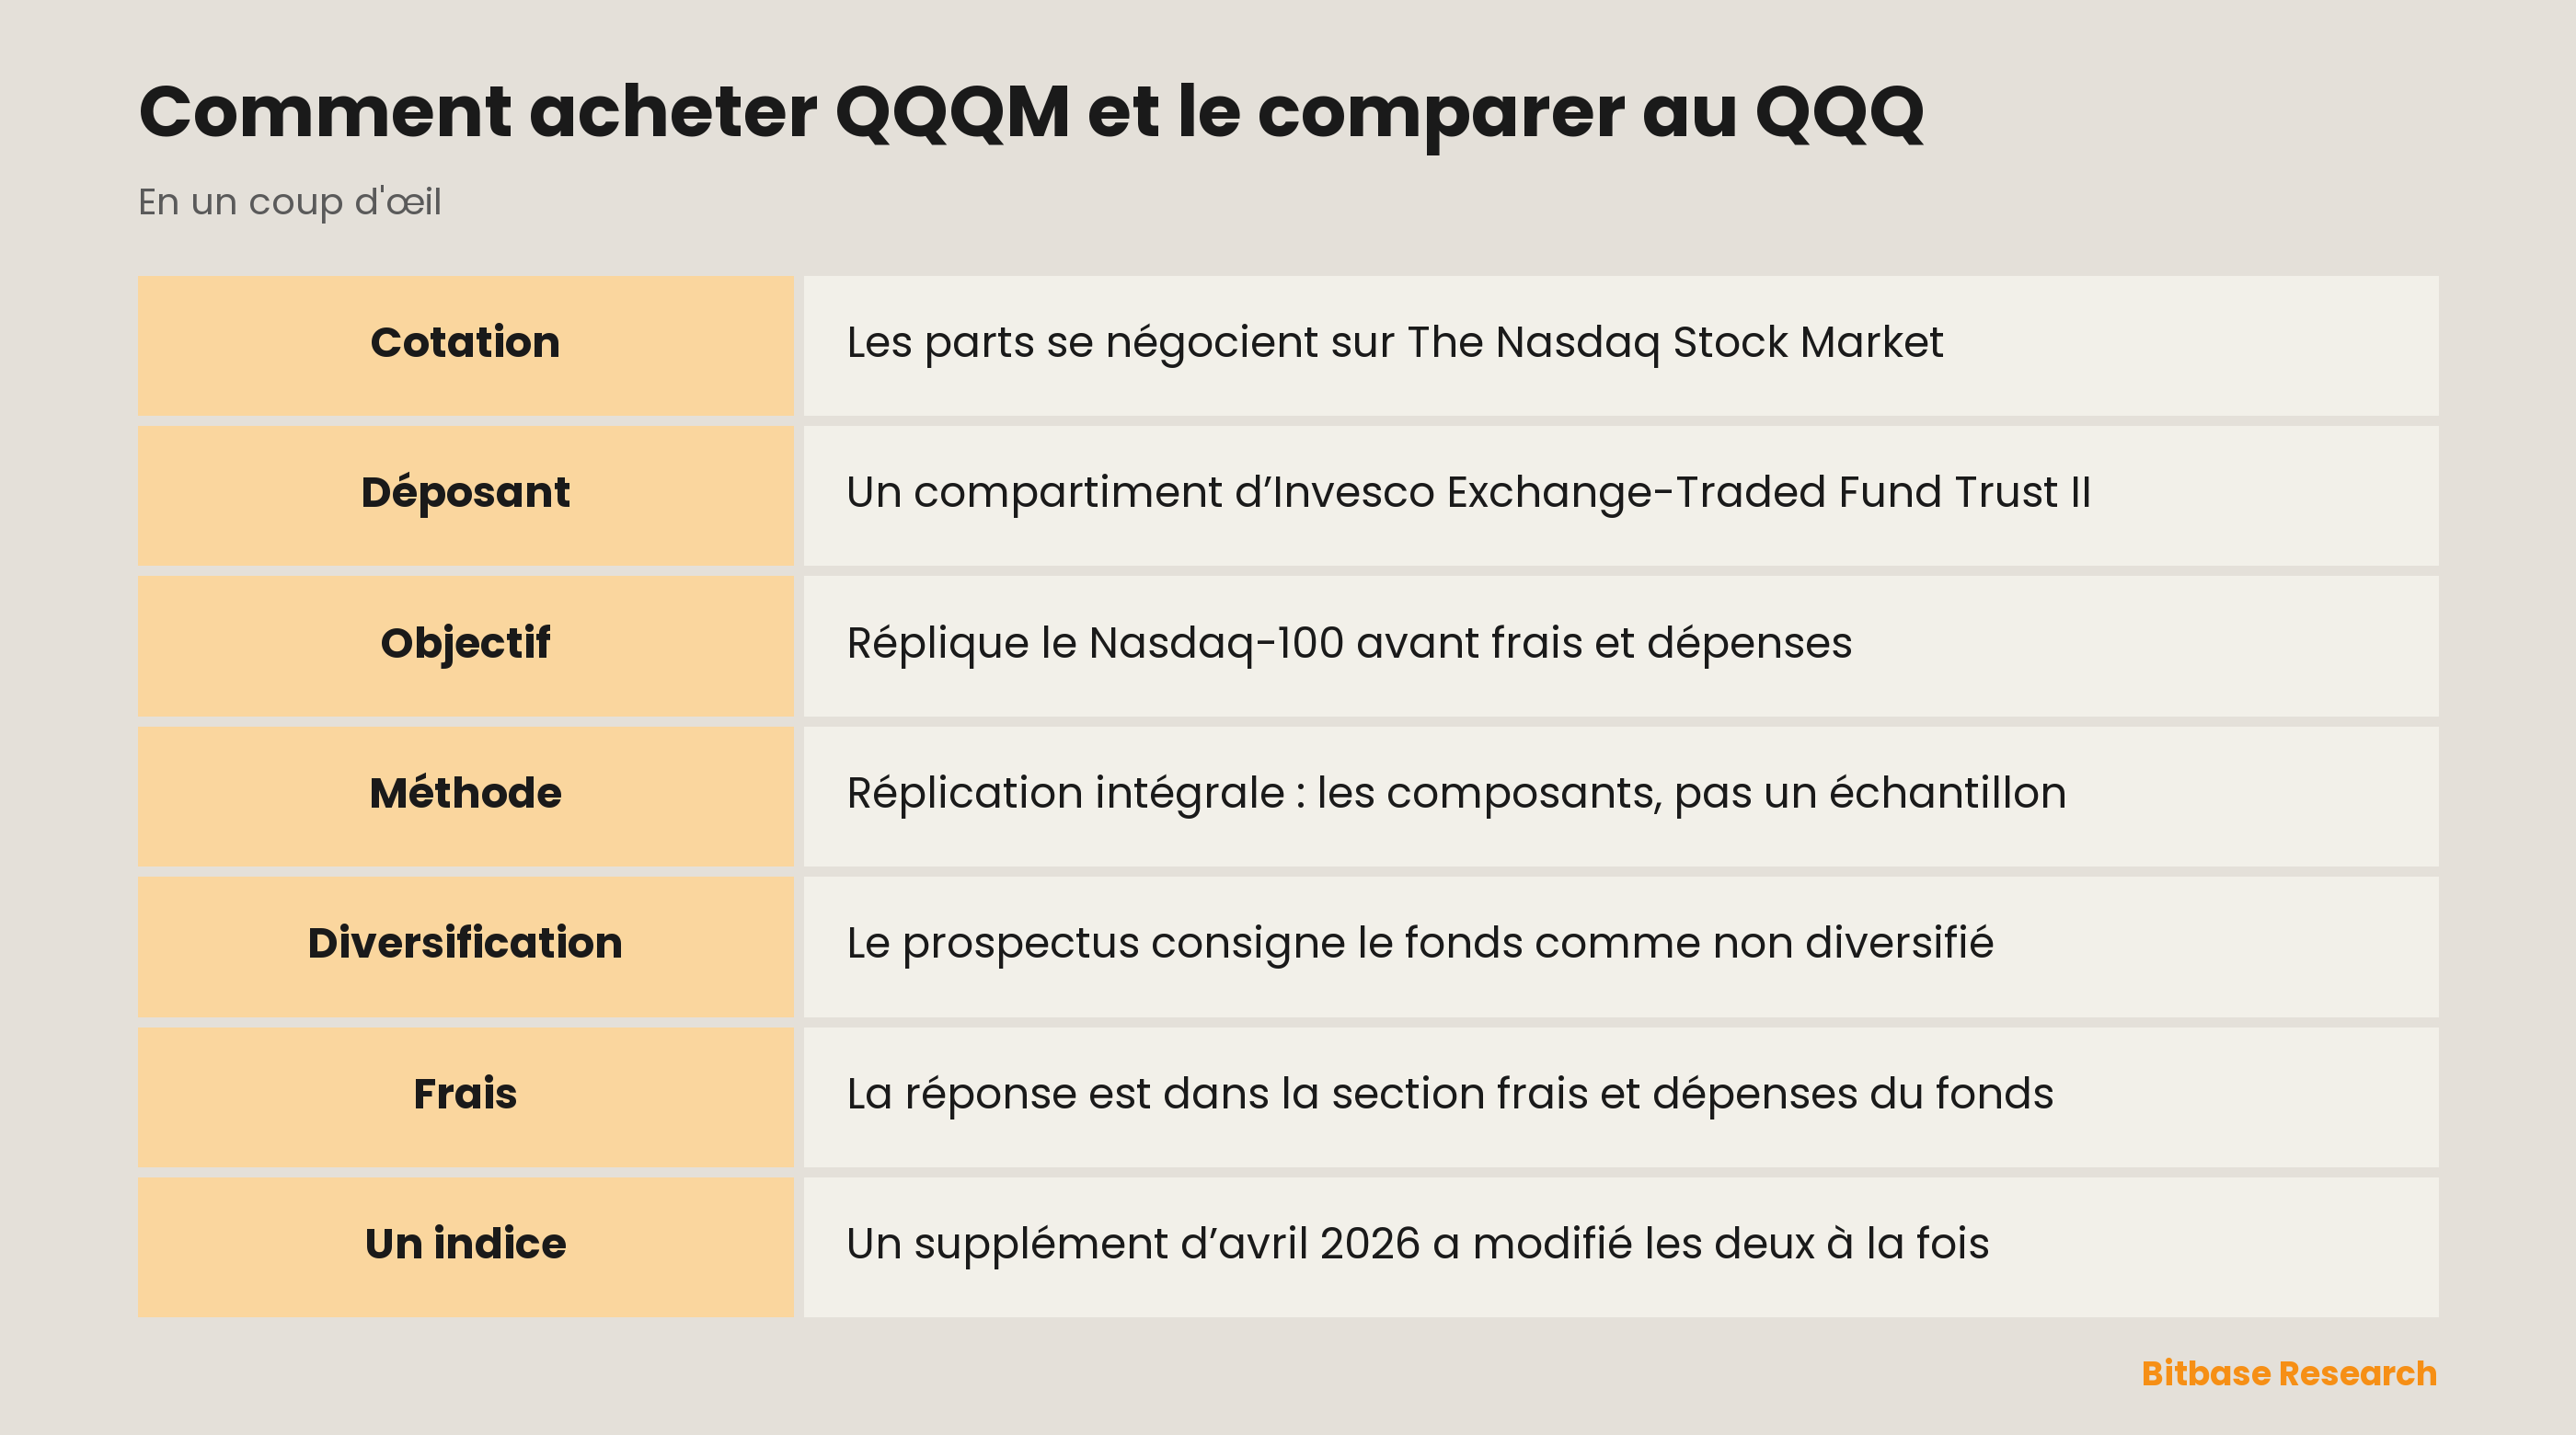
QQQM est le symbole de l’Invesco NASDAQ 100 ETF, dont les parts sont cotées sur The Nasdaq Stock Market LLC. Le fonds n’est pas un déposant à part entière : c’est un compartiment de l’Invesco Exchange-Traded Fund Trust II, et ses documents parviennent au public par des dépôts effectués au nom de ce trust. La conséquence est très concrète : chercher par le symbole ne mène nulle part, chercher par le nom du trust mène aux documents.
L’objectif tient en une phrase, et c’est la réserve qu’elle contient qui fait le plus gros du travail. Le fonds « cherche à répliquer les résultats d’investissement, avant frais et dépenses, de l’indice Nasdaq-100 ». Avant frais et dépenses décrit la cible, pas le résultat : tout ce que le fonds prélève est retranché de ce que reçoit le porteur. L’écart entre l’indice et l’investisseur est, par construction, exactement les frais.
La manière d’atteindre cette cible est énoncée avec la même franchise. Le fonds « investit généralement au moins 90 % de son actif total dans les titres qui composent l’indice sous-jacent », selon ce que le prospectus appelle une réplication intégrale : il détient les composants au lieu de les approcher par un échantillon. Personne, à l’intérieur de ce fonds, ne se forge une opinion. On y recopie un règlement, et la copie est le produit.
Une ligne supplémentaire change la lecture de tout le reste : le prospectus consigne le fonds comme non diversifié et donc « non tenu de respecter certaines exigences de diversification prévues par le Investment Company Act de 1940 ». Un fonds conçu pour refléter un indice concentré a besoin d’une autorisation d’être concentré, et c’est là que cette autorisation est écrite.
Pourquoi on négocie QQQM
Un fonds indiciel sur le Nasdaq-100 réduit une longue liste de décisions à une seule ligne de portefeuille. La composition et les pondérations sortent d’une méthodologie publiée et non de la conviction de quiconque : le porteur achète donc le produit de cette méthodologie. Pour qui veut le bloc technologique coté sans avoir à défendre un avis sur une entreprise en particulier, c’est là que réside tout l’attrait.
Cela explique aussi pourquoi la comparaison avec QQQ revient sans cesse. Lorsque deux fonds déclarent le même indice comme objectif, aucun ne peut l’emporter par la clairvoyance, et le débat se replie sur trois choses : les coûts, la mécanique et l’histoire administrative de chacun. La question utile n’est pas de savoir quel fonds investit le mieux, mais quelle enveloppe perd le moins en chemin.
Les détenteurs de cryptoactifs rencontrent généralement QQQM par l’autre bout, comme la jambe cotée d’un portefeuille dont l’autre jambe est sur la chaîne. Les deux réagissent au prix de l’argent sans partager le moindre flux de trésorerie, et aucun prospectus ne s’engage à maintenir une corrélation.
Un indice, deux prospectus
Que les deux fonds suivent le même indice se lit dans un seul document. Un supplément daté du 30 avril 2026 modifie les deux prospectus à la fois — celui du 22 décembre 2025 pour QQQ et celui du 19 décembre 2025 pour QQQM — parce que « Nasdaq, Inc., le fournisseur de l’indice Nasdaq-100, indice sous-jacent des fonds, a annoncé certaines modifications de la méthodologie de l’indice sous-jacent, qui prennent effet le 1er mai 2026 ». Un fournisseur, une annonce, deux fonds corrigés ensemble.
Ce qui diffère, c’est l’enveloppe. QQQ est enregistré séparément et sous son propre nom, Invesco QQQ Trust, Series 1, et son prospectus traîne un morceau d’histoire : « À compter de la clôture du marché du 19 décembre 2025, le fonds a été reclassé en société d’investissement de gestion de type ouvert. » Auparavant, note le même document, il « fonctionnait comme un unit investment trust ». Le prospectus de QQQM décrit, lui, un compartiment d’un trust enregistré. Ce que devient ce même symbole sur une plateforme crypto est encore une troisième question : côté QQQ, elle est traitée dans le profil de ce symbole.
Là où la comparaison se tranche est plus simple à montrer qu’à discuter. Les deux prospectus simplifiés comportent une section intitulée « Frais et dépenses du fonds », au même endroit, juste après l’objectif d’investissement. Elle n’est volontairement pas reproduite ici en chiffres : un tableau de frais est redéposé, et un nombre imprimé dans un article vieillit plus vite que l’article. Ouvrez les deux documents à ce titre et la comparaison prend une minute, sur des chiffres à jour.
Acheter l’un ou l’autre est le même geste. Le prospectus le dit sans détour : « Les parts individuelles ne peuvent être achetées et vendues que sur le marché secondaire, c’est-à-dire sur une bourse de valeurs nationale, par l’intermédiaire d’un courtier ou d’un négociant, au prix du marché. » Les parts ne sont créées et rachetées à la valeur liquidative qu’avec des participants autorisés, et par blocs importants : un mécanisme de gros auquel un acheteur particulier ne touche jamais. Le prix payé est donc fixé par un carnet d’ordres et non par la valorisation que le fonds fait de son portefeuille, et l’écart qui s’ouvre entre la valeur d’un fonds et sa cotation est une caractéristique permanente des fonds cotés.
Ce qui fait bouger QQQM
Parce que le fonds réplique au lieu de sélectionner, les forces qui s’exercent sur lui passent par les règles de l’indice. Le supplément d’avril 2026 l’illustre bien. Il reformule l’indice comme « les 100 plus grandes sociétés non financières, nationales et internationales, cotées sur des places américaines affiliées au Nasdaq, selon la capitalisation boursière », ajoute des critères d’éligibilité bâtis sur une valeur minimale de transactions quotidiennes moyennes sur trois mois et sur l’exigence qu’un titre « ait été négocié pendant au moins trois mois calendaires complets », et décrit la pondération comme une capitalisation boursière modifiée, celle qui « tient compte de la valeur de marché des composants sous réserve de certaines restrictions de poids ».
Plusieurs moteurs tombent de cette phrase. Non financières est une règle et non une description : l’actualité d’un secteur entier n’atteint donc ce fonds que de biais. La place de cotation est elle aussi une règle, si bien qu’une société peut entrer dans l’univers éligible ou en sortir en changeant de bourse, sans que son activité bouge d’un pouce. Et la part d’une séance qui revient aux plus gros composants est décidée par les restrictions de poids, non par la seule capitalisation.
Le reste vient de la mécanique propre du fonds : la formule au moins 90 % de l’actif total lui laisse la marge qu’il a le droit d’utiliser, les frais courent en continu, et la cotation peut s’écarter de la valeur du portefeuille lorsque le marché sous-jacent est étroit. La méthodologie, elle, change par annonce : un supplément peut modifier ce que le fonds doit détenir à une date sans rapport avec les résultats de quelque entreprise que ce soit.
Risques et limites
La concentration est permise par construction. Le prospectus consigne le fonds comme non diversifié précisément pour qu’il puisse refléter un indice lui-même concentré ; le porteur hérite de cette forme au lieu de la choisir.
Les documents périment en silence. Un prospectus du 19 décembre 2025 était déjà modifié le 30 avril 2026 par un supplément déposé à part. Lire le seul prospectus quelques mois plus tard donne une image assurée et dépassée ; vérifier les suppléments fait partie de la lecture et n’est pas une étape supplémentaire. Il en va de même du tableau de frais, qui est redéposé : une comparaison faite une fois n’a été vraie qu’une fois.
La disponibilité est bornée par la bourse. Puisque les parts individuelles ne s’achètent et ne se vendent que sur le marché secondaire via un courtier ou un négociant, les heures pendant lesquelles un porteur peut agir sont celles de la bourse de cotation, et le fonds ne les prolonge pas. Une nouvelle qui arrive bourse fermée est intégrée au prix à la réouverture.
Comment vérifier soi-même les informations sur QQQM
Commencez par le prospectus simplifié du fonds lui-même, déposé auprès de la Securities and Exchange Commission au nom de l’Invesco Exchange-Traded Fund Trust II et consultable via EDGAR. Lisez-le dans l’ordre imprimé : objectif d’investissement, puis frais et dépenses du fonds, puis principales stratégies d’investissement, puis principaux risques. Ces quatre sections répondent entre elles aux questions de frais, d’horaires et de risque, avec les mots du fonds.
Cherchez ensuite ce qui est venu après. Les suppléments sont déposés séparément du prospectus qu’ils modifient, et celui du 30 avril 2026 est l’exemple à garder en tête : il a changé la description de l’indice pour les deux fonds sur le Nasdaq-100 sans qu’aucun prospectus soit réédité. Côté QQQ, refaites l’exercice sous son propre déposant et comparez des sections portant le même titre plutôt que des résumés faits par d’autres. Invesco publie par ailleurs une page produit du fonds, commode pour les chiffres du moment, tandis que les dépôts restent la référence qui fait foi.
Pour tout ce qui touche à la négociation de ce symbole sur une plateforme crypto, vérifiez au lieu de supposer : quels symboles disposent ici d’un marché est une liste qui évolue, et la présence d’un symbole dans un article ne prouve pas qu’un marché existe pour lui.
En résumé
QQQM et QQQ déclarent le même objectif face au même indice, et lorsque cet indice change, un seul supplément corrige les deux. Le choix entre eux porte donc sur l’enveloppe et non sur l’exposition : deux enregistrements, deux prospectus, deux tableaux de frais sous le même titre et à la même place.
Ce qu’un porteur détient, dans les deux cas, c’est une politique de réplication et les frais facturés pour l’exécuter. Lisez l’objectif, lisez les frais, vérifiez les suppléments, et gardez en tête que le prix payé est un prix de marché et non la valorisation que le fonds fait de son portefeuille.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action CrowdStrike (CRWD) : méthodes, coûts et risques
- Comment acheter l’action Dell Technologies (DELL) : méthodes de négociation, coûts et risques
- Comment acheter ETHA : frais, horaires de négociation et différences avec Ethereum
- Futures sur le Russell 2000 : RTY et un indice reconstruit
- RARI après la vente de Rarible : ce que la fondation et le jeton gouvernent encore
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Prospectus simplifié de l’Invesco NASDAQ 100 ETF (QQQM) : objectif, règle des 90 %, non diversifié (SEC EDGAR) www.sec.gov
[2] Prospectus simplifié de l’Invesco QQQ Trust, Series 1 (QQQ) : objectif et reclassement de décembre 2025 (SEC EDGAR) www.sec.gov
[3] Supplément du 30 avril 2026 : modifie les deux prospectus pour le changement de méthodologie du Nasdaq-100 (SEC EDGAR) www.sec.gov