La même liste d’entreprises peut donner deux fonds de tempérament très différent, et RSP est celui qui jette la taille des sociétés par-dessus bord. Le prospectus simplifié d’Invesco comprime toute la construction dans une seule phrase sur ce qui se produit quatre fois par an, et le reste en découle : à quoi le fonds répond, à quelle fréquence il négocie, et sur quoi il peut malgré tout rester concentré.
Qu’est-ce que l’Invesco S&P 500 Equal Weight ETF (RSP) ?
RSP est un fonds indiciel coté sur NYSE Arca, et son prospectus énonce l’objectif en une ligne : le fonds cherche à répliquer les résultats d’investissement de l’indice S&P 500 Equal Weight, avant frais et charges. Deux indices sont nommés dans cette phrase, et les distinguer représente l’essentiel du travail. Le S&P 500 lui-même est ce que le prospectus appelle l’indice parent, conçu pour mesurer la performance des actions des grandes entreprises américaines ; l’indice que RSP suit réellement y est décrit comme une version équipondérée de cet indice parent. La liste est la même. L’arithmétique qu’on lui applique ne l’est pas.
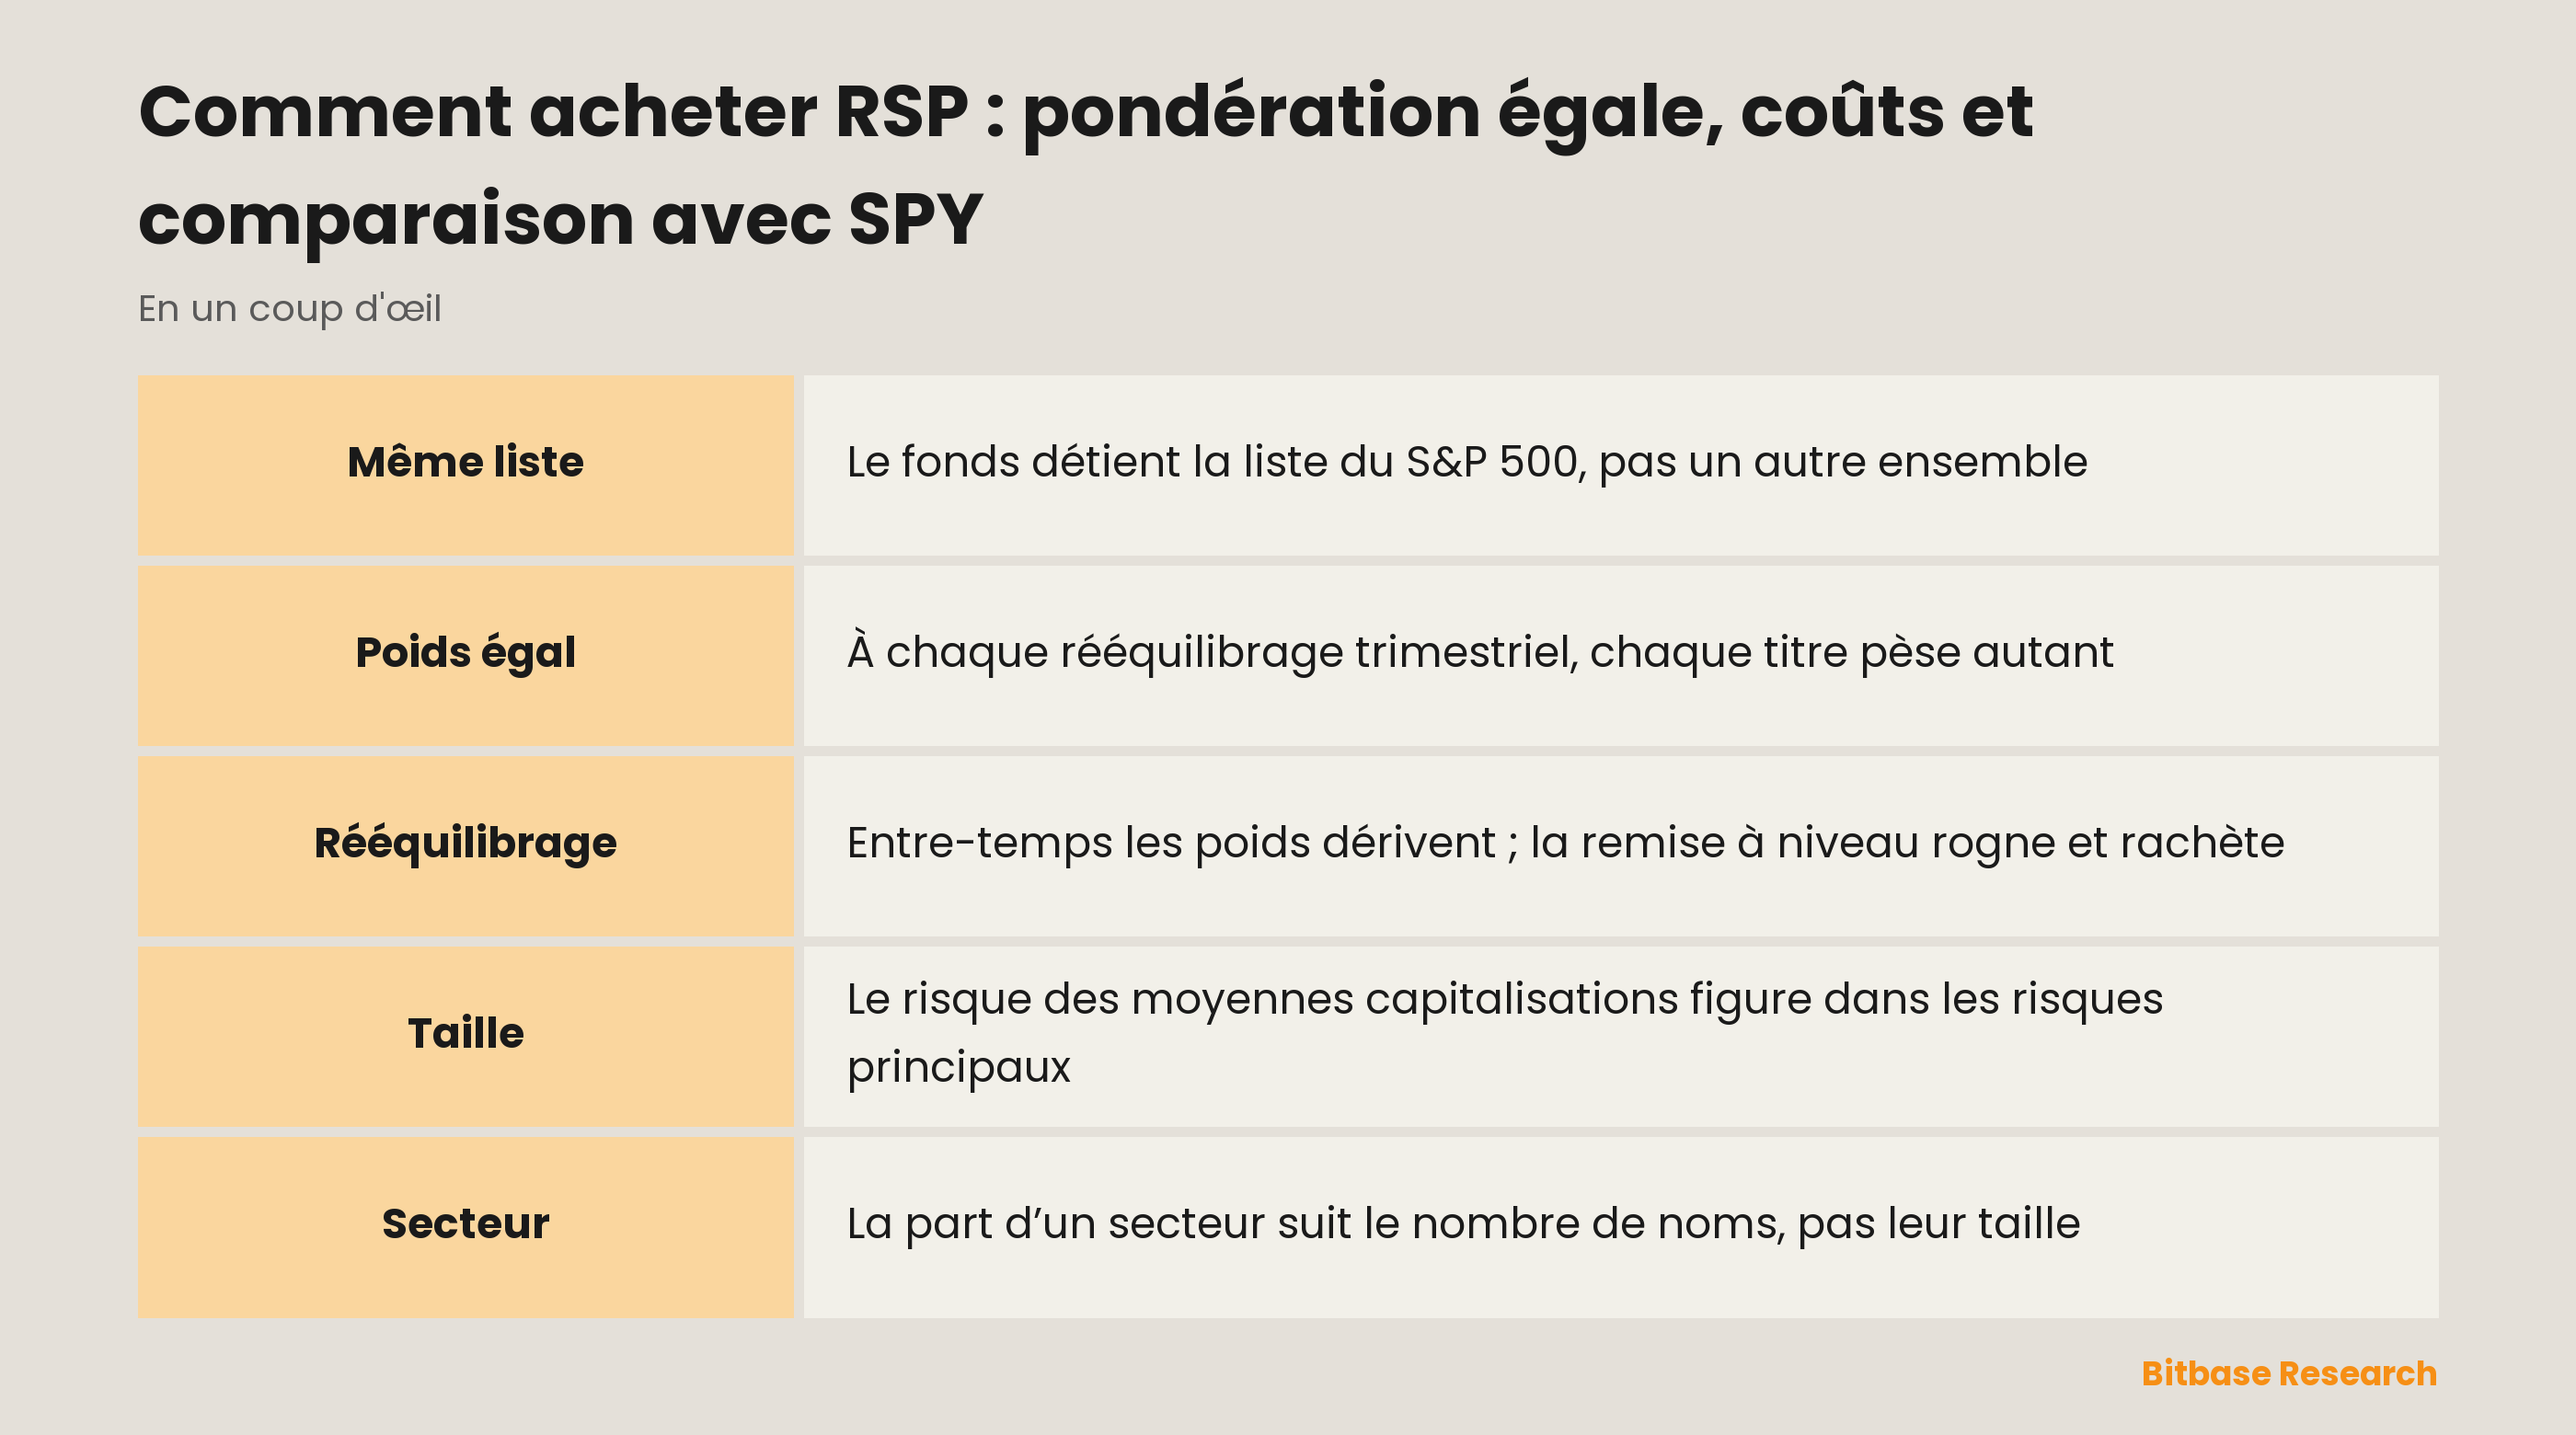
Cette arithmétique est écrite, pas sous-entendue. La pondération égale signifie, selon le prospectus, que contrairement à l’indice parent, qui utilise une méthodologie de pondération par capitalisation boursière ajustée du flottant, l’indice sous-jacent attribue à chaque titre composant le même poids lors de chaque rééquilibrage trimestriel. Pondérer par la capitalisation, c’est laisser la taille d’une entreprise décider de la part qu’on en détient. La pondération égale supprime cette décision et lui substitue sa propre règle, appliquée selon un calendrier plutôt qu’en continu.
Le fonds n’approche pas l’indice : il le détient. Il emploie une méthode de réplication intégrale, c’est-à-dire qu’il investit généralement dans l’ensemble des titres composant l’indice sous-jacent, en proportion de leurs poids dans cet indice. La règle, elle, appartient à quelqu’un d’autre : le prospectus désigne S&P Dow Jones Indices comme le fournisseur d’indice qui le compile, le maintient et le calcule. Invesco exploite le fonds ; il n’écrit pas ce à quoi le fonds obéit.
Pourquoi les investisseurs négocient RSP
Un fonds pondéré par la capitalisation répond à une question : qu’ont fait les plus grandes sociétés cotées. La pondération égale en pose une plus étroite : qu’a fait un membre typique de cette même liste. Quand chaque composant porte le même poids au moment de la remise à niveau, un géant et une entreprise seulement grande comptent exactement autant. Par ailleurs, appliquer cette règle à un grand panier selon un calendrier, c’est du travail, et qui veut la règle sans l’exécuter achète de l’exécution, pas une idée.
Cela transforme la paire en instrument de mesure et non seulement en position. La comparaison entre SPY et RSP est inhabituellement propre, puisque les entreprises situées en dessous sont les mêmes des deux côtés : un écart entre les deux parle de largeur de marché et ne dit rien de la sélection de titres, puisque ni l’un ni l’autre n’a rien sélectionné. Une réserve toutefois : le trust derrière SPY est un unit investment trust, tandis que RSP est un fonds ouvert ; deux variables les séparent donc, et la pondération n’est que la plus bruyante.
Les voies d’entrée, et celle qui rééquilibre à votre place
Acheter RSP chez n’importe quel courtier ayant accès à NYSE Arca fait de l’acheteur un actionnaire du fonds, et c’est le fonds qui détient les entreprises. Une enveloppe sépare le porteur des activités, et à l’intérieur de cette enveloppe le rééquilibrage trimestriel est le problème opérationnel de quelqu’un d’autre.
Assembler la même exposition à la main montre ce que vaut l’enveloppe. Chaque composant doit être acheté séparément puis ramené à un poids égal au rythme de l’indice, avec les transactions et la tenue de registres que cela suppose. L’exposition est reproductible. Le produit, c’est l’entretien.
Les dérivés écrits sur le S&P 500 ressemblent à un raccourci et atterrissent ailleurs. Un contrat sur l’indice parent suit la version pondérée par la capitalisation ajustée du flottant : il ne livre donc aucune pondération égale, et c’est précisément le schéma de poids qu’il laisse derrière lui.
L’enveloppe tokenisée est encore une autre forme. Elle est émise par un tiers et non par la société de gestion, de sorte que l’adossement, l’éligibilité, le traitement des dividendes et les séances sont alors écrits par cet émetteur et non par Invesco. Quels tickers une plateforme porte sous cette forme est publié et non deviné : chez Bitbase, c’est la liste des actions et ETF tokenisés qui le tient à jour. Un contrat perpétuel se tient plus loin encore : il ne détient aucune part de quoi que ce soit, son coût de portage est le financement, et il peut être liquidé.
Ce qui fait bouger RSP
La remise à niveau est programmée, pas provoquée. Les poids sont égaux lors de chaque rééquilibrage trimestriel et à aucun autre moment ; entre ces dates, les cours bougent et l’égalité se défait. La rétablir revient à rogner ce qui a monté par rapport au reste depuis la dernière remise à niveau et à racheter ce qui a décroché. Ces transactions sortent du calendrier et de l’arithmétique, et elles arrivent les jours calmes aussi volontiers que les jours agités.
C’est la largeur qui s’inscrit ici, pas le leadership. Dans un fonds pondéré par la capitalisation, quelques très grandes valeurs peuvent porter l’indice entier pendant que le reste de la liste fait du surplace. La pondération égale l’interdit : un mouvement enfermé dans les plus grands noms se dilue au même poids que tout le reste, tandis qu’un mouvement étalé sur toute la liste arrive à pleine force.
La taille descend plus bas que ne le laisse croire l’indice parent. Parmi les risques principaux du fonds, le prospectus cite le risque lié aux sociétés de moyenne capitalisation et avertit qu’investir dans les titres de telles sociétés comporte généralement plus de risques qu’investir dans ceux de sociétés plus grandes et mieux établies — et cela figure dans le document d’un fonds dont l’indice parent mesure les actions de grandes entreprises américaines. La pondération égale est la raison pour laquelle ces deux phrases appartiennent au même document : dès que la taille cesse de fixer le poids, les plus petits membres d’une liste de grandes capitalisations pèsent dans le fonds autant que les plus gros.
Le poids sectoriel suit le nombre. Le prospectus avertit que l’indice sous-jacent, en suivant sa méthodologie, peut se retrouver concentré de façon significative sur des titres d’émetteurs opérant dans un même secteur ou groupe de secteurs, et que le fonds ne se concentre que dans la mesure où l’indice reflète cette concentration. La concentration sur des sociétés isolées disparaît ; la concentration sectorielle, non, et la manière dont elle naît change : la part d’un secteur dans le fonds suit le nombre de noms qui lui appartiennent, et non leur taille. Les entrées dans l’indice parent et les sorties passent par le même canal, et un fonds répliquant les exécute au lieu de les évaluer.
Risques et limites
Les risques d’investissement de RSP à lire en premier sont écrits dans la structure et non dans le marché. La concentration d’abord : elle s’est déplacée, elle n’a pas disparu. La pondération égale promet seulement qu’aucune entreprise ne domine à elle seule, et l’avertissement sectoriel dit sans détour que l’indice peut encore pencher fortement vers un groupe d’émetteurs.
La dépendance à l’indice est totale. Le prospectus est net : contrairement à beaucoup de sociétés d’investissement, le fonds n’applique pas de stratégie visant des rendements supérieurs à ceux de son indice sous-jacent. Aucune latitude pour écarter un composant, aucun mécanisme pour en détenir davantage d’un meilleur.
La rotation est un coût que le dessin entraîne. Un portefeuille ramené à des poids égaux selon un calendrier négocie davantage qu’un portefeuille qui laisse les poids dériver, et le taux de rotation du portefeuille pour le dernier exercice est publié par le fonds dans le paragraphe du prospectus qui porte ce nom. Ce taux est redonné chaque année, et c’est la raison de le lire plutôt que de le retenir.
La réplication imparfaite est de construction. Le rendement du fonds peut ne pas correspondre à celui de l’indice sous-jacent pour plusieurs raisons, à commencer par des frais d’exploitation qu’un indice ne paie jamais. L’ampleur de cet écart porte un nom, l’erreur de suivi, et c’est une mesure différente de la prime ou de la décote à laquelle une part change de mains un jour donné.
Le cours de Bourse et la valorisation propre du fonds sont deux nombres. Les parts se négocient en Bourse à des cours égaux à la dernière valeur liquidative calculée du fonds, au-dessus ou en dessous, et le mécanisme qui les rapproche d’ordinaire est étroit : seuls les participants autorisés peuvent effectuer des opérations de création ou de rachat directement avec le fonds.
Les enveloppes apportent leurs propres risques. Un jeton dépend d’un émetteur qui n’est ni Invesco ni la Bourse, et de conditions que cet émetteur rédige et peut réécrire ; un perpétuel ne détient aucune part du fonds et peut être refermé par une liquidation. Ni l’un ni l’autre ne change ce que font les entreprises ; tous deux changent ce que l’on détient.
Comment vérifier soi-même les informations sur RSP
Commencez par le document, pas par une page de données. Le prospectus simplifié est public sur EDGAR, et il est la source de chaque phrase citée ici : l’objectif, la clause de pondération égale, la formulation sur la réplication intégrale, la politique de concentration et les intitulés de risques.
Les frais de RSP logent dans ce même document, dans la section consacrée aux frais et charges du fonds, à l’intérieur du tableau des frais annuels de fonctionnement, sur les lignes des frais de gestion, des autres charges et du total des frais annuels de fonctionnement. Comparer le coût de deux fonds, c’est ouvrir les deux prospectus et lire dans chacun la même ligne ; ce n’est pas le même exercice que de rapprocher deux chiffres recopiés sur un comparateur : le document porte une date, et la date décide si le chiffre est encore vrai. La page produit d’Invesco pour ce ticker est datée elle aussi.
Les horaires de négociation de RSP appartiennent à la place de cotation et non au fonds : les parts sont cotées tant que NYSE Arca est ouverte et cessent de l’être à la clôture, alors que la valeur liquidative est arrêtée selon le calendrier décrit par les documents — une séance et une valorisation ne sont donc pas le même événement. Toute enveloppe qui renvoie à ce ticker fonctionne selon le calendrier de son propre émetteur.
Pour les règles auxquelles le fonds obéit, allez du côté de l’indice. Le prospectus désigne S&P Dow Jones Indices comme l’entité qui compile, maintient et calcule l’indice sous-jacent : ce qui appartient au fonds, et le moment où les poids redeviennent égaux, se décide donc chez le fournisseur d’indice et non dans un document d’Invesco.
Pour SPY, faites la même chose de l’autre côté de la comparaison. Son prospectus indique que le trust est un unit investment trust constitué aux États-Unis et qu’il n’est pas géré activement — une structure juridique déjà différente, avant même que commence la discussion sur les poids.
En résumé
Acheter RSP, c’est acheter une seule règle appliquée à une liste familière : les mêmes entreprises que le S&P 500, chacune portant le même poids à chaque rééquilibrage trimestriel. C’est pourquoi la largeur apparaît dans le cours là où, dans un fonds pondéré par la capitalisation, apparaîtrait le leadership ; pourquoi l’exposition sectorielle suit le nombre de noms réunis dans un groupe et non leur taille ; et pourquoi le portefeuille négocie selon un calendrier, parce que la règle l’exige.
La première question à trancher n’est donc pas de savoir si la pondération égale vaut mieux, mais si l’exposition achetée est bien celle qui lit la liste entière — et si elle a été lue dans le prospectus ou dans le résumé qu’un tiers en a fait.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter ETHA : frais, horaires de négociation et différences avec Ethereum
- Comment acheter IBIT : frais, horaires de négociation et différences avec le bitcoin
- Comment acheter l’action Intercontinental Exchange (ICE) : méthodes, coûts et risques
- Comment trader SHOP : Shopify, une société canadienne au Nasdaq
- Yield Basis expliqué
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Prospectus simplifié de l’Invesco S&P 500 Equal Weight ETF : objectif, pondération égale, réplication, concentration et risques (SEC EDGAR) www.sec.gov
[2] Prospectus du SPDR S&P 500 ETF Trust : structure de unit investment trust et cotation (SEC EDGAR) www.sec.gov
[3] Page produit d’Invesco pour RSP : les chiffres datés que le prospectus ne donne pas www.invesco.com