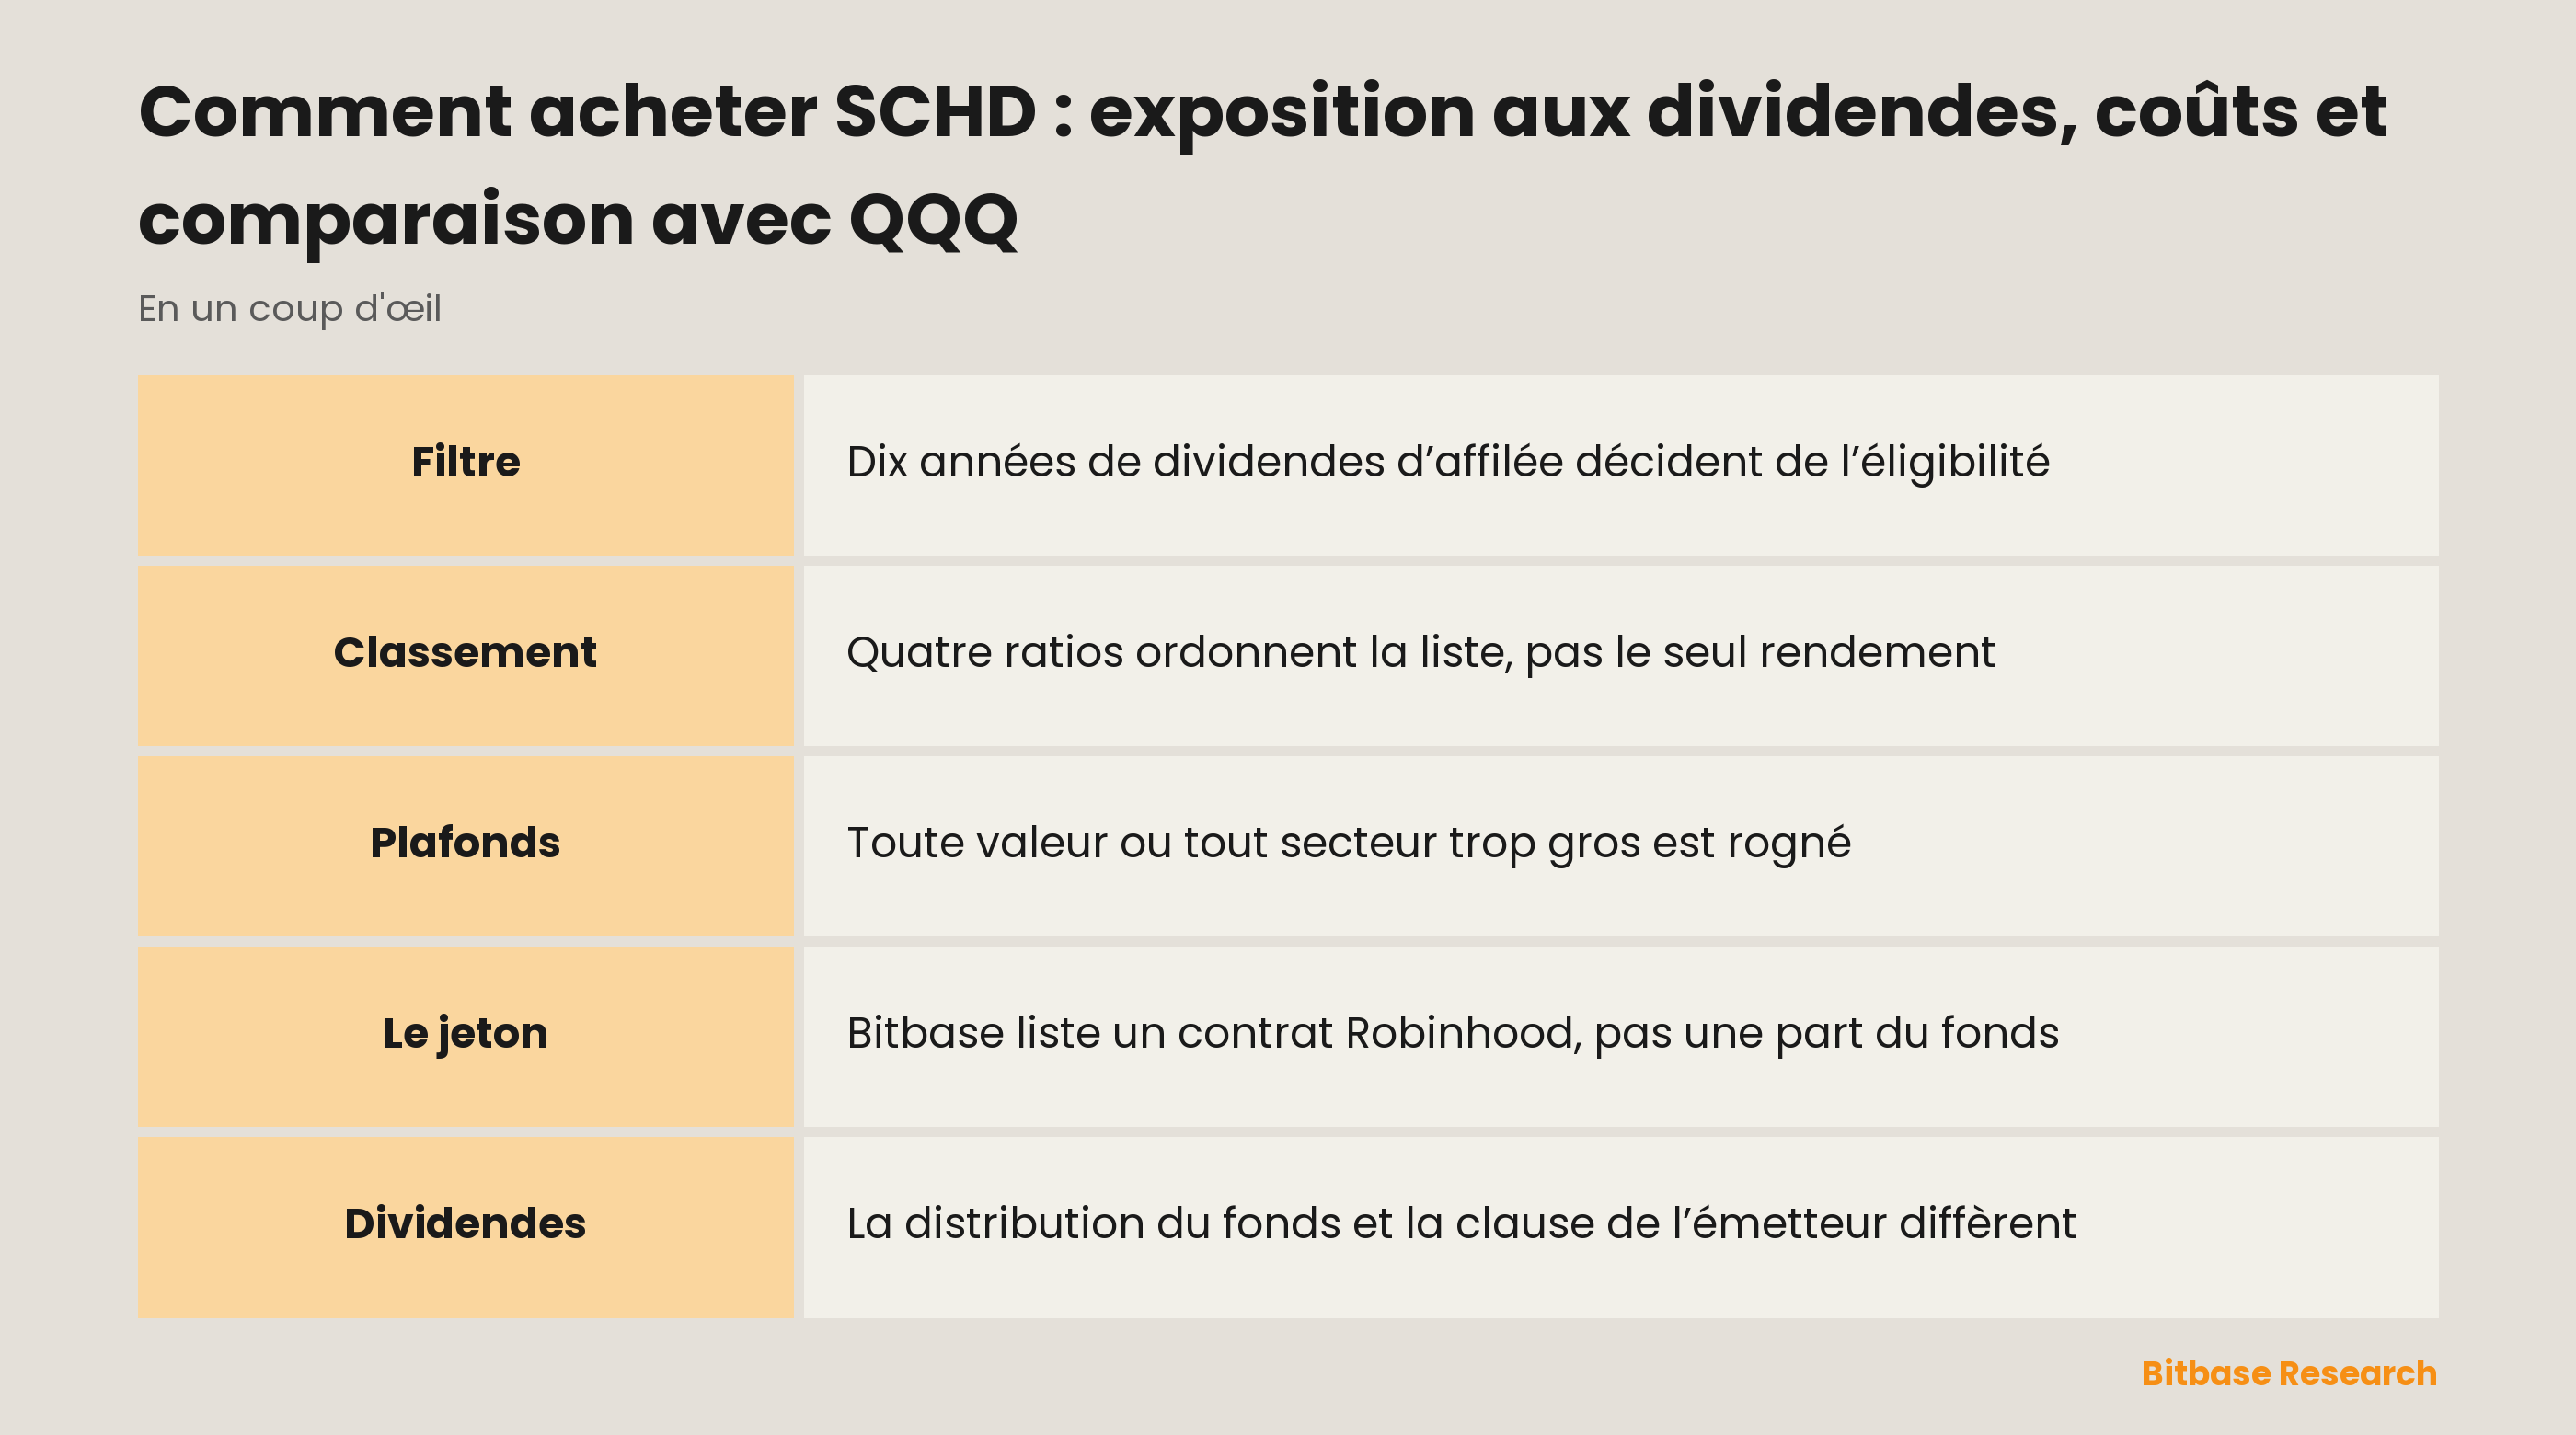
Il écarte toute société qui n’a pas versé de dividende dix années de suite, puis classe les survivantes selon quatre ratios financiers. Ces règles appartiennent à l’indice Dow Jones U.S. Dividend 100, et SCHD est le fonds coté de Schwab construit pour le répliquer. Sur Bitbase, les mêmes quatre lettres mènent ailleurs : vers un Robinhood Classic Stock Token dont le traitement des dividendes, les horaires et les droits sont fixés par les conditions d’un émetteur et non par le prospectus du fonds. Distinguer ces deux documents est la première tâche de cette page ; placer les règles de l’indice à côté de celles de QQQ est la seconde.
Qu’est-ce que le Schwab U.S. Dividend Equity ETF (SCHD) ?
Le prospectus simplifié déposé par Schwab Strategic Trust auprès du régulateur américain le 27 février 2026 énonce l’objectif en une phrase : « L’objectif du fonds est de répliquer d’aussi près que possible, avant frais et charges, la performance totale de l’indice Dow Jones U.S. Dividend 100. » Presque tout ce qui distingue ce fonds est donc une propriété de cet indice, et non un jugement porté chez Schwab.
Le même document décrit l’indice comme « conçu pour mesurer la performance d’actions à fort rendement de dividende émises par des sociétés américaines ayant un historique de versements réguliers, sélectionnées pour leur solidité fondamentale par rapport à leurs pairs, sur la base de ratios financiers ». Trois tests distincts se cachent dans cette phrase, et ils s’enchaînent dans cet ordre.
Vient d’abord le test d’historique. Les actions éligibles « doivent avoir maintenu au moins 10 années consécutives de versements de dividendes » et franchir en outre un seuil de capitalisation flottante et des critères minimaux de liquidité. Une société qui a commencé à verser l’an dernier n’est pas candidate, aussi généreux que soit le versement.
Vient ensuite le classement. Ce qui subsiste est évalué « selon quatre caractéristiques fondamentales : flux de trésorerie rapporté à la dette totale, rentabilité des capitaux propres, rendement du dividende et taux de croissance du dividende sur cinq ans ». Le rendement n’est qu’une entrée sur quatre ; les trois autres mesurent la solidité du bilan et la croissance du versement lui-même. C’est cette combinaison qui sépare cet indice d’une liste triée par le seul rendement.
Le résultat est enfin remodelé. Les pondérations suivent « une approche modifiée de pondération par capitalisation », puis deux plafonds s’appliquent : aucune action ne peut dépasser 4% de l’indice et aucun secteur, au sens où le fournisseur de l’indice le définit, ne peut dépasser 25%, l’un et l’autre « mesurés au moment de la construction, de la reconstitution et du rééquilibrage de l’indice ». La composition est « revue chaque année et rééquilibrée chaque trimestre ».
Le fonds s’engage ensuite à suivre, mais pas parfaitement. Sa politique déclarée est d’investir, en circonstances normales, « au moins 90% de son actif net dans ces actions ». Ses parts changent de mains comme celles de tout fonds coté : les parts individuelles « ne peuvent être achetées et vendues que sur le marché secondaire, c’est-à-dire sur une bourse de valeurs nationale », ce qui suppose un compte-titres ayant accès à cette bourse plutôt qu’un compte chez la société de gestion.
Pourquoi SCHD se négocie
L’attrait tient à un filtre que quelqu’un d’autre applique et publie. Déterminer quelles sociétés ont un historique de versement durable, et lesquelles paraissent solides financièrement, demande du travail ; l’indice le fait selon un calendrier fixe et le fonds recopie la réponse.
La deuxième raison tient à ces deux plafonds, et on la saute facilement. Un indice classique pondéré par capitalisation laisse ses plus gros membres croître sans limite, alors que celui-ci rogne à chaque revue programmée tout ce qui dépasse 4% et tout secteur qui dépasse 25%. Le portefeuille obtenu est délibérément plus plat que le marché dont il est tiré.
C’est aussi la manière honnête de le placer à côté de QQQ. Les deux fonds ne diffèrent pas par degré : ils sélectionnent sur des choses différentes. Le fonds d’Invesco réplique le Nasdaq-100, que son promoteur décrit comme les 100 plus grandes sociétés non financières négociées sur le Nasdaq ; l’appartenance y suit donc la taille et le lieu de cotation. L’indice de SCHD part d’une décennie de versements et ne regarde même pas une société qui échoue à ce test. Comparer leurs performances répond à une question bien plus étroite que comparer leurs règles.
Où s’arrête le prospectus et où commencent les conditions de l’émetteur
Tout ce qui précède sort des documents du fonds. Ce que Bitbase liste sous ces lettres relève d’un autre document, écrit par une autre société.
La page de cours nomme l’instrument Schwab US Dividend Equity ETF et l’étiquette comme Robinhood Token, et c’est cette étiquette qui décide de ce qu’un acheteur détiendrait. Le site européen de Robinhood définit le produit sans détour : les Classic Stock Tokens sont des « contrats dérivés entre vous et Robinhood », valorisés aux cours des titres sous-jacents, « sans conférer de droits sur ceux-ci ». Les actifs sous-jacents « appartiennent à Robinhood et sont conservés auprès d’un établissement agréé aux États-Unis », et les jetons « ne confèrent aucun droit sur les actions ou ETP sous-jacents ». L’entité émettrice est Robinhood Europe, UAB, supervisée par la Banque de Lituanie, et la fenêtre de négociation court du lundi 2 h CET au samedi 2 h CET.
Les dividendes méritent leur propre paragraphe, car la prémisse entière de ce fonds tient aux dividendes et deux choses différentes se confondent ici très facilement.
Au niveau du fonds, le prospectus reste prudent dans son propre langage de risque : « Si les actions détenues par le fonds réduisent ou cessent le versement de dividendes, la capacité du fonds à générer des revenus peut s’en trouver affectée. » Ce que le fonds lui-même distribue, à quelle fréquence et pour quel montant, relève de ses propres documents et d’aucune page de cotation.
Au niveau du jeton, le mécanisme est contractuel et appartient à l’émetteur. Robinhood indique que « si l’action ou l’ETP sous-jacent verse un dividende, Robinhood reversera un montant correspondant aux détenteurs éligibles… en espèces ». Il s’agit d’un paiement d’une contrepartie au titre d’un contrat, non d’une distribution reçue en tant que porteur de parts du fonds, et la même source précise que les jetons ne confèrent aucun droit sur le sous-jacent. Qui compte comme détenteur éligible, quand le montant arrive et comment la fiscalité le traite relèvent des conditions de l’émetteur. Lisez cette section au lieu de supposer qu’elle reproduit le fonds : aucun document ne met les deux couches côte à côte.
Le nombre de surfaces dont dispose un ticker sur une plateforme est une propriété de la plateforme et non du fonds ; la réponse du moment se trouve dans la liste des instruments tokenisés.
Ce qui fait bouger SCHD
Ici, la politique de dividende est une nouvelle d’indice, ce qui n’est pas vrai ailleurs. Une société qui réduit ou suspend son versement casse le test d’éligibilité, et l’indice la retire à la revue programmée suivante, quoi qu’ait fait son cours. Un événement qui, dans un fonds pondéré par capitalisation, ne serait qu’une mauvaise nouvelle est ici un changement de composition.
Le calendrier fait donc une grande part du travail. La composition est revue une fois par an et les pondérations réinitialisées chaque trimestre : le portefeuille change à des dates publiées et non en réaction aux gros titres, et les sociétés achetées ou vendues ce jour-là n’y sont pour rien.
Les plafonds jouent contre une hausse. Une position qui franchit la limite par valeur est rognée au rééquilibrage suivant, l’excédent étant réparti sur les autres ; un secteur qui dépasse sa propre limite subit la même correction à l’étage au-dessus. Un marché tiré par une poignée de très grandes valeurs laissera cet indice derrière lui par construction, ce qui relève du choix de conception et non de l’erreur d’exécution.
Une entrée bouge en continu. Le rendement du dividende est l’une des quatre caractéristiques de classement, et un rendement est un rapport dont le dénominateur est le cours de l’action. Les cours bougent chaque jour alors que le classement n’est recalculé qu’au calendrier de revue : la liste du fonds est donc toujours une photo prise à la dernière reconstitution.
L’exposition sectorielle est héritée et non choisie. Le prospectus engage le fonds à « concentrer ses investissements dans une industrie, un groupe d’industries ou un secteur donné à peu près dans la même mesure que l’indice l’est ».
Risques et limites
Un filtre n’est pas une promesse. Le prospectus nomme l’Investment Style Risk sans l’adoucir : le fonds « peut sous-performer les fonds qui ne limitent pas leurs investissements aux actions versant un dividende ». Un historique de dix ans décrit le passé et n’engage personne. À côté figurent le risque de concentration, le risque d’erreur de suivi et de corrélation, et le risque lié à la négociation en bourse.
Les plafonds contraignent à des instants précis et non en continu. Ils s’appliquent « au moment de la construction, de la reconstitution et du rééquilibrage de l’indice » : les pondérations peuvent donc les dépasser entre ces dates sans que rien ait dérapé.
Le fonds n’est pas l’indice. Cette politique de 90% laisse une marge par construction, et le prospectus avertit séparément que le cours et la valeur liquidative peuvent diverger, car « il peut arriver que le prix de marché et la VL s’écartent sensiblement ». C’est la distance entre le cours d’un fonds et sa valeur liquidative, et elle s’élargit précisément quand les marchés sont désordonnés.
Le jeton ajoute une couche de risque dont aucun document du fonds ne parle. C’est une créance sur une contrepartie, et les conditions qui pèsent le plus — éligibilité, clause de dividende, fenêtre de négociation, traitement des opérations sur titres — sont écrites et modifiées par cette contrepartie. Les calendriers ne coïncident pas davantage : un contrat qui ne s’interrompt que le week-end continue de coter pendant que la bourse derrière le fonds est fermée, de sorte que tout ce qui survient dans cet intervalle se valorise sans cours du fonds pour servir de repère.
Comment vérifier soi-même les informations sur SCHD
Commencez par le document déposé, car il est gratuit et tout le reste n’en est qu’un résumé. La recherche plein texte d’EDGAR le retrouve à partir de la dénomination légale exacte du fonds ; celui qui est cité tout au long de cette page est le prospectus simplifié sur formulaire 497K déposé par Schwab Strategic Trust et daté du 27 février 2026.
Les coûts figurent dans ce même document, dans un tableau. La section des frais porte les intitulés « Shareholder Fees » et « Annual Fund Operating Expenses », et le ratio de frais est une ligne du second. Le lire là plutôt qu’ailleurs se justifie par une raison : le tableau est réédité à chaque dépôt du prospectus, donc le chiffre arrive avec une date attachée. Le prospectus renvoie par ailleurs au site de la société de gestion pour le prospectus complet, le document d’informations complémentaires et les rapports aux porteurs.
L’indice laisse une trace écrite distincte. Le prospectus s’en remet au « fournisseur de l’indice » pour la définition d’un secteur, signal que les règles de composition sont publiées ailleurs et qu’il n’appartient pas à la société de gestion de les réécrire.
Le jeton n’a aucune intersection avec tout cela. Les pages européennes de Robinhood sont le seul endroit où sa définition, sa clause de paiement et ses règles d’accès sont consignées. Sur Bitbase, la page de cours de ce ticker porte la cotation, et le nom d’instrument qui y est imprimé nomme l’émetteur. Un titre qui ne nomme aucun émetteur ne décrit pas l’objet auquel vous pensez.
En résumé
Acheter SCHD, c’est acheter un jeu de règles. Dix années ininterrompues de dividendes décident qui est éligible, quatre ratios décident du classement, deux plafonds décident de la forme, et un calendrier publié décide du moment où tout cela change.
Sur Bitbase, les mêmes lettres mènent à un Robinhood Classic Stock Token : un contrat valorisé à partir du cours du fonds et non une fraction de celui-ci, avec ses horaires propres et sa clause de dividende propre. Le prospectus ne décrira jamais ce contrat, et les conditions de l’émetteur ne décriront jamais le fonds. Déterminez lequel des deux régit ce que vous détenez avant d’envoyer l’ordre.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter ETHA : frais, horaires de négociation et différences avec Ethereum
- Comment acheter IBIT : frais, horaires de négociation et différences avec le bitcoin
- Comment acheter l’action Intercontinental Exchange (ICE) : méthodes, coûts et risques
- Trader les indices boursiers sans posséder l’indice
- Comparaison des rails fiat : virement bancaire, carte, ACH et SEPA
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Prospectus simplifié du Schwab U.S. Dividend Equity ETF, formulaire 497K, 27 février 2026 (SEC EDGAR) www.sec.gov
[2] Robinhood Europe : ce qu’est un Classic Stock Token, qui détient le sous-jacent, horaires et dividendes robinhood.com
[3] Invesco QQQ : le Nasdaq-100 et la façon dont sa composition est définie www.invesco.com