Son chiffre d’affaires se mesure au compteur, pas à l’abonnement. Snowflake déclare à la SEC fournir sa plateforme selon un « modèle économique fondé sur la consommation et centré sur le client », et comptabiliser le revenu « à mesure que les clients consomment du calcul, du stockage et du transfert de données » : entre un contrat signé et un dollar comptabilisé, l’écart est ici plus grand que chez un éditeur qui vend des postes. Ce profil explique ce que vend l’entreprise, pourquoi ce compteur décide quelle publication mérite d’être lue, et ce qui sépare l’action cotée au NYSE du jeton Ondo affiché sur Bitbase et du perpétuel margé en stablecoin.
Qu’est-ce que Snowflake (SNOW)
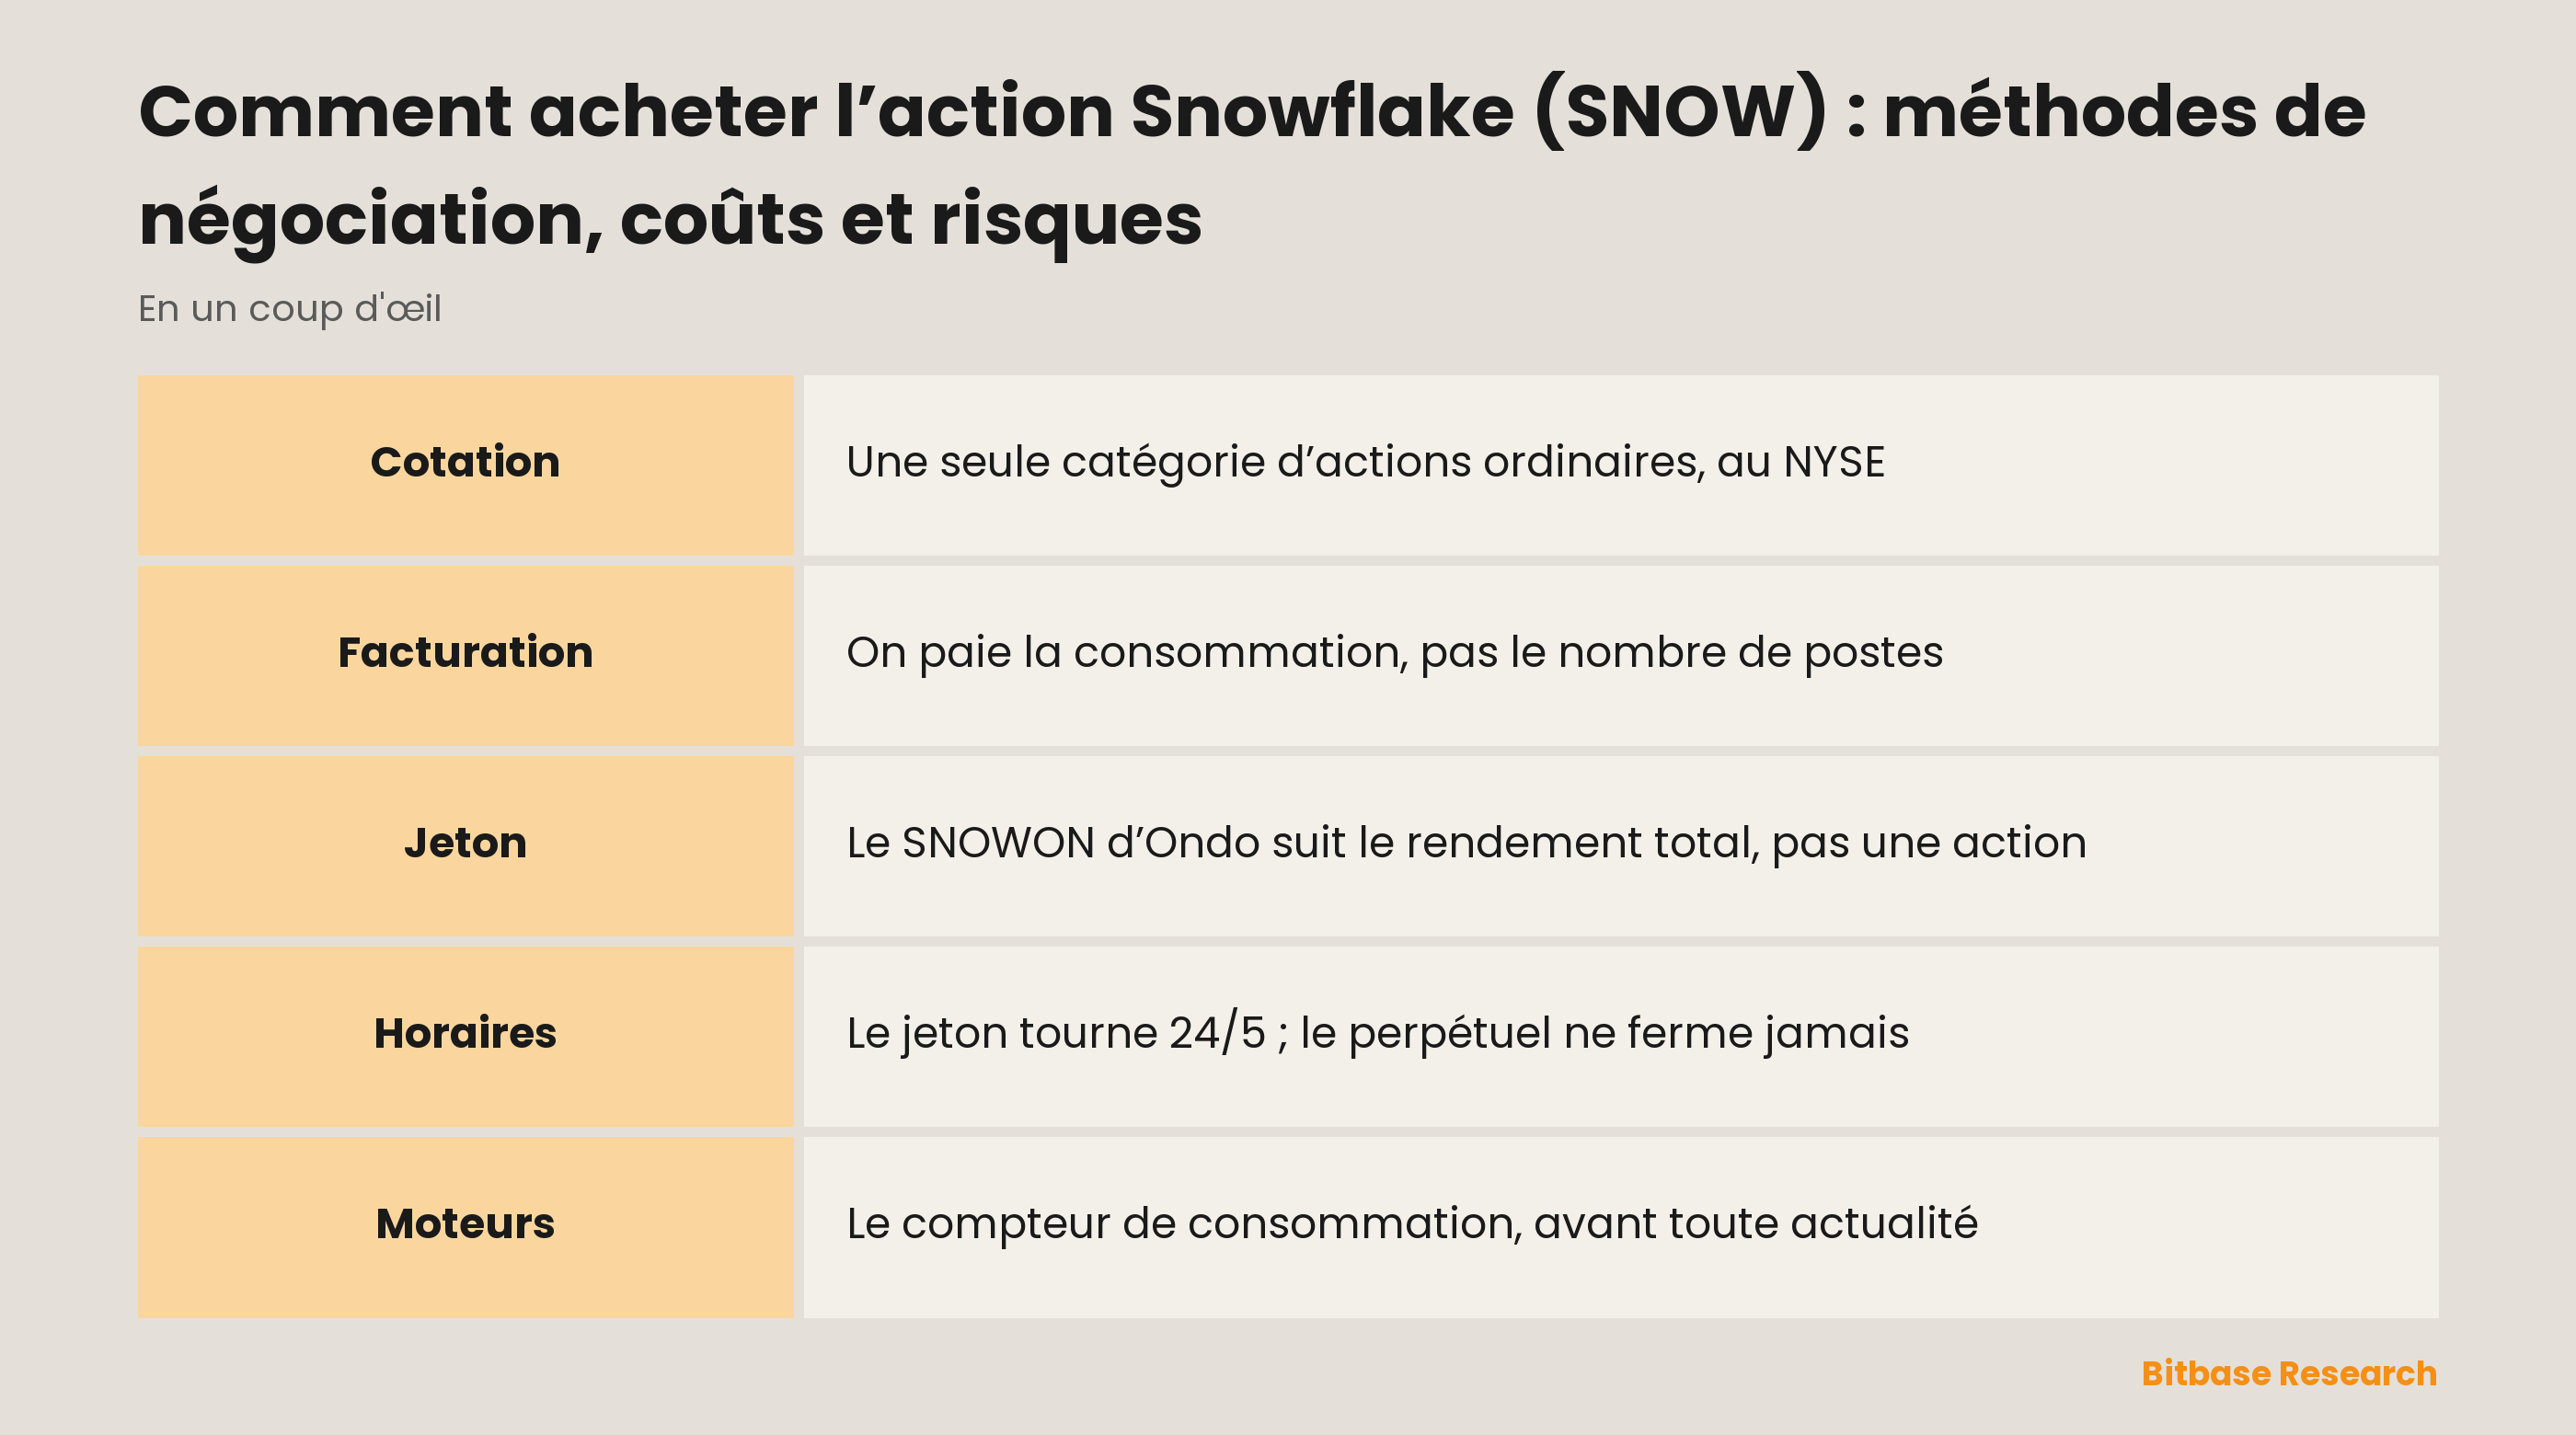
Snowflake Inc. est constituée dans le Delaware, et la couverture de son rapport annuel n’enregistre au titre de la section 12(b) qu’un seul titre : des actions ordinaires, négociées sous le sigle SNOW au New York Stock Exchange. L’essentiel de la cohorte logicielle à laquelle on rattache habituellement ce sigle cote, elle, au Nasdaq.
L’entreprise présente sa plateforme comme « la technologie innovante qui alimente l’AI Data Cloud et permet aux clients de réunir leurs données en une source unique digne de confiance ». Mais pour qui valorise l’action, une autre phrase de la même section pèse davantage : « Nous fournissons notre plateforme selon un modèle économique fondé sur la consommation et centré sur le client. »
Le calendrier comptable lui appartient également. L’exercice se clôt le 31 janvier : le rapport portant la mention exercice 2026 couvre donc une période achevée le 31 janvier 2026, jamais le même segment de temps qu’une société clôturant en décembre.
Un dernier détail de couverture mérite un second regard. Les rapports des exercices 2024 et 2025 enregistrent des « actions ordinaires de catégorie A » ; celui de l’exercice 2026 enregistre simplement des « actions ordinaires », avec un sigle et une place identiques dans les trois cas. L’étiquette de catégorie a quitté le titre enregistré quelque part entre ces dépôts : invisible sur un graphique de cours, immédiate sur une couverture.
Pourquoi SNOW se négocie
Une position sur SNOW est une position sur l’usage, et les dépôts décrivent la tuyauterie avec une franchise rare. Les clients « choisissent de consommer la plateforme soit dans le cadre d’accords de capacité, par lesquels ils s’engagent sur un volume de consommation à des prix convenus, soit dans le cadre d’accords à la demande ». Dans les accords de capacité, « dont provient la majeure partie du chiffre d’affaires, la société facture généralement ses clients annuellement d’avance ».
Ces deux phrases ouvrent un écart qu’un éditeur facturant au poste n’a jamais : l’argent arrive au début du terme, le revenu seulement à mesure que la plateforme sert. Entre les deux se tient un engagement que le client peut ne pas dépenser, et les contrats le pardonnent souvent : « Dans de nombreux cas, les contrats clients permettent de reporter la capacité inutilisée sur une commande ultérieure, généralement lors de l’achat de capacité supplémentaire. »
Le compteur lui-même est détaillé, et chaque cadran est écrit noir sur blanc. « Pour les ressources de calcul, la consommation dépend du type de ressource utilisée et de la durée d’utilisation ou, pour certaines fonctions, du volume de données traitées. » Le stockage se compte en « téraoctets moyens par mois » et le transfert de données en « téraoctets transférés, fournisseur de cloud public utilisé et région ».
Cette finesse joue dans les deux sens : une charge déplacée vers la plateforme fait monter la facture sans renégocier le moindre contrat, et une requête réécrite pour lire moins de données la fait descendre tout aussi silencieusement.
Une action, un tracker de rendement total et un financement
Sur Bitbase, ce sigle mène à une page intitulée Snowflake (Ondo Tokenized Stock) (SNOWON), et l’émetteur nommé dans ce titre décide de la nature de l’instrument.
La documentation d’Ondo refuse le raccourci commode : « Un jeton ne représente pas nécessairement la valeur d’une action, et le prix d’un jeton ne correspond pas toujours à celui de l’actif sous-jacent. » Ce qui est suivi, c’est le rendement total : les dividendes reviennent dans la valeur du jeton, nets de retenue à la source, au lieu de parvenir au porteur en espèces. Les droits ne voyagent pas davantage avec lui — les porteurs « ne reçoivent ni droit de vote, ni droit légal à l’information, ni aucun autre droit d’actionnaire » — et l’accès reste en principe réservé aux investisseurs non américains, sous réserve de restrictions juridictionnelles et autres. La négociation se fait en 24/5 et non en continu, avec des pauses pour les opérations sur titres et le contrôle des risques, et une petite partie des actifs est cotée dans une fenêtre Off-Hours. La création et la destruction sont instantanées, et un achat ou une vente échange jetons et stablecoins « en une seule transaction atomique ».
Le perpétuel relève d’une troisième catégorie. Rien ne se tient derrière lui : ni action, ni jeton, ni dépositaire ; il n’arrive jamais à échéance, la marge et le règlement se font en stablecoin, et le financement passe à intervalles du côté encombré du carnet vers l’autre.
Ce qu’un perpétuel sur action ajoute à la mécanique crypto habituelle, c’est un marché de référence qui ferme. Comment se comporte le prix de marquage pendant que le sous-jacent est éteint, et ce qu’il advient du financement pendant ces heures, relève de la page des règles du contrat de la plateforme.
Négocier SNOW sur Bitbase
Le regard commence par la page de cours : le nom de l’émetteur y figure dans le titre, à côté de la cotation, et la liste plus large des instruments adossés à des actions montre quel sigle offre quelles voies.
La voie négociable ici est le contrat perpétuel. La marge se dépose en stablecoin, la taille s’exprime en contrats et non en actions, et aucune échéance n’est à gérer. La formule qui amène ici la plupart des lecteurs — acheter des actions SNOW avec de l’USDT — nomme correctement la devise et absolument pas l’objet de l’achat : sur une plateforme de dérivés, un stablecoin achète un contrat référencé à un prix.
Vendre ici ne réduit aucune position détenue : cela ouvre une position vendeuse. C’est précisément ce que cherche quiconque demande comment vendre SNOW à découvert, sans titre à emprunter ni rappel à redouter.
Les deux coûts n’ont pas la même forme : l’écart de cotation et la commission se paient deux fois, à l’entrée et à la sortie, puis c’est fini, tandis que le financement se répète à chaque intervalle survécu par la position, si bien que la durée de détention tarife l’opération autant que l’entrée. Survivre est une question de coussin : les exigences de marge fixent jusqu’où le prix de marquage peut aller avant la clôture forcée, et l’arithmétique d’un prix de liquidation relève de la décision de taille. L’intervalle de financement, sa formule et ses bornes sont des paramètres du contrat : prenez-les sur la page de règles de la plateforme où vous négociez.
Hors de la plateforme, la voie NYSE est un achat ordinaire chez un intermédiaire, négociable uniquement tant que cette Bourse est ouverte.
Ce qui fait bouger SNOW
Commencez par la phrase que l’entreprise place à côté de son propre carnet de revenus futurs : « Le montant et le calendrier de la comptabilisation du revenu dépendent globalement de la consommation future des clients, laquelle est par nature variable et laissée à leur discrétion, et peut s’étendre au-delà de la durée initiale du contrat lorsque les clients sont autorisés à reporter une capacité inutilisée sur des périodes futures, généralement lors de l’achat de capacité supplémentaire au renouvellement. »
Chaque membre de phrase y porte une charge. L’incertitude ne touche pas que le montant : elle touche aussi la date. La variabilité appartient au client, non au fournisseur. Et une obligation peut survivre au contrat qui l’a fait naître.
C’est pourquoi ce carnet se lit de si près, et pourquoi la formulation de sa définition en dit plus long que sa taille : « Les obligations de prestation restantes (RPO) représentent le montant de revenus futurs contractualisés non encore comptabilisés, comprenant (i) les produits constatés d’avance et (ii) les montants contractualisés non annulables qui seront facturés et comptabilisés en revenus au cours de périodes futures. » Un chiffre qui monte dit que des clients ont promis de payer, pas quand ils consommeront — et l’entreprise a déjà dit qu’elle ne le savait pas non plus.
Ce que la mesure exclut pèse autant : « Les RPO de la société excluent les obligations de prestation issues des accords à la demande, ceux-ci ne comportant aucun engagement d’achat minimal. » Quoi qu’il se passe dans cette part, elle reste par construction invisible dans le carnet.
Le compteur fait en outre de l’efficacité une variable de revenu, ce que la facturation au poste ne réussit jamais. Puisque la consommation se mesure au type et à la durée de calcul, aux téraoctets stockés par mois et aux téraoctets déplacés entre nuages et régions, un client qui optimise ses entrepôts dépense moins sans rien annuler — et aucune des deux directions ne fait l’objet d’une annonce.
Risques et limites
Le jeton glisse un émetteur entre le porteur et l’entreprise. Sa valeur dépend de la structure d’Ondo, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier, et il n’est explicitement pas une créance sur une action.
Trois horloges tournent sur une même exposition : une séance boursière, un jeton négocié 24/5 avec des pauses décidées par l’émetteur, et un contrat sans cloche de clôture. Une nouvelle qui tombe pendant que deux d’entre elles sont arrêtées est valorisée par celle qui reste ouverte, et les autres la rattrapent en une seule impression.
L’effet de levier transforme cet écart en sortie. La clôture suit le prix de marquage et non la dernière transaction du carnet, et le financement reste dû dans un sens comme dans l’autre. Une taille qui passe inaperçue dans une séance ordinaire peut être soldée par un mouvement de week-end qu’un actionnaire aurait simplement dormi.
Aucune enveloppe ne touche au compteur. Une consommation inférieure aux engagements parvient de la même façon à l’action enregistrée, au jeton d’Ondo et au contrat, et la clause de report signifie qu’un engagement non dépensé peut ressurgir plus tard au lieu de disparaître.
Une limite appartient à cet article : les facteurs de risque propres à l’entreprise occupent une section entière du rapport annuel et ne sont pas résumés ici.
Vérifier soi-même les informations sur SNOW
Tout ce qui est cité plus haut se trouve sur SEC EDGAR sous le CIK 1640147, et le rapport annuel porte le numéro de dossier 001-39504. Un détail décide si le bon document apparaît : l’exercice se clôt le 31 janvier, le rapport à ouvrir est donc celui dont la période s’achève en janvier, et un filtre réglé sur une fin d’année civile renvoie le mauvais millésime ou rien du tout.
Lisez la couverture avant le texte. La dénomination sociale, l’État de constitution, le nom du titre enregistré, le sigle et la place y figurent ensemble, remplis champ par champ plutôt que rédigés en phrases : c’est donc là qu’une question comme le nombre de catégories enregistrées se tranche. Comparer les couvertures de deux exercices est aussi ce qui rend visible le changement décrit plus haut.
| Quoi lire | Où cela se trouve | Ce que cela tranche |
|---|---|---|
| La couverture | Première page du rapport annuel | Dénomination, constitution, nom du titre, sigle, place |
| La méthode de comptabilisation | Annexes aux états financiers | Capacité ou à la demande, et quand la consommation devient revenu |
| La note sur les obligations restantes | La partie revenus de ces annexes | Ce qui est contractualisé sans être comptabilisé, et ce que le chiffre laisse de côté |
| La page de règles du contrat | Documentation dérivés de la plateforme | Intervalle de financement, paliers de marge, mécanique de clôture |
Côté plateforme, le nom de l’émetteur dans le titre de l’instrument répond à ce qu’un sigle ne peut pas trancher ; un titre qui ne nomme personne ne décrit pas une action tokenisée. La documentation d’Ondo elle-même est l’endroit où l’adossement, les droits et le calendrier de négociation font autorité.
En résumé
Acheter SNOW, c’est choisir entre une créance de propriétaire et deux contrats portant sur un prix. La qualité d’actionnaire ne s’attache qu’à une voie : l’action ordinaire cotée au NYSE. Le jeton d’Ondo suit le rendement total sans conférer le moindre droit d’actionnaire, et vit au calendrier de l’émetteur. Le perpétuel ne détient rien et facture un financement pour chaque intervalle où la position reste ouverte.
Sous les trois se trouve un compteur. Snowflake est payée quand des données sont interrogées, stockées et déplacées, pas quand un poste est occupé : la première publication à lire n’est donc pas la ligne de revenus, mais le vocabulaire de consommation qui l’entoure — le partage entre capacité et à la demande, le report de la capacité inutilisée, et un carnet de revenus futurs suspendu à une consommation « par nature variable et laissée à la discrétion des clients ».
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter ETHA : frais, horaires de négociation et différences avec Ethereum
- Comment acheter IBIT : frais, horaires de négociation et différences avec le bitcoin
- Comment acheter l’action Intercontinental Exchange (ICE) : méthodes, coûts et risques
- Comment trader des actions sur Bitbase : guide pas à pas pour les traders crypto
- Comment lire les flux des ETF crypto
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Snowflake, formulaire 10-K de l’exercice 2026 : modèle économique, comptabilisation du revenu et RPO (SEC EDGAR) www.sec.gov
[2] Couverture structurée du même dépôt : émetteur, constitution, titre enregistré, sigle, place et exercice www.sec.gov
[3] Présentation d’Ondo Stocks : adossement, droits et horaires (documentation officielle Ondo) docs.ondo.finance