ProShares a construit SQQQ autour d’une seule séance de bourse. Le fonds vise un résultat quotidien, avant frais et charges, correspondant à trois fois l’inverse (-3x) de la performance quotidienne de l’indice Nasdaq-100, et le prospectus ajoute aussitôt qu’il ne vise ce résultat sur aucune autre période qu’une journée. Presque toute la confusion autour de ce sigle découle de cette phrase : ce que le fonds détient réellement, pourquoi une semaine de dents de scie peut coûter cher même à qui avait vu juste sur le sens, et pourquoi sa structure de coûts n’a pas grand-chose à voir avec l’emprunt d’actions QQQ pour les vendre.
Qu’est-ce que ProShares UltraPro Short QQQ (SQQQ) ?
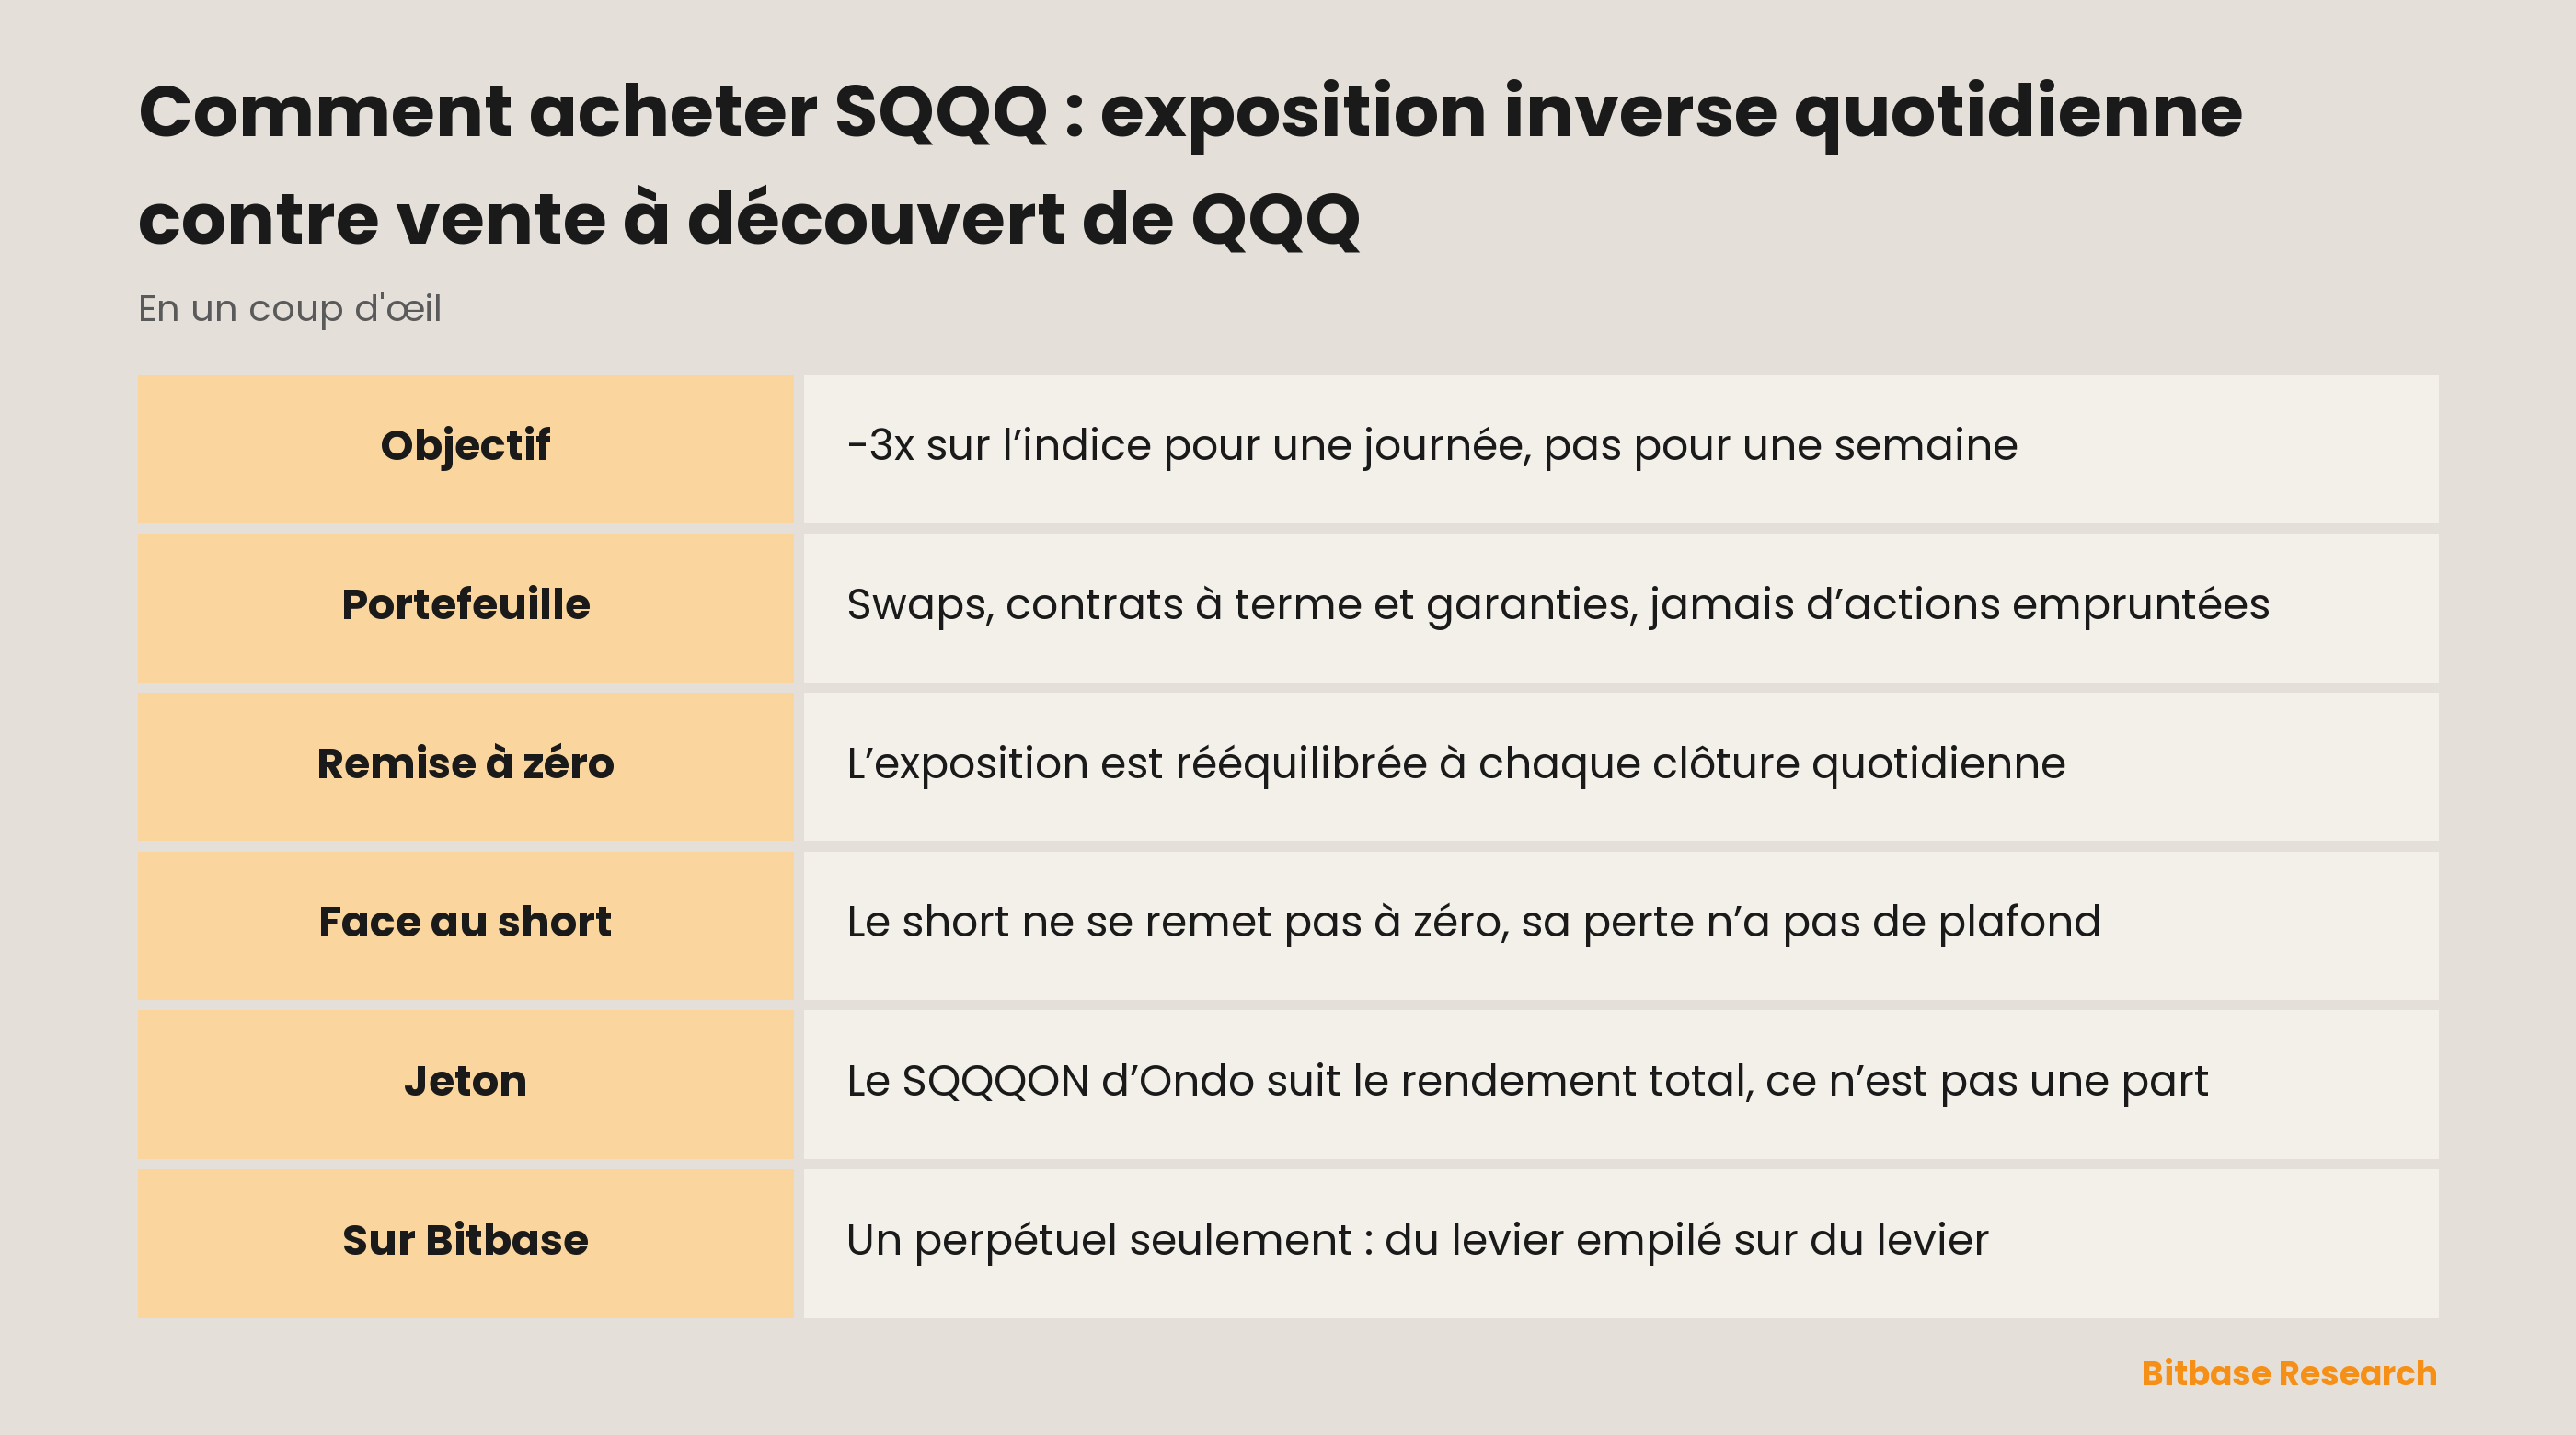
SQQQ est un fonds coté au Nasdaq Stock Market, en activité depuis 2010. Son objectif déclaré figure ainsi dans le prospectus : « seek daily investment results, before fees and expenses, that correspond to three times the inverse (-3x) of the daily performance of the Nasdaq-100 Index ».
Il faut lire attentivement ce que cette phrase désigne : l’indice, et non le fonds qui le réplique. Le prospectus décrit le Nasdaq-100 comme mesurant la performance des 100 plus grandes sociétés non financières cotées au Nasdaq ; il est construit et tenu à jour par Nasdaq Inc. QQQ réplique le même indice du côté long, et les règles de l’indice sont détaillées dans le portrait de QQQ : ce sont elles qui commandent les deux produits.
Le fonds n’emprunte pas d’actions pour les vendre. Le prospectus décrit un portefeuille d’instruments financiers, principalement des contrats d’échange et des contrats à terme, détenus afin de « gain inverse leveraged exposure to the Index », auxquels s’ajoutent des instruments du marché monétaire servant de garantie. Détenir une part, c’est détenir une tranche d’un livre de dérivés, pas une position vendeuse sur une entreprise.
Vient ensuite le mécanisme qui fait les dégâts plus tard : « The Fund seeks to rebalance its portfolio each day so that its exposure to the Index is consistent with the Daily Target. » Si l’indice baisse, l’actif net monte et l’exposition doit être augmentée ; s’il monte, elle doit être réduite. Cet ajustement n’est pas laissé à l’appréciation du gérant : c’est ainsi qu’un objectif quotidien se réalise.
Pourquoi on négocie SQQQ
L’accès vient en premier. Prendre une position baissière sur le Nasdaq-100 chez un courtier suppose d’ordinaire un compte sur marge, un emprunt de titres effectivement localisé et un engagement sans plafond. SQQQ transforme tout cela en un ordre d’achat ordinaire, où la perte maximale est la somme versée. En contrepartie, on paie les frais publiés du fonds, plus ce que le rééquilibrage quotidien fait au rendement sur toute la durée de détention : pas d’appel de marge, pas de commission d’emprunt, pas d’échéance, mais le prospectus cite le coût de l’exposition vendeuse et le coût de l’effet de levier comme deux postes distincts qui réduisent le résultat.
Emprunter des actions QQQ pour les vendre valorise la même opinion autrement : une commission d’emprunt qui varie avec la difficulté à trouver le titre, plus les intérêts sur la part financée de la position. Il n’y a ici ni remise à zéro quotidienne ni effet de capitalisation, ce qui rend cette voie plus fidèle à une opinion tenue sur plusieurs semaines. En revanche la perte est sans plafond, puisque les actions devront être rendues au prix qu’elles vaudront alors.
Un contrat perpétuel, lui, valorise cette même opinion par le temps. Il ne détient rien, n’arrive jamais à échéance et transfère périodiquement le financement entre les deux côtés du carnet, dans le sens où la foule est la plus dense. Le coût s’accumule avec la durée, non avec la distance parcourue.
Les horaires séparent ces trois voies aussi nettement que les coûts, et ce qui compte n’est pas la durée de la séance mais l’endroit où la journée se termine. L’objectif du fonds se remet à zéro à sa clôture quotidienne, le jeton Ondo se négocie selon un calendrier 24/5 fixé par son émetteur, et le contrat ne ferme pas. Porter une position sur le fonds au-delà de la clôture, c’est détenir le lendemain matin un instrument légèrement différent, reconstitué par ce que le rééquilibrage a produit.
Sur quoi reposent le jeton et le contrat
Deux émetteurs interviennent ici, et les confondre est l’erreur classique. ProShares émet le fonds et fixe son objectif, son portefeuille et ses frais. La version tokenisée est émise par Ondo : la page de cotation de Bitbase en donne le nom complet, ProShares UltraPro Short QQQ (Ondo Tokenized), sous le symbole SQQQON. Les conditions d’un émetteur n’engagent pas l’autre.
La structure d’Ondo n’est ni une part du fonds ni une créance sur une part. Les jetons sont des trackers de rendement total et non une représentation un pour un : un jeton ne représente pas nécessairement la valeur d’une action, et le prix d’un jeton ne correspond pas toujours au prix de l’actif sous-jacent. Les détenteurs ne reçoivent ni droit de vote d’actionnaire, ni droit légal à l’information, ni aucun autre droit d’actionnaire, et la négociation fonctionne généralement en 24/5 plutôt qu’en continu.
Le contrat constitue un troisième objet, et c’est là que les couches s’empilent. Il prend pour référence le prix de SQQQ, or SQQQ porte déjà un objectif quotidien de -3x : le levier pris sur le contrat ne remplace donc pas celui du fonds, il le multiplie. Dimensionner la position comme si la référence était un fonds indiciel ordinaire conduit à une taille fausse dans de larges proportions.
Comment négocier SQQQ sur Bitbase
Sur Bitbase, une seule voie existe pour ce sigle : le contrat perpétuel. La marge est déposée en stablecoin, la position est valorisée sur un indice et non sur la dernière transaction, et le financement entre ou sort du compte à chaque période selon le côté du carnet le plus chargé. Comme il n’arrive jamais à échéance, la question qu’il impose est la durée de détention, pas le moment du roulement.
Deux paramètres méritent d’être consultés au préalable sur la page des règles du contrat, et aucun ne se devine à partir de l’habitude des perpétuels crypto : l’intervalle et la formule du financement, plafonds compris, ainsi que la grille de marge propre à ce contrat. L’un et l’autre sont fixés par la plateforme et peuvent évoluer. L’ensemble plus large des marchés d’actions tokenisées et des perpétuels sur actions figure sur la page TradFi de Bitbase.
Ce qui fait bouger SQQQ
Le mouvement quotidien de l’indice est l’entrée évidente : inversé puis multiplié, il explique presque entièrement une séance isolée. Sur toute fenêtre plus longue il explique nettement moins, car la volatilité agit directement sur le fonds sans passer par le sens. L’exposition est remise à zéro chaque jour, si bien que le rendement d’une période de détention est l’enchaînement des résultats quotidiens ; or enchaîner des mouvements quotidiens inversés et triplés n’est pas la même opération qu’inverser et tripler le mouvement de la période entière. ProShares en formule la conséquence dans son propre langage de risque : la volatilité de l’indice pèse négativement sur le rendement du fonds et, dans les périodes de forte volatilité, elle peut peser sur ce rendement autant que la performance de l’indice elle-même, voire davantage. Un Nasdaq-100 qui termine le mois plus bas après un parcours heurté peut malgré tout laisser le porteur de ce fonds en arrière.
Le coût de financement court en dessous. L’exposition est fabriquée avec des contrats d’échange et des contrats à terme dont le prospectus cite les coûts de financement parmi les facteurs qui nuiront à la capacité du fonds à tenir son objectif quotidien. À côté figure le reste de ce que le prospectus appelle le risque de corrélation : frais, coûts de transaction, exécution par la contrepartie, et possibilité que le fonds ne parvienne pas à rééquilibrer l’ensemble de ses positions et termine la journée avec une exposition nettement écartée de l’objectif quotidien. Rien de tout cela n’est une opinion de marché, et tout cela atteint le prix.
Risques et limites
La limite du levier est écrite, pas théorique. ProShares indique que si l’indice approche une hausse de 33 % à un moment quelconque de la journée, la totalité de l’investissement peut être perdue. Ce n’est pas une mise en garde contre une détention longue : c’est la description de ce que signifie une exposition inverse triple lors d’une très mauvaise journée.
Un marché plat n’est pas neutre non plus. Le fonds peut perdre de l’argent quand l’indice ne va nulle part dans la durée, parce que le rééquilibrage et la volatilité agissent sur la position indépendamment du point d’arrivée de l’indice.
Le risque d’émetteur s’empile au lieu de se répartir. Le jeton dépend de la poursuite de l’activité d’Ondo et du respect des rachats aux conditions qu’elle publie ; le fonds dépend de ses contreparties de swap ; le contrat dépend de règles que la plateforme peut réviser. Et comme les trois calendriers ne coïncident pas, tout ce qui survient en dehors de la séance actions est valorisé d’abord là où l’on négocie encore.
Comment vérifier soi-même les informations sur SQQQ
Commencez par le fonds plutôt que par les commentaires à son sujet. ProShares publie la page du fonds SQQQ et le prospectus simplifié ; l’objectif cité plus haut, la description du rééquilibrage et le vocabulaire du risque en proviennent. Le tableau des frais se trouve dans le même document sous l’intitulé Annual Fund Operating Expenses, et le ratio de frais apparaît à la ligne Total Annual Fund Operating Expenses, avant et après renonciation à une partie des frais. Lisez les deux lignes et la note de bas de page : la renonciation a une date d’expiration et les deux chiffres ne sont pas identiques.
Pour l’indice, allez à la méthodologie de Nasdaq elle-même plutôt qu’à ses résumés : les changements de composition et de pondération y sont annoncés à l’avance et atteignent ce fonds par l’indice, sans décision de la part de ProShares. Pour la version tokenisée, seule la documentation d’Ondo tranche l’adossement, les droits et les horaires. Pour le marché, la page de cotation de Bitbase confirme le nom complet de l’instrument et son symbole, tandis que les paramètres de financement et de marge figurent sur la page des règles du contrat.
En résumé
SQQQ a un cahier des charges étroit : une journée d’exposition inverse et triplée au Nasdaq-100, fabriquée avec des contrats d’échange et remise à zéro à chaque séance. À l’intérieur de cette fenêtre, il fait ce que dit le prospectus. En dehors, la position s’enchaîne et le résultat dépend du chemin suivi par l’indice, et pas seulement de son point d’arrivée.
Face à l’emprunt d’actions QQQ, il échange un engagement sans plafond contre un engagement borné et paie cette borne par l’usure du rééquilibrage. Face à un contrat écrit sur son propre prix, il est ce que l’on référence et non ce que l’on négocie. Déterminez laquelle des trois voies vous empruntez réellement avant d’envoyer l’ordre.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter IBIT : frais, horaires de négociation et différences avec le bitcoin
- Comment acheter l’action Intercontinental Exchange (ICE) : méthodes, coûts et risques
- Comment acheter l’action Eli Lilly (LLY) : méthodes de négociation, coûts et risques
- Comment trader UBER : ce qu’Uber garde sur chaque course
- Recall Network, marchés de compétences IA et RECALL
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Prospectus simplifié ProShares UltraPro Short QQQ : objectif, stratégies et risques principaux www.proshares.com
[2] Page du fonds ProShares SQQQ : documents, portefeuille et ratio de frais www.proshares.com
[3] Présentation d’Ondo Stocks : adossement, droits et horaires docs.ondo.finance