Kupno CME Group to zupełnie inna transakcja niż kupno czegokolwiek notowanego na jej giełdach, a tę granicę łatwo zgubić. Akcje zwykłe klasy A są zarejestrowane na Nasdaq pod tickerem CME, natomiast produkty, z którymi większość traderów kojarzy tę nazwę, są tym, co spółka sprzedaje, a nie tym, czym jest. Poniżej: czym CME Group się zajmuje, skąd bierze się jej przychód — w jej własnych słowach — i co daje akcja, czego kontrakt nie da nigdy.
Czym jest CME Group (CME)
Raport roczny otwiera jedno zdanie o samej spółce: CME Group „enables clients to trade futures, options, cash and over-the-counter (OTC) products, optimize portfolios and analyze data” — pozwala klientom handlować kontraktami terminowymi, opcjami, instrumentami kasowymi i produktami pozagiełdowymi, optymalizować portfele i analizować dane, po to by uczestnicy rynku mogli „to efficiently manage risk and capture opportunities”, czyli sprawnie zarządzać ryzykiem i wykorzystywać okazje.
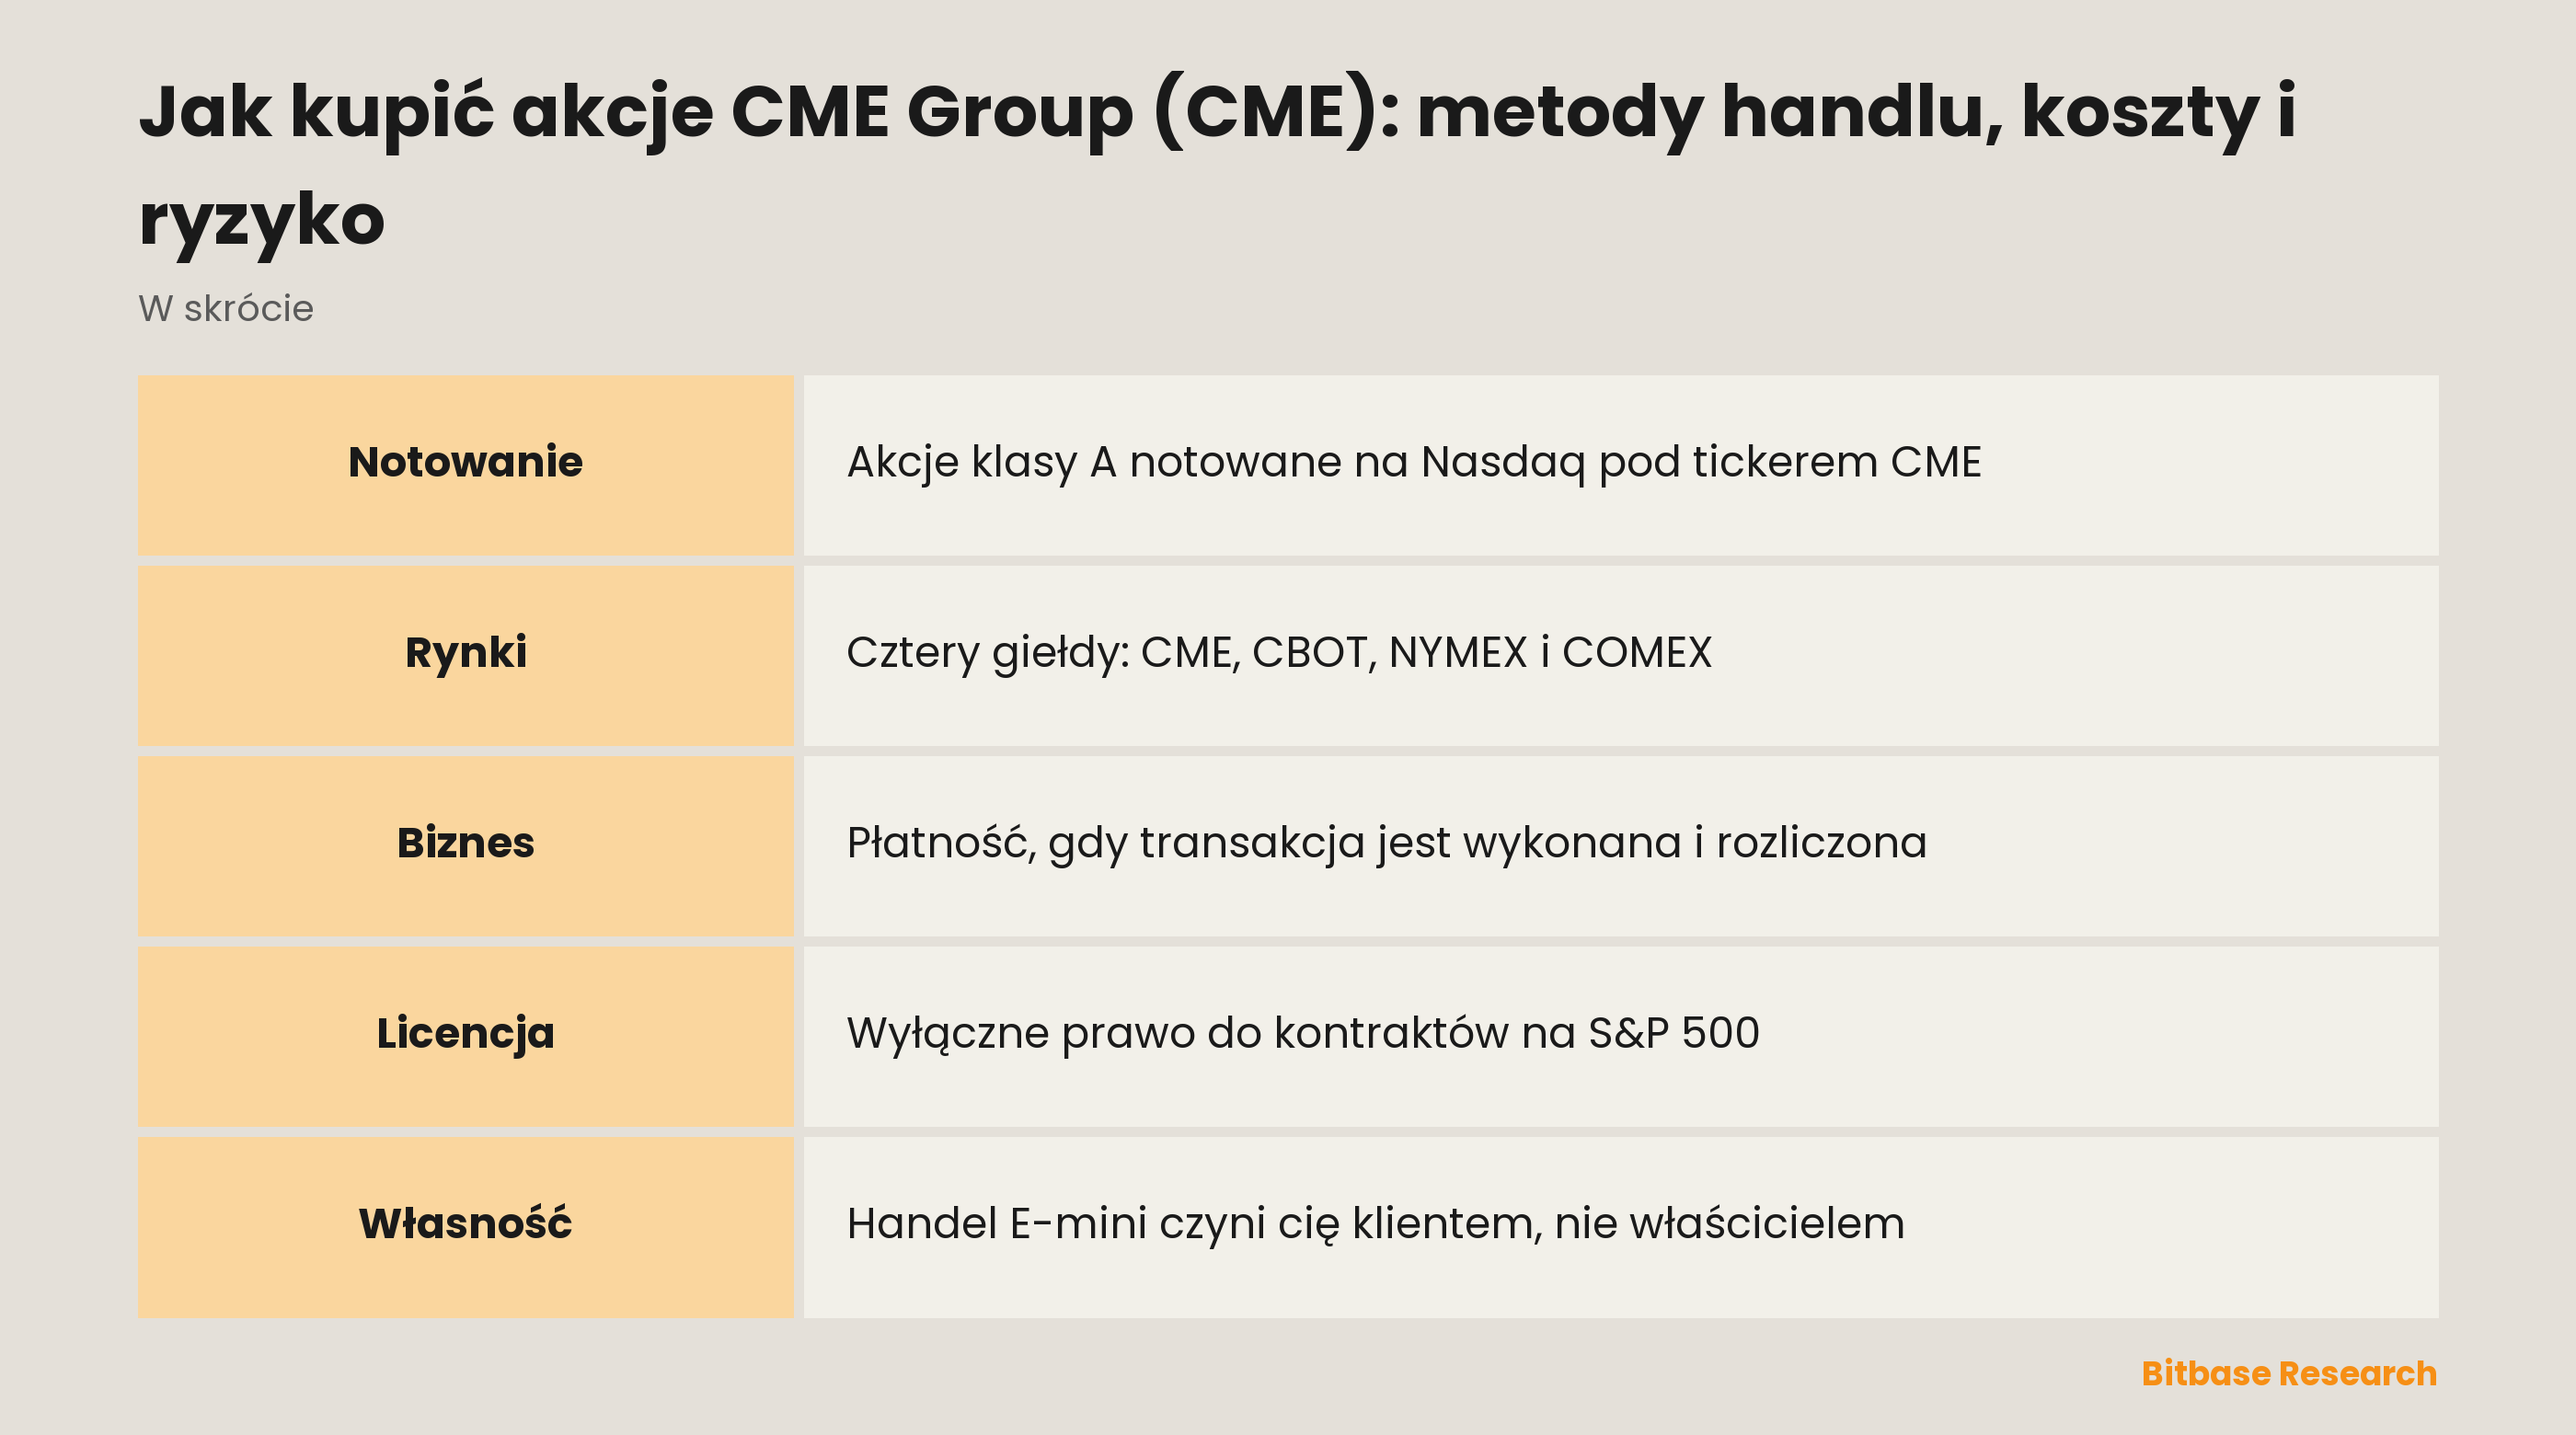
Pod tym zdaniem leżą cztery rynki, które raport nazywa „our derivatives exchanges (CME, CBOT, NYMEX and COMEX)”: dwa chicagowskie rynki terminowe oraz nowojorskie rynki energii i metali. Kiedyś osobne instytucje, dziś są miejscami obrotu wewnątrz jednej notowanej spółki holdingowej.
Oferta jest szeroka. Raport wymienia stopy procentowe, nazywając „SOFR, U.S. Treasury and Federal Funds”; indeksy akcyjne, nazywając „E-mini S&P 500, E-mini Nasdaq 100 and E-mini Russell 2000”; dalej waluty, towary rolne, energię, metale oraz kryptowaluty: „Bitcoin, Ether, Solana and XRP”.
Egzekucja jest głównie elektroniczna, choć nie wyłącznie: produkty „are traded primarily through CME Globex, as well as by open outcry in Chicago for SOFR options and through privately negotiated transactions” — przede wszystkim przez CME Globex, plus handel głosowy w Chicago dla opcji na SOFR i transakcje negocjowane prywatnie. To, co oddziela grupę giełdową od brokera, to rozliczanie. Spółka opisuje „integrated clearing function”, która działa przez „serving as the counterparty to every trade, becoming the buyer to each seller and the seller to each buyer”: staje się kontrahentem każdej transakcji — kupującym dla każdego sprzedającego i sprzedającym dla każdego kupującego.
Fakty korporacyjne są prostsze. CME Group Inc. to spółka prawa stanu Delaware z siedzibą w Chicago, rok obrotowy kończy się 31 grudnia, a papierem zarejestrowanym w trybie sekcji 12(b) są akcje zwykłe klasy A, ticker CME, notowane na Nasdaq. Ten ostatni szczegół warto odczytać z dokumentu, a nie założyć.
Dlaczego handluje się CME
Ekonomia sprowadza się do jednego zdania: „The majority of clearing and transaction fees received from clearing firms represents charges for trades executed and cleared on behalf of their customers.” — większość opłat rozliczeniowych i transakcyjnych pobieranych od firm rozliczających to opłaty za transakcje wykonane i rozliczone na rzecz ich klientów.
Przy uważnej lekturze widać, że na wejściu stoi licznik, a nie kierunek. Zabezpieczenie otwarte w oczekiwaniu na spadek stóp i zabezpieczenie otwarte w oczekiwaniu na ich wzrost to obie transakcje i obie są rozliczane. Biznes potrzebuje uczestników mających powód, by działać, a raport te powody nazywa: produkty „provide a means for hedging, speculation and asset allocation”, czyli dają narzędzie do zabezpieczania, spekulacji i alokacji aktywów. Popyt na pewność jest surowcem.
Druga linia przychodów chodzi według innego zegara. Spółka sprzedaje „primary price discovery and referential pricing information” — pierwotne kształtowanie ceny i referencyjne informacje cenowe — w postaci „real-time, historical and derived data”: w czasie rzeczywistym, historycznych i pochodnych. Abonament nie skacze przez jedno gorące popołudnie ani nie milknie w spokojne.
Jest też aktywo bez operacyjnego odpowiednika. Przez spółkę joint venture z S&P Global grupa posiada „a long-term, ownership-linked, exclusive license to list futures and options based on the S&P 500 Index”: długoterminową, powiązaną z udziałem właścicielskim, wyłączną licencję na wprowadzanie do obrotu kontraktów i opcji na indeks S&P 500. To pozycja prawna, broniona przy przedłużeniach umowy, a nie premierami produktów.
Dla tradera kryptowalutowego atrakcyjność jest konkretna: produkty na bitcoina, ether, Solanę i XRP stoją w tym samym cenniku co kukurydza i obligacje skarbowe, a akcje spółki rozliczają się w zwykłym systemie rynku akcji. Kontrakty na Nasdaq-100 notowane obok nich pokazują, jak daleko sięga jeden cennik.
Która droga naprawdę kupuje samą spółkę
Właścicielem czyni droga najzwyklejsza: akcja zwykła klasy A kupiona przez brokera z dostępem do Nasdaq. Daje prawa akcjonariusza i rozlicza się w amerykańskim systemie akcyjnym, a każdą inną drogę warto mierzyć właśnie nią.
Różnica, którą trzeba sformułować dokładnie, biegnie między korzystaniem z tego rynku a posiadaniem go. Pozycja w kontrakcie E-mini czyni z ciebie klienta tej spółki; pozycja w jej akcjach czyni cię współwłaścicielem cennika, który ten klient płaci. Pogląd na to, dokąd pójdzie indeks, i pogląd na to, ile handlu wokół niego się odbędzie, to dwa różne poglądy i tego samego popołudnia jeden może być trafny, a drugi nie. Kwartał może się zamknąć blisko miejsca, w którym się zaczął, podczas gdy liczba kontraktów rozliczonych wobec tego indeksu wyraźnie rośnie albo spada; do linii przychodowej spółki dochodzi ta druga liczba.
Wygasanie pokazuje to samo z innej strony. Kontrakty indeksowe notowane są w cyklu kwartalnym, więc pozycję pomyślaną na dłużej niż kwartał trzeba przenieść z wygasającego kontraktu na następny. Każde przeniesienie to para transakcji i obie są rozliczane — kalendarz dochodzi do cennika niezależnie od tego, czy ktokolwiek trafił z kierunkiem.
Ekspozycję może opakować także ktoś inny niż broker, a opakowanie zmienia to, co się posiada. Tokenizowana akcja jest emitowana przez podmiot trzeci i daje ekspozycję ekonomiczną bez praw akcjonariusza, na warunkach dostępu i umorzenia, które emitent ustala i może zmienić. Kontrakt wieczysty nie trzyma ani akcji, ani tokena: podąża za ceną, ma depozyt w stablecoinie, okresowo przesuwa finansowanie między stronami i zamyka się sam, gdy zabraknie depozytu.
Które nazwy platforma prowadzi i w której z tych form, różni się od tickera do tickera i nie da się tego wywnioskować z renomy spółki. Lista tokenizowanych akcji i kontraktów to miejsce, gdzie własny wykaz platformy czyta się wprost.
Co porusza CME Group
Silnikiem jest aktywność, a aktywność to nie to samo co ruch ceny. Rynek osuwający się na cienkich obrotach i rynek rzucający kursem na dużych mogą zamknąć miesiąc na tym samym poziomie, ale dla rozliczającej je platformy pracowity był tylko jeden. Transakcje biorą się z różnicy zdań o przyszłości plus z tego, że ktoś trzyma ryzyko, którego wolałby nie trzymać.
Polityka pieniężna dociera do tego biznesu przez listę produktów, a nie przez nastroje. Gdy ścieżka krótkich stóp jest realnie sporna, narzędzia do zabezpieczenia tego sporu obejmują wymienione w raporcie produkty na SOFR, obligacje skarbowe i fundusze federalne. Polityka, która nikogo nie zaskakuje, generuje mniej takiego zabezpieczania.
Pozycja licencyjna jest strukturalna i cicha. Długoterminowe wyłączne prawo do notowania kontraktów i opcji na S&P 500 nigdy nie pojawia się na wykresie dziennym, a wyznacza, co w ogóle mogą zaoferować konkurenci. Konkurencja cenowa chodzi według tego samego wolnego zegara: biznes opłacany od rozliczonej transakcji jest zawsze wystawiony na rywala wyceniającego porównywalny kontrakt taniej, a widać to w poziomie opłat przez lata, nie w kursie akcji przez dni.
Ryzyka i ograniczenia
Przychód zależy od warunków, których spółka nie ustala. Zmienność, popyt na zabezpieczenia i gotowość uczestników do zawierania transakcji dostarcza świat zewnętrzny. Długa cisza nie jest porażką zarządu i nie da się jej naprawić decyzją zarządu.
Izba rozliczeniowa jest zarówno usługą, jak i koncentracją. Bycie kontrahentem każdej transakcji wiąże pozycję grupy z jej własną kontrolą ryzyka i z uczestnikami, którzy przez nią rozliczają.
Prawa umowne można renegocjować. Licencja wyłączna dziś jest wyłączna na warunkach, a warunki mają terminy — to zależność niewidoczna w statystyce obrotu.
Opakowanie zmienia to, co posiadasz, nie zmieniając tego, co tym porusza. Przez token podmiotu trzeciego ekspozycja przychodzi razem ze strukturą emitenta i warunkami umorzenia, a bez praw akcjonariusza; przez derywat z dźwignią — razem z finansowaniem i ceną likwidacji. Żadne z opakowań nie zmienia samego biznesu; oba zmieniają twoje roszczenie do niego.
Ten tekst nie zastępuje własnego ujawnienia ryzyk przez spółkę. CME Group opisuje swoje ryzyka własnymi słowami w sekcji Risk Factors raportu rocznego, a ta sekcja jest konkretniejsza niż jakiekolwiek streszczenie napisane z zewnątrz.
Jak samodzielnie zweryfikować informacje o CME Group
Zacznij od samego raportu. W systemie SEC EDGAR CME Group składa dokumenty pod CIK 1156375, a każde zdanie zacytowane wyżej pochodzi z jej raportu rocznego na formularzu 10-K. Strona tytułowa to najszybsza kontrola w całym dokumencie: tabela z sekcji 12(b) stawia klasę papieru, ticker i giełdę w jednym wierszu, więc pytanie o miejsce notowania zamyka się bez interpretacji. Dalej w tym samym dokumencie sekcja Risk Factors jest miejscem, w którym spółka własnymi słowami nazywa to, co uważa za zdolne jej zaszkodzić; warto ją czytać w oryginale.
Parametry kontraktów leżą zupełnie gdzie indziej. Mnożniki, kroki notowania, miesiące wygasania i tryb rozliczenia opisują giełdowe strony specyfikacji, a te bywają zmieniane; raport roczny nie powie, ile wart jest punkt kontraktu, a każdy poradnik cytujący takie liczby jest aktualny wyłącznie na dzień, w którym powstał. Dla wszystkiego, co handlowane na platformie kryptowalutowej, autorytetem co do notowań, opłat i depozytów są strony produktowe samej platformy.
Podsumowanie
Kupno CME Group to zakład o to, ile ryzyka świat potrzebuje przenieść, a nie o to, w którą stronę pójdzie konkretna cena. Spółka zarabia, gdy transakcja zostaje wykonana i rozliczona, sprzedaje dane, które handel wytwarza, i trzyma pozycję licencyjną trudną do odtworzenia. Nic z tego nie wymaga opinii o poziomie S&P 500 ani o cenie bitcoina.
Błąd, którego warto uniknąć, to traktowanie pozycji w platformie jako powiększonej wersji pozycji w jej produktach. Akcja kupuje roszczenie do cennika i prawa płynące z własności kapitałowej; kontrakt kupuje pogląd na cenę i zobowiązanie wobec izby rozliczeniowej.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Akcje kryptowalutowe a ETF-y na bitcoina: ekspozycja na biznes czy na bitcoina?
- Jak kupić akcje Adobe (ADBE): metody handlu, koszty i ryzyko
- Jak kupić akcje Cboe (CBOE): metody handlu, koszty i ryzyko
- Jak kupić TQQQ: dzienna dźwignia, QQQ i kontrakty na Nasdaq w porównaniu
- Czym jest SuperVerse
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] CME Group, formularz 10-K za rok 2025: notowanie, giełdy, produkty i opłaty (SEC EDGAR) www.sec.gov
[2] Wykaz zgłoszeń CME Group w SEC EDGAR, CIK 1156375: wszystkie raporty roczne www.sec.gov