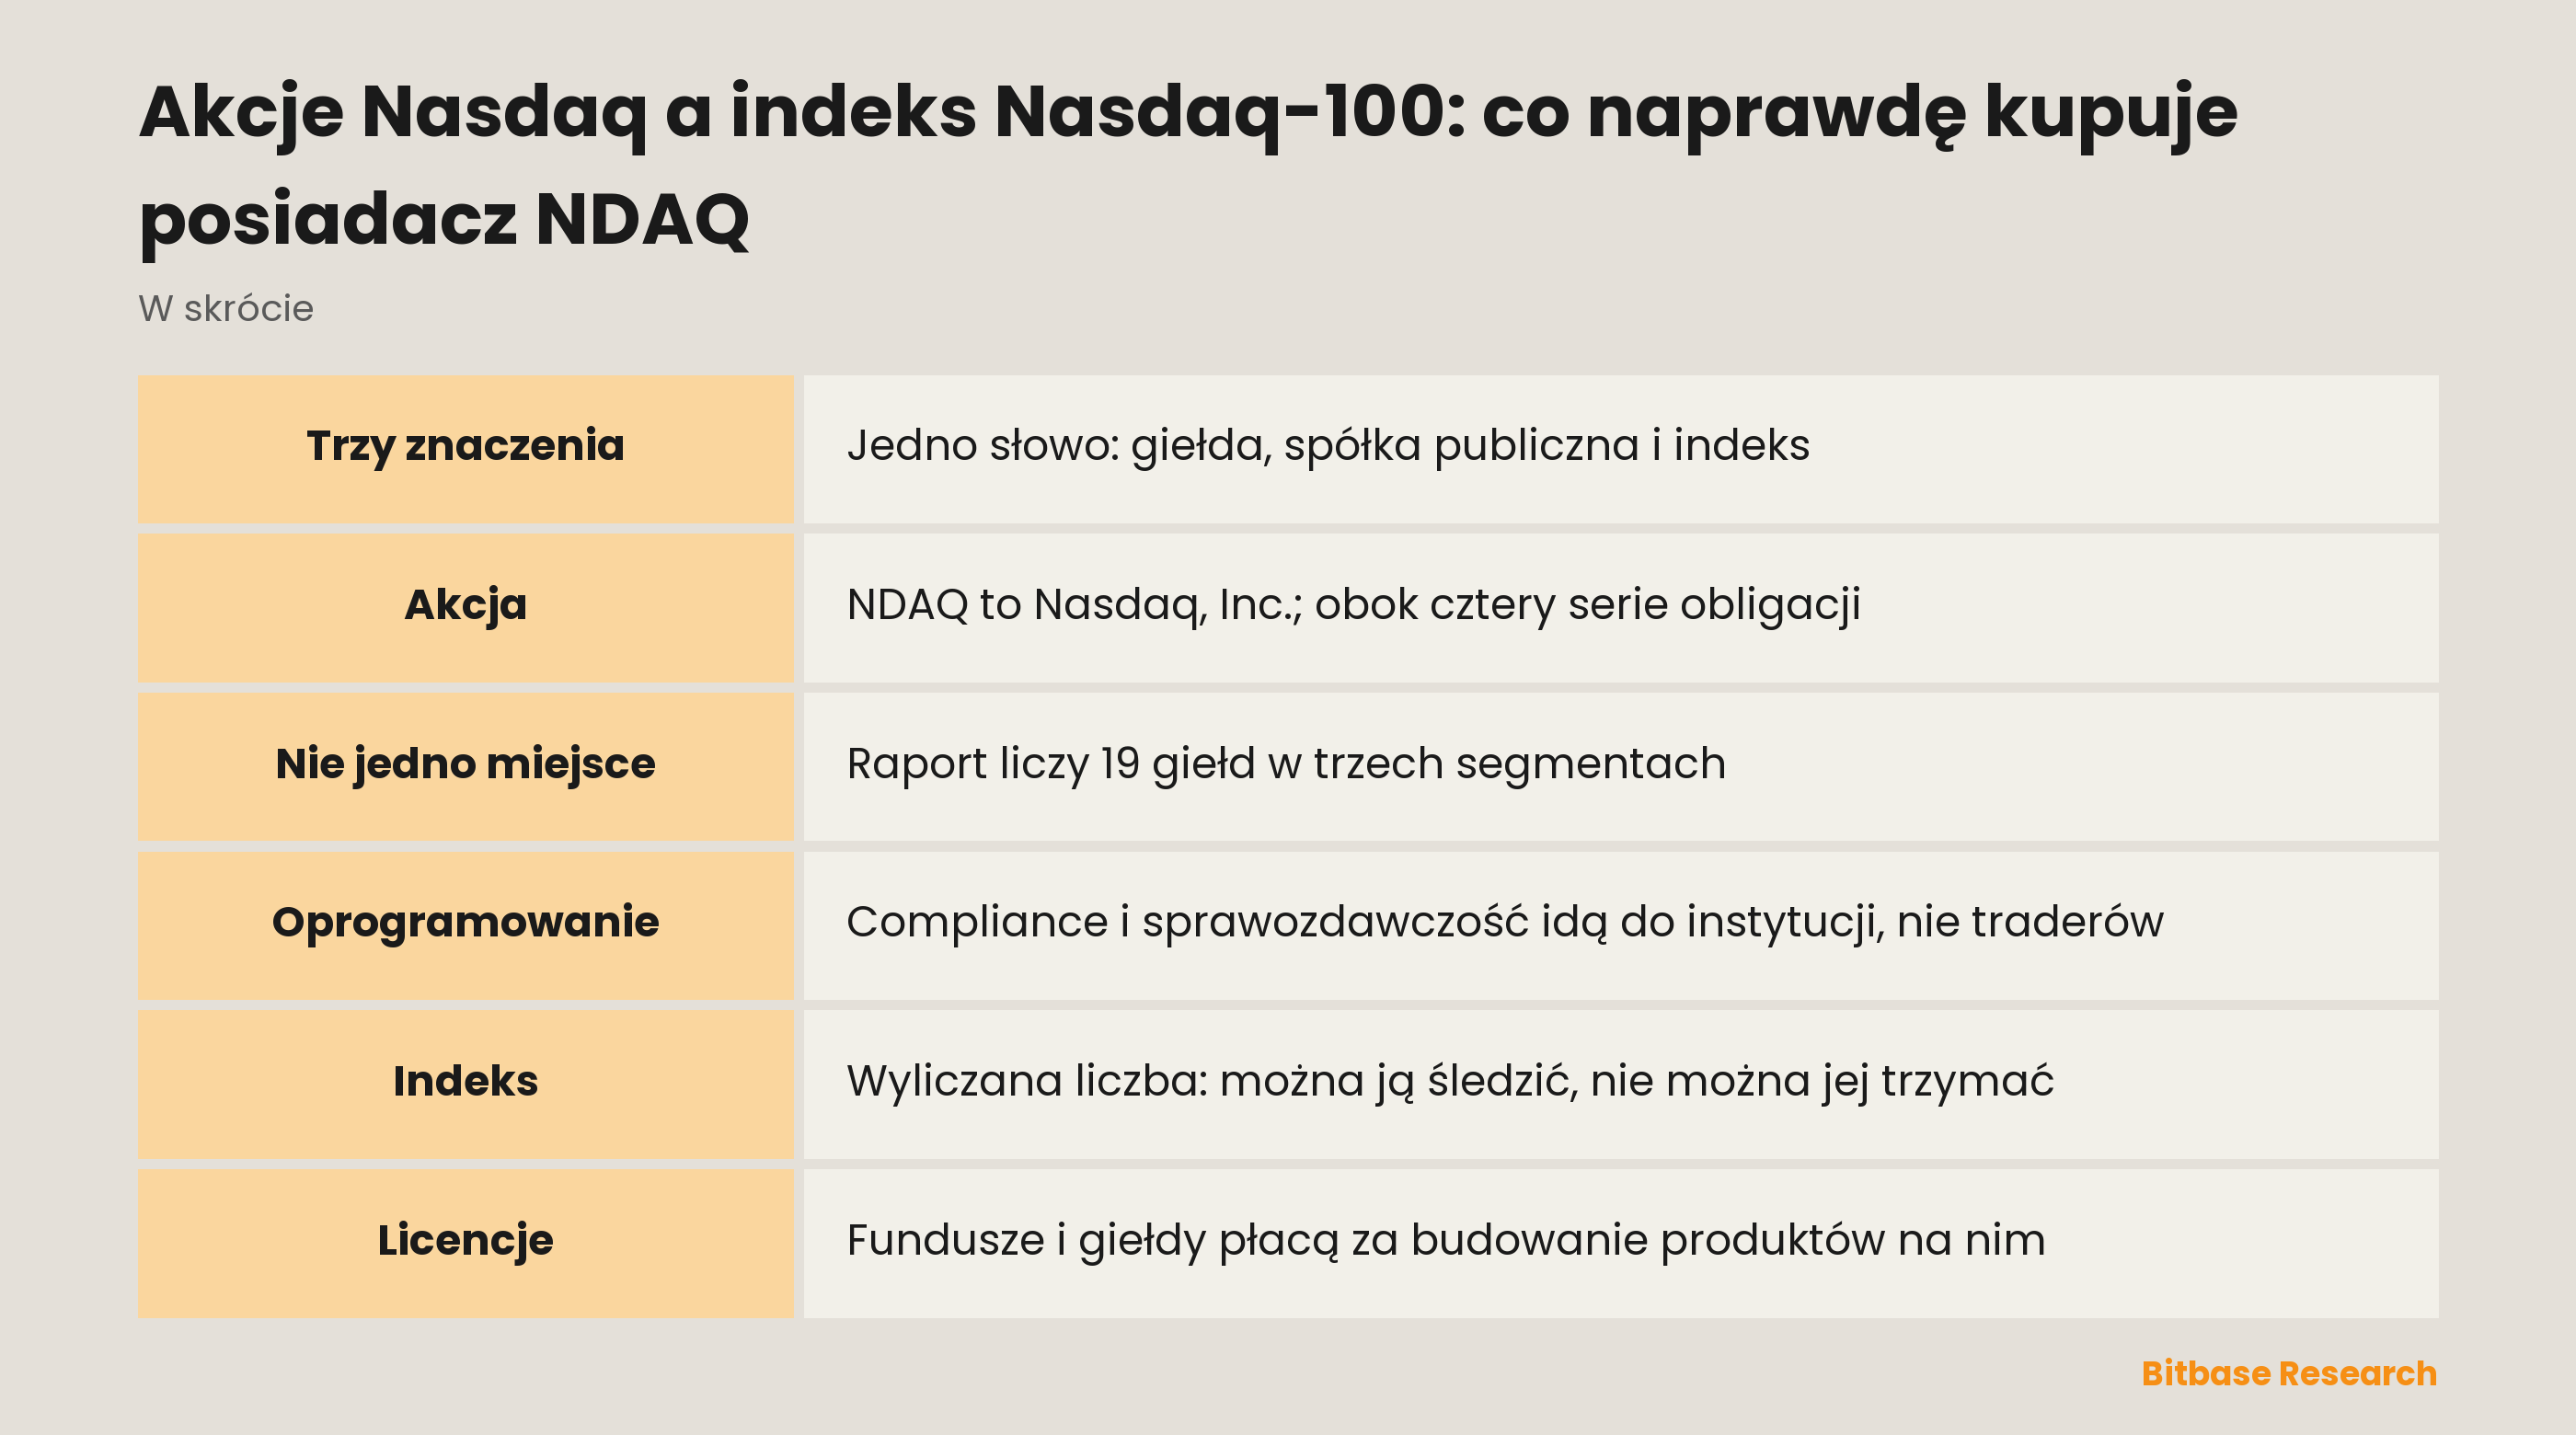
Słowo „Nasdaq” wykonuje w potocznej mowie trzy różne prace, a zapytanie „akcje Nasdaq” prawie nigdy nie precyzuje, o którą z nich chodzi. Giełda to miejsce, a nie papier wartościowy; Nasdaq-100 to wyliczana liczba, którą można śledzić, ale nie da się jej trzymać; pomiędzy nimi stoi Nasdaq, Inc., spółka z Delaware, której akcje zwykłe noszą ticker NDAQ. Poniżej te trzy rzeczy zostają rozdzielone, sprawdzone jest, co spółka faktycznie sprzedaje — według jej raportu rocznego — i wyjaśnione, dlaczego indeks okazuje się jednym z jej produktów.
Czym jest Nasdaq, Inc. (NDAQ)
Pierwsze zaskoczenie tkwi w tym, jak spółka opisuje samą siebie. Raport roczny otwiera zdanie, że Nasdaq to „a leading technology platform that powers the world's economies”. Nie rynek, nie giełda papierów wartościowych, lecz platforma technologiczna. Dalej to sformułowanie zostaje wyjaśnione: „We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services” — dostęp do kapitału, technologie finansowe i usługi rynkowe.
Tylko ostatni jest tym biznesem, który podsuwa sama nazwa, i nawet on występuje w liczbie mnogiej. Market Services „includes our equity derivative trading and clearing, cash equity trading”, a dalej dochodzą instrumenty dłużne, waluty i surowce; spółka prowadzi 19 giełd w różnych klasach aktywów, a część z nich mieści się nie w Nowym Jorku, lecz w stolicach Europy Północnej i krajów bałtyckich. Miejsce, które zwykle się wyobraża — Nasdaq Stock Market, w raporcie „the largest single venue of liquidity for trading U.S.-listed cash equities” — to fragment jednego segmentu.
Financial Technology sprzedaje oprogramowanie i w większości nie traderom: technologie przeciwdziałania przestępczości finansowej, technologie regulacyjne oraz technologie dla rynków kapitałowych. Nasdaq Verafin „provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering” — wykrywanie oszustw i przeciwdziałanie praniu pieniędzy. AxiomSL zajmuje się zarządzaniem danymi o ryzyku i sprawozdawczością regulacyjną dla sektora finansowego. Żadnego z tych produktów nie obchodzi, jak dziś zamknęła się któraś ze spółek z Nasdaq-100.
W Capital Access Platforms leży to, wokół czego kręci się ten tekst: dane i usługi listingowe, indeksy oraz analityka i rozwiązania korporacyjne. Biznes indeksowy znajduje się wewnątrz spółki.
Zostają dwa fakty, które warto odczytać z raportu. Nasdaq, Inc. jest zarejestrowana w Delaware, rok obrotowy kończy się 31 grudnia, a pod tickerem NDAQ chodzą jej akcje zwykłe o wartości nominalnej jednego centa — na tym samym rynku, który prowadzi jej własna spółka zależna. Na tej samej stronie tytułowej zarejestrowano jeszcze cztery serie obligacji, każda z własnym symbolem. Pięć papierów, pięć symboli, tylko jeden z nich to akcja.
Dlaczego ludzie kupują NDAQ
Kupujący NDAQ dostaje mieszankę, której części chodzą według różnych zegarów. Jedna jest podpięta pod aktywność rynku: opłaty transakcyjne i rozliczeniowe rosną wraz z obrotem giełd. Dwie pozostałe nie: przychód listingowy fakturuje się za sam fakt notowania, a oprogramowanie compliance sprzedaje się na kontraktach, które przeżyją dowolny pojedynczy tydzień.
Przez tę mieszankę akcja nie działa jak odbicie rynku, który obsługuje. Spokojny kwartał obniża jedną składową i zostawia dwie pozostałe na miejscu; efektowny rajd dużych spółek technologicznych niewiele wnosi do licencji z działem compliance.
Biznes listingowy jest konkurencyjny tak, jak infrastruktura zwykle nie bywa, a raport wskazuje rywala: „Our primary competitor for larger company stock share listings in the U.S. is NYSE”. Notowanie da się przenieść, a obowiązki po debiucie nie znikają: „Once listed, companies must maintain rigorous listing and corporate governance standards”.
Tym, którzy przychodzą z rynku krypto, warto powiedzieć wprost: żaden element tego przychodu nie jest denominowany w tokenach. Przenosi się co innego — sam temat: sprawdzanie list sankcyjnych, monitoring transakcji i sprawozdawczość regulacyjna są tutaj linią produktową, a nie kosztem ogólnym.
Indeks to produkt, a nie papier wartościowy
Indeks to reguła plus liczba. Nasdaq-100 jest, słowami samego właściciela, „flagship index” spółki i „includes the top 100 non-financial companies listed on The Nasdaq Stock Market”: sto największych niefinansowych spółek notowanych na Nasdaq Stock Market. Nic w tym zdaniu nie opisuje aktywa. Indeks nie ma świadectwa, arkusza zleceń ani kontrahenta — ma metodologię, wyliczenie i produkty, które inni budują na jego wyniku.
Te produkty nie są wariantami jednej rzeczy. Fundusz śledzący indeks trzyma wchodzące w jego skład papiery i emituje własne jednostki, więc kupuje się udział w funduszu, a między posiadaczem a liczbą stoją jego opłata i błąd odwzorowania; rozłożenie jednego takiego funduszu warstwa po warstwie pokazuje, ile tych warstw się zbiera. Kontrakt terminowy nie trzyma niczego. To umowa z datą, notowana w cyklu kwartalnym — marzec, czerwiec, wrzesień, grudzień — przeliczająca punkty indeksu na pieniądze przez stały mnożnik; wersja mikro tego samego kontraktu ma mnożnik dziesięciokrotnie mniejszy, co zmienia wielkość pozycji, a nie jej dźwignię ani ryzyko. W dniu wygaśnięcia rozliczenie jest gotówkowe, po cenie złożonej z cen otwarcia spółek indeksu, a nie zdjętej z jakiegokolwiek widocznego kwotowania; do czego dokładnie odnosi się to rozliczenie, warto przeczytać osobno.
Takie kontrakty mają w dodatku trzeci kalendarz: od niedzielnego wieczoru do piątkowego popołudnia czasu wschodniego USA, z codzienną przerwą techniczną w środku. To ani sesja giełdowa, ani rynek ciągły.
Koło zamyka jedno zdanie z raportu. „Our Index business develops and licenses Nasdaq-branded indices and financial products”, czytamy, oraz „License fees for our trademark licenses vary by product”: opłata liczona jest od udziału w aktywach, od wartości emisji produktu, od liczby produktów albo od liczby zawartych kontraktów. Fundusz płaci za to, żeby śledzić indeks; giełda notująca kontrakt na ten indeks płaci tak samo. Indeksu nie da się kupić, ale prawo do zbudowania na nim produktu jest na sprzedaż — sprzedaje je ta sama spółka, której akcja jest drugim znaczeniem tego słowa.
Dwa kolejne opakowania leżą całkiem poza systemem giełdowym. Tokenizowana akcja to instrument podmiotu trzeciego: emitent definiuje, co za nim stoi, kto może go trzymać i jak wygląda umorzenie, i te definicje może przepisać. Kontrakt wieczysty usuwa instrument bazowy w całości: depozyt w stablecoinie, okresowa płatność od strony zatłoczonej do przeciwnej i przymusowe zamknięcie, gdy depozytu ubywa. Czy dana spółka istnieje w którejś z tych form, rozstrzyga się ticker po tickerze, nigdy przez rozpoznawalność; własny katalog tokenizowanych akcji i rynków terminowych platformy zawiera odpowiedź na dziś.
Co porusza NDAQ
Strumień debiutów dociera do tej spółki wcześniej niż do czyjegokolwiek portfela. Nowe notowania poszerzają bazę opłat, a spółka przenosząca notowanie zabiera opłatę ze sobą — raport wprost mówi dokąd. Wybór giełdy przez emitenta to decyzja, której prawie nikt nie śledzi, a tutaj jest zdarzeniem przychodowym.
Ekonomia licencji indeksowych ma własny kształt, a zacytowane warunki go zdradzają: opłata liczy się od wielkości aktywów, wartości emisji, liczby produktów i liczby kontraktów, a nie od tego, o ile indeks urósł. Napływ pieniędzy do produktów śledzących indeks Nasdaq dociera do tej pozycji także na płaskim rynku, a przejście emitenta na konkurencyjną metodologię odejmuje od niej na rosnącym. Konkurenci są wymienieni w tym samym dokumencie: „We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell”.
Regulacja przychodzi tu dwa razy, z przeciwnymi znakami. Nowy obowiązek sprawozdawczy tworzy popyt dokładnie na to, co sprzedaje linia Regulatory Technology, a zmiana reguł struktury rynku spada na biznes transakcyjny i listingowy jako koszt i ograniczenie. Nagłówek o nowej regulacji nie jest sam w sobie ani dobry, ani zły dla tej akcji.
Turbulencja rynkowa porusza tylko część spółki. Gwałtowny tydzień podnosi obroty giełd i nie robi nic wieloletniemu kontraktowi na oprogramowanie ani wystawionej już fakturze listingowej; takie budżety idą za kalendarzem compliance, nie za nastrojem. Przełożenie skoku zmienności wprost na ten ticker wycenia jeden segment i pomija dwa.
Ryzyka i ograniczenia
Biznes indeksowy stoi na umowach, a umowy mają drugą stronę. Opłaty zależą od tego, czy inne firmy zechcą dalej budować na metodologiach spod znaku Nasdaq — przy czym wymienieni konkurenci publikują własne. Zbiór reguł jest wart tyle, ile płacą za niego licencjobiorcy.
Oprogramowanie niesie ryzyko, którego giełda nie ma. Sprzedaż bankom i zarządzającym aktywami oznacza długie cykle sprzedaży, zobowiązania wdrożeniowe i możliwość, że nadzór klienta zmieni wymagania wobec produktu.
Nazwa prowokuje złe porównanie. Pogląd na duże notowane spółki technologiczne to pogląd na indeks, a indeks nie jest tą spółką — inne instrumenty, inne czynniki.
Opakowanie zmienia twoje roszczenie, nie biznes. Token podmiotu trzeciego daje ekspozycję ukształtowaną przez jego własne warunki; lewarowany instrument pochodny daje kierunek, zobowiązanie z tytułu finansowania i cenę, przy której pozycja kończy się bez ciebie.
Ten tekst nie zastępuje własnego ujawnienia ryzyk. W sekcji Risk Factors tego samego raportu Nasdaq, Inc. własnymi słowami opisuje, co uważa za zdolne jej zaszkodzić. Przeczytać tej sekcji w całości przy pisaniu nie udało się i żadne zdanie powyżej jej nie zastąpi.
Jak samodzielnie zweryfikować informacje o NDAQ
Wszystkie cytaty powyżej pochodzą z jednego dokumentu: formularza 10-K, który Nasdaq, Inc. składa pod numerem CIK 1120193 i który można bezpłatnie przeczytać w bazie SEC EDGAR. Strona tytułowa dzisiejszych sprawozdań istnieje także jako ustrukturyzowany raport XBRL, wyłożony obok dokumentu pod nazwą R1.htm, i odpowiada na pytania o tożsamość bez zdania prozy: nazwa rejestrującego, stan rejestracji, każda klasa papierów z sekcji 12(b), ticker i giełda dla każdej oraz rok obrotowy. Pytanie stawia się jako zliczenie, a nie jako wyszukiwanie: ile różnych tickerów raportuje? Odpowiedź to pięć, a tylko jeden z nich jest akcją.
Po indeks idzie się do jego właściciela. Nasdaq publikuje przegląd i metodologię Nasdaq-100 na własnym serwisie indeksowym, a reguły tam — wymóg co do giełdy notowania oraz wykluczenie spółek finansowych — są samą definicją indeksu, a nie jej streszczeniem.
Po warunki kontraktów idzie się na giełdę, która je notuje: mnożniki, kroki notowania, notowane miesiące, godziny i procedury rozliczenia żyją na stronach specyfikacji CME Group i tam też są zmieniane. A co istnieje na platformie kryptowalutowej i na jakich warunkach, rozstrzygają wyłącznie jej strony produktowe.
Podsumowanie
„Kupić Nasdaq” to instrukcja niepełna, a trzy sposoby jej dokończenia nie zastępują się nawzajem. Giełda jest miejscem, a miejsca nie są na sprzedaż. Indeks jest licencjonowanym zbiorem reguł, który da się wyłącznie śledzić: przez fundusz trzymający wchodzące w jego skład papiery albo przez kontrakt z datą wygaśnięcia. NDAQ to udział w spółce, która prowadzi to pierwsze i licencjonuje to drugie, a przy okazji ma jeszcze dwa biznesy sprzedające oprogramowanie i dane instytucjom, które mogą niczym nie handlować.
To właśnie ta ostatnia część chowa się za nazwą. Przeczytaj opisy segmentów, zanim uznasz, że ten ticker jest zakładem o aktywność rynku.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić RSP: równe wagi, koszty i porównanie z SPY
- Jak kupić SCHD: ekspozycja dywidendowa, koszty i porównanie z QQQ
- Jak kupić akcje Snowflake (SNOW): metody handlu, koszty i ryzyko
- Akcje producentów sprzętu półprzewodnikowego: łańcuch dostaw i ryzyka
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Nasdaq, Inc., formularz 10-K za rok 2025, Item 1: segmenty, licencje indeksowe, konkurencja (SEC EDGAR) www.sec.gov
[2] Strona tytułowa tego samego raportu w XBRL: rejestrujący, stan, klasy z sekcji 12(b), tickery, giełda www.sec.gov
[3] Przegląd indeksu Nasdaq-100: skład i wykluczenie spółek finansowych indexes.nasdaq.com
[4] Specyfikacja CME E-mini Nasdaq-100: mnożnik, notowane miesiące, godziny, rozliczenie gotówkowe www.cmegroup.com