Sięganie po TLT jako po spokojny kąt portfela to najczęstszy sposób, w jaki ludzie poznają ten fundusz, a jego własne dokumenty poświęcają więcej miejsca temu, dlaczego ta intuicja zawodzi, niż czemukolwiek innemu. W środku leży długoterminowy dług rządu USA: pożyczkobiorca jest tak wiarygodny, jak pożyczkobiorcy bywają, a cena należy do najbardziej niespokojnych na giełdzie. To nie są dwa sprzeczne fakty, lecz jeden fakt czytany z dwóch końców obligacji. Dalej: co fundusz trzyma, dlaczego jego cena porusza się nie od jakości kredytowej, gdzie publikowane są koszty i wypłaty oraz który z trzech kalendarzy rządzi pozycją.
Czym jest iShares 20+ Year Treasury Bond ETF (TLT)
Deklarowany cel mieści się w jednym zdaniu. Fundusz „seeks to track the investment results of an index composed of U.S. Treasury bonds with remaining maturities greater than twenty years.” Nie obiecano tu ani rentowności, ani zwrotu nominału, ani żadnej daty. Obiecano trzymanie się reguły.
Reguła należy do kogoś innego. Wzorcem jest ICE U.S. Treasury 20+ Year Bond Index, którego składniki „are updated on the last calendar day of each month.” Obligacja kwalifikuje się, dopóki jej pozostały termin jest powyżej tej linii, i wypada, gdy spadnie poniżej. Portfel to ruchome pasmo terminów, a nie zamknięty zestaw pożyczek.
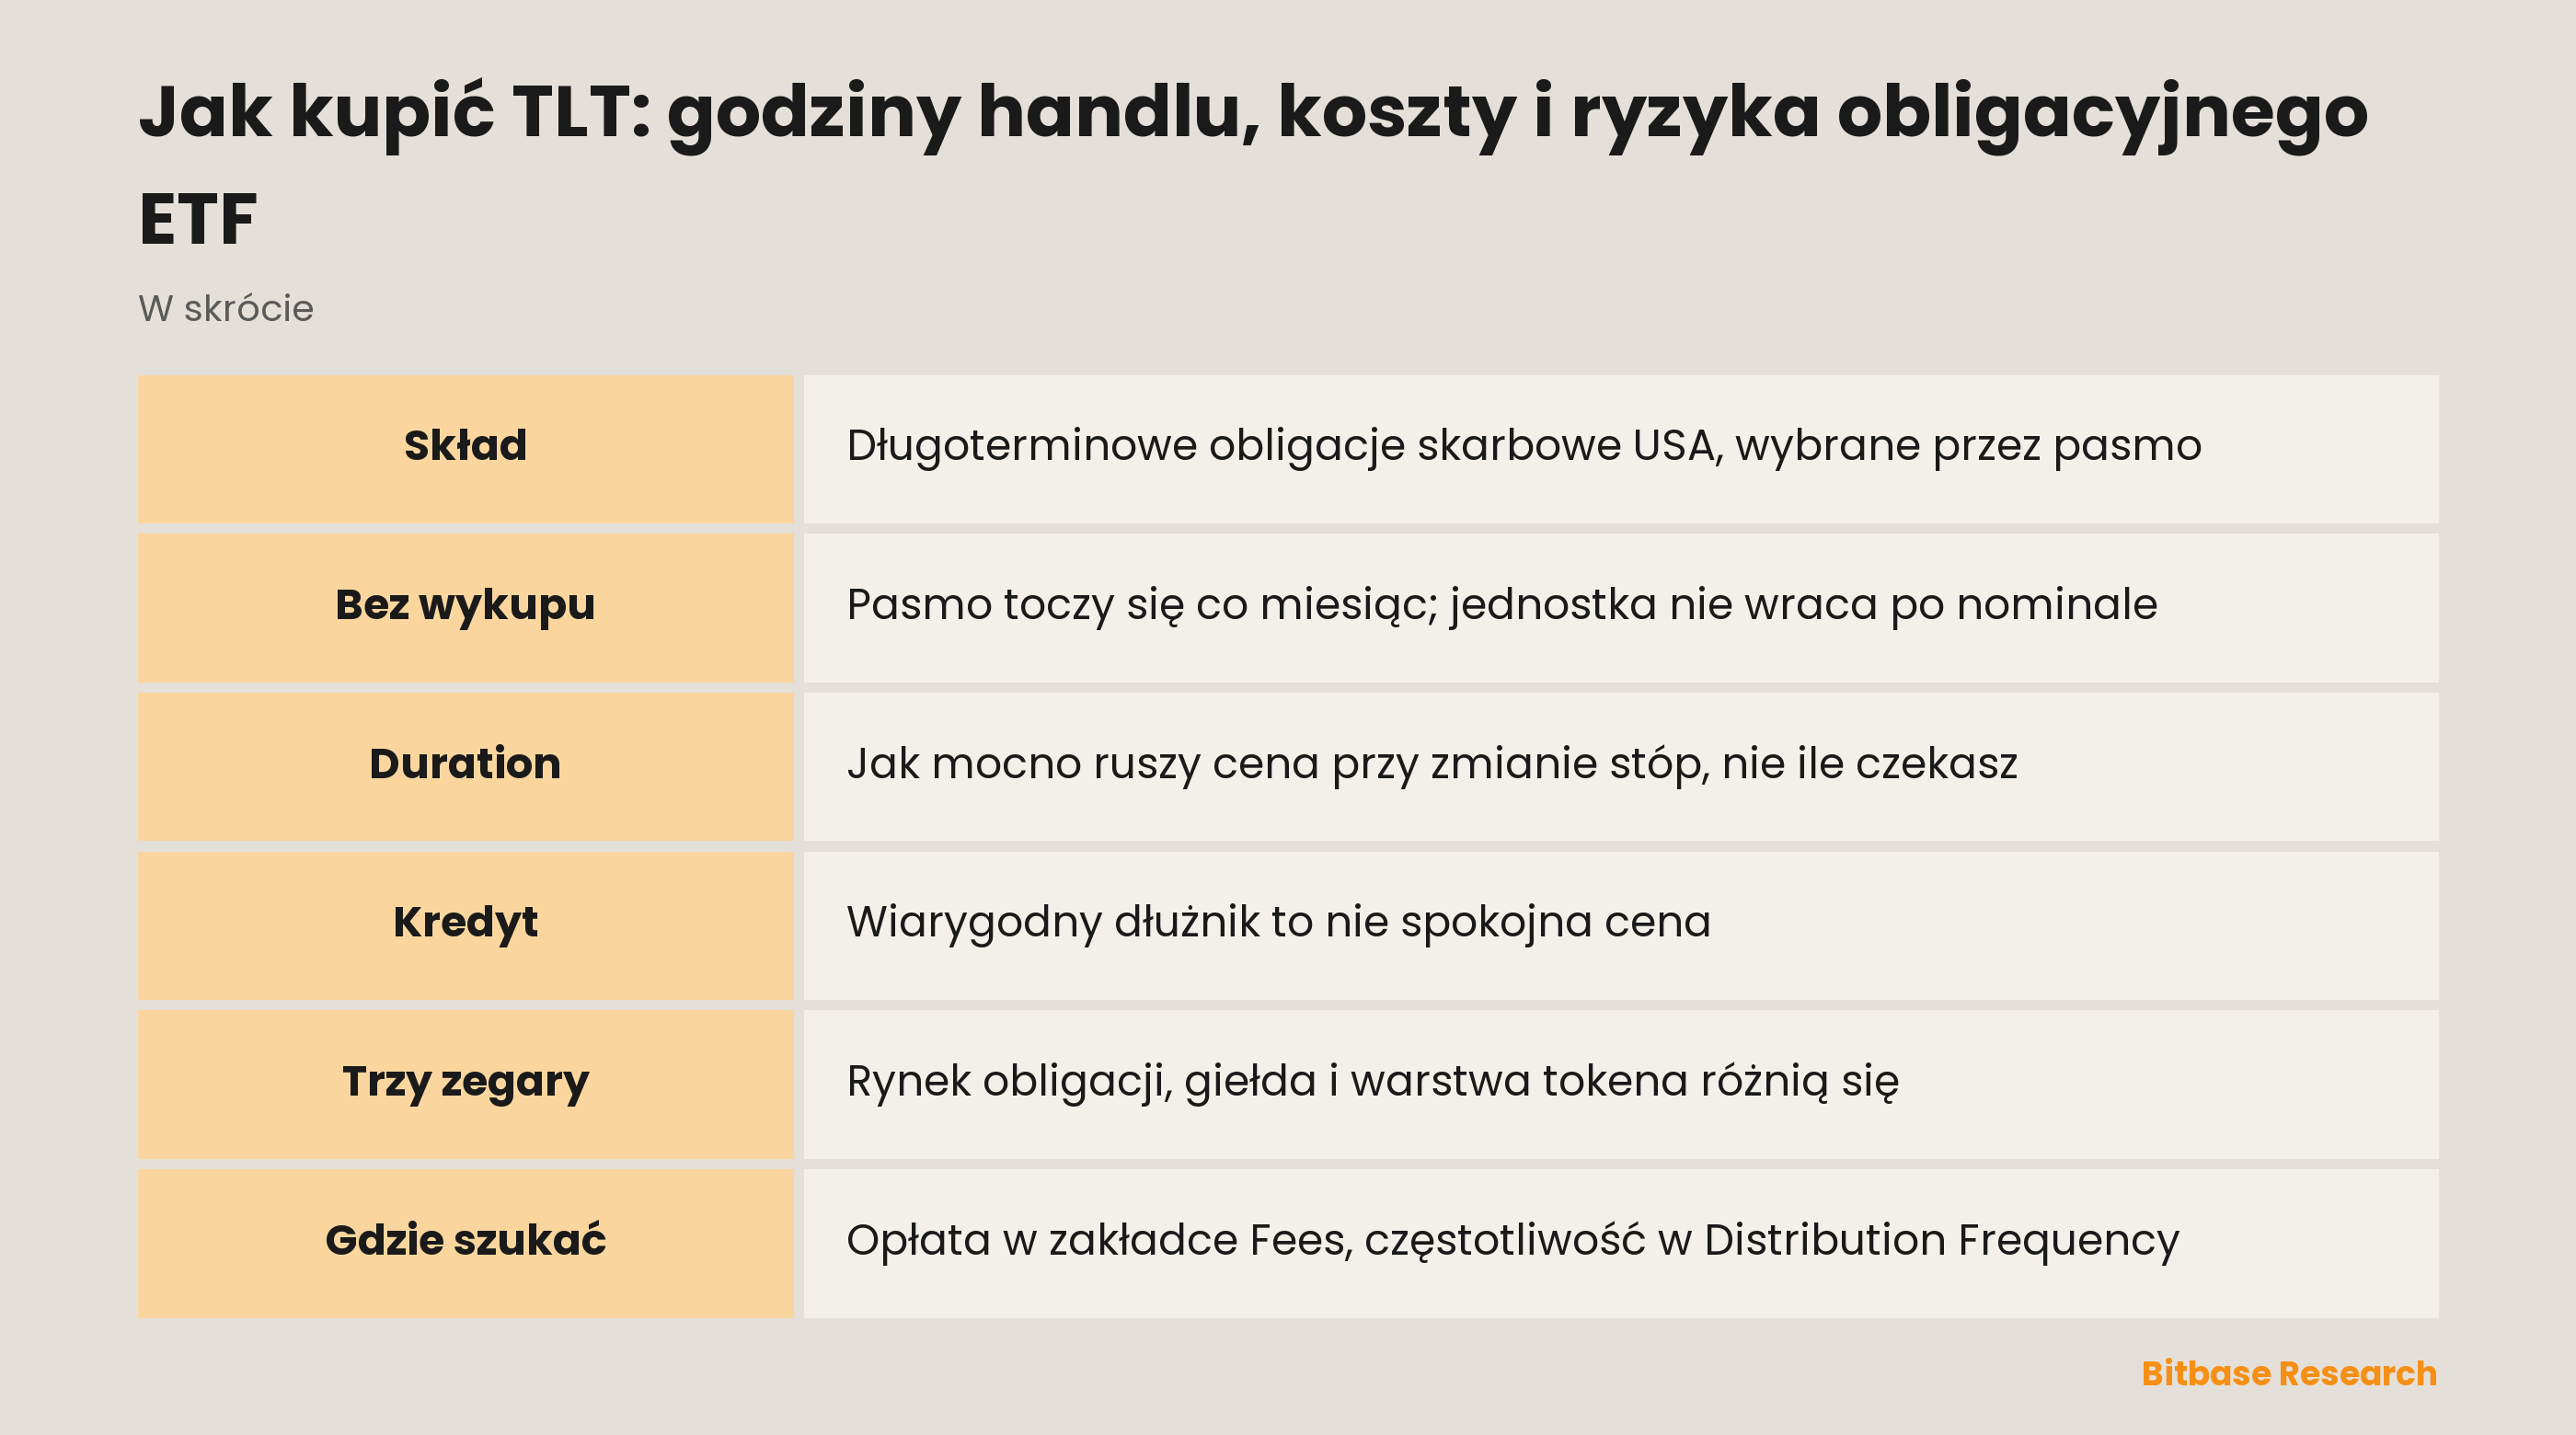
Nieś tę różnicę przez resztę strony, bo odwraca zwykłą intuicję. Pojedyncza obligacja skarbowa ma koniec: dzień, w którym państwo zwraca nominał. Pasmo nie ma końca i nie ma go też jednostka funduszu, który je śledzi. Karta funduszu ujmuje stronę posiadacza wprost: jednostki ETF „are bought and sold at market price (not NAV) and are not individually redeemed from the fund.” Wyjście to sprzedaż po cenie, którą daje rynek, a nie czekanie na wykup po nominale. Same jednostki notowane są na Nasdaq.
Dlaczego ludzie handlują TLT
Opis funduszu nazywa atrakcyjność bez ozdób: daje on „a way to gain targeted exposure to long duration government debt.” Każde słowo jest tu nośne. Ukierunkowanie znaczy, że pasmo terminów wybrano i utrzymuje się za ciebie. Długi duration znaczy, że cena reaguje ostro na ruch stóp. Dług rządowy znaczy, że pytanie o jakość kredytową jest niemal zamknięte, a żywe pozostaje pytanie o stopy.
Złożenie tej samej ekspozycji własnoręcznie jest możliwe i męczące: kup obligacje, pilnuj, jak każda starzeje się i wypada z pasma, sprzedaj i zastąp, reinwestuj kupony. Jeden ticker przejmuje tę kalendarzową robotę, a rachunek, któremu pojedyncze obligacje skarbowe są niedostępne, zwykle może trzymać notowany fundusz.
Drugie zastosowanie nie ma nic wspólnego z dochodem. Ceny długich obligacji poruszają się przeciwnie do ogólnego poziomu stóp i poruszają się mocno, więc funduszem handluje się też jako wyrazem poglądu na stopy. Jeden kupujący chce, żeby stał w miejscu; drugi jest tu właśnie dlatego, że nie będzie.
Gdzie kończy się obligacja, a zaczyna opakowanie
Pod tymi trzema literami kryją się trzy obiekty i są one zagnieżdżone, a nie ustawione obok siebie.
Obligacja skarbowa jest podstawą: pożyczką dla rządu USA, z kuponem i datą zwrotu nominału.
Jednostka funduszu to krok na zewnątrz: udział w portfelu takich obligacji, a nie w żadnej konkretnej. Koszty funduszu schodzą najpierw, a jednostka zmienia właściciela na Nasdaq po cenie, która nie musi odpowiadać wartości tego, co za nią stoi — to ta sama różnica między ceną notowanego funduszu a jego wartością aktywów netto, której na stronie funduszu poświęcono wiersz Premium/Discount.
Wersja tokenizowana to kolejny krok na zewnątrz, zbudowany przez podmiot niezwiązany z funduszem. Strona rynkowa Bitbase dla tego tickera nosi tytuł iShares 20 Year Treasury Bond ETF (Dinari Tokenized ETF) (TLT), a rozstrzyga oznaczenie emitenta w tytule, nie trzy litery. Konstrukcja Dinari to dShare: jeden token stoi naprzeciw jednego papieru, a tokeny powstają lub znikają dopiero po rozliczeniu odpowiadającego zlecenia u brokera, którym u tego emitenta jest Alpaca. Papierem za tokenem jest jednostka funduszu. Token wskazuje więc na jednostkę, jednostka na portfel, a portfel na dług, który winien jest skarb państwa.
Każdy krok na zewnątrz dokłada stronę, która musi wywiązać się z zobowiązania, i żaden nie usuwa ekspozycji na stopy leżącej na dnie. Warunki emitentów tokenizowanych akcji i ETF różnią się ostro, więc nazwę emitenta czyta się przed tickerem.
Co porusza TLT
Zacznij od prospektu, bo dwa zdania mieszczą większość rzeczy: „An increase in interest rates generally will cause the value of fixed-income securities to decline. Securities with longer maturities generally are more sensitive to interest rate changes and subject to greater fluctuations in value.” Pierwsze podaje kierunek; drugie tłumaczy, dlaczego ten fundusz nie jest łagodną wersją funduszu obligacji.
Nazwą tej wrażliwości jest duration, a definicję schowano w nawiasie, który się pomija: „an instrument's price sensitivity to a change in interest rates.” Na stronie funduszu to wiersz Effective Duration. Czytaj go jako mnożnik, nie jako okres oczekiwania: nie jak długo czekasz na wypłatę, lecz jak mocno ruszy cena, gdy ruszy stopa.
Mnożnik również nie stoi w miejscu i dlatego obok stoi wiersz Convexity, wypukłość. Mierzy ona „the change in duration for a given change in rates,” a tam, gdzie jest dodatnia, „duration lengthens when rates fall and contracts when rates rise.” Wrażliwość zmierzona dziś nie jest tą, która obowiązuje po dużym ruchu.
Co porusza same stopy, zostawiono otwarte celowo: „government policy, monetary policy, inflation expectations, perceptions of risk, and supply and demand for fixed-income securities”, przy czym zmiany „can be sudden and unpredictable”. Dlatego rentowności obligacji skarbowych traktuje się jako osobną zmienną makro.
Wolniejszy mechanizm działa na dochód, nie na cenę. Gdy obligacje opuszczają indeks, a gotówkę trzeba ulokować ponownie, fundusz kupuje po stopach obowiązujących w tamtej chwili; prospekt ostrzega, że fundusz „may be required to invest in lower-yielding bonds” przy zapadaniu papierów oraz wtedy, „when bonds in the Underlying Index are substituted.” Wypłaty idą za kuponami, które portfel faktycznie zarabia.
Jeden mechanizm jest tu w zasadzie nieobecny. Bezpośrednie zobowiązania Skarbu USA „have historically involved little risk of loss of principal if held to maturity, but the market value of such securities is not guaranteed and may fluctuate.” Jakość kredytowa jest zmienną cichą; wartość rynkowa — głośną.
Ryzyka i ograniczenia
Dwa zdania brzmią podobnie i nie znaczą tego samego. To, że Stany Zjednoczone raczej nie ogłoszą niewypłacalności, i to, że ten fundusz raczej nie spadnie, to osobne twierdzenia, a dokumenty wspierają tylko pierwsze. Uspokajające zdanie powyżej niesie warunek — if held to maturity, przy trzymaniu do wykupu — którego posiadacz jednostki spełnić nie może. Jednostka nie ma daty wykupu, nie ma nominału, który wróci, ani okna umorzenia dla pojedynczego posiadacza. Nie ma też ubezpieczenia: inwestycja w fundusz „is not insured or guaranteed by the Federal Deposit Insurance Corporation or any other government agency.”
Pytanie o godziny ma trzy odpowiedzi. Same obligacje zmieniają właściciela poza giełdą, według harmonogramu, który Stowarzyszenie Branży Papierów Wartościowych i Rynków Finansowych (SIFMA) publikuje jako zalecenie obejmujące „the trading of U.S. dollar-denominated government securities” oraz inne instrumenty, i który ma własne skrócone sesje: kilka do drugiej po południu czasu nowojorskiego, a w Wielki Piątek do południa. Jednostki handlowane są na giełdzie, której kalendarz w Wielki Piątek zamyka rynek w całości, a skrócone sesje kończy o pierwszej po południu. Warstwa tokenizowana trzyma trzeci harmonogram: poza zwykłą sesją amerykańską Dinari prowadzi okna przed sesją, po sesji i nocne, przyjmujące wyłącznie zlecenia z limitem, oraz ciągły kanał on-chain otwarty dla części tickerów, a nie dla wszystkich; zlecenie rynkowe złożone poza zwykłymi godzinami zamienia się w wykonalne zlecenie z limitem i może zostać zrealizowane w całości, w części albo wcale. Odpowiedź o godzinach handlu TLT w jednym zdaniu to ciche wybranie jednej warstwy za czytelnika.
Opakowanie to zależność, a nie skrót. Ile wart jest dShare, opiera się na tym, że układ Dinari nadal działa: zabezpieczenie trzymane tak, jak opisano, działająca marszruta zleceń, umorzenie honorowane na warunkach, które emitent publikuje i może zmienić. Blockchain przenosi zapis, nie zobowiązanie.
Wypłaty przechodzą przez więcej rąk niż dywidenda z akcji. Pieniądz zaczyna jako kupon, który winien jest skarb państwa, dociera do funduszu, wychodzi z niego jako wypłata po potrąceniu kosztów i dopiero potem trafia do posiadacza tokena: Dinari nalicza i rozdziela, gdy napłynie gotówka z aktywa bazowego, płacąc bezpośrednim posiadaczom w USD+, a kwot poniżej ustalonego minimum nie rozdziela wcale.
Jak samodzielnie zweryfikować informacje o TLT
Ten ticker sprawdza się na stronie funduszu, a nie w raporcie spółki, a strona zbudowana jest z zakładek. Fees to miejsce, gdzie mieszka wskaźnik kosztów, opisany jako opłaty podane w prospekcie i rozbity na wynagrodzenie zarządzającego, koszty nabytych funduszy oraz pozostałe koszty. Czytaj go tam, a nie w jakimkolwiek artykule, łącznie z tym: liczba przepisana do prozy to liczba, której już nikt nie sprawdza.
Key Facts trzyma wiersze strukturalne: Benchmark Index, Exchange, Fund Inception, CUSIP i Distribution Frequency. Ten ostatni odpowiada, jak często fundusz płaci, a zakładka Distributions pokazuje, co wypłacił naprawdę. Portfolio Characteristics niesie Effective Duration, Convexity, Weighted Avg Maturity i 30 Day SEC Yield — profil wrażliwości na stopy, który przesuwa się wraz z rotacją portfela. To wiersze, do których się wraca, a nie liczby, które się zapamiętuje. Documents trzyma prospekt i jego wersję skróconą: każde zdanie cytowane na tej stronie pochodzi stamtąd albo z karty funduszu.
Każdy kalendarz ma własnego gospodarza. Giełda publikuje kalendarz handlu dla jednostek, ze świętami i skróconymi sesjami; SIFMA publikuje osobno zalecany harmonogram rynku instrumentów dłużnych, a te dwa nie pokrywają się. Dla zabezpieczenia, marszruty, sesji i wypłat tokena autorytetem jest własna dokumentacja Dinari, a wszystko, czego w niej o dShare nie ma, pozostaje niezweryfikowane, a nie domyślne. Strona notowań Bitbase nazywa emitenta w samym tytule — tak potwierdza się, do którego opakowania należy kwotowanie, zanim zestawi się je z jakąkolwiek inną liczbą.
Podsumowanie
Na wąskie pytanie TLT odpowiada dobrze, na szerokie źle. Wąskie brzmi: jak trzymać wyznaczony odcinek długiego końca krzywej skarbowej, nie prowadząc rotacji samemu; reguła robi to co miesiąc i publikuje wynik. Szerokie — gdzie mają stać pieniądze, gdy nic nie wydaje się bezpieczne — zostaje bez odpowiedzi, bo obligację skarbową czyni wiarygodną zwrot nominału na końcu, a fundusz zbudowany na paśmie terminów końca nie ma.
Dlatego opłatę czyta się w zakładce Fees, Effective Duration i Convexity traktuje jako miarę wrażliwości, a nie czasu, i rozstrzyga, którą warstwę się kupuje, zanim zacznie się spór o jej wartość. Obligacja, jednostka funduszu obligacji i token wyemitowany przeciwko tej jednostce to trzy różne zobowiązania w tych samych trzech literach.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić IBIT: opłata, godziny handlu i różnice wobec bitcoina
- Jak kupić akcje Intercontinental Exchange (ICE): metody handlu, koszty i ryzyko
- Jak kupić akcje Eli Lilly (LLY): metody handlu, koszty i ryzyko
- Kontrakty na VIX: samego indeksu nie da się kupić
- Czym jest Linea: zgodna z Ethereum sieć zkEVM warstwy drugiej
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Skrócony prospekt TLT: reguła indeksu i czynniki ryzyka (SEC EDGAR) www.sec.gov
[2] Strona funduszu TLT w iShares: wymienione tu zakładki i wiersze www.ishares.com
[3] Karta funduszu TLT: opis funduszu i słowniczek www.ishares.com
[4] Kalendarz SIFMA dla rynku instrumentów dłużnych USA www.sifma.org
[5] Giełdowy kalendarz handlu: święta i skrócone sesje www.nasdaqtrader.com
[6] Dokumentacja Dinari: czym jest dShare i jak się rozlicza docs.dinari.com