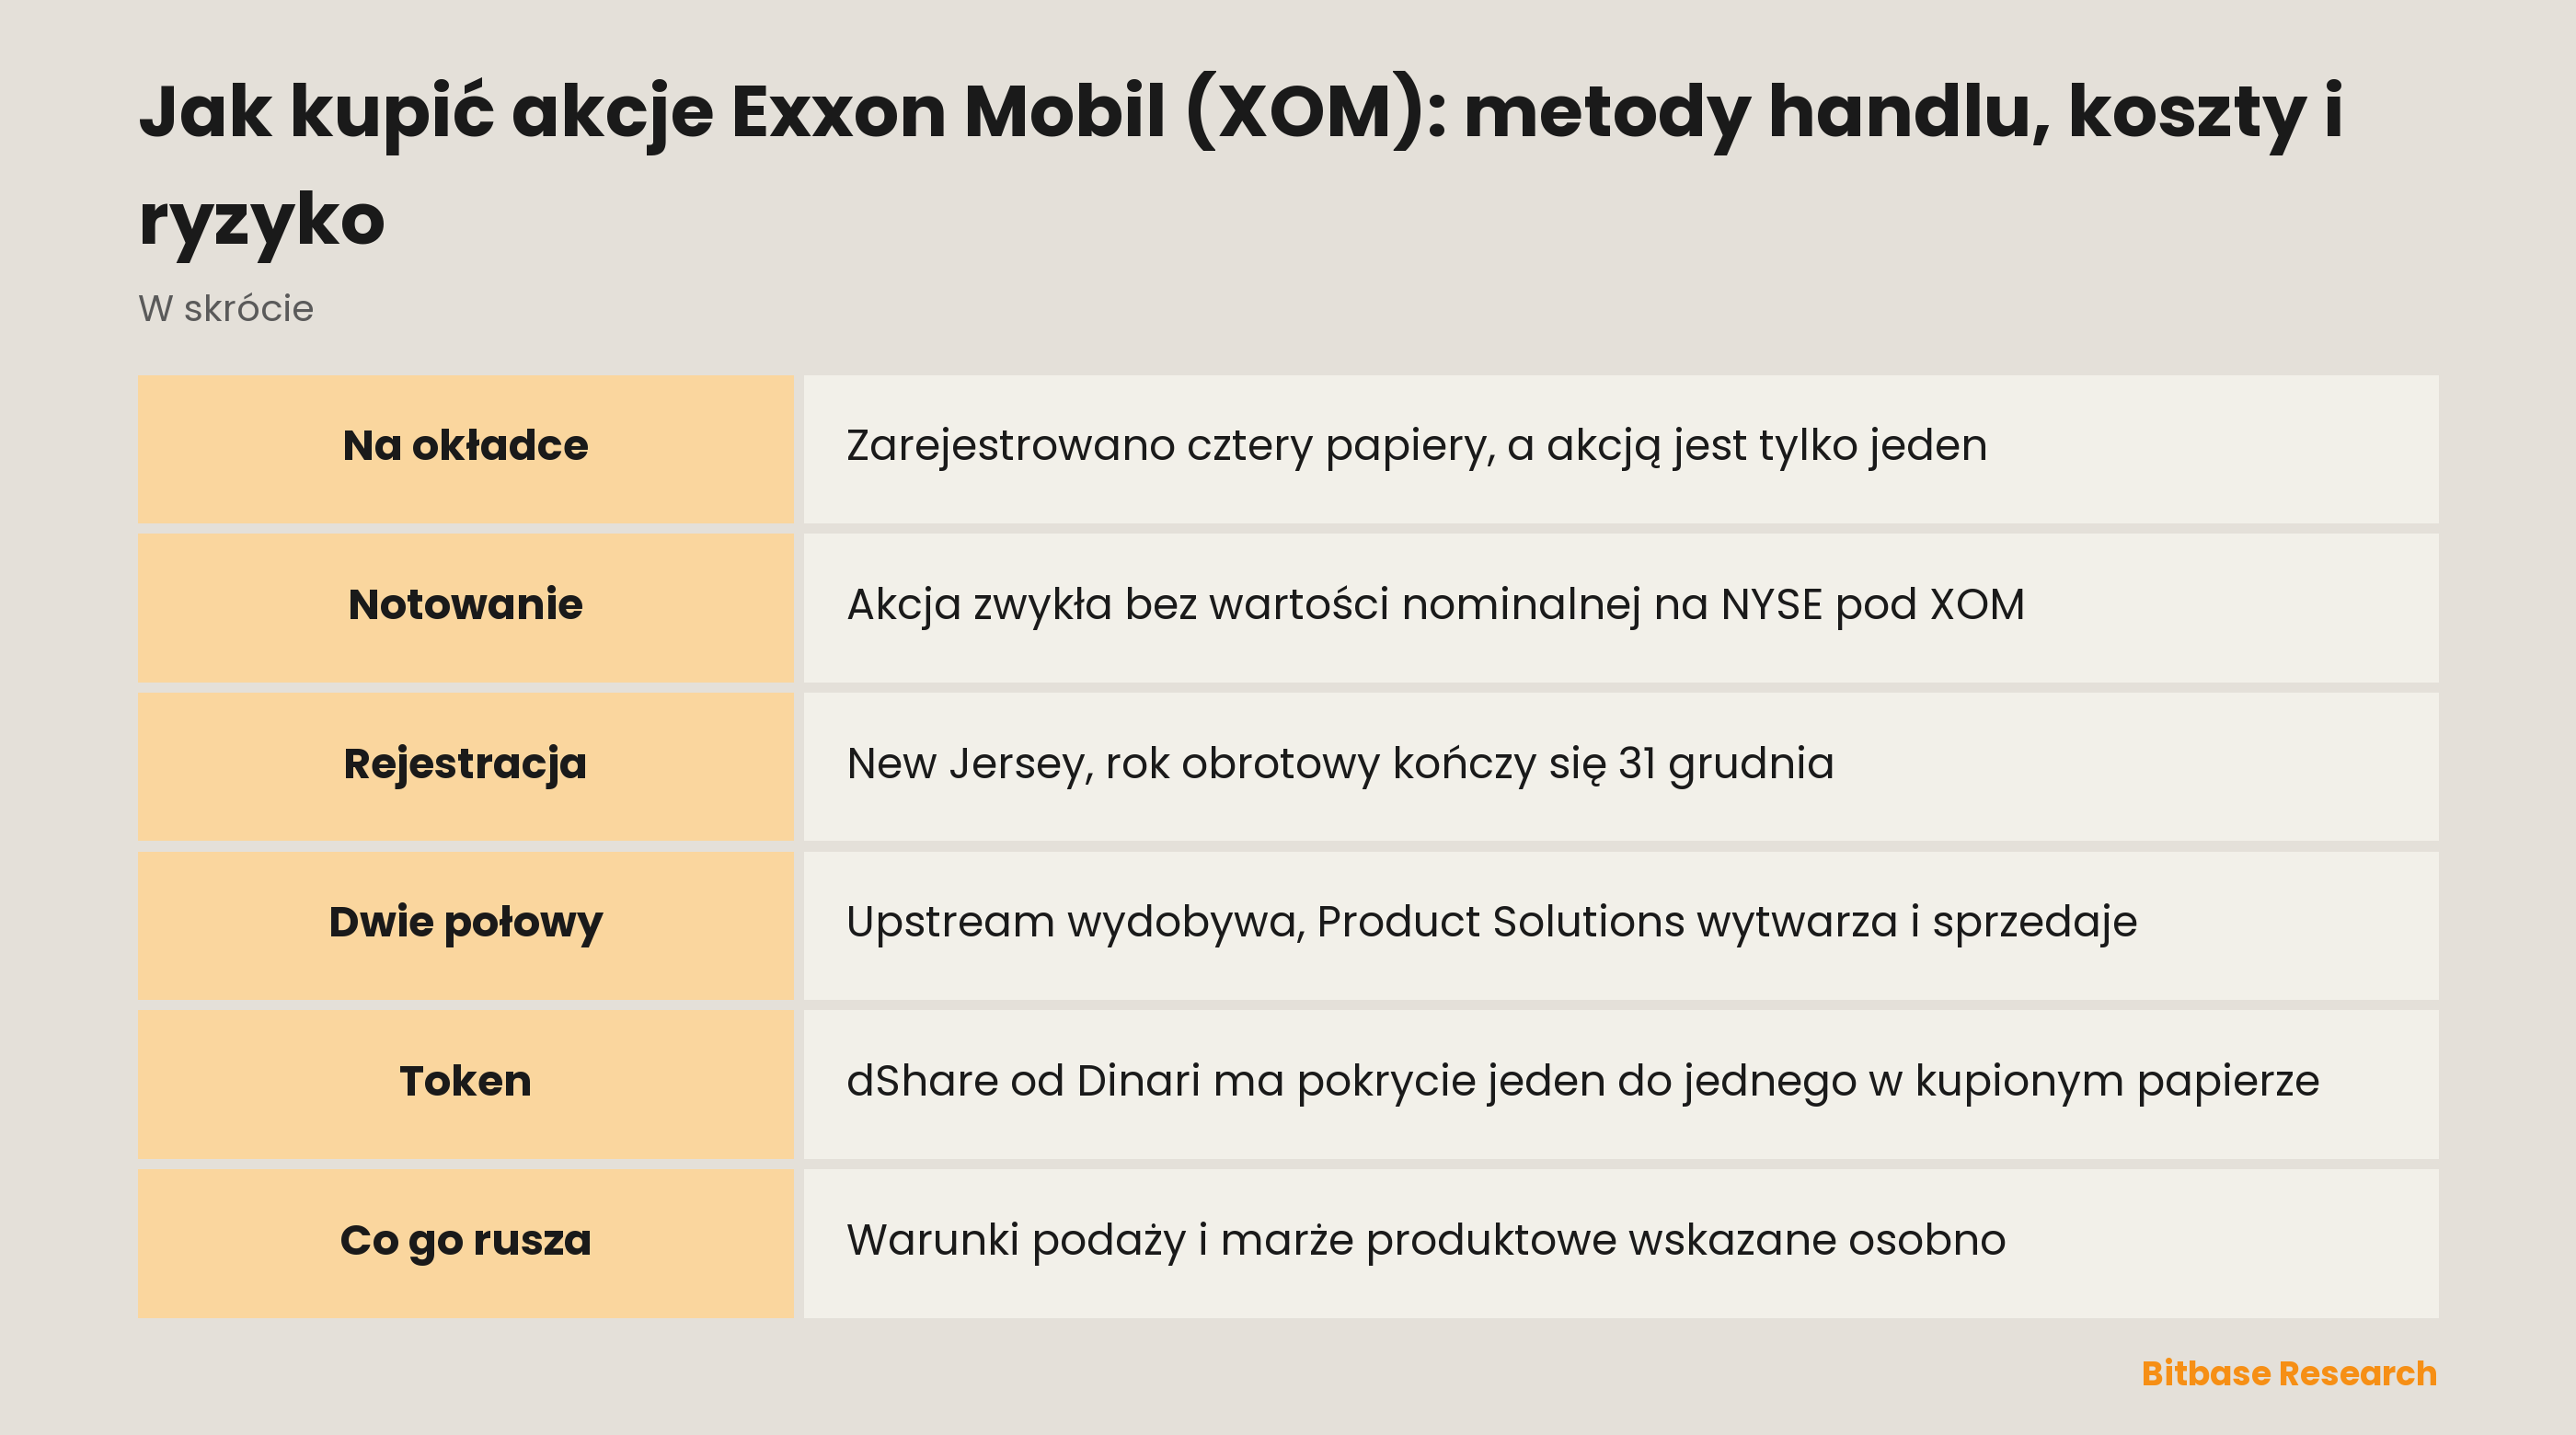
Rejestruje cztery papiery na jednej stronie tytułowej, a akcją jest tylko jeden z nich. Akcje zwykłe Exxon Mobil Corporation notowane są w Nowym Jorku pod tickerem XOM, a obok nich na tej samej stronie stoją trzy serie obligacji, każda z własnym symbolem. Za całą czwórką stoi spółka, która jedną swoją połową wydobywa surowiec, a drugą wytwarza z tego surowca towary, więc pytanie „co porusza tę akcję” ma z konstrukcji więcej niż jedną odpowiedź. Ten profil pokazuje, czym raport roczny nazywa ten biznes, który papier oznaczają te trzy litery i jak zbudowana jest wersja tokenizowana.
Czym jest Exxon Mobil (XOM)
Raport roczny otwiera się jednym długim zdaniem o samej spółce. Jej „principal business involves exploration for, and production of, crude oil and natural gas; manufacture, trade, transport and sale of crude oil, natural gas, petroleum products, petrochemicals, and a wide variety of specialty products; and pursuit of lower-emission and other new business opportunities”.
Strona tytułowa rozstrzyga dwie kwestie korporacyjne. Exxon Mobil Corporation jest zarejestrowana w New Jersey — kod stanu w ustrukturyzowanej karcie okładkowej brzmi NJ — a rok obrotowy kończy się 31 grudnia. Pod tymi literami zarejestrowano akcję zwykłą bez wartości nominalnej, dopuszczoną na New York Stock Exchange; na tej samej stronie i tej samej giełdzie zarejestrowane są jeszcze trzy serie obligacji.
Kształt biznesu staje się czytelny dopiero w nocie segmentowej. Cztery segmenty sprawozdawcze dzielą się na dwie połowy: „The Upstream segment is organized to explore for and produce crude oil and natural gas. Product Solutions consists of the Energy Products, Chemical Products, and Specialty Products segments, which are organized to manufacture and sell petroleum products and petrochemicals”.
| Połowa | Segment sprawozdawczy | Co nota umieszcza w środku |
|---|---|---|
| Upstream | Upstream | Poszukiwanie i wydobycie ropy naftowej oraz gazu ziemnego |
| Product Solutions | Energy Products | Paliwa, aromaty oraz katalizatory i licencjonowanie |
| Product Solutions | Chemical Products | Olefiny, poliolefiny i półprodukty |
| Product Solutions | Specialty Products | Gotowe smary, oleje bazowe i woski, syntetyki, elastomery i żywice |
Jedna połowa sprzedaje surowiec; druga kupuje surowiec tego rodzaju i sprzedaje to, co z niego zrobi.
Dlaczego handluje się XOM
Zintegrowany koncern energetyczny daje to, czego nie da spółka z jedną linią biznesową: oba końce tej samej beczki wewnątrz jednego notowania. Akcja jest roszczeniem naraz do wydobycia i do przetwórstwa, bez wcześniejszego zakładu o to, po której stronie lepiej stać.
Ta szerokość tłumaczy też stronę odwrotną: spółka źle się czyta przez pojedynczy nagłówek. Raport wiąże popyt z aktywnością w ogóle, a nie z konkretnym produktem: „The demand for energy and petrochemicals is generally linked closely with broad-based economic activities and levels of prosperity”. Popyt przesuwa się również z powodów niezwiązanych z ceną, a dokument wymienia wśród nich „technological improvements in energy efficiency”.
Jedno zdanie zabrzmi znajomo każdemu, kto przyszedł z krypto. Czynniki rynkowe, pisze spółka, „may also result in losses from commodity derivatives and other instruments we use to hedge price exposures”. Producent beczki sam korzysta z derywatów na tę beczkę — z tej samej rodziny instrumentów, którą trader kupujący spółki giełdowe za stablecoiny spotyka zwykle najpierw.
Zarejestrowane, opakowane albo tylko przywołane
Te same trzy litery noszą trzy dość różne rzeczy, a różnica nigdy nie jest zapisana w literach.
Strona notowań Bitbase dla XOM nosi tytuł Exxon Mobil (Dinari Tokenized Stock) (XOM). Wszystko zależy od nazwy emitenta w tym tytule: to, co strona kwotuje, stworzyło Dinari, a spółka jest tu punktem odniesienia, nie kontrahentem. Ta weryfikacja dotyczy instrumentu, nie platformy, i tak samo działa w całej ofercie tokenizowanych akcji i ETF-ów.
Swoje opakowanie Dinari nazywa dShare i definiuje je bez asekuracji: „A dShare is a token 1:1 backed by a security, commonly a U.S. equity”. Podaż nie reaguje na apetyt na token — emisja i umorzenie czekają, aż najpierw wykona się odpowiadające zlecenie maklerskie, kierowane przez Alpaca. Za tokenem stoi papier, który czyjś broker rzeczywiście kupił.
Gotówka docierająca do papieru dociera też do posiadacza, według kalendarza instrumentu bazowego, a nie tego wybranego przez emitenta: gdy środki wpływają, Dinari wylicza wypłatę i płaci posiadaczom bezpośrednim w USD+. O głosowaniu i o każdym innym prawie związanym z akcją na tych stronach po prostu nie ma mowy. Milczenie nie rozstrzyga niczego w żadną stronę, więc ten tekst nie twierdzi ani że opakowanie daje takie prawa, ani że je odbiera.
Na czyim zegarze ląduje zlecenie, to element najczęściej domyślany. Zwykła sesja amerykańska jest jednym oknem; pre-market, after-hours i sesja nocna to trzy kolejne, a te trzy przyjmują wyłącznie zlecenia z limitem. Resztę czasu pokrywa ciągła trasa on-chain, dostępna dla części tickerów i o cieńszej płynności. Zlecenie rynkowe wysłane po zamknięciu zwykłej sesji platforma najpierw przepisze na wykonywalne zlecenie z limitem, a to może wykonać się w całości, w części albo zostać nietknięte.
Trzecia rzecz to kontrakt wieczysty, który nie posiada niczego. Podąża za kwotowaniem, przyjmuje stablecoina jako depozyt i przesuwa okresowy funding między dwiema stronami księgi, więc czas trzymania sam staje się kosztem albo przychodem. To, w którą z trzech form trafi zlecenie, waży więcej niż ticker, a ogólną mechanikę tokenizowanych akcji warto przeczytać przed nimi wszystkimi.
Co porusza XOM
Żadna pojedyncza cena nie sięga całej tej spółki, a raport pokazuje to sam: rozdziela dwie wielkości na dwa zdania z dwiema przyczynami. „Commodity prices and margins also vary depending on a number of factors affecting supply” — tak się zaczyna, po czym obie zostają rozdzielone. Z jednej strony: „Increased supply from the development of new or previously inaccessible oil and gas supply sources and technologies to enhance recovery from existing sources tends to reduce commodity prices to the extent such supply increases are not offset by commensurate growth in demand”. Z drugiej: „Similarly, increases in industry refining or petrochemical manufacturing capacity relative to demand tend to reduce margins on the affected products”.
Połóżcie to obok noty segmentowej, a struktura dopowie resztę. Produkcja Upstream to właśnie ten surowiec, o którego cenie mówi pierwsze zdanie; Product Solutions wytwarza i sprzedaje produkty, a drugie zdanie dotyczy marży zarabianej na ich wytwarzaniu. Inne wielkości, inne przyczyny, inne zdania. Nic tutaj nie prognozuje, dokąd pójdzie któraś z nich; chodzi tylko o to, że model tej spółki zbudowany na jednej liczbie modeluje coś, czego raport nie opisuje.
Dostęp stoi przed tym wszystkim. Spółka pisze, że „a number of countries limit access to their oil and gas resources, including by restricting leasing, licensing, or permitting activities”. Tam, gdzie dostęp został przyznany, jego trwałość jest osobną sprawą: część państw goszczących „lack well-developed legal systems, lack political or governmental stability, may be subject to regime changes”.
Polityka występuje jako katalog, nie jako nastrój. Działania rządów wymierzone w emisje raport zapisuje tak: „include adoption of cap and trade regimes, carbon taxes, carbon accounting, carbon-based import duties or other trade tariffs”, i lista biegnie dalej. Każda pozycja jest zdarzeniem regulacyjnym z datą, a nie nastrojem, którym się handluje.
Dalej idą warunki dotykające wszystkich linii naraz: wyniki są „exposed to potential negative impacts due to changes in interest rates, inflation, currency exchange rates, changes in usage of the U.S. dollar in global trade”. Przy ostatnim fragmencie czytelnik z krypto powinien się zatrzymać: to, jak dolar jest używany w handlu światowym, trafiło do czynników ryzyka spółki sprzedającej beczkę.
Item 1A zbiera to wszystko pod czterema nagłówkami — Supply and Demand, Government and Political Factors, Climate Change and Energy Transition oraz Operational and Other Factors. Sekcja biegnie dalej niż punkt, w którym użyta tu kopia przestała być czytelna, więc powyższe jest wyciągiem, nigdy spisem.
Ryzyka i ograniczenia
Opakowanie dokłada zależność, której akcja nie ma. Trzymanie dShare oznacza poleganie na tym, że mechanizm dalej działa: zabezpieczenie trzymane tak, jak opisano, routing maklerski sprawny, umorzenie realizowane na warunkach, które emitent właśnie publikuje. Zapisanie roszczenia w blockchainie zmienia miejsce zapisu, nie jego podstawę.
Sesje to cicha pułapka. Trzy z czterech okien przyjmują wyłącznie zlecenia z limitem, a trasa ciągła obejmuje część tickerów. Posiadacz może patrzeć na cenę, do której żadne jego zlecenie w tej chwili nie sięgnie.
Kolizje nazw działają w obie strony. Na tego emitenta zarejestrowano cztery papiery, więc dokument dotyczący jednej z serii obligacji nie dotyczy akcji w żadnym stopniu. Odwrotnie zaś: trzyliterowe tickery są w krypto używane swobodnie, a strona, której tytuł nie wskazuje emitenta, wcale nie musi dotyczyć tej spółki.
Opakowanie rozstrzyga o prawach, nie o ekspozycji. Warunki podaży, marże produktowe, dostęp i polityka docierają do każdej trasy prowadzącej do tej nazwy w niezmienionej postaci.
Własna sekcja ryzyk emitenta jest dłuższa niż ta. Item 1A to miejsce, w którym spółka mówi, co uważa za istotne, i nic powyżej nie zastąpi przeczytania go w całości.
Jak samodzielnie zweryfikować informacje o XOM
Zacznijcie od ustrukturyzowanej okładki, nie od prozy. Exxon Mobil składa dokumenty w EDGAR pod CIK 34088 i numerem sprawy 1-2256, a w każdym folderze raportu rocznego leży maszynowa karta okładkowa: plik R1.htm obok dokumentu głównego. Podaje nazwę rejestrującego, stan rejestracji, rok obrotowy oraz po jednym wierszu na każdy papier zarejestrowany na podstawie sekcji 12(b), z nazwą klasy, tickerem i giełdą. Policzcie tam różne tickery; pomyłki w liczeniu biorą się z czytania prozy.
O tym, z czego składa się biznes, autorytatywnie mówi nota segmentowa, nazywając segmenty sprawozdawcze słowami samej spółki. Czytajcie ją obok Item 1 dla całości biznesu i obok Item 1A dla ryzyk w kolejności ustalonej przez emitenta.
Opakowanie opisuje dokumentacja Dinari: zabezpieczenie, routing zleceń, okna sesyjne i wypłaty; pytanie, które zostawia otwarte, otwarte pozostaje. Rynek — otwórzcie stronę notowań XOM i przeczytajcie tytuł przed wykresem, bo emitent jest wymieniony właśnie tam.
Podsumowanie
Jedna nazwa, cztery zarejestrowane papiery, a akcją jest tylko ten, który większość czytelników ma na myśli, mówiąc XOM. Spółka pod spodem jedną połową wydobywa ropę i gaz, a drugą wytwarza produkty naftowe i petrochemiczne, a jej własny raport starannie przypisuje ceny surowców i marże produktowe odrębnym warunkom podaży. To właśnie ta staranność jest nawykiem wartym pożyczenia.
Wybór trasy jest wyborem zestawu zależności. Akcja opiera się na giełdzie i rejestrze, dShare na konstrukcji emitenta i jego zasadach sesji, kontrakt na depozycie i fundingu. Domknijcie najpierw ten wybór; cena jest pytaniem łatwiejszym.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić QEW: równe wagi, koszty i porównanie z QQQ
- Jak kupić QQQM i porównać go z QQQ
- Jak kupić RSP: równe wagi, koszty i porównanie z SPY
- Akcje Nasdaq a indeks Nasdaq-100: co naprawdę kupuje posiadacz NDAQ
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Exxon Mobil, formularz 10-K za rok obrotowy 2025: Item 1, nota segmentowa i czynniki ryzyka z Item 1A (SEC EDGAR) www.sec.gov
[2] Karta okładkowa XBRL tego samego raportu: nazwa rejestrującego, stan rejestracji i wiersz na każdy papier z sekcji 12(b) www.sec.gov
[3] Dokumentacja Dinari: czym jest dShare, routing zleceń, okna sesyjne i wypłaty docs.dinari.com