Zanim Vertiv zaksięguje choćby dolara przychodu z budowy centrum danych, zamówienie zdąży już poleżeć w portfelu zamówień, który spółka sama definiuje i ujawnia. Ten dystans między zamówieniem a dostawą jest najużyteczniejszą rzeczą w tym tickerze i żadna droga do niego go nie skraca. Akcja klasy A na nowojorskiej giełdzie, wersja tokenizowana notowana pod nazwą emitenta oraz kontrakt wieczysty, który odwołuje się do ceny i nie trzyma niczego: trzy roszczenia wobec jednej spółki i trzy różne zestawy praw.
Czym jest Vertiv (VRT)
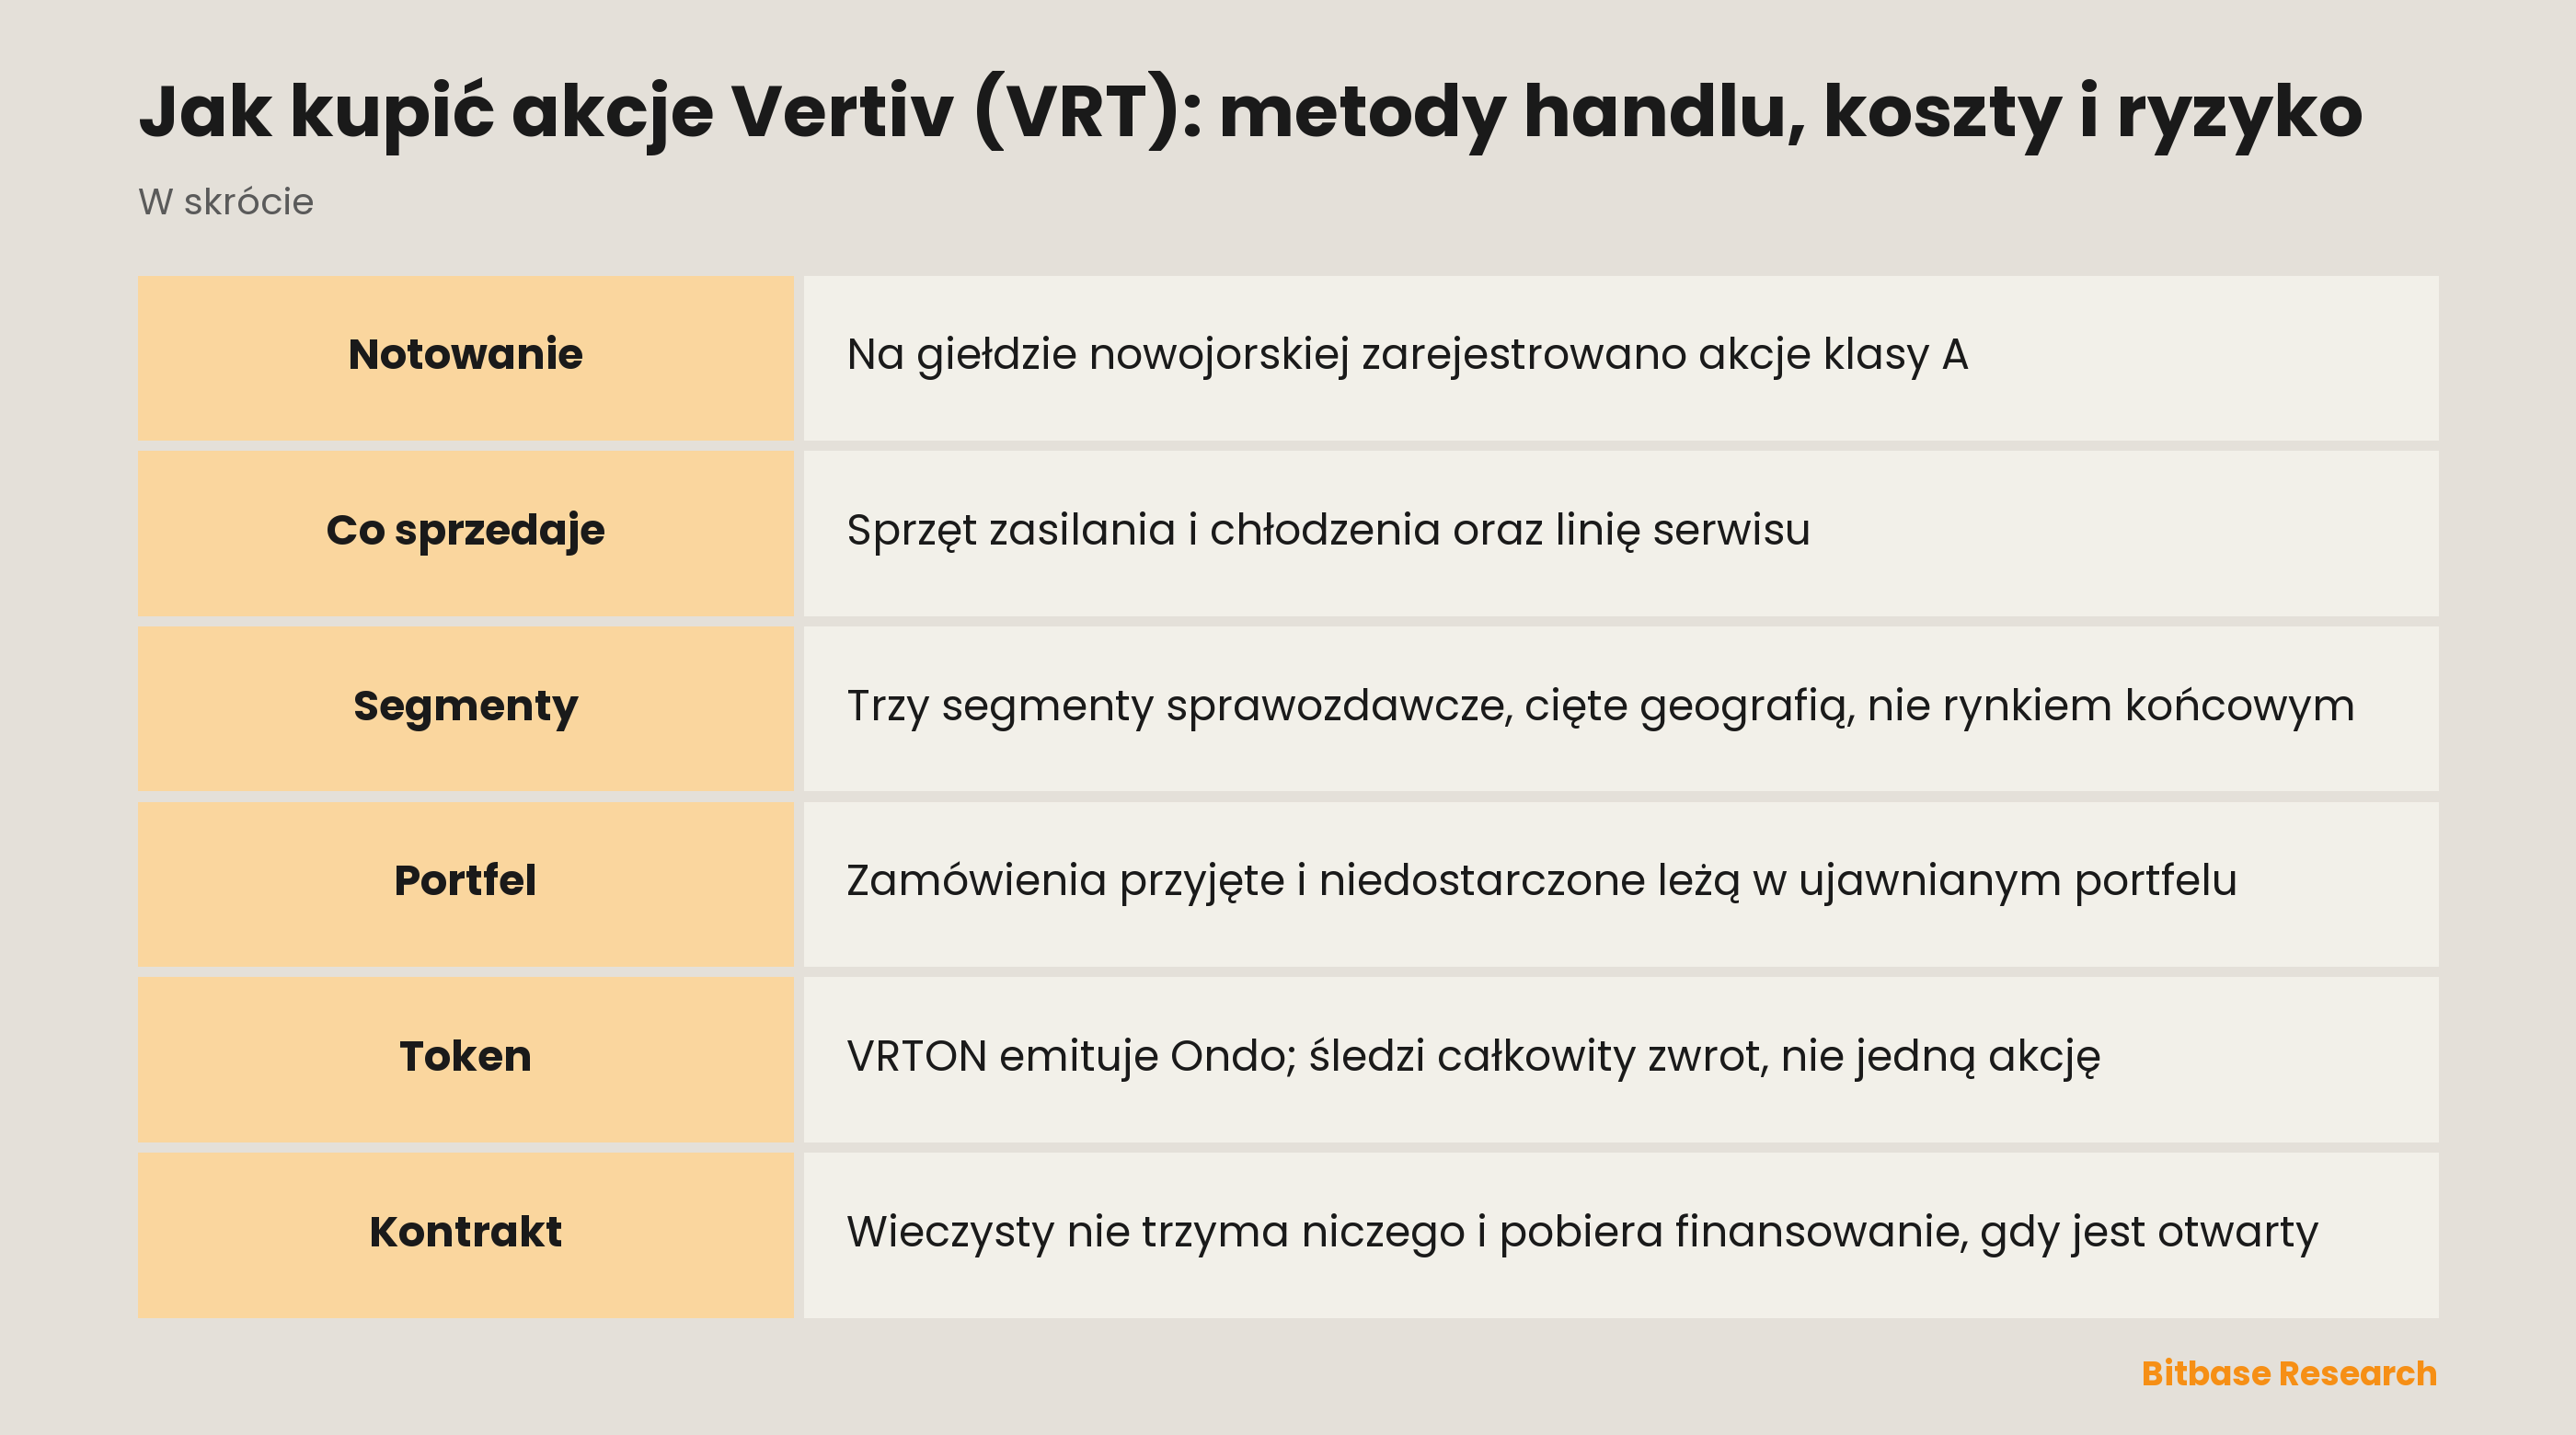
Vertiv Holdings Co to spółka zarejestrowana w Delaware, a papierem zgłoszonym w trybie sekcji 12(b) są jej akcje zwykłe klasy A, notowane na nowojorskiej giełdzie pod symbolem VRT. Rok obrotowy kończy się 31 grudnia. Wszystko to stoi na okładce raportu rocznego — i właśnie tej strony nie zastąpi żadna strona notowań.
Item 1 nazywa Vertiv światowym liderem krytycznej infrastruktury cyfrowej, a zaraz potem mówi, co spółka w tej sprawie robi: „we pioneer and deliver end-to-end power and cooling technologies to help our customers stay resilient, optimized, and future-ready”. To są fizyczne wyroby — zarządzanie zasilaniem i ciepłem, rozdzielnice i szynoprzewody, zasilacze awaryjne, układy chłodzenia powietrzem i cieczą, szafy i dystrybucja zasilania w ich wnętrzu. Obok nich raport osobno wymienia drugą linię: serwis i części zamienne, od konserwacji zapobiegawczej i testów odbiorowych po zdalny monitoring i dostawy części.
Produkty z jednej strony, serwis i części z drugiej — tak Vertiv rozbija sprzedaż netto, więc to jest podział, który czytelnik potrafi prześledzić w sprawozdaniach. Segmenty pocięto inaczej: „we manage our business across three reportable segments based on our main geographic regions—the Americas, Asia Pacific and Europe, Middle East & Africa”. Geografia, a nie rynek końcowy. Wiersza o nazwie „centra danych” nie ma w tych sprawozdaniach nigdzie.
Dlaczego ludzie handlują akcjami Vertiv
VRT to sposób na trzymanie budowy, a nie obliczeń. Zasilanie i chłodzenie wjeżdżają na obiekt wcześniej niż serwery, które z nich skorzystają, co stawia Vertiv na początku sekwencji wydatków kończącej się uruchomionym zadaniem. Trzymanie akcji to zakład o to, że te wydatki zostaną zakontraktowane, a nie o to, czyj układ wygra, gdy sala będzie już gotowa.
Ekspozycja jest tu z drugiej ręki i spółka sama to pisze. Jej pierwszy czynnik ryzyka dotyczy klientów, nie produktów: Vertiv polega, własnymi słowami, „on the continued growth of our customers' critical infrastructure systems, in particular data center and communication infrastructure, to grow our business, operations and revenue”. Posiadacz jest wystawiony na cudze budżety inwestycyjne, przefiltrowane dwukrotnie: Vertiv musi wygrać zamówienie, a potem je dostarczyć.
Strona krótka dziedziczy tę samą konstrukcję. Pogląd, że wydatki zwalniają albo że część zabierze konkurent, ląduje na producencie, a nie na operatorze, którego budżet faktycznie się zmienił.
Jedna cena, trzy roszczenia: akcja, token i kontrakt wieczysty
Strona notowań Bitbase dla tych trzech liter pokazuje Vertiv (Ondo Tokenized) z symbolem VRTON. Nazwa emitenta wewnątrz nazwy instrumentu nie jest ozdobą. To ona rozstrzyga, czym instrument jest.
Dokumentacja Ondo jest konkretna i w punkcie, który większość uznaje za oczywisty, mówi coś przeciwnego. Token nie odpowiada akcji jeden do jednego: „One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset”. Zbudowano go jako instrument śledzący całkowity zwrot: dywidendy są reinwestowane po potrąceniu podatku u źródła, a nie wypłacane. Posiadacze „do not receive shareholder voting rights, statutory information rights or other shareholder rights” — powiedziane wprost, bez zastrzeżeń. Handel zwykle trwa 24/5, z możliwymi przerwami wokół zdarzeń korporacyjnych i limitów ryzyka, a produkt jest ogólnie dostępny dla inwestorów spoza USA, z zastrzeżeniem ograniczeń jurysdykcyjnych i innych.
Trzeci jest kontrakt wieczysty, który nie trzyma ani akcji, ani tokena. Odwołuje się do ceny, jest zabezpieczany i rozliczany w stablecoinie, przekazuje stawkę finansowania między długimi a krótkimi w każdym interwale i sam zamyka pozycję, gdy depozyt spadnie poniżej poziomu utrzymania.
| Instrument | Co posiadacz naprawdę ma | Prawa akcjonariusza | Kalendarz handlu | Koszt utrzymania |
|---|---|---|---|---|
| Akcja zwykła klasy A (NYSE: VRT) | Zarejestrowany udział w Vertiv Holdings Co | Prawa przypisane tej klasie | Sesja nowojorskiej giełdy | Tyle, ile liczy broker |
| VRTON, akcja tokenizowana emitowana przez Ondo | Roszczenie wobec struktury emitenta, śledzące całkowity zwrot | Brak | Zwykle 24/5, możliwe przerwy | Brak własnej opłaty okresowej; dywidendy reinwestowane po podatku |
| Kontrakt wieczysty na VRT | Nic; odwołanie do ceny | Brak | Bez przerw | Finansowanie w każdym interwale, płacone lub otrzymywane |
Czytając wiersze w poprzek, widać, że zmienia się nie wielkość ekspozycji, lecz to, kto z niej jest dłużny. Ilość Vertiv w każdym wierszu można zrównać; kontrahenta za wierszem nie.
Handel VRT na Bitbase
Strona notowań to powierzchnia odniesienia: kurs i wykres akcji tokenizowanej, żadnej pozycji, a w nazwie instrumentu potwierdza się emitenta.
Kontrakt wieczysty to miejsce, gdzie bierze się pozycję kierunkową. Jest zabezpieczany i rozliczany w stablecoinie, co jest właśnie tym, co w praktyce znaczy „kupno VRT za USDT”: walutą rachunku jest USDT, a rachunek trzyma ekspozycję, nie akcję. Krótka pozycja to ta sama operacja z odwróconym znakiem i o tym samym koszcie bieżącym, bo finansowanie nalicza się za każdy interwał, w którym pozycja jest otwarta.
Dźwignia decyduje o wielkości, nie o kierunku. Likwidacja sprawdzana jest wobec ceny znacznikowej, a nie ostatniej transakcji, a poziom depozytu utrzymania jest opublikowany w specyfikacji kontraktu. To warunki platformy, a warunki platformy się zmieniają.
Sama akcja jest do wzięcia gdzie indziej: u brokera z dostępem do nowojorskiej giełdy — jedynej drogi, która stawia za pozycją zarejestrowanego akcjonariusza. Zestaw instrumentów bywa różny dla różnych spółek, a lista akcji tokenizowanych odpowiada na to per ticker.
Co porusza VRT
Zamówienia ruszają przed przychodem, a raport definiuje tę lukę: „The backlog consists of product and services for which a customer purchase order or purchase commitment has been received and which has not yet been delivered”. Popyt przychodzi pierwszym zegarem, jako zaksięgowane zobowiązania; przychód drugim, jako dostarczony sprzęt. Kto patrzy tylko na drugi, ogląda decyzje podjęte dużo wcześniej.
Ponieważ segmenty sprawozdawcze są geograficzne, zmiana tego, gdzie wydatek zachodzi, jest widoczna, a zmiana tego, na co idzie — nie. Pieniądz przenoszący się między regionami ujawnia się jako struktura segmentów. Pieniądz przenoszący się wewnątrz jednego regionu z sal telekomunikacyjnych do sal dla AI nie ujawnia się nigdzie. Sprzedaż netto dzieli się na produkty oraz serwis z częściami i żadne z tych dwojga też nie jest rynkiem końcowym. Każda liczba mówiąca, jaka część tej spółki to centra danych, powstała poza raportem.
Waluta leży w poprzek tego wszystkiego. Vertiv zgłasza osobny nagłówek ryzyka „fluctuations in foreign currency exchange rates”, a producent raportujący według geografii siłą rzeczy przelicza, zanim skonsoliduje. Część ruchu w sprawozdaniu może być przeliczeniem, a nie popytem.
Dwa kolejne ograniczenia spółka formułuje o sobie, nie o rynku. Jeden nagłówek brzmi „We operate in a highly competitive environment”. Drugi dotyczy poziomu zadłużenia i zdolności „to comply with the covenants and restrictions contained in our credit agreements”. Producent sprzętu finansuje odległość między wytworzeniem sztuki a otrzymaniem za nią pieniędzy, więc warunki kredytowe należą do modelu operacyjnego.
Tym, co porusza tę akcję, jest zatem napływ zamówień i zdolność ich realizacji. Wiadomości o AI liczą się dokładnie w takim stopniu, w jakim zmieniają jedno z tych dwóch.
Ryzyka właściwe każdej drodze
Token zależy od emitenta wcześniej niż od Vertiv. Ile wart jest VRTON, wynika z tego, że Ondo nadal prowadzi strukturę i honoruje wykup na warunkach, które emitent ustala i może zmienić. Czym jest akcja tokenizowana zaczyna się od emitenta, a nie od spółki wymienionej w tytule.
Kalendarze się nie pokrywają, a wiadomości na nie nie czekają. Sesja nowojorska, harmonogram tokena 24/5 z przerwami i kontrakt, który nigdy się nie zamyka, wycenią jedno ogłoszenie w trzech różnych momentach. Tak właśnie pozycja ucieka luką przeciw posiadaczowi, który nie złożył żadnego zlecenia.
Dźwignia zamienia lukę w wynik. Finansowanie nalicza się tak długo, jak kontrakt jest otwarty, a likwidacja jest wykonaniem, nie ostrzeżeniem: gdy depozyt utrzymania zostanie przebity, pozycja zamyka się po tym, co płaci rynek.
Żadna otoczka nie sięga tego, co pod spodem. Trzymana jako akcja, token czy kontrakt, ekspozycja wciąż czeka na zamówienie, które zatwierdzi cudzy zarząd, i na sprzęt, który trzeba wykonać i wysłać. Otoczka rozstrzyga twoje prawa i twojego kontrahenta; o tym, czy klient buduje, nie ma głosu.
Jak samodzielnie sprawdzić Vertiv
Zacznij od EDGAR pod numerem CIK 1674101, tam składany jest raport roczny. Okładka zawiera tabelę z sekcji 12(b) z jedną klasą i jedną giełdą, a ta tabela kończy każdy spór o to, do czego odnosi się trzyliterowy kod na czyjejś stronie.
Item 1 niesie zdanie o segmentach słowami samej spółki i jest to najszybszy sposób, by odkryć, że pytanie o rynki końcowe nie ma tu gotowego wiersza. Przeczytaj opis segmentów przed szukaniem liczby: to on mówi, jakie liczby w ogóle mogą istnieć.
Nazwy kategorii produktowych bierz z raportu, który masz przed sobą, a nie ze streszczenia starszego. Wcześniejsze raporty roczne Vertiv grupowały ofertę pod nagłówkami, których najnowszy już nie używa, więc lista kontrolna sprzed kilku lat będzie szukać wierszy, których tam nie ma.
Z portfelem zamówień tak samo: najpierw definicja, potem jakakolwiek liczba przy niej. Świadomość, że liczy zobowiązania otrzymane i jeszcze niedostarczone, zmienia tę liczbę z oceny w wypowiedź o czasie.
Dokumentacja Ondo rządzi stroną tokena: zabezpieczeniem, prawami i godzinami. Serwis relacji inwestorskich Vertiv publikuje te same raporty wraz z datami wyników. A tytuł strony notowań wymienia emitenta: jeśli strona to imię pomija, wciąż nie wiadomo, o czym ona jest, bo ten sam krótki kod na platformie kryptowalutowej bywa własnością zupełnie obcego projektu.
Podsumowanie
Vertiv sprzedaje zasilanie i chłodzenie, których obiekt potrzebuje wcześniej niż pierwszego serwera, księguje zobowiązanie w portfelu zamówień zdefiniowanym przez siebie i rozpoznaje przychód, gdy sprzęt dojeżdża. Wszystko, na co wystawiony jest posiadacz tego tickera, przechodzi przez tę sekwencję.
Drogi różnią się tym, co oddają. Akcja klasy A niesie prawa swojej klasy. Token Ondo niesie ekonomię jako instrument całkowitego zwrotu i zero praw akcjonariusza, w kalendarzu ustalonym przez emitenta. Kontrakt wieczysty niesie kierunek i pobiera finansowanie za każdy interwał, w którym jest otwarty. Zdecyduj, czego z tego chcesz, zanim zdecydujesz, ile zapłacić, bo spółka pod wszystkimi trzema jest ta sama i tak czy inaczej czeka na cudze zamówienie.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje Eli Lilly (LLY): metody handlu, koszty i ryzyko
- Jak kupić QEW: równe wagi, koszty i porównanie z QQQ
- Jak kupić QQQM i porównać go z QQQ
- Czy krypto jest na giełdzie? Trzy miejsca styku dwóch rynków
- Czym jest The Graph? Subgrafy, indeksatorzy i GRT
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Vertiv, formularz 10-K za 2025: rejestracja, segmenty, portfel zamówień, ryzyka (SEC EDGAR) www.sec.gov
[2] Przegląd Ondo Stocks: zabezpieczenie, prawa i godziny handlu (dokumentacja oficjalna) docs.ondo.finance
[3] Relacje inwestorskie Vertiv: raporty, sprawozdania roczne i kalendarz wyników investors.vertiv.com