Trzymasz tokenizowaną akcję i niemal natychmiast dostajesz drugą decyzję do podjęcia: czy pozwolić jej zarabiać, póki ją trzymasz. To nie jest mniejsza wersja pierwszej decyzji. Dochodzą kontrahenci, z którymi wcześniej nie miałeś do czynienia, pojawia się nowy sposób na zamknięcie pozycji bez twojego udziału, a całość rozstrzyga pytanie wspólne dla każdego produktu odsetkowego — kto płaci i z czego. Poniżej: jak zbudowany jest xStocks Vault, co według własnej dokumentacji operatora dzieje się z wpłaconym tokenem i jakie kontrole warto wykonać, zanim jakakolwiek reklamowana stawka zacznie cokolwiek znaczyć.
Co skarbiec xStocks robi z twoim tokenem
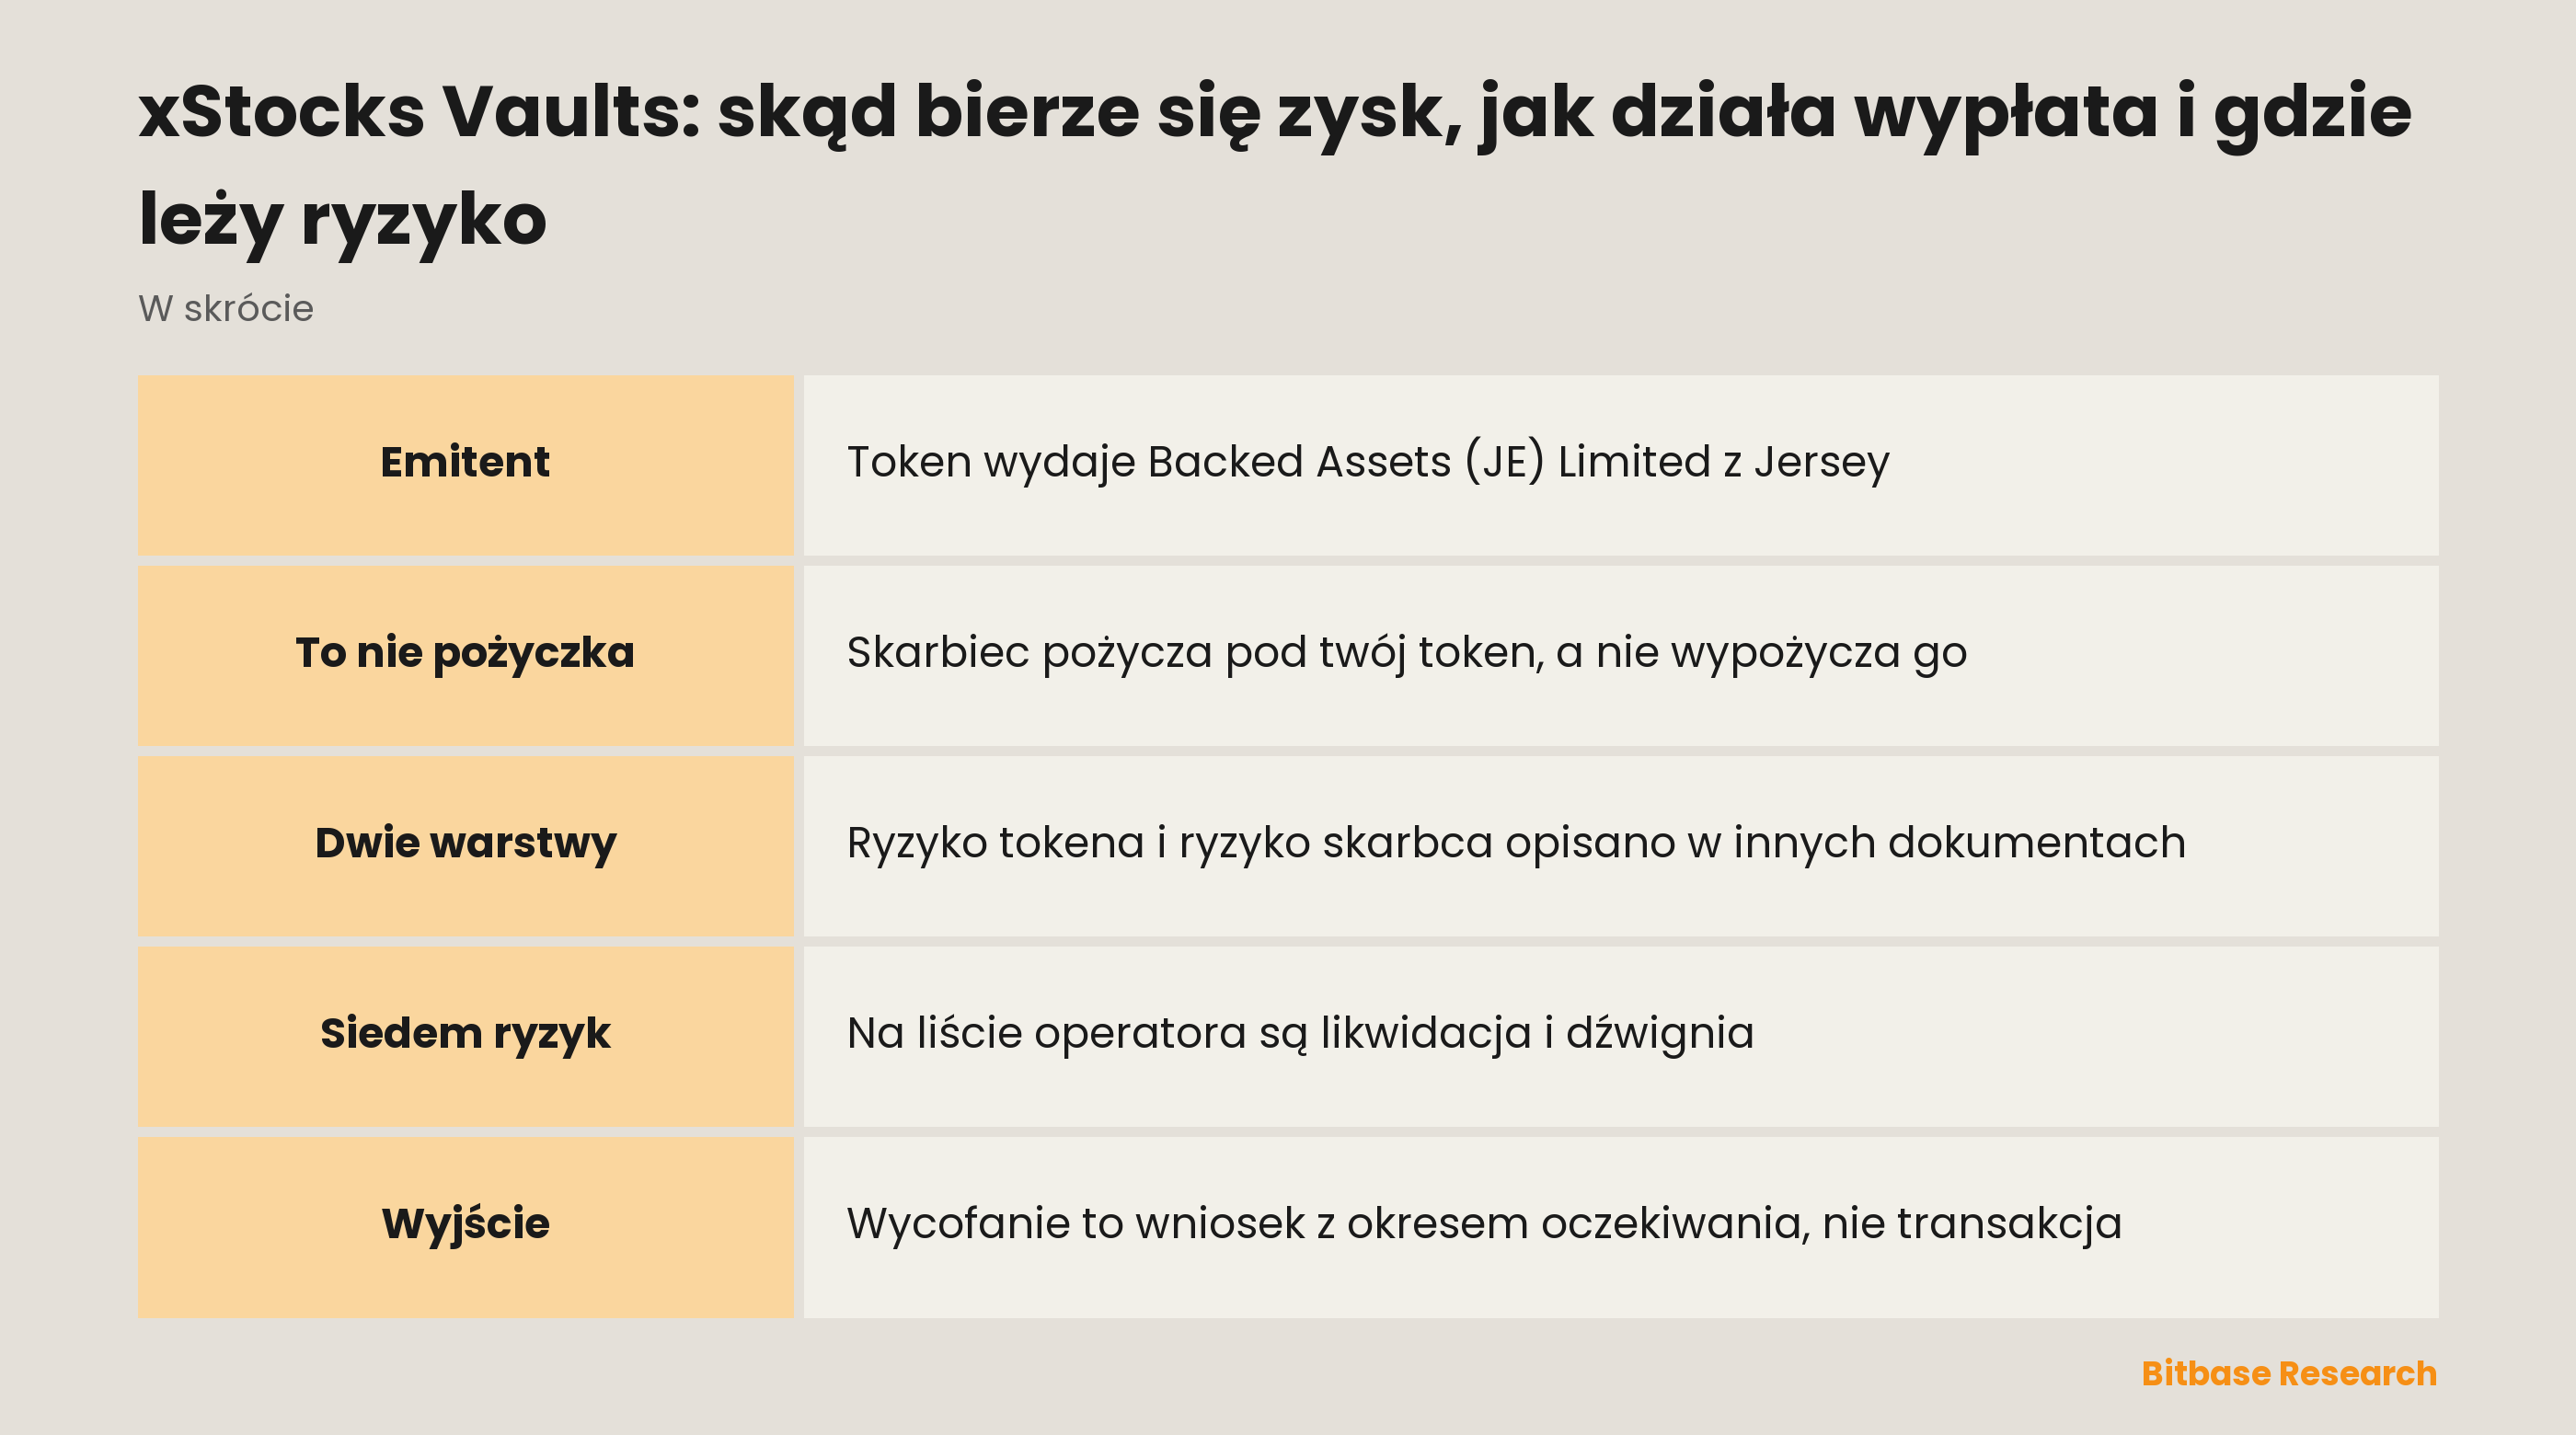
xStocks to tokenizowane papiery wartościowe emitowane przez Backed Assets (JE) Limited, prywatną spółkę z ograniczoną odpowiedzialnością z Jersey. Każdy token jest zabezpieczony bazową akcją w stosunku jeden do jednego, trzymaną w regulowanej opiece powierniczej, a sam token krąży w publicznych blockchainach przez całą dobę. Sama ta konstrukcja nie daje żadnego zysku: trzymać token to trzymać roszczenie, a nie pozycję w czymś, co zarabia.
Skarbiec nadbudowuje się nad tym. Dokumentacja pomocy operatora opisuje kolejność wprost: „When you allocate SPYx, QQQx, or NVDAx to a vault, it's sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault's risk manager, Sentora.” Zanim cokolwiek zacznie zarabiać, dzieje się już czworo: token zmienia sieć, zmienia się układ jego przechowywania, zostaje opakowany w drugą reprezentację i trafia pod kontrolę strony trzeciej, z którą wcześniej nie miałeś relacji.
Potem przychodzi fragment, który przesądza o całej reszcie. „Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound.”
Przeczytaj to dwa razy, bo najpopularniejszy opis tego produktu odwraca sytuację. W przekazach zwykle pada, że wpłacona akcja zostaje wypożyczona na procent. Własna strona operatora mówi coś istotnie innego: akcja trafia pod zastaw, a skarbiec pożycza pod nią. To nie ty jesteś tu pożyczkodawcą. Pożyczkobiorcą jest sam skarbiec, a twój zysk to tyle, ile zarobiły pożyczone pieniądze po odjęciu kosztu pożyczki. Właśnie dlatego na liście ryzyk samego operatora znajdują się słowa „likwidacja” i „dźwignia”.
Wyjście przebiega lustrzanie: „When you deallocate, your xStock is unwrapped and returned to your Kraken balance.” Wycofanie środków to wniosek, a nie transakcja, i wiąże się z okresem oczekiwania ustalonym przez operatora; warunki podane są na tej samej stronie i to operator może je zmienić.
Po co w ogóle zatrudniać tokenizowaną akcję
Atrakcyjność łatwo opisać. Pozycja w akcji stoi bezczynnie między dniem zakupu a dniem sprzedaży, a opakowanie, w którym żyje, jest programowalne — czego o akcji na rachunku maklerskim powiedzieć się nie da. Materiały tej samej platformy wymieniają, co posiadacze robią z xStocks poza skarbcem: wnoszą je jako zabezpieczenie i pożyczają pod nie, dostarczają do puli płynności dla opłat transakcyjnych albo wypożyczają przez rynki pożyczkowe on-chain. Skarbiec pakuje to tak, że jedna wpłata zastępuje ciąg ręcznych kroków. Tokenizowane akcje handlowane są na wielu miejscach, w tym na rynku akcji tokenizowanych Bitbase, a pytanie o skarbiec pojawia się dopiero wtedy, gdy papier już masz.
Wygoda to realna korzyść i warto ją nazwać uczciwie: prowadzenie pożyczki pod zastaw, lokowanie pozyskanych środków i reinwestowanie zwrotu to praca, a oddanie za nią części zysku jest rozsądną wymianą. Czego opakowanie zrobić nie może, to zmienić tego, co leży pod spodem. Powłoka, która ukrywa kroki, nie usunęła ich, a ryzyko mieszka w krokach, nie w interfejsie.
Token to jedna konstrukcja, skarbiec to druga
Obie warstwy psują się z niezwiązanych ze sobą powodów i opisane są w różnych dokumentach.
Pierwsza warstwa to sam tokenizowany papier. Emitentem jest Backed Assets (JE) Limited z Jersey. Produkt klientom oferuje inna spółka w innej jurysdykcji — ujawnienie ryzyka wymienia Payward Digital Solutions Ltd., „a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority”. Akcje stanowiące zabezpieczenie tokenów leżą zaś jeszcze gdzie indziej: „The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party.” To samo ujawnienie wyciąga z tego wniosek, zaznaczając, że ryzyko kredytowe „includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed”.
Trzy podmioty, trzy jurysdykcje i umowa powiernicza, której platforma obsługująca twoją transakcję wprost nie jest stroną — a wszystko to, zanim w obrazie pojawi się jakikolwiek zysk.
Druga warstwa przyprowadza własną obsadę: opakowana wersja tokena, wbudowany portfel w konkretnej sieci, kontrakt skarbca, wskazany z nazwy zarządzający ryzykiem ustalający strategię, protokół pożyczkowy, którego dokumentacja nie nazywa, i strategie dalej w łańcuchu, których również nie nazywa.
| Warstwa | Z kim masz do czynienia | Gdzie to opisano |
|---|---|---|
| Token | Emitent, oferujący i instytucje depozytowe trzymające akcje | Ujawnienie ryzyka emitenta |
| Opakowanie | Druga reprezentacja on-chain na potrzeby księgowości skarbca | Strona pomocy skarbca |
| Skarbiec | Kontrakt skarbca i zarządzający ryzykiem ustalający strategię | Strona pomocy skarbca |
| Strategia | Protokół pożyczkowy i dalsze miejsca, bez nazw | Praktycznie nieujawnione |
Ostatni wiersz nie jest zarzutem wobec produktu; to miejsce, w którym dokumentacja się kończy, a wiedza o tym, gdzie się kończy, jest tu całą rzeczą. Pozycja, której nie potrafisz opisać warstwa po warstwie, to pozycja, której ryzyk nie umiesz zlokalizować.
Co porusza zyskiem
Ponieważ skarbiec pożycza, a nie udziela pożyczek, zwrot jest tu spreadem, a nie stopą. Wyznaczają go trzy wielkości i żadna nie leży w rękach operatora: ile zarabiają pożyczone stablecoiny tam, gdzie zostały ulokowane, ile kosztuje pożyczenie ich pod zastaw akcji oraz jakie opłaty są pobierane po drodze. Gdy koszt pożyczki rośnie szybciej niż zwrot z lokowania, spread się kurczy, niezależnie od tego, jak zachowuje się bazowa akcja.
Obok działają dwa cichsze czynniki. Zabezpieczeniem jest token na akcję, więc to, co zabezpiecza pożyczkę, porusza się razem z giełdą i według kalendarza giełdy, a nie skarbca. Poza tym stopy pożyczkowe na rynkach on-chain wynikają z wykorzystania kapitału, więc ta sama wpłata zarabia inaczej w zależności od tego, ile inni chcą pożyczyć w danym tygodniu. Konsekwencję operator formułuje własnymi słowami: „The rewards you earn can change over time, and there's a chance you could lose some or all of your deposit.” Reklamowana liczba to oszacowanie spreadu, a nie jego obietnica.
Skąd wzięłyby się straty
Operator wymienia siedem kategorii ryzyka, a lista jest bardziej informacyjna niż większość właśnie przez swój skład: ryzyko smart kontraktu, ryzyko płynności, ryzyko złego długu i ryzyko rynkowe, ryzyko likwidacji, ryzyko wykonania międzyłańcuchowego, ryzyko dźwigni oraz ekspozycja na aktywa dalej w łańcuchu.
Samo pojawienie się likwidacji i dźwigni jest tu najważniejszym ujawnieniem. Produkt opisywany niedbale jako zarabianie na akcji, którą i tak już masz, nie potrzebuje żadnego z tych słów. Pojawiają się, bo konstrukcja jest pozycją pożyczkową, a pozycje pożyczkowe zamykane są przymusowo, gdy zabezpieczenie tanieje albo ich utrzymanie drożeje. To droga, którą wpłata topnieje, nawet jeśli spółce bazowej nic nie dolega.
Zły dług to strata wspólna, nie indywidualna. We wspólnej puli straty spadają na pulę, więc skutek zdarzenia rynkowego, którego w ogóle nie widziałeś, może zmniejszyć to, co dostaniesz z powrotem.
Ryzyko wykonania międzyłańcuchowego i ryzyko smart kontraktu to ryzyka instalacyjne, realne właśnie dlatego, że token się poruszył: opuścił sieć, w której go wyemitowano, stał się reprezentacją opakowaną i wszedł w kontrakty napisane przez kogoś innego niż emitent. Każdy z tych kroków to kod, który może zawieść niezależnie od tego, czy teza o akcji była trafna.
Ryzyko płynności ujawnia się dokładnie w najgorszym momencie. Wyjście ze strategii, w której pieniądze są ulokowane, wymaga rozwiązywania pozycji, a rozwiązuje się je najłatwiej wtedy, gdy nikt inny tego nie robi. To jest strukturalny powód istnienia okresów oczekiwania: aktywa stojące za pozycją nie są natychmiast zbywalne, więc kolejka jest tym, co oddziela uporządkowane wyjście od wymuszonego.
Nic z tego nie zastępuje ryzyk warstwy niższej. Struktura emitenta, przechowywanie, warunki umorzenia i kalendarz handlu obowiązują dalej: skarbiec ryzyka dokłada, a nie podmienia. O pierwszej warstwie więcej w naszych tekstach o tokenizacji aktywów realnych i o tokenizowanych papierach i funduszach.
Jak sprawdzić skarbiec, zanim z niego skorzystasz
Zaczynaj od własnej strony operatora, nie od omówień. Różnica nie jest akademicka: szeroko powielane opisy mówią, że wpłacona akcja zostaje wypożyczona, a artykuł pomocy operatora mówi, że trafia pod zastaw pod pożyczkę w stablecoinach. Tylko jedno z tego opisuje dokumentacja.
Czytaj nagłówki ryzyk wcześniej niż stawkę. Lista ryzyk to przebrane ujawnienie konstrukcji. Jeśli są na niej likwidacja i dźwignia, pozycja jest lewarowana, cokolwiek mówi marketing. Jeśli jest zły dług, straty są uwspólnione.
Wypisz każdy podmiot i to, czym steruje. Emitent, oferujący, układ powierniczy, kontrakt skarbca, zarządzający ryzykiem i protokół pożyczkowy. Tam, gdzie dokumentacja nikogo nie nazywa, ta luka sama w sobie jest ustaleniem, a nie zerem.
Prawne ujawnienie emitenta czytaj osobno od dokumentacji skarbca. Opisują różne warstwy, a warunki rządzące samym tokenem — zabezpieczenie, przechowywanie, umorzenie u emitenta — na stronach skarbca w ogóle nie występują. Słowo „vault” nie pada w ujawnieniu ryzyka emitenta ani razu.
Sprawdź wyjście przed wejściem. Znajdź, gdzie podany jest okres oczekiwania i czy operator może go zmienić. Warunki, które jedna strona może zmieniać, to bieżące ustawienia, a nie stałe własności.
Weryfikuj on-chain to, co da się zweryfikować. Opakowany token i kontrakt skarbca mają adresy, a salda, podaż i przepływy są publiczne. Dane on-chain nie powiedzą, czy strategia jest dobra, ale potwierdzą, że konstrukcja zgadza się z opisem.
Podsumowanie
Skarbiec zamienia posiadanie w pozycję. Sam token to roszczenie wobec emitenta, który trzyma akcje w instytucjach, z którymi twoja platforma umowy nie zawarła; skarbiec dokłada do tego opakowanie, przeskok między sieciami, zarządzającego ryzykiem, pożyczkę pod zastaw i miejsca dalej w łańcuchu, których dokumentacja nie nazywa.
Najbardziej użyteczne pytanie jest tym samym, które stosuje się do każdego produktu odsetkowego w historii: skąd biorą się pieniądze? Tutaj operator odpowiada wprost — pozycja pożycza pod twój token i zarabia na pożyczonym. Gdy to jest jasne, ryzyko likwidacji, ryzyko dźwigni i kolejka do wypłaty przestają brzmieć jak drobny druk, a zaczynają brzmieć jak następstwa konstrukcji, czyli tym, czym są.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje SoFi (SOFI): metody handlu, koszty i ryzyko
- Jak kupić SQQQ: dzienna ekspozycja odwrotna a krótka pozycja na QQQ
- Jak kupić TLT: godziny handlu, koszty i ryzyka obligacyjnego ETF
- Czym jest POND: kontekst Marlin, Oyster i granic aktywów
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Czym są xStocks Vaults: przebieg wpłaty, mechanizm zysku i siedem nazwanych ryzyk support.kraken.com
[2] Ujawnienie ryzyka xStocks: emitent, oferujący, zabezpieczenie i przechowywanie www.kraken.com
[3] FAQ xStocks: sieci, wypłata do własnego portfela i zastosowania poza skarbcem support.kraken.com