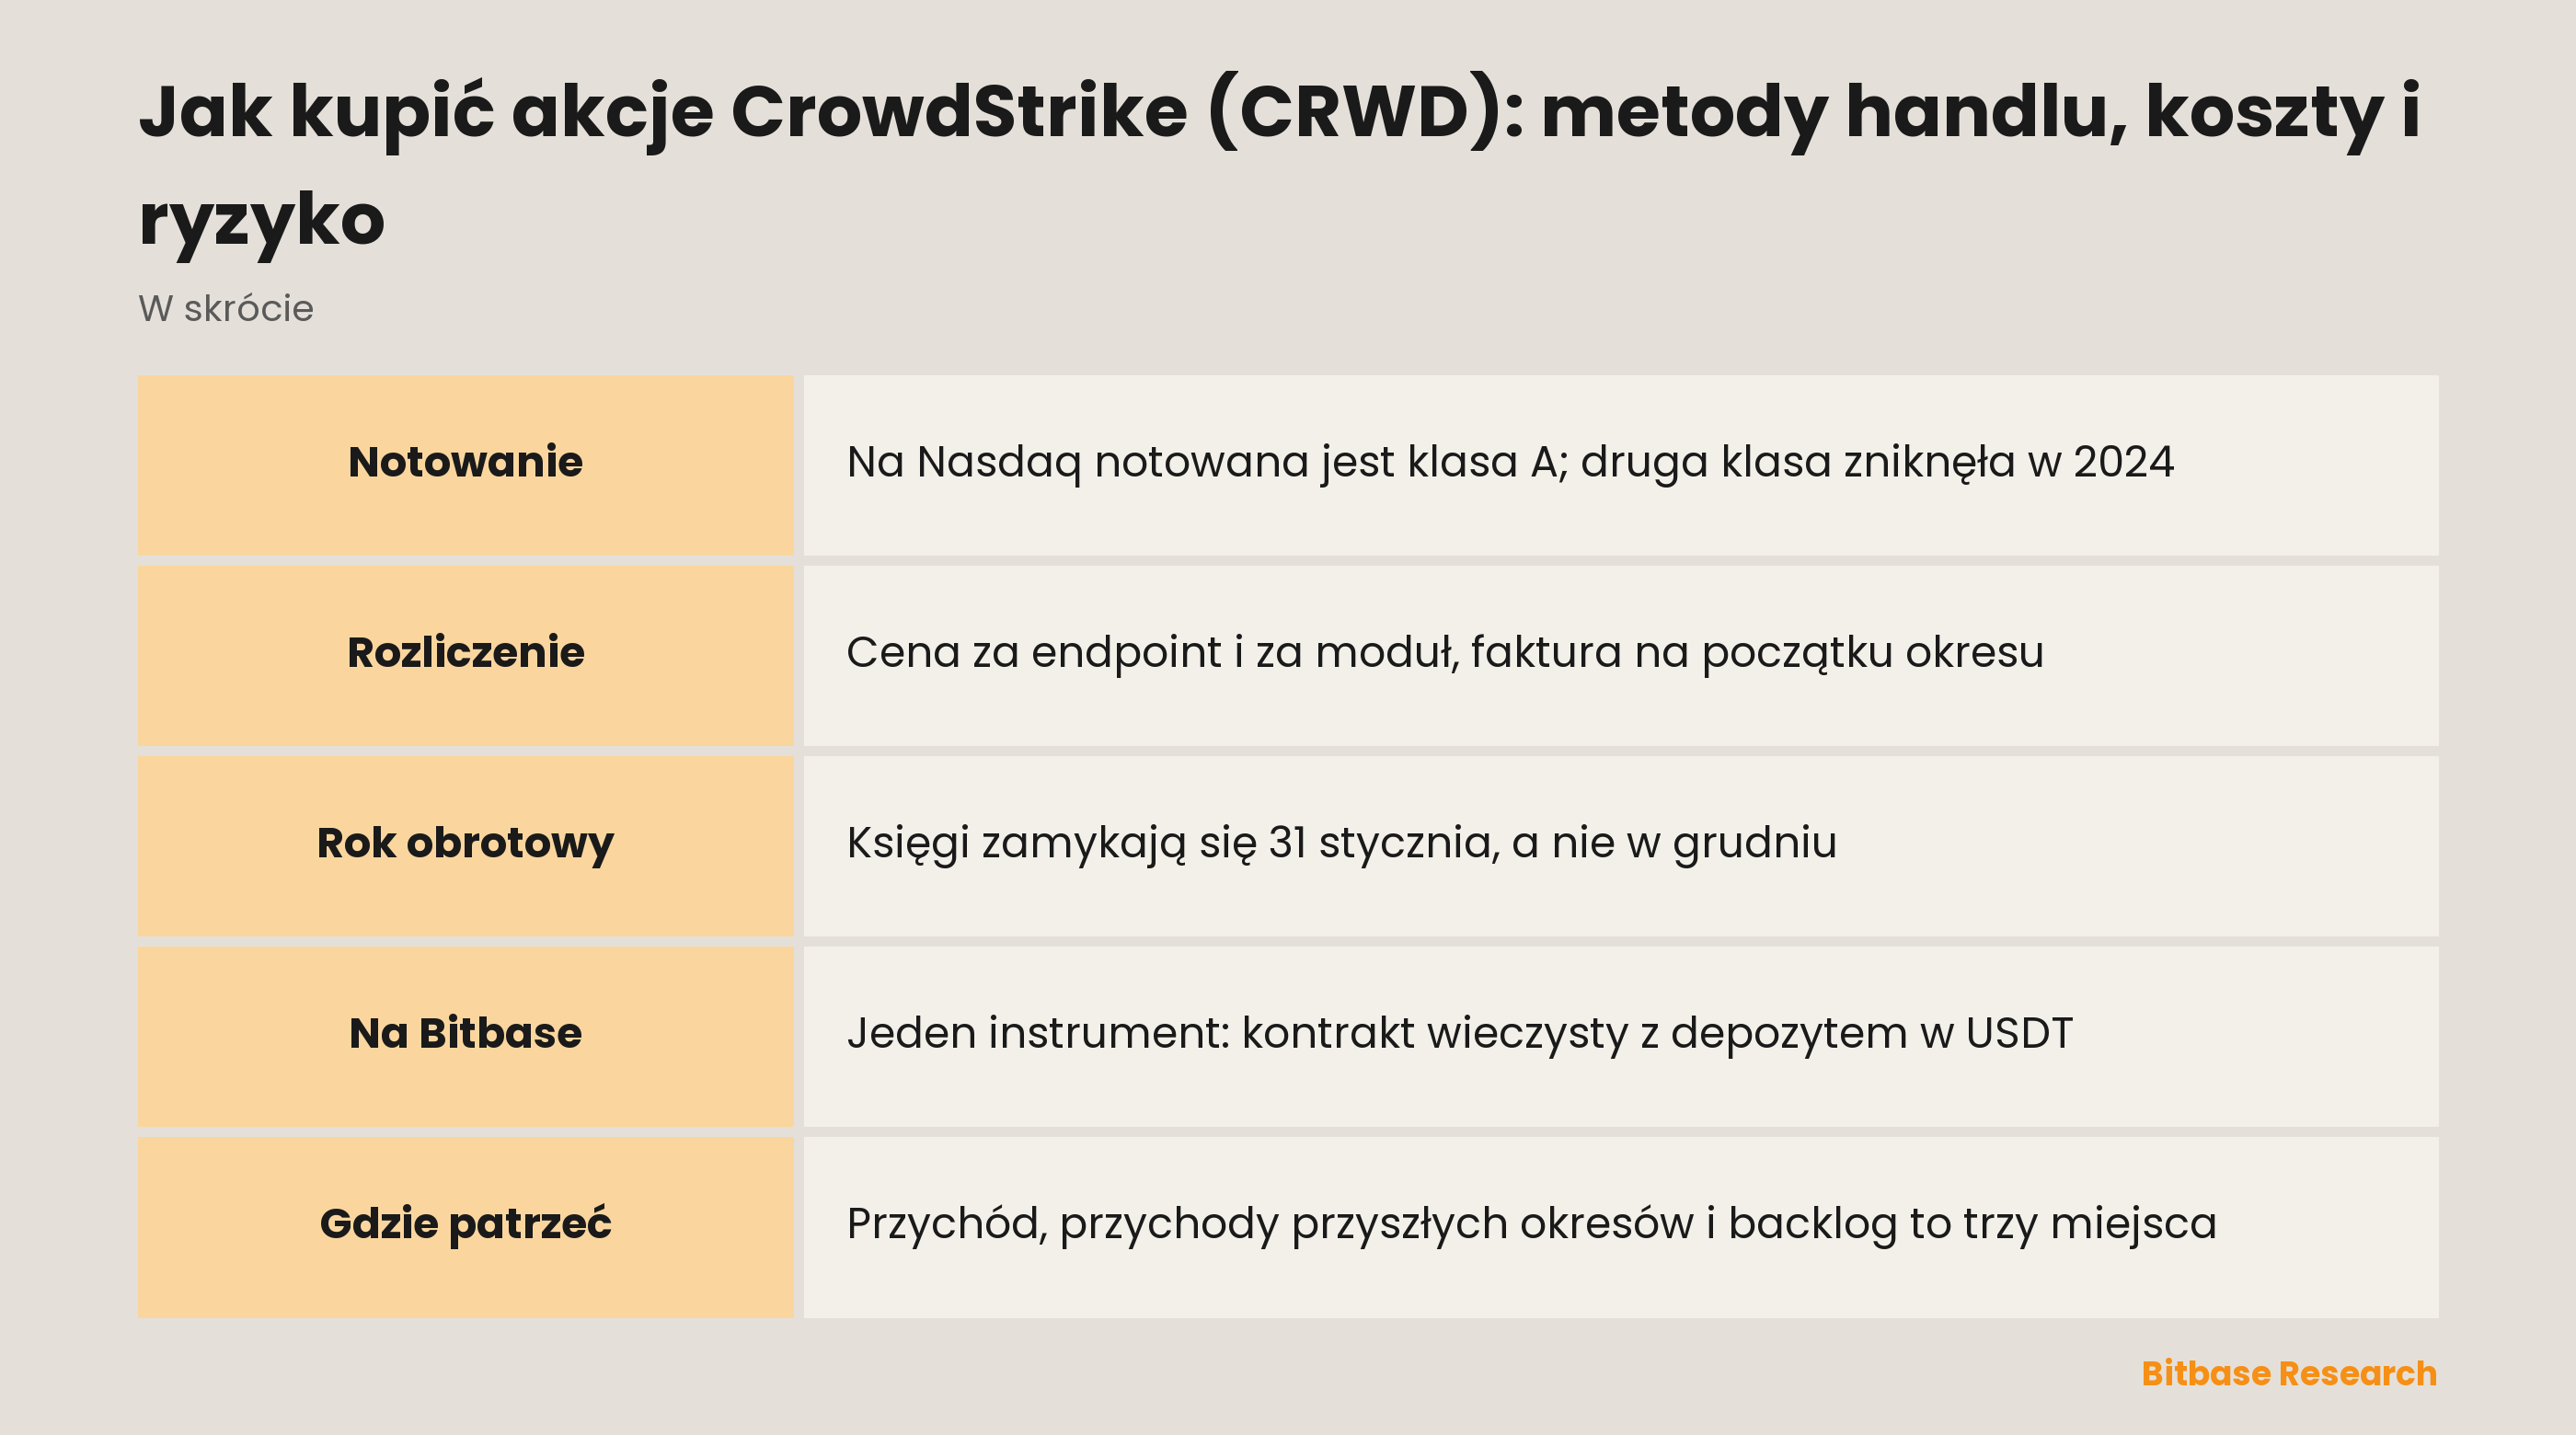
Rok obrotowy, który CrowdStrike nazywa rokiem 2026, zakończył się 31 stycznia 2026 roku, więc niemal cała praca, jaka się w nim zmieściła, przypadła na kalendarzowy rok 2025, a ta jedna linijka z okładki raportu rocznego decyduje, czy porównanie z jakimkolwiek konkurentem zamykającym księgi w grudniu w ogóle ma sens. Spółka sprzedaje cyberbezpieczeństwo w modelu subskrypcyjnym wycenianym za każdy punkt końcowy i za każdy moduł, przez co raportowane przychody są w większości rozliczaniem umów podpisanych wcześniej. Ten tekst pokazuje, co CrowdStrike faktycznie sprzedaje, dlaczego model rozliczeń decyduje o tym, które wiadomości ruszają kurs, oraz czym posiadanie akcji klasy A różni się od handlu kontraktem wieczystym z depozytem w USDT na Bitbase.
Czym jest CrowdStrike (CRWD)
CrowdStrike Holdings, Inc. to spółka zarejestrowana w stanie Delaware, z główną siedzibą w Austin w Teksasie. W raporcie rocznym platforma CrowdStrike Falcon opisana jest jako ta, która „serves as the operating system for cybersecurity” i powstrzymuje naruszenia „through a single lightweight sensor”.
To właśnie ten czujnik nadaje kształt całemu modelowi komercyjnemu. Zbiera dane „from across the enterprise, including endpoints, cloud workloads, identities, and third-party sources”, a gdy klient już go wdroży, „they can easily add additional cloud modules”. Subskrypcje są „generally priced on a per-endpoint and per-module basis”, więc rachunek rośnie jednocześnie w dwóch kierunkach: więcej chronionych maszyn i więcej modułów włączonych na każdej z nich. Mniejsza, osobna linia to usługi profesjonalne, takie jak reagowanie na incydenty, które spółka traktuje „primarily as an opportunity to cross-sell subscriptions”.
Pod tickerem CRWD notowana jest akcja zwykła klasy A, zarejestrowana na The Nasdaq Stock Market, w obrocie od czerwca 2019 roku. Druga klasa istniała do grudnia 2024 roku, kiedy pozostające w obrocie akcje klasy B automatycznie przekształciły się w akcje klasy A. Struktury dwuklasowej, którą wiele spółek technologicznych wciąż ze sobą niesie, tutaj już nie ma.
Dlaczego ludzie handlują CRWD
Pozycja w CRWD to pozycja na odnowienia umów, a nie na pojedynczą premierę produktu. Kontrakty są „generally non-cancelable” i zawierane na okres „generally one to three years”, a scenariusz porażki spółka opisuje wśród czynników ryzyka dosłownie: „If our customers do not renew their subscriptions for our products and add additional cloud modules to their subscriptions, our future results of operations could be harmed.”
Wzrost wewnątrz istniejącej bazy ma własną ujawnianą miarę. Dolarowy wskaźnik retencji netto porównuje ARR grupy klientów subskrypcyjnych „against the same metric for those subscription customers from the prior year” i odzwierciedla „customer renewals, expansion, contraction, and churn”. Mierzy bazę już posiadaną, a nie liczbę nowych nazw.
Popyt chodzi kalendarzem kupującego, nie sprzedającego. „Given the annual budget approval process of many of our customers, we see seasonal patterns in our business” — pisze spółka, a nowy roczny przychód powtarzalny jest „typically greater in the second half of the year, particularly in the fourth quarter”. Ponieważ ten czwarty kwartał zamyka się 31 stycznia, najcięższy sezon sprzedażowy leży w poprzek granicy roku kalendarzowego.
Związek z kryptowalutami jest tu cienki i warto powiedzieć to wprost: żadna część tych przychodów nie zależy od cen tokenów. To, co stawia CRWD przed kryptonatywną publicznością, to instrument, a nie biznes.
Kupić akcję czy kupić cenę
Drogi do CRWD rozchodzą się na jednym pytaniu: czy transakcja kończy się roszczeniem wobec spółki, czy kontraktem o jej cenie?
Zakup przez brokera z dostępem do Nasdaq kończy się roszczeniem. Kupujący trzyma akcję zwykłą klasy A wraz z przypisanymi jej prawami, a rozliczenie idzie przez amerykański system rozrachunku akcji. Nawet tutaj po drodze stoi jednak warstwa pośrednia, a spółka ją nazywa: większość akcjonariuszy to „beneficial owners but whose shares are held in street name by brokers and other nominees”.
Kontrakt wieczysty kończy się ceną i niczym więcej. Jest zabezpieczany i rozliczany w stablecoinie, nie posiada żadnej akcji i nie ma daty wygaśnięcia. Sprzedaż takiego kontraktu nie jest lustrzanym odbiciem sprzedaży akcji: otwiera pozycję krótką, zamiast zmniejszać posiadany stan. To właśnie mechaniczna odpowiedź na pytanie, jak zagrać na spadek CRWD bez umowy pożyczki papierów.
Koszt zachowuje się inaczej na każdej z tych dróg. Pozycja w akcji płaci raz na wejściu i raz na wyjściu. Kontrakt wieczysty dokłada bieżącą stawkę finansowania wymienianą okresowo między długimi a krótkimi i pobieraną od tej strony, po której zrobił się tłok, więc rachunek skaluje się z czasem utrzymywania pozycji, a nie z liczbą transakcji.
Jak handlować CRWD na Bitbase
Na Bitbase CRWD to kontrakt wieczysty z depozytem w USDT. Zabezpieczenie wnosi się w stablecoinie, wielkość wybiera się w kontraktach, a nie w sztukach akcji, i nie ma żadnej daty dostawy do pilnowania. Kto szuka sposobu, żeby kupić akcje CRWD za USDT, powinien mieć jasność, co ta fraza kupuje tutaj: ekspozycję na cenę, a nie udział w spółce.
Spread i prowizja pobierane są przy wejściu i przy wyjściu, i na tym się kończą. Finansowanie się nie kończy: nalicza się tak długo, jak długo pozycja jest otwarta, przez co czas utrzymywania staje się parametrem ceny. Bufor depozytowy decyduje o przetrwaniu: kontrakt jest zamykany po cenie oznaczenia, a nie po ostatniej transakcji w arkuszu, więc liczy się to, jak daleko ta cena może zajść, zanim bufor się wyczerpie.
Tym, co odróżnia kontrakt wieczysty na akcję, jest kalendarz pod nim. Kryptowalutowy kontrakt wieczysty odnosi się do rynku spot, który nigdy się nie zamyka; ten odnosi się do akcji, która przestaje być notowana każdego popołudnia w dni robocze, przez cały weekend i w święta, więc kolejne otwarcie na rynku akcji może przyjść jako luka. Jak platforma wyznacza swoją cenę oznaczenia w tych godzinach i co robi z finansowaniem, gdy rynek bazowy jest zamknięty, to pytania, na które musi odpowiedzieć jej własna strona zasad kontraktu — i trzeba je zadać przed ustaleniem wielkości pozycji. Dostępność instrumentów nie jest jednakowa dla wszystkich tickerów, a sekcja TradFi to strona, która ją wylicza.
Co porusza CRWD
Rachunek zysków i strat jest opóźnionym zapisem decyzji już podjętych. CrowdStrike rozpoznaje przychód z subskrypcji „ratably over the contract term” i sama formułuje konsekwencję: „any increase or decline in new sales or renewals in any one period will not be immediately reflected in our revenue for that period.”
Przez to raportowany przychód jest słabym systemem wczesnego ostrzegania, a uwaga przenosi się na bilans. Klienci są zwykle fakturowani na początku okresu subskrypcji, a ta przedpłata leży w przychodach przyszłych okresów, dopóki usługa nie zostanie wykonana.
Jest jeszcze zbiornik, którego nie widać w żadnej z tych pozycji. To, co już zakontraktowano, ale prawo do wystawienia faktury jeszcze nie powstało, jest „classified as backlog”, a takie kwoty „are not recorded in deferred revenue or elsewhere in our consolidated financial statements”. Kto czyta wyłącznie przychód i przychody przyszłych okresów, widzi dwa z trzech miejsc, w których przechowywana jest zakontraktowana przyszłość.
Roczny przychód powtarzalny sprowadza to wszystko do jednej liczby, a jego definicja waży więcej niż jego poziom. ARR jest „calculated as the annualized value of our customer subscription contracts as of the measurement date, assuming any contract that expires during the next 12 months is renewed on its existing terms”. To założenie wykonuje realną pracę, dlatego ARR czyta się obok wskaźnika retencji, a nie zamiast niego.
Obok księgowości stoją czynniki, które spółka nazywa sama: cykle sprzedaży „long and unpredictable”; poleganie na zewnętrznych centrach danych, „such as Amazon Web Services”, przy utrzymaniu platformy; oraz stały status dostawcy cyberbezpieczeństwa jako „a target of cyberattacks”.
Ryzyka i ograniczenia
CrowdStrike niesie ze sobą incydent z datą. 19 lipca 2024 roku spółka „released a content configuration update for our Falcon sensor that resulted in system crashes for certain Windows systems”, a w dokumentach nazywa to konsekwentnie July 19 Incident. Wciąż jest to nazwany czynnik ryzyka, co do którego oczekuje się, że będzie „to continue to have, an adverse effect on our business, sales, customer and partner relations, reputation, results of operations and financial condition”.
Rentowność również nie jest sprawą rozstrzygniętą. Własny nagłówek spółki brzmi: „We have a history of losses, and while we have achieved profitability in certain periods, we may not be able to achieve or sustain profitability in the future.”
Ryzyko produktowe jest tu nietypowo bezpośrednie, bo produktem jest sama obrona: „If our solutions fail or are perceived to fail to detect or prevent incidents or have or are perceived to have defects, errors, or vulnerabilities, our brand and reputation would be harmed.” Słowo perceived pojawia się w tym zdaniu dwa razy i nie jest wypełniaczem.
Dźwignia zmienia to, jak te same ryzyka biznesowe są odczuwane. Akcjonariusz, który przesiedział zły kwartał, ogląda obsunięcie; pozycja wieczysta o tym samym nominale może zostać zamknięta tym samym ruchem, a weekendowa luka potrafi przeprowadzić cenę oznaczenia przez poziom likwidacji bez możliwości zawarcia transakcji po drodze.
Jak samodzielnie zweryfikować informacje o CRWD
Każdy cytat powyżej pochodzi z raportu rocznego CrowdStrike na formularzu 10-K, złożonego w amerykańskiej Komisji Papierów Wartościowych i Giełd pod numerem CIK 1535527 i dostępnego bezpłatnie w bazie EDGAR. Sama strona tytułowa rozstrzyga większość pytań o tożsamość: nazwę rejestrującego, stan rejestracji oraz tabelę papierów z Section 12(b), w której podane są klasa, ticker i giełda.
Okładka rozstrzyga też rok obrotowy. Widnieje na niej „For the fiscal year ended January 31”, a ta linijka przestawia każde porównanie: nagłówek o wynikach roku obrotowego 2026 opisuje okres, który przebiegł niemal w całości w poprzednim roku kalendarzowym.
Dalej Item 1 opisuje działalność, Item 1A wylicza czynniki ryzyka pod nagłówkami napisanymi przez spółkę, a nie przez analityka, a noty do sprawozdania finansowego zawierają politykę rozpoznawania przychodów i tabele przychodów przyszłych okresów. Serwis relacji inwestorskich publikuje te same dokumenty razem z kalendarzem wyników. Po stronie kontraktu autorytetem są własne strony zasad i opłat platformy: to tam opisane są finansowanie, depozyt i warunki dostępu.
Podsumowanie
Kupowanie CRWD zaczyna się od decyzji, czy celem jest posiadanie biznesu, czy trzymanie poglądu na jego cenę. Akcja klasy A na Nasdaq to własność, dziś w strukturze jednoklasowej i rozliczana przez system akcyjny. Kontrakt wieczysty na Bitbase to kontrakt z depozytem w stablecoinie, bez wygaśnięcia, bez praw akcjonariusza i z bieżącym kosztem finansowania; jest też drogą, którą otwiera się krótką pozycję, a nie zmniejsza posiadany stan.
Pod obiema drogami leży ta sama spółka: fakturuje za punkty końcowe i moduły, pobiera pieniądze z góry, rozpoznaje przychód powoli przez jeden do trzech lat, a swoją zakontraktowaną przyszłość przechowuje w przychodzie, w przychodach przyszłych okresów i w pozycji backlog, której nie widać w żadnej z dwóch pierwszych.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Akcje kryptowalutowe a ETF-y na bitcoina: ekspozycja na biznes czy na bitcoina?
- Jak kupić akcje Adobe (ADBE): metody handlu, koszty i ryzyko
- Jak kupić akcje Cboe (CBOE): metody handlu, koszty i ryzyko
- Jak kupić akcje Vertiv (VRT): metody handlu, koszty i ryzyko
- Czym jest Venice AI?
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] CrowdStrike, formularz 10-K za rok obrotowy 2026: koniec roku, rejestracja z Section 12(b), działalność, rozpoznawanie przychodów i czynniki ryzyka (SEC EDGAR) www.sec.gov
[2] Relacje inwestorskie CrowdStrike: raporty, kalendarz wyników i ujawnienia spółki ir.crowdstrike.com