Do ekspozycji na CoreWeave prowadzą trzy drogi i tylko jedna czyni cię akcjonariuszem. Akcja klasy A notowana jest na Nasdaq pod tickerem CRWV; na Bitbase dochodzi do tego tokenizowana wersja od Ondo, rynek spot dla tego tokena oraz kontrakt wieczysty, który nie posiada niczego. Ten tekst pokazuje, na czym CoreWeave zarabia, dlaczego jej kurs reaguje najpierw na umowy o dostawę prądu i na zadłużenie, a dopiero potem na nastroje wokół AI, oraz czym trzy drogi różnią się pod względem praw, godzin handlu i rozliczenia.
Czym jest CoreWeave (CRWV)?
CoreWeave wynajmuje moc obliczeniową dla AI. W raporcie rocznym spółka określa się jako „The Essential Cloud for AI, purpose-built to accelerate breakthroughs by AI pioneers” i sprzedaje w trzech liniach: Infrastructure Services, Managed Software Services oraz Application Software Services. Zwykle chodzi o pierwszą: szafy pełne akceleratorów, sieć między nimi, pamięć masowa pod nimi i warstwa planowania, która nie pozwala temu wszystkiemu stać bezczynnie.
Konstrukcja umów zasługuje na drugie spojrzenie. CoreWeave pisze: „Customers generally access our platform through multi-year committed contracts, under which they purchase a specified amount of capacity on a take-or-pay basis over the contract term.” Take-or-pay oznacza, że klient płaci za zakontraktowaną moc niezależnie od tego, czy z niej korzysta. Przewidywalność przychodów bierze się więc z podpisanych umów, a nie ze zmierzonego zużycia — w zwykłej chmurze rozliczenie działa dokładnie odwrotnie.
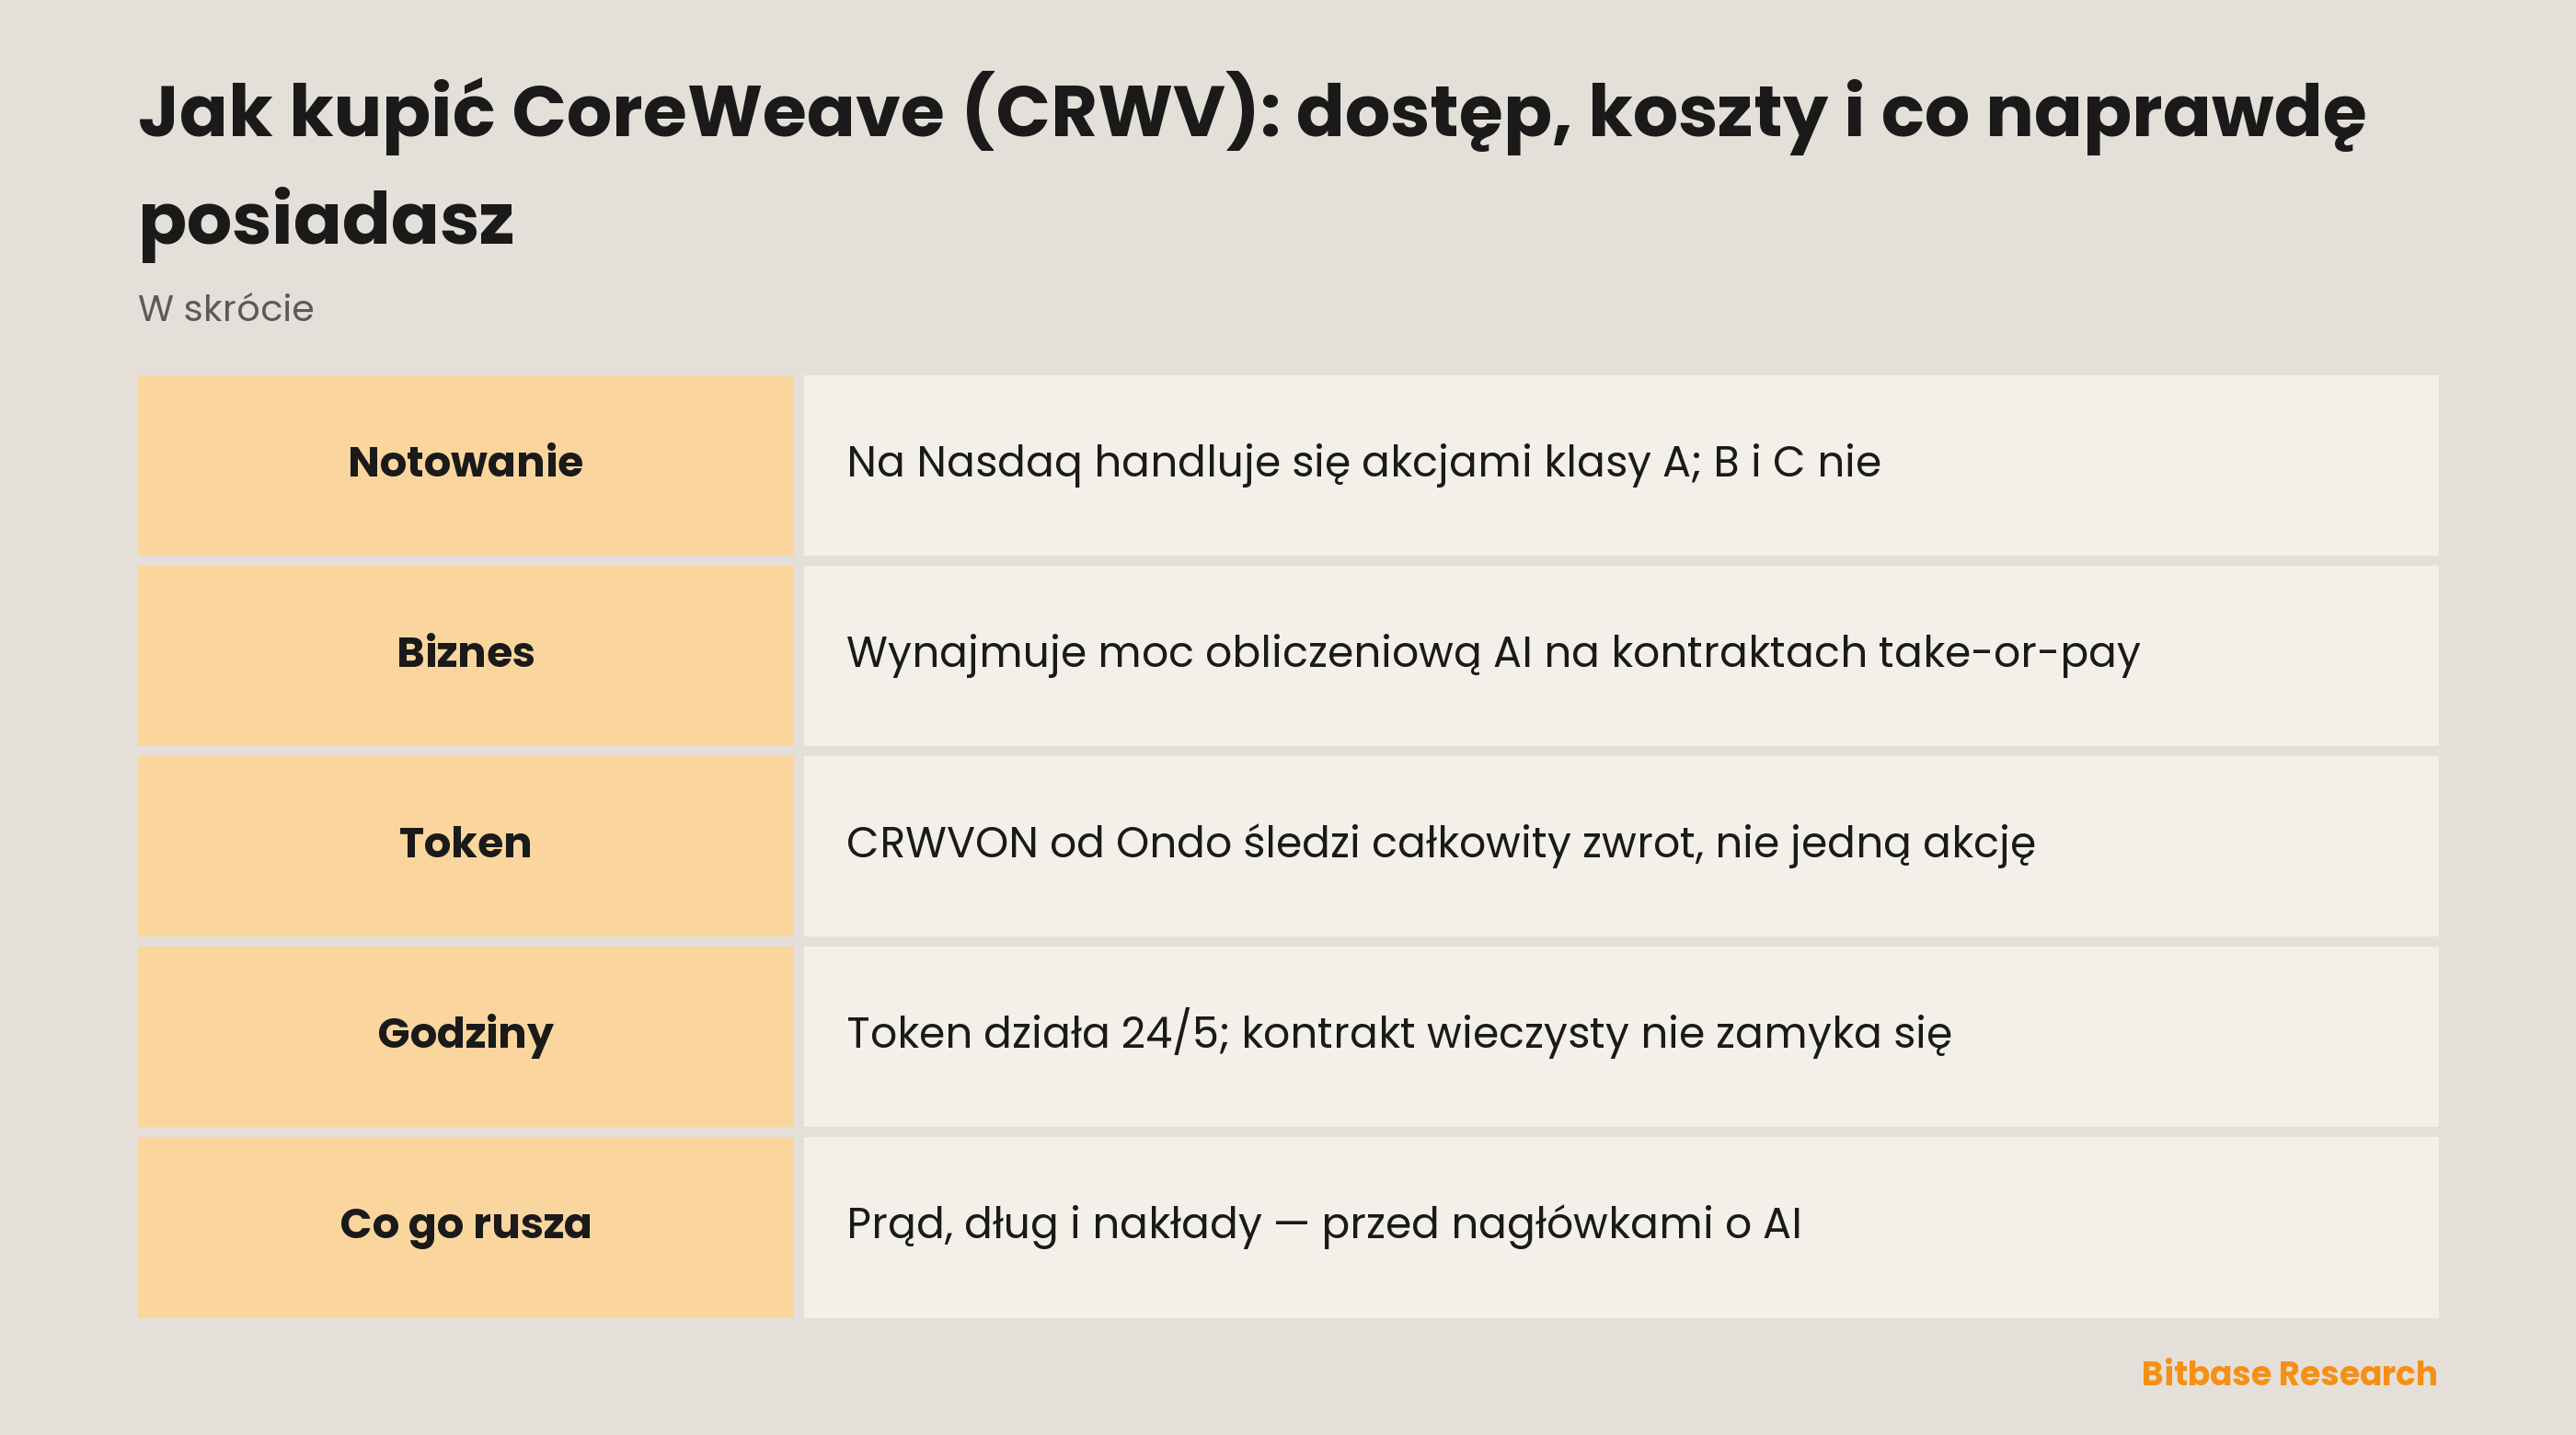
CoreWeave, Inc. jest spółką prawa stanu Delaware, notowaną na Nasdaq, a rok obrotowy kończy się 31 grudnia. Pod tickerem CRWV obraca się akcja zwykła klasy A. Istnieją także klasy B i C: prawa ekonomiczne mogą być takie same, waga głosu już nie, a na otwartym rynku inwestor indywidualny sięgnie wyłącznie po klasę A. Wrócimy do tego przy pytaniu, co ostatecznie ląduje na rachunku.
Dlaczego handluje się CRWV
CRWV to czysty zakład na wynajmowaną moc obliczeniową dla AI, a to znacznie węższa rzecz niż „spółka od AI”. Projektant układów sprzedaje każdemu, kto kupuje akceleratory; hiperskalowiec sprzedaje moc obok kilkunastu innych produktów. CoreWeave sprzedaje pojemność, na umowy, garstce bardzo dużych odbiorców. Powstaje z tego lewarowany zakład na jedno konkretne pytanie: czy organizacje trenujące i udostępniające duże modele będą dalej podpisywać wieloletnie zobowiązania.
Koncentrację klientów spółka sama wskazuje jako ryzyko, pod nagłówkiem „A substantial portion of our revenue is driven by a limited number of our customers, and the loss of, or a significant reduction in, spending from one or a few of our top customers would adversely affect our business”. Kto trzyma CRWV, bierze na siebie nie abstrakcyjne „upowszechnienie AI”, lecz decyzje o przedłużeniu podejmowane przez kilku odbiorców. Im mniej odbiorców, tym ciężej każda pojedyncza umowa waży w kursie.
Z kryptowalutami łączy ją infrastruktura, nie rachunkowość. Przychody CoreWeave nie podążają za ceną tokenów. Wspólna jest zależność od taniego kapitału i te same deficytowe zasoby: powierzchnie centrów danych, przyłącza do sieci, najwydajniejsze akceleratory. Dlatego papiery bywają skorelowane, choć nie łączy ich żaden mechanizm przyczynowy.
Tokenizowana akcja, spot i kontrakt wieczysty
Strona notowań Bitbase opisuje instrument jako CoreWeave (Ondo Tokenized), symbol CRWVON. Nazwa jest tu podpisem: emitentem jest Ondo, a instrument nie jest akcją.
Dokumentacja Ondo jest jednoznaczna w trzech punktach i każdy obala popularne założenie. Po pierwsze, token nie odpowiada jeden do jednego akcji: „One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset.” Tokeny zbudowano jako trackery całkowitego zwrotu — odwzorowują wynik ekonomiczny posiadania akcji z reinwestowaną dywidendą po potrąceniu podatku u źródła. Po drugie, posiadacz nie otrzymuje praw akcjonariusza: „do not receive shareholder voting rights, statutory information rights or other shareholder rights”. Po trzecie, produkt kierowany jest do inwestorów spoza USA, z ograniczeniami jurysdykcyjnymi i innymi.
Na godzinach handlu oczekiwania łamią się najczęściej. Ondo opisuje emisję i umorzenie jako natychmiastowe i atomowe, handel zwykle idzie w trybie 24/5, z przerwami wokół zdarzeń korporacyjnych i limitów ryzyka. To dłużej niż sesja Nasdaq i krócej niż ciągły harmonogram znany z rynku krypto. Sam blockchain nie otwiera rynku w weekend.
Kontrakt wieczysty to jeszcze co innego. Nie posiada ani akcji, ani tokena: śledzi cenę, rozlicza się w stablecoinie, nalicza okresową stawkę finansowania między długimi a krótkimi i może zostać zlikwidowany, gdy skończy się depozyt. Daje kierunek z dźwignią i zerową własność.
Pytanie, co się właściwie trzyma, ma więc trzy odpowiedzi ułożone jedna na drugiej. Kontrakt wieczysty nie trzyma nic. Token Ondo daje ekspozycję ekonomiczną bez praw akcjonariusza. Akcja z Nasdaq daje prawa akcjonariusza — ale prawa klasy A, wewnątrz struktury trzech klas, w której głosy rozłożone są nierówno. Każdy krok bliżej aktywa daje więcej i żaden nie daje kontroli.
Jak handlować CRWV na Bitbase
Ten ticker ma trzy powierzchnie i odpowiadają one na różne pytania.
Strona notowań jest punktem odniesienia: kurs, wykres i dane rynkowe tokenizowanej akcji. Nie wymaga pozycji ani decyzji; tutaj potwierdza się emitenta i symbol, zanim wydarzy się cokolwiek innego.
Rynek spot tokenizowanej akcji to miejsce, gdzie token Ondo kupuje się i sprzedaje za stablecoina. Po realizacji na rachunku leży sam token: ów tracker całkowitego zwrotu, ze swoim kalendarzem handlu i bez praw akcjonariusza. Obrót w obie strony kosztuje spread plus prowizję, a obie wielkości widać w arkuszu przed wysłaniem zlecenia.
Kontrakt wieczysty to droga lewarowana. Depozyt w stablecoinie, wycena względem indeksu, a nie ostatniej transakcji, finansowanie jako stały koszt lub przychód zależnie od tego, która strona jest przeładowana. Trzymanie przez tygodnie oznacza płacenie albo inkasowanie finansowania wiele razy, podczas gdy spot kosztuje raz przy wejściu i raz przy wyjściu. Krótka pozycja też idzie tą drogą: sprzedaż kontraktu wieczystego otwiera short, sprzedaż posiadanego spotu jedynie zmniejsza pozycję.
Czwarta droga leży poza Bitbase: zakup akcji klasy A przez brokera z dostępem do Nasdaq. Tylko ona czyni z ciebie akcjonariusza wpisanego do rejestru i tylko ona przechodzi przez amerykański system rozliczeń, a nie przez blockchain.
Co porusza CRWV
Czynniki ryzyka, które spółka składa sama, przydają się tu bardziej niż jakakolwiek opowieść o sztucznej inteligencji, bo nazywają ograniczenia fizyczne i umocowane w czasie, a nie atmosferyczne.
Po pierwsze prąd. Spółka ostrzega, że „would be harmed if we were not able to access sufficient power or by increased costs to procure power, prolonged power outages, shortages, or capacity constraints”. Szafy z akceleratorami pobierają na metr kwadratowy znacznie więcej niż sprzęt, który zastąpiły, a przyłącza do sieci przyznaje się według harmonogramu energetyki, nie zakupów. Umowa podpisana — ale bez mocy nie da się jej obsłużyć.
Po drugie zadłużenie. CoreWeave pisze, że jej „substantial indebtedness could materially adversely affect our financial condition” oraz że spółka „may still incur substantially more indebtedness in the future”. Biznes, który kupuje sprzęt wcześniej, niż zarabia na tym sprzęcie, finansuje lukę w czasie, a cena zamknięcia tej luki zmienia się wraz z warunkami kredytowymi. Dlatego CRWV potrafi spaść w dniu dobrych wiadomości o AI: znaczącą wiadomością była ta o stopach.
Po trzecie nakłady inwestycyjne, i to stałe, nie cykliczne: działalność „require substantial and growing capital expenditures”, a do tego potrzeba dodatkowego kapitału „to fund our business and support our growth”. Akceleratory tracą na wartości wobec nowszych podzespołów, więc samo utrzymanie mocy jest wydatkiem powtarzalnym.
Wokół tych trzech leży to, co spółka dzieli z branżą: ograniczona liczba dostawców kluczowych komponentów, zależność od operatorów centrów danych, ostra konkurencja z dużo większymi chmurami oraz własne przyznanie, że „the broader adoption, use, and commercialization of artificial intelligence („AI”) technology, and the continued rapid pace of developments in the AI field, are inherently uncertain”.
Razem składa się to na spółkę, która zamienia kapitał i prąd w zakontraktowaną moc obliczeniową. Wszystko, co zmienia koszt kapitału, dostępność mocy albo gotowość kilku dużych odbiorców do zobowiązań, poruszy kurs wcześniej niż jakakolwiek zmiana entuzjazmu wobec AI.
Ryzyka i ograniczenia
Na drodze tokenizowanej ryzyko emitenta stoi ponad rynkowym. Token Ondo to roszczenie wobec struktury, nie wobec CoreWeave. Jego wartość zależy od tego, czy emitent będzie dalej działał, utrzymywał zabezpieczenie i realizował umorzenia na własnych warunkach. Przechowywanie on-chain tej zależności nie usuwa.
Kalendarz sam tworzy luki. Sesja Nasdaq i tryb 24/5 tokena nie pokrywają się w pełni, a oba różnią się od kontraktu wieczystego, który nigdy się nie zamyka. Wiadomość, która przychodzi przy zamkniętym rynku akcji, wyceniana jest najpierw przez to miejsce, które akurat działa — i tak pozycja schodzi na minus komuś, kto w ogóle nie handlował.
Dźwignia wzmacnia wszystko powyższe. Kontrakt wieczysty likwiduje się po cenie oznaczenia, nie po ostatniej transakcji, a finansowanie narasta niezależnie od kierunku. Pozycja wymiarowana na zwykłą sesję może zostać zamknięta luką, którą posiadacz spotu po prostu by przesiedział.
Zmiana opakowania nie znosi ryzyk biznesu. Koncentracja klientów, dostęp do prądu i obsługa długu dotyczą tak samo akcji, tokena i kontraktu wieczystego. Opakowanie rozstrzyga, jakie prawa idą z ekspozycją, w jakich godzinach się nią handluje i jak się ją rozlicza; na co ekspozycja jest skierowana, nie rozstrzyga.
Jak samodzielnie zweryfikować dane o CRWV
O spółce: w systemie SEC EDGAR pod CIK 1769628 leży raport roczny i każdy przytoczony wyżej cytat w nim jest; szukanie po nagłówkach sekcji idzie szybciej niż czytanie po kolei. Serwis relacji inwestorskich CoreWeave publikuje te same dokumenty i kalendarz wyników.
O produkcie tokenizowanym: dokumentacja Ondo jest źródłem w sprawie zabezpieczenia, praw i godzin handlu, na tyle konkretnym, że zamyka większość sporów jednym zdaniem.
O rynku: na stronie notowań Bitbase nazwa emitenta stoi w nazwie instrumentu. Jeśli w tytule nie napisano, kto wyemitował token, strona dotyczy czegoś innego, niż się wydaje: pod tym samym tickerem może kryć się zupełnie obcy projekt kryptowalutowy.
Podsumowanie
Kupno CRWV zaczyna się od wyboru, co posiadać, a dopiero potem — ile za to zapłacić. Kontrakt wieczysty nie posiada niczego i pobiera finansowanie za sam kierunek. Token Ondo posiada ekspozycję ekonomiczną i zero praw, w kalendarzu 24/5 ustalanym przez emitenta. Akcja z Nasdaq posiada jeden głos klasy A wewnątrz struktury trzech klas.
Którakolwiek to droga, kupuje się tę samą spółkę: taką, która zamienia kapitał i prąd w zakontraktowaną moc obliczeniową dla garstki klientów. Czynniki ryzyka o prądzie, długu i nakładach warto przeczytać przed nagłówkami o AI. To one poruszają kurs.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Akcje kryptowalutowe a ETF-y na bitcoina: ekspozycja na biznes czy na bitcoina?
- Jak kupić akcje Adobe (ADBE): metody handlu, koszty i ryzyko
- Jak kupić akcje Cboe (CBOE): metody handlu, koszty i ryzyko
- Jak kupić akcje Exxon Mobil (XOM): metody handlu, koszty i ryzyko
- Czym jest Wayfinder?
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] CoreWeave, formularz 10-K za rok obrotowy 2025: rejestracja, klasy akcji, struktura kontraktów i czynniki ryzyka (SEC EDGAR) www.sec.gov
[2] Przegląd Ondo Stocks: zabezpieczenie, prawa i godziny handlu (oficjalna dokumentacja Ondo) docs.ondo.finance
[3] Relacje inwestorskie CoreWeave: raporty, kalendarz wyników i profil spółki investors.coreweave.com