ETHA to ticker funduszu iShares Ethereum Trust ETF, delawarskiego trustu ustawowego, którego akcje są notowane na Nasdaq, a deklarowanym celem jest odzwierciedlanie ceny etheru. Trzymanie tej akcji to nie to samo co trzymanie etheru, a trzymanie jej tokenizowanej wersji w łańcuchu to już trzecia konstrukcja. Poniżej rozdzielamy te warstwy: który dokument zamyka które pytanie i co dokładnie mówi jedno zdanie ze sprawozdań samego trustu — zdanie, które większość czytelników spodziewa się przeczytać odwrotnie.
Trust, który stoi za ETHA
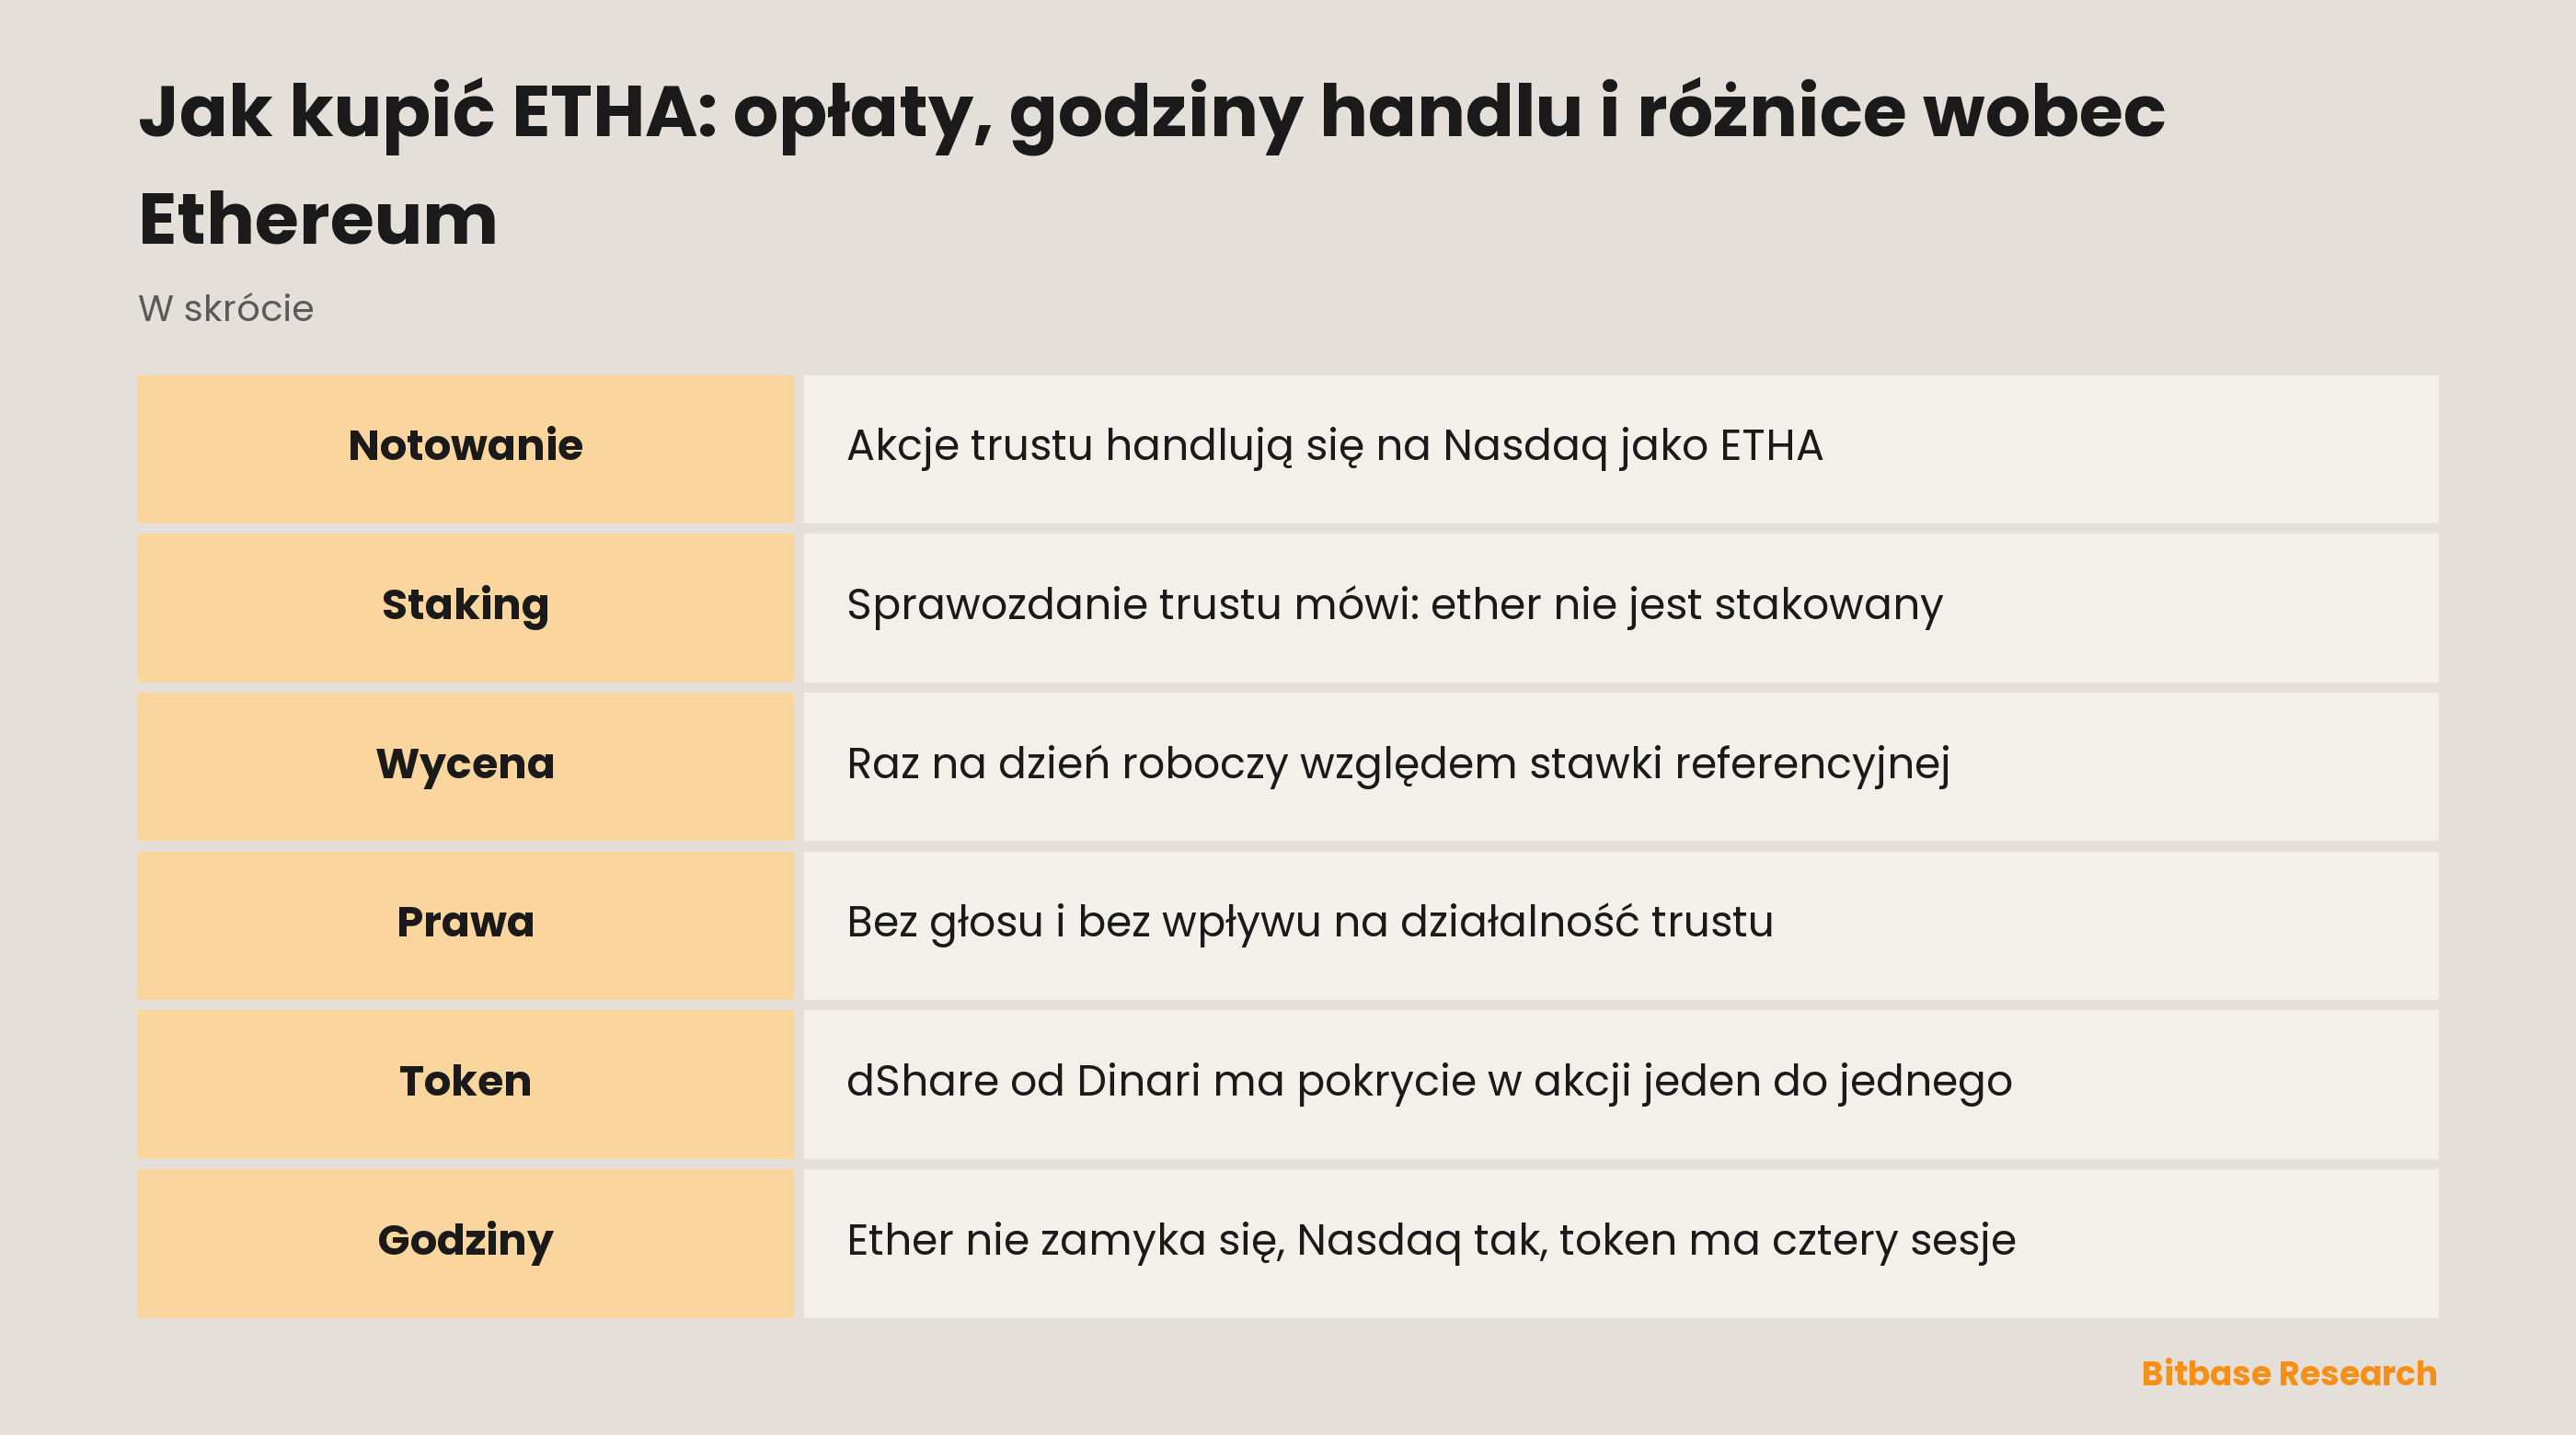
iShares Ethereum Trust ETF powstał jako delawarski trust ustawowy 8 listopada 2023 roku, a jego akcje są notowane i handlowane na The Nasdaq Stock Market pod tickerem ETHA. Sponsor formułuje cel funduszu tak: „seeks to reflect generally the performance of the price of ether, the native token of the Ethereum network” — odzwierciedlać ogólnie zachowanie ceny etheru, natywnego tokena sieci Ethereum. Pracę w tym zdaniu wykonuje słowo generally: trust wycenia się względem stawki referencyjnej, a stawka referencyjna to nie każda transakcja na każdym rynku.
Za tym jednym zdaniem stoi łańcuch instytucji, z których posiadacz akcji nie ma do czynienia z żadną. Prowadzeniem trustu zajmują się iShares Delaware Trust Sponsor LLC jako sponsor i BlackRock Fund Advisors jako powiernik; sam ether przechowuje Coinbase Custody Trust Company, LLC, a Anchorage Digital Bank N.A. wskazano jako dodatkowego dostępnego depozytariusza. Wycena również biegnie według harmonogramu, a nie w sposób ciągły: w każdy dzień roboczy — czyli w każdy dzień poza sobotą, niedzielą i dniem, w którym Nasdaq jest zamknięty dla zwykłego handlu — trust wycenia posiadany ether możliwie najszybciej po godzinie 16:00 czasu nowojorskiego, korzystając z indeksu CME CF Ether-Dollar Reference Rate w wariancie nowojorskim. Sam ether o czwartej się nie zatrzymuje.
Dwa zapisy wyznaczają ramy prawne. Trust stwierdza, że „is not an investment company registered under the Investment Company Act of 1940” — nie jest spółką inwestycyjną zarejestrowaną na podstawie ustawy z 1940 roku; a ponieważ nie jest ani zarejestrowany, ani nadzorowany przez SEC w tym charakterze, „the owners of Shares do not have the regulatory protections provided to registered investment companies”: posiadacze akcji nie korzystają z ochrony regulacyjnej przewidzianej dla zarejestrowanych spółek inwestycyjnych. O ładzie korporacyjnym prospekt mówi równie wprost: posiadacze akcji „do not have any voting rights, take no part in the management or control of, and have no voice in, the Trust's operations or business” — nie mają prawa głosu, nie uczestniczą w zarządzaniu i nie mają wpływu na działalność trustu.
Dlaczego ludzie trzymają ETHA zamiast etheru
Prosta odpowiedź brzmi: rachunek. Akcja trafia na zwykły rachunek maklerski obok akcji spółek, więc nie potrzeba portfela, nie potrzeba frazy seed i nie trzeba podejmować decyzji o samodzielnym przechowywaniu. Dla pieniędzy, które już leżą na koncie emerytalnym albo w portfelu zarządzanym, bywa to jedyna droga, na jaką rachunek pozwala.
Ile kosztuje ta wygoda, to właśnie pytanie wpisywane jako etha vs buying ethereum. Częścią odpowiedzi jest opłata, umieszczona niżej dokładnie tam, gdzie trzeba. Reszta jest specyficzna dla tego aktywa i tłumaczy, dlaczego fundusz na ether to nie fundusz na bitcoina z innym logo.
Ether można stakować, bitcoina nie. Staking to sposób, w jaki sieć Ethereum wynagradza uczestników pomagających ją zabezpieczać, a duża pula etheru leżąca u depozytariusza to dokładnie taka pozycja, która w zasadzie mogłaby takie nagrody uzyskiwać. Sprawozdanie samego trustu usuwa tę możliwość jednym zdaniem: „Neither the Trust, nor the Sponsor, nor the Ether Custodian, nor the Additional Ether Custodian, nor any other person associated with the Trust will, directly or indirectly, employ the Trust's ether in Staking Activities.” Ani trust, ani sponsor, ani depozytariusze, ani żadna powiązana z trustem osoba nie będą bezpośrednio ani pośrednio wykorzystywać etheru trustu w stakingu. Prospekt powtarza to samo tymi samymi słowami.
Akcja podąża więc za ceną etheru i za niczym innym, co etheru dotyczy. Granicę wytyczono na poziomie produktu: iShares zarejestrował osobny trust, iShares Staked Ethereum Trust ETF, notowany pod tickerem ETHB. To inny fundusz z własną dokumentacją rejestracyjną, a przeczytanie jednego prospektu nie mówi nic o drugim.
Trzy rzeczy do trzymania, stakować można tylko jedną
Trzymać można tu trzy rzeczy i nie są one swoimi wersjami. Ether jest aktywem sieciowym: rozlicza się w łańcuchu, handluje na rynkach, które nigdy się nie zamykają, może być trzymany samodzielnie i może zostać oddany w staking przez tego, kto kontroluje klucze. Akcja ETHA to jednostka trustu trzymającego ether: bez głosu, bez statusu zarejestrowanej spółki inwestycyjnej, wyceniana względem indeksu raz na dzień roboczy, zmieniająca właściciela tylko wtedy, gdy Nasdaq jest otwarty, i trwale poza stakingiem.
Warstwa tokenizowana leży na tej akcji. Bitbase pokazuje ETHA na stronie notowań, gdzie nazwa instrumentu brzmi „iShares Ethereum Trust ETF (Dinari Tokenized ETF)”, a czytać trzeba właśnie nawias: token wyemitowała Dinari, a nie iShares. Produktem Dinari jest dShare, zlecenia są kierowane przez Alpaca, a każdy token ma pokrycie w akcji bazowej w relacji jeden do jednego. Jego kalendarz handlu dzieli się na cztery sesje, a tylko część tickerów działa przez całą dobę — które dokładnie, trzeba sprawdzić w dokumentacji samej Dinari, a nie przenosić tu założenia z innego tokena.
To, co opakowanie przekazuje posiadaczowi, ustalają warunki emitenta, a te warunki należą do emitenta. Taki jest ogólny kształt wszystkiego, co trafia na listę tokenizowanych akcji i ETF-ów. Skoro sama akcja nie daje głosu, kwestia ładu jest rozstrzygnięta piętro niżej: warstwa tokena nie może dodać prawa, którego akcja bazowa nigdy nie miała. Czego dokumenty funduszu nie rozstrzygają, to umorzenie, uprawnienie do dostępu i mechanika powrotu do akcji; te odpowiedzi leżą w dokumentacji emitenta, nie w prospekcie iShares.
Co porusza ETHA
Głównym wejściem jest cena etheru, ale przefiltrowana przez indeks, z którego korzysta trust, a nie wzięta z jednego rynku. Rozjazd cen na pojedynczej giełdzie nie ruszy wyceny trustu, dopóki nie ruszy stawki referencyjnej.
Opłata sponsora działa w przeciwną stronę, cicho i bez przerw. Trust nalicza ją codziennie według rocznej stawki od wartości aktywów netto i wypłaca co najmniej kwartalnie z dołu, gotówką, w naturze albo w kombinacji, co z czasem zmniejsza ilość etheru stojącą za każdą akcją. Samej stawki ten tekst świadomie nie podaje, bo może się zmienić; gdzie ją czytać, napisano niżej. Z tej samej arytmetyki regułą samego trustu wyłączone są też nagrody ze stakingu, więc ścieżka akcji to cena referencyjna minus naliczana opłata i nigdy cena referencyjna plus dochód.
Pomiędzy ceną referencyjną a ceną, którą płaci kupujący, stoi podaż akcji, którą duzi pośrednicy rozszerzają i ściskają przez kreację i umorzenie. To powiązanie jest tendencją, a nie gwarancją, i trzyma się dokładnie tak długo, jak długo pośrednicy mogą handlować, finansować się i rozliczać.
Kalendarz porusza cenę sam z siebie. Ether handluje się w weekendy i święta, sesja Nasdaq nie. Wiadomość, która przychodzi przy zamkniętym rynku akcji, jest najpierw odgrywana przez rynek ciągły, a akcja przecenia się na otwarciu, więc posiadacz, który nie zrobił nic, może w poniedziałek znaleźć pozycję w innym miejscu. Pytanie etha trading hours nie dotyczy więc wygody, tylko tego, gdzie ryzyko leży na noc.
Gdzie to może pójść źle
Wymieniać w etha investment risks warto rzeczy strukturalne, a nie kierunkowe: kierunek to po prostu cena etheru.
Struktura stoi wyżej niż cena. Trust nie jest zarejestrowaną spółką inwestycyjną, a jego własne sprawozdanie mówi, że posiadacze akcji są przez to pozbawieni odpowiedniej ochrony. To stwierdzenie o ramach, a nie prognoza: porównania ze zwykłym funduszem trzeba robić na dokumentach, a nie na wspólnym słowie „ETF”.
Opłata nie robi przerwy. Naliczana codziennie od wartości aktywów netto, działa i w trendzie bocznym, i na spadkach, a długi okres trzymania składa jej efekt na etherze stojącym za każdą akcją. Ogólne omówienie kosztów funduszu i zasad przechowywania znajduje się w materiale o wskaźnikach kosztów i modelach depozytowych.
Przechowywanie jest oddelegowane, a nie usunięte. Ether trustu leży u depozytariusza, a posiadacz akcji nie ma ani klucza, ani adresu, ani podstawy, by komukolwiek wydawać polecenia. Ryzyko operacyjne tej warstwy jest niesione za posiadacza.
Opakowanie na opakowaniu dokłada stronę. Wersja tokenizowana zależy od tego, czy jej emitent będzie dalej działał i dotrzymywał własnych warunków. Trzymanie jej w łańcuchu tej zależności nie usuwa — ono ją tworzy.
Jak sprawdzić ETHA w jej własnych dokumentach
Każde powyższe twierdzenie siedzi w dokumencie, który czytelnik może otworzyć, a dokumenty te nie są wymienne.
Opłatę sprawdza się na stronie funduszu ETHA w iShares: liczba stoi w sekcji Key Facts pod etykietą Sponsor Fee, a prospekt podaje tę samą opłatę w części o kosztach trustu. To właśnie uczciwa odpowiedź na etha expense ratio — żywe pole na stronie sponsora, a nie liczba zapamiętana z tekstu napisanego wiele miesięcy wcześniej. Żeby dowiedzieć się, co trust robi ze swoim etherem, otwórz prospekt albo raport roczny i poszukaj w treści frazy Staking Activities.
Fakty korporacyjne znajdują się w sprawozdaniach trustu składanych do SEC pod numerem CIK 2000638, a zakładka Documents na stronie funduszu zbiera prospekt, kartę informacyjną i formularz 10-K w jednym miejscu. Jeśli strona funduszu i dokument w EDGAR wyglądają na rozbieżne, wierzyć należy dokumentowi — on ma datę.
Nazwy są podobne na tyle, że łatwo je pomylić, więc sprawdź, który produkt masz na ekranie: iShares Ethereum Trust ETF handluje się jako ETHA, a iShares Staked Ethereum Trust ETF to osobny trust z tickerem ETHB. Czytaj stronę tytułową dokumentu, a nie pole wyszukiwania. Dla warstwy tokenizowanej jest strona notowań ETHA na Bitbase, gdzie emitent jest podany wprost w nazwie instrumentu; nagłówek, który nie mówi, kto wyemitował token, jeszcze nie powiedział ci tego, co trzeba wiedzieć przed kupnem.
Podsumowanie
Ether działa bez przerwy i może zostać oddany w staking przez tego, kto trzyma klucze. Akcja ETHA żyje sesją Nasdaq, wyceniana jest raz na dzień roboczy względem stawki referencyjnej, nie daje głosu i regułą samego trustu trzymana jest poza stakingiem. Token mający w takiej akcji pokrycie jeden do jednego działa według harmonogramu swojego emitenta i żyje jego warunkami.
Każdy krok w stronę wygody oddaje coś konkretnego i żadnego z nich posiadacz nie cofnie sam. Opłatę czytaj na stronie sponsora, to, co trust będzie i czego nie będzie robił — w prospekcie, a wszystko, co dzieje się z tokenem — w dokumentacji emitenta. I dopiero potem wybierz warstwę, na której naprawdę chciałeś się znaleźć.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje CME Group (CME): metody handlu, koszty i ryzyko
- Jak kupić akcje CrowdStrike (CRWD): metody handlu, koszty i ryzyko
- Jak kupić akcje Dell Technologies (DELL): metody handlu, koszty i ryzyko
- Jak handlować MSTR: Strategy i jej bilans w bitcoinie
- Czym jest Hemi? Bitcoin-Ethereum supernetwork, hVM, hBK, PoP, Tunnels i HEMI
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] iShares Ethereum Trust ETF, formularz 10-K za rok 2025: struktura trustu, depozytariusze, wycena i zapis o stakingu (SEC EDGAR) www.sec.gov
[2] Prospekt ETHA (zmiana po wejściu w życie): status wobec ustawy z 1940 r., brak prawa głosu, koszty trustu www.sec.gov
[3] Oficjalna strona funduszu ETHA: deklarowany cel, pole Sponsor Fee w sekcji Key Facts i zakładka Documents www.ishares.com
[4] Przegląd produktów Ethereum od iShares: podaje nazwę osobnego trustu stakingowego i jego ticker ETHB www.ishares.com