Kupowanie IBIT to sposób na ekspozycję na bitcoina bez trzymania choćby jednej monety, a dystans między tymi dwiema rzeczami jest większy, niż sugerują trzy wspólne litery. Akcja iShares Bitcoin Trust ETF to udział w truście, którego monety leżą u wymienionych z nazwy depozytariuszy; na Bitbase ten sam ticker pojawia się jeszcze raz — jako tokenizowany ETF emitowany przez Dinari, czyli token na akcję, a nie token na monetę. Ten tekst pokazuje, która warstwa naprawdę trafia do kupującego, gdzie publikowana jest opłata zamiast tego, ile wynosi dzisiaj, i dlaczego jeden ticker słucha trzech różnych zegarów.
Czym jest iShares Bitcoin Trust ETF (IBIT)
Prospekt formułuje cel dwa razy: „The Trust seeks to reflect generally the performance of the price of bitcoin. The Trust seeks to reflect such performance before payment of the Trust's expenses and liabilities.” To właśnie drugie zdanie jest pomijane przy lekturze. Wszystko, co trust wydaje, jest odejmowane od wyniku, który otrzymuje posiadacz — tak to zaprojektowano i odejmowanie trwa bez przerwy. Dlatego zdania o odwzorowywaniu ceny bitcoina nie da się czytać bez drugiej połowy: odwzorowywany jest wynik przed kosztami, a linia po kosztach zawsze biegnie nieco niżej, i różnica rośnie z czasem posiadania.
To, co brzmi jak jeden produkt, jest w istocie listą wymienionych z nazwy stron. Sponsorem jest iShares Delaware Trust Sponsor LLC. Powiernikiem jest BlackRock Fund Advisors, a powiernikiem stanu Delaware — Wilmington Trust, National Association. Same monety leżą u depozytariusza Coinbase Custody Trust Company, LLC, jako dostępną alternatywę wskazano Anchorage Digital Bank N.A., a środki pieniężne trustu przechowuje i obsługuje The Bank of New York Mellon. Przeczytanie tej listy to najszybszy sposób, by zobaczyć, że akcja jest roszczeniem wobec układu między instytucjami, a nie wobec monety.
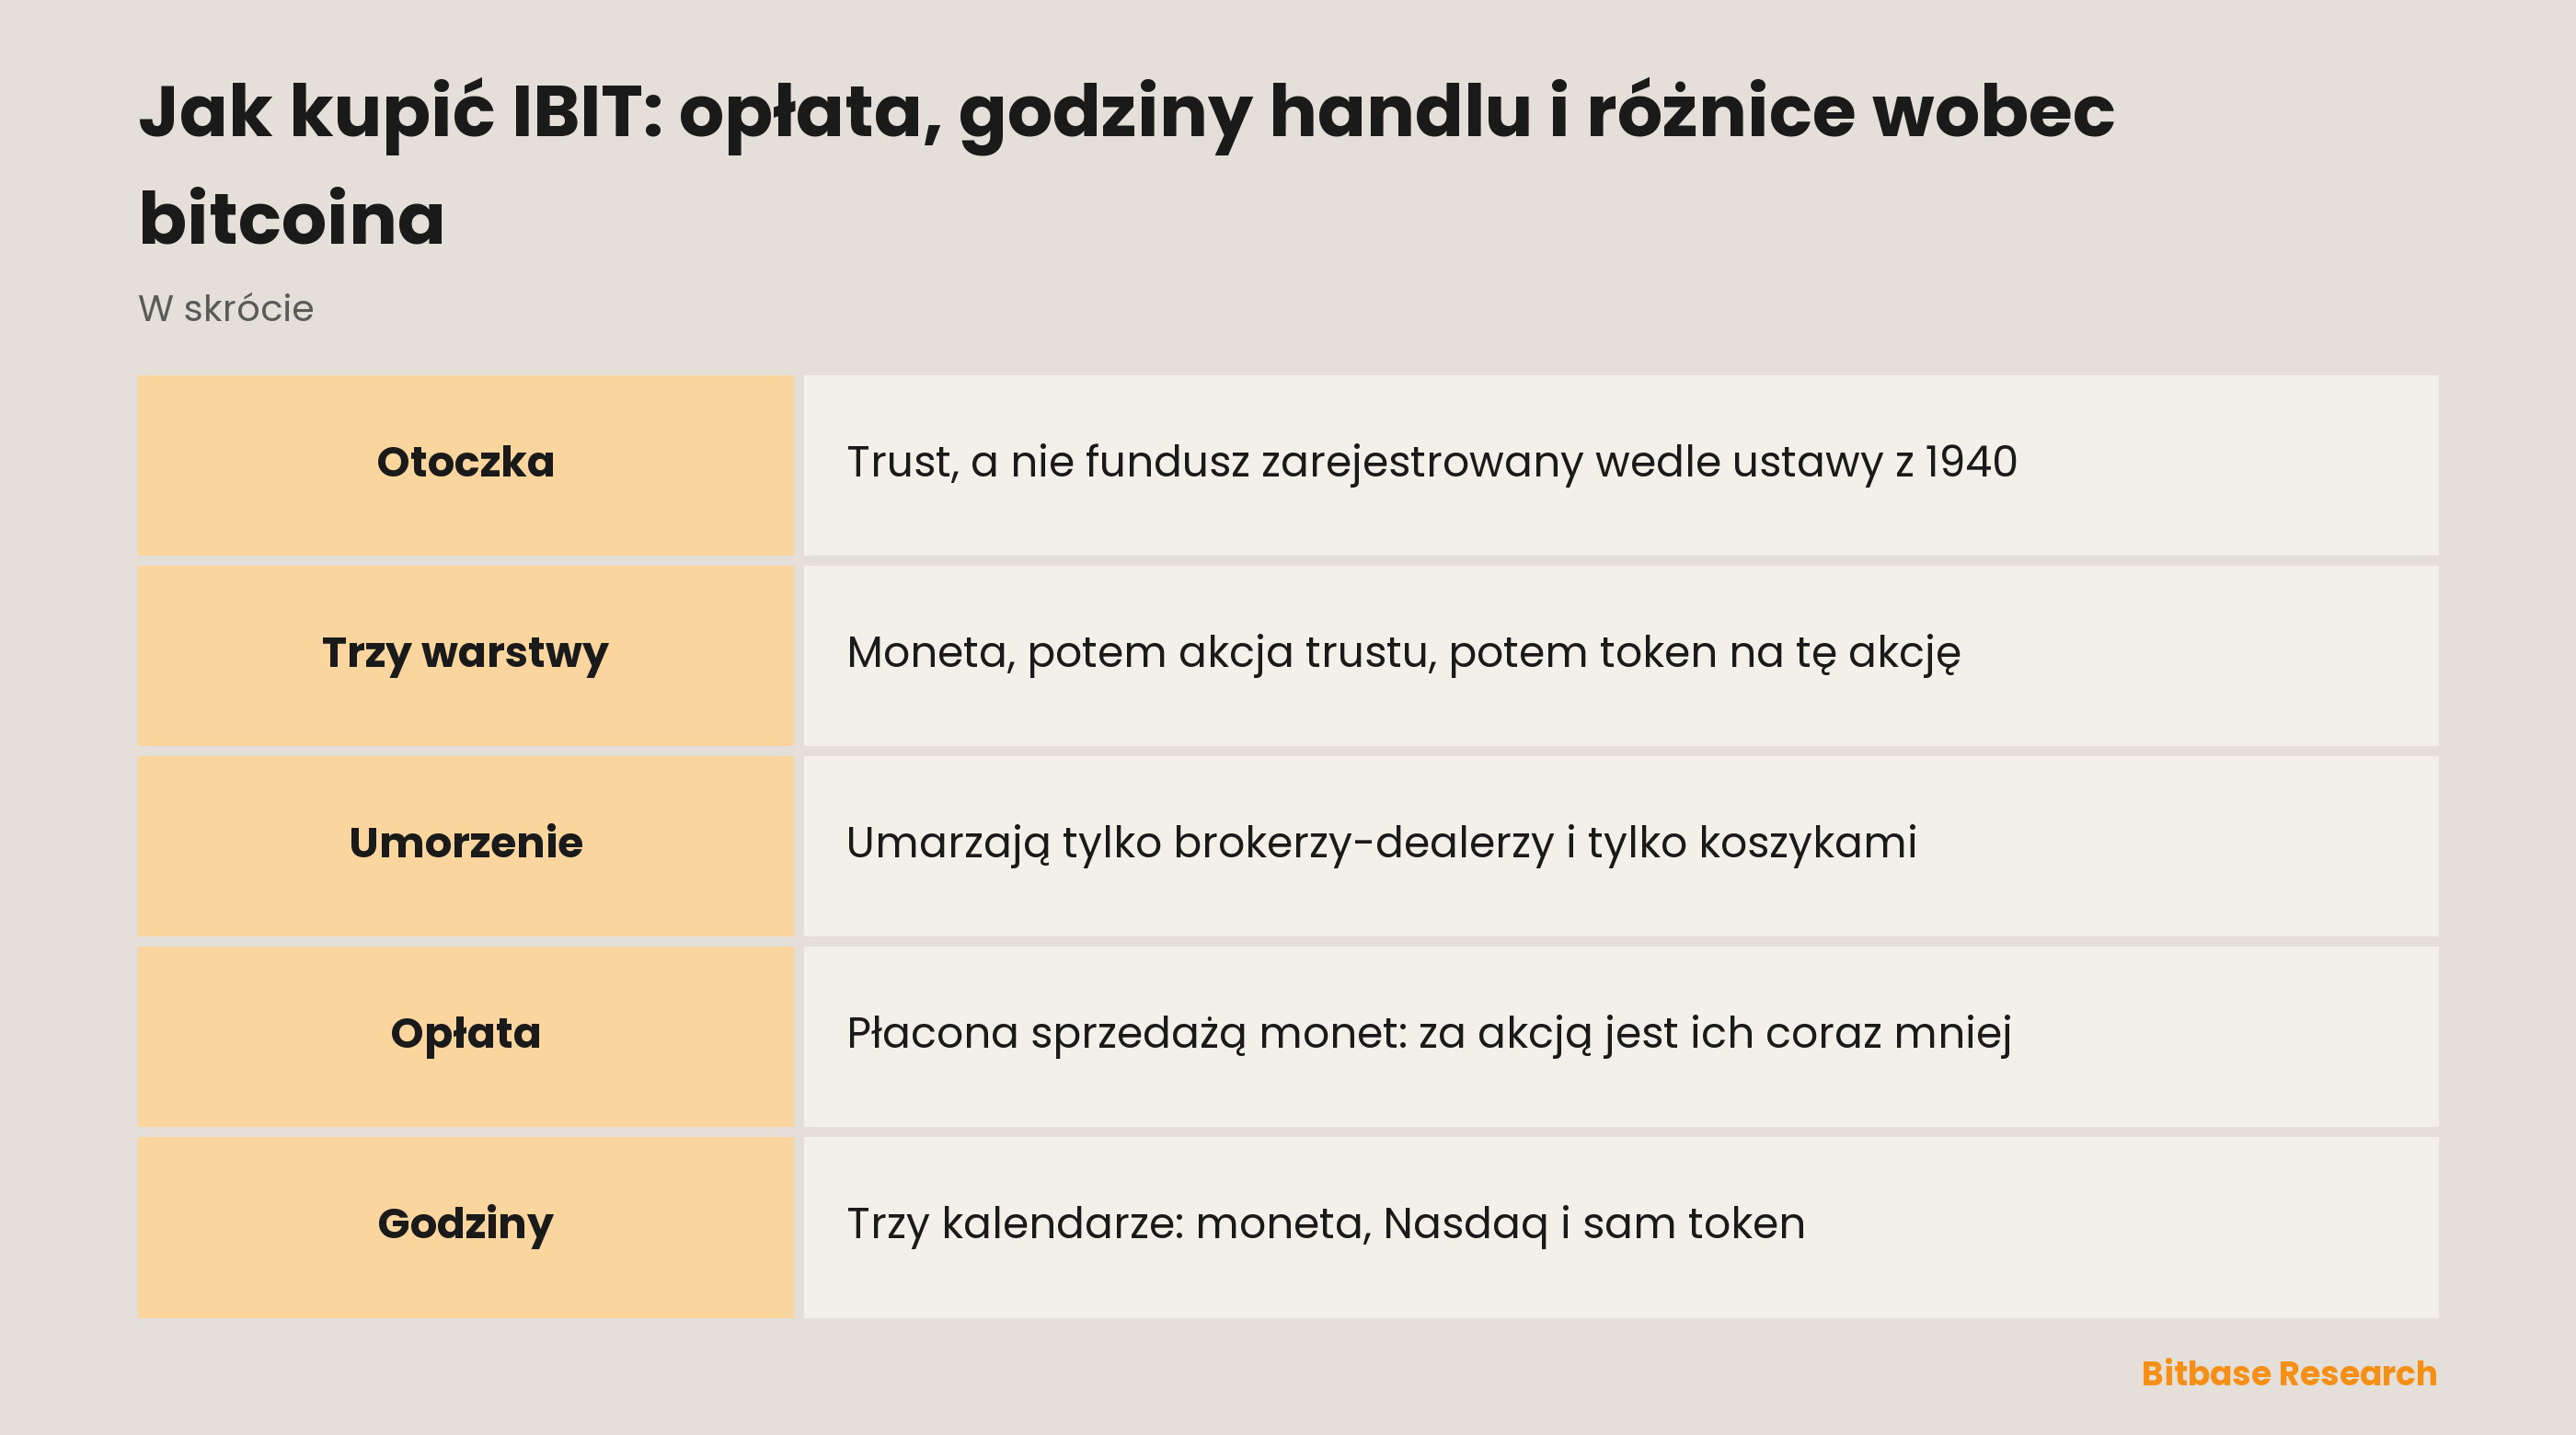
„The Shares are listed and traded on NASDAQ under the ticker symbol 'IBIT,'” — to umieszcza papier w amerykańskim systemie giełdowym wraz z jego kalendarzem sesyjnym, ale nie w reżimie, którego większość ludzi spodziewa się po czymkolwiek nazwanym funduszem. Trust „is not an investment company registered under the Investment Company Act of 1940” ani „is not a commodity pool for purposes of the Commodity Exchange Act”. Wniosek prospekt wyciąga sam: posiadacze akcji „do not have the protections associated with ownership of shares in an investment company registered under the Investment Company Act or the protections afforded by the CEA”.
Dlaczego ludzie kupują IBIT zamiast bitcoina
Uczciwa odpowiedź brzmi: zasięg. Rachunek maklerski, który nigdy nie obsłuży portfela, potrafi utrzymać papier notowany na giełdzie, a bardzo wiele rachunków — plany emerytalne, portfele pod zarządzaniem, mandaty skarbowe spółek — jest zdefiniowanych przez to, co wolno im trzymać, a nie przez to, czego chce ich właściciel. IBIT zamienia pytanie o przechowywanie w pytanie o ticker i dla takich rachunków ta zamiana jest całym produktem. Warto tylko powiedzieć wprost, że ryzyko przechowywania nie zniknęło — przeniosło się z ciebie na łańcuch wymienionych z nazwy instytucji.
Cenę tej zamiany płaci się tam, gdzie nigdy nie widać jej na ekranie notowań. Kto przechowuje samodzielnie, trzyma klucze i może przesunąć aktywo o dowolnej porze. Kto trzyma akcję, trzyma pozycję u brokera i może ją sprzedać, gdy Nasdaq jest otwarty. To nie jest mniejsza wersja tego samego prawa, tylko inne prawo z innym kontrahentem za plecami.
Jeden zapis czyni tę szczelinę namacalną. Gdy sieć bitcoina się rozdziela albo coś rozdaje posiadaczom, trust tego nie przekazuje: akcjonariusze „will not receive the benefits of any Incidental Rights and any IR Digital Asset, including any forked or airdropped assets”. Kto przechowuje sam, jest w tym momencie obecny; posiadacz akcji nie jest, a żadna tabela opłat tego nie pokaże.
Bitcoin, akcja IBIT i token na tę akcję
IBIT może oznaczać trzy rzeczy, a one nie konkurują ze sobą, tylko układają się warstwami.
Sam bitcoin jest podłożem. Handluje się nim bez przerwy, rozlicza we własnej sieci i należy do tego, kto ma klucz. Nie ma otwarcia ani zamknięcia sesji, nie ma kontrahenta zobowiązanego do czegokolwiek — i właśnie dlatego zgubionego klucza nikt nie odzyska za ciebie.
Akcja IBIT leży warstwę wyżej. Trust „issues and redeems Shares only in Baskets of forty thousand or integral multiples thereof”, a składać zlecenia na takie koszyki mogą wyłącznie zarejestrowani brokerzy-dealerzy, którzy podpisali odpowiednią umowę. Wszystkim pozostałym prospekt odpowiada wprost: „Except when aggregated in Baskets, Shares are not redeemable securities.” Posiadacz detaliczny niczego więc nie umarza — sprzedaje kolejnemu nabywcy na giełdzie. Stąd cena akcji: wyznacza ją podaż i popyt na rynku akcji, a z monetami wiąże ją wyłącznie mechanika kreacji i umorzeń działająca piętro wyżej.
Tokenizowany IBIT leży jeszcze wyżej i to właśnie tu najczęściej gubi się rachunek warstw. Dokumentacja Dinari definiuje dShare jako token, za którym stoi jeden papier wartościowy w relacji jeden do jednego; token powstaje lub jest niszczony dopiero wtedy, gdy Alpaca rozliczy odpowiadające mu zlecenie. Papierem stojącym za tym tokenem jest akcja IBIT. Wychodzi łańcuch: token reprezentuje akcję, akcja reprezentuje udział w truście, a trust trzyma monety. Strona notowań Bitbase mówi to wprost w nazwie instrumentu: najpierw nazwa funduszu, potem słowa Dinari Tokenized ETF. Etykieta emitenta jest tym, po czym czytelnik poznaje, o której warstwie strona w ogóle mówi.
Każdy krok na zewnątrz dokłada stronę, która musi wywiązać się ze swojego. Trzymanie IBIT to nie trzymanie bitcoina, a trzymanie tokenizowanego IBIT to nie trzymanie akcji IBIT.
Co porusza IBIT
Oczywistym motorem jest moneta, mierzona przez wskaźnik odniesienia, a nie przez jedno miejsce obrotu: nowojorski wariant kursu CME CF Bitcoin Reference Rate, wyliczany przez CF Benchmarks Ltd. Sam fakt zewnętrznego wyliczania jest informacją: skrajne notowanie jednej giełdy nie decyduje samodzielnie o wycenie trustu. Kto szuka rozbieżności między akcją a ceną widzianą gdzie indziej, powinien najpierw sprawdzić, który punkt odniesienia jest cytowany, a dopiero potem orzekać, że coś się zepsuło.
Za drugim motorem nie stoi żaden rynek. Opłata jest regulowana z aktywów, więc „the amount of bitcoin represented by each Share will decrease over the life of the Trust due to the sales of bitcoin necessary to pay the Sponsor's Fee and other Trust expenses”. Tak uczciwie wygląda wskaźnik kosztów: to nie rachunek, który przychodzi, tylko powolne ubywanie monet stojących za każdą akcją. Biegnie tak samo przy wzrostach, jak i przy spadkach.
Najmniej intuicyjnym motorem jest zegar. „NASDAQ is open for trading in the Shares for a limited period each day, but the digital asset market is a 24-hour marketplace.” Cokolwiek przydarzy się monecie nocą albo w weekend, dociera do akcji dopiero wraz z otwarciem giełdy, dlatego „the Shares may trade at a price that is at, above or below the Trust's NAV as a result of the non-current trading hours between NASDAQ and the digital asset market”. Moment wyceny poszerza tę samą szczelinę: wartość aktywów netto liczona jest raz na dzień roboczy i publikowana po zamknięciu, zwykle do wpół do szóstej wieczorem czasu nowojorskiego, a wartość orientacyjna publikowana w trakcie sesji „should not be viewed as an actual real time update of the NAV”.
Ryzyka i ograniczenia
Trzy kalendarze, nie jeden. Moneta nie zamyka się nigdy. Sesja akcji na Nasdaq trwa w dni handlowe od wpół do dziesiątej rano do czwartej po południu czasu nowojorskiego. Warstwa tokenizowana ma własne godziny: obok sesji podstawowej Dinari prowadzi okno przed sesją, po sesji i nocne, a ciągły dostęp zarezerwowano dla ograniczonego zestawu tickerów; zlecenia rynkowe złożone poza sesją podstawową stają się zleceniami z limitem i mogą wykonać się w całości, częściowo albo wcale. Pozycja potrafi więc być nieosiągalna na jednej warstwie, gdy druga właśnie się rusza.
Z każdą otoczką ryzyko kontrahenta się nakłada. Akcja zależy od tego, czy sponsor, powiernik i depozytariusze wywiązują się ze swoich zadań. Token zależy od tego wszystkiego oraz od struktury, zasad dostępu i warunków samego emitenta, które emitent ustala i może zmienić. Blockchain dokłada stronę, a nie ją usuwa.
Roszczenie akcjonariusza dotyczy wartości, nie monet. Przy likwidacji trust sprzedaje aktywa i wypłaca gotówkę: „Shareholders are not entitled to any of the Trust's underlying bitcoin holdings upon the dissolution of the Trust.” Kto kupuje otoczkę po to, by na końcu mieć samo aktywo, powinien przeczytać tę linijkę jako pierwszą.
Jak samodzielnie zweryfikować informacje o IBIT
Po stronie funduszu strona produktowa iShares podaje zmieniające się wielkości wiersz po wierszu, a każdy wiersz ma nazwę: Sponsor Fee, NAV, Premium/Discount, Shares Outstanding czy mediana spreadu z trzydziestu dni. Opłatę czytaj tam, a nie w artykułach, łącznie z tym: prospekt pozwala sponsorowi według własnego uznania odstąpić od całości lub części opłaty na wskazane okresy, więc wartość ogłoszona i obowiązująca mogą się różnić.
Po stronie struktury prospekt jest źródłem w sprawie stron umowy, mechaniki umorzeń i harmonogramu wyceny, a każde zacytowane wyżej zdanie w nim jest. Twierdzenie o IBIT, którego w tym dokumencie nie ma, jest twierdzeniem o czymś innym.
Po stronie otoczki własna dokumentacja Dinari opisuje, czym jest dShare i jak działają jego sesje. Po stronie notowań strona notowań Bitbase pokazuje etykietę emitenta w nazwie instrumentu, a katalog tokenizowanych akcji i ETF-ów to miejsce, w którym widać, jak prowadzony jest inny ticker; ten jeden za pozostałe nie odpowiada. Czy otoczka wypada taniej niż własne przechowywanie, to osobne pytanie z własnymi dokumentami.
Podsumowanie
Kupno IBIT oznacza wybór warstwy przed wyborem ceny. Moneta daje kontrolę i wymaga zarządzania kluczami. Akcja daje papier giełdowy wewnątrz rachunku maklerskiego — bez forków, bez prawa do umorzenia, bez ochrony zarejestrowanego funduszu i z odrobinę mniejszą liczbą monet za sobą z każdym rokiem. Wersja tokenizowana daje roszczenie do tej akcji, dokładając pod spodem jeszcze jednego emitenta.
Opłatę czytaj na stronie funduszu, zapisy o umorzeniu w prospekcie, i wiedz, który z trzech zegarów rządzi twoją pozycją. Te trzy sprawdzenia mówią o kupionym więcej niż jakikolwiek pogląd na cenę bitcoina.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje CME Group (CME): metody handlu, koszty i ryzyko
- Jak kupić akcje CrowdStrike (CRWD): metody handlu, koszty i ryzyko
- Jak kupić akcje Dell Technologies (DELL): metody handlu, koszty i ryzyko
- Jak handlować MU: pamięć Micron, spot i kontrakty perpetual
- Czym jest Talus?
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Prospekt iShares Bitcoin Trust ETF: strony, notowanie, koszyki, opłata sponsora i terminy wyceny www.ishares.com
[2] Strona produktowa iShares IBIT: wiersze, w których publikowana jest opłata i bieżące wielkości www.ishares.com
[3] Dokumentacja Dinari: czym jest dShare, zabezpieczenie jeden do jednego i sesje handlowe docs.dinari.com