W nazwie stoi słowo „giełda”, a pierwsze zdanie raportu rocznego samej spółki mówi o technologii i danych. Intercontinental Exchange, Inc. raportuje trzy segmenty, a jeden z nich dostaje pieniądze w chwili, gdy kredyt hipoteczny zostaje uruchomiony, i ponownie wtedy, gdy trafia do egzekucji z nieruchomości — bez żadnej transakcji na jakimkolwiek rynku. Ten materiał czyta dokument, a nie szyld: co spółka sama nazywa swoim towarem, które linie przychodowe określa jako powtarzalne, a które jako transakcyjne, oraz co daje, a czego nie daje kupno akcji notowanej na NYSE.
Czym jest Intercontinental Exchange (ICE)
Wystarczy przeczytać pierwsze zdanie raportu rocznego, żeby nazwa prawna zaczęła wyglądać na zabytek: „Intercontinental Exchange, Inc. is a leading global provider of technology and data to a broad range of customers including financial institutions, corporations and government entities.” Słowo „giełda” siedzi w nazwie prawnej, a nie w autoopisie. To nie jest niedopatrzenie redakcyjne, tylko kształt tego biznesu.
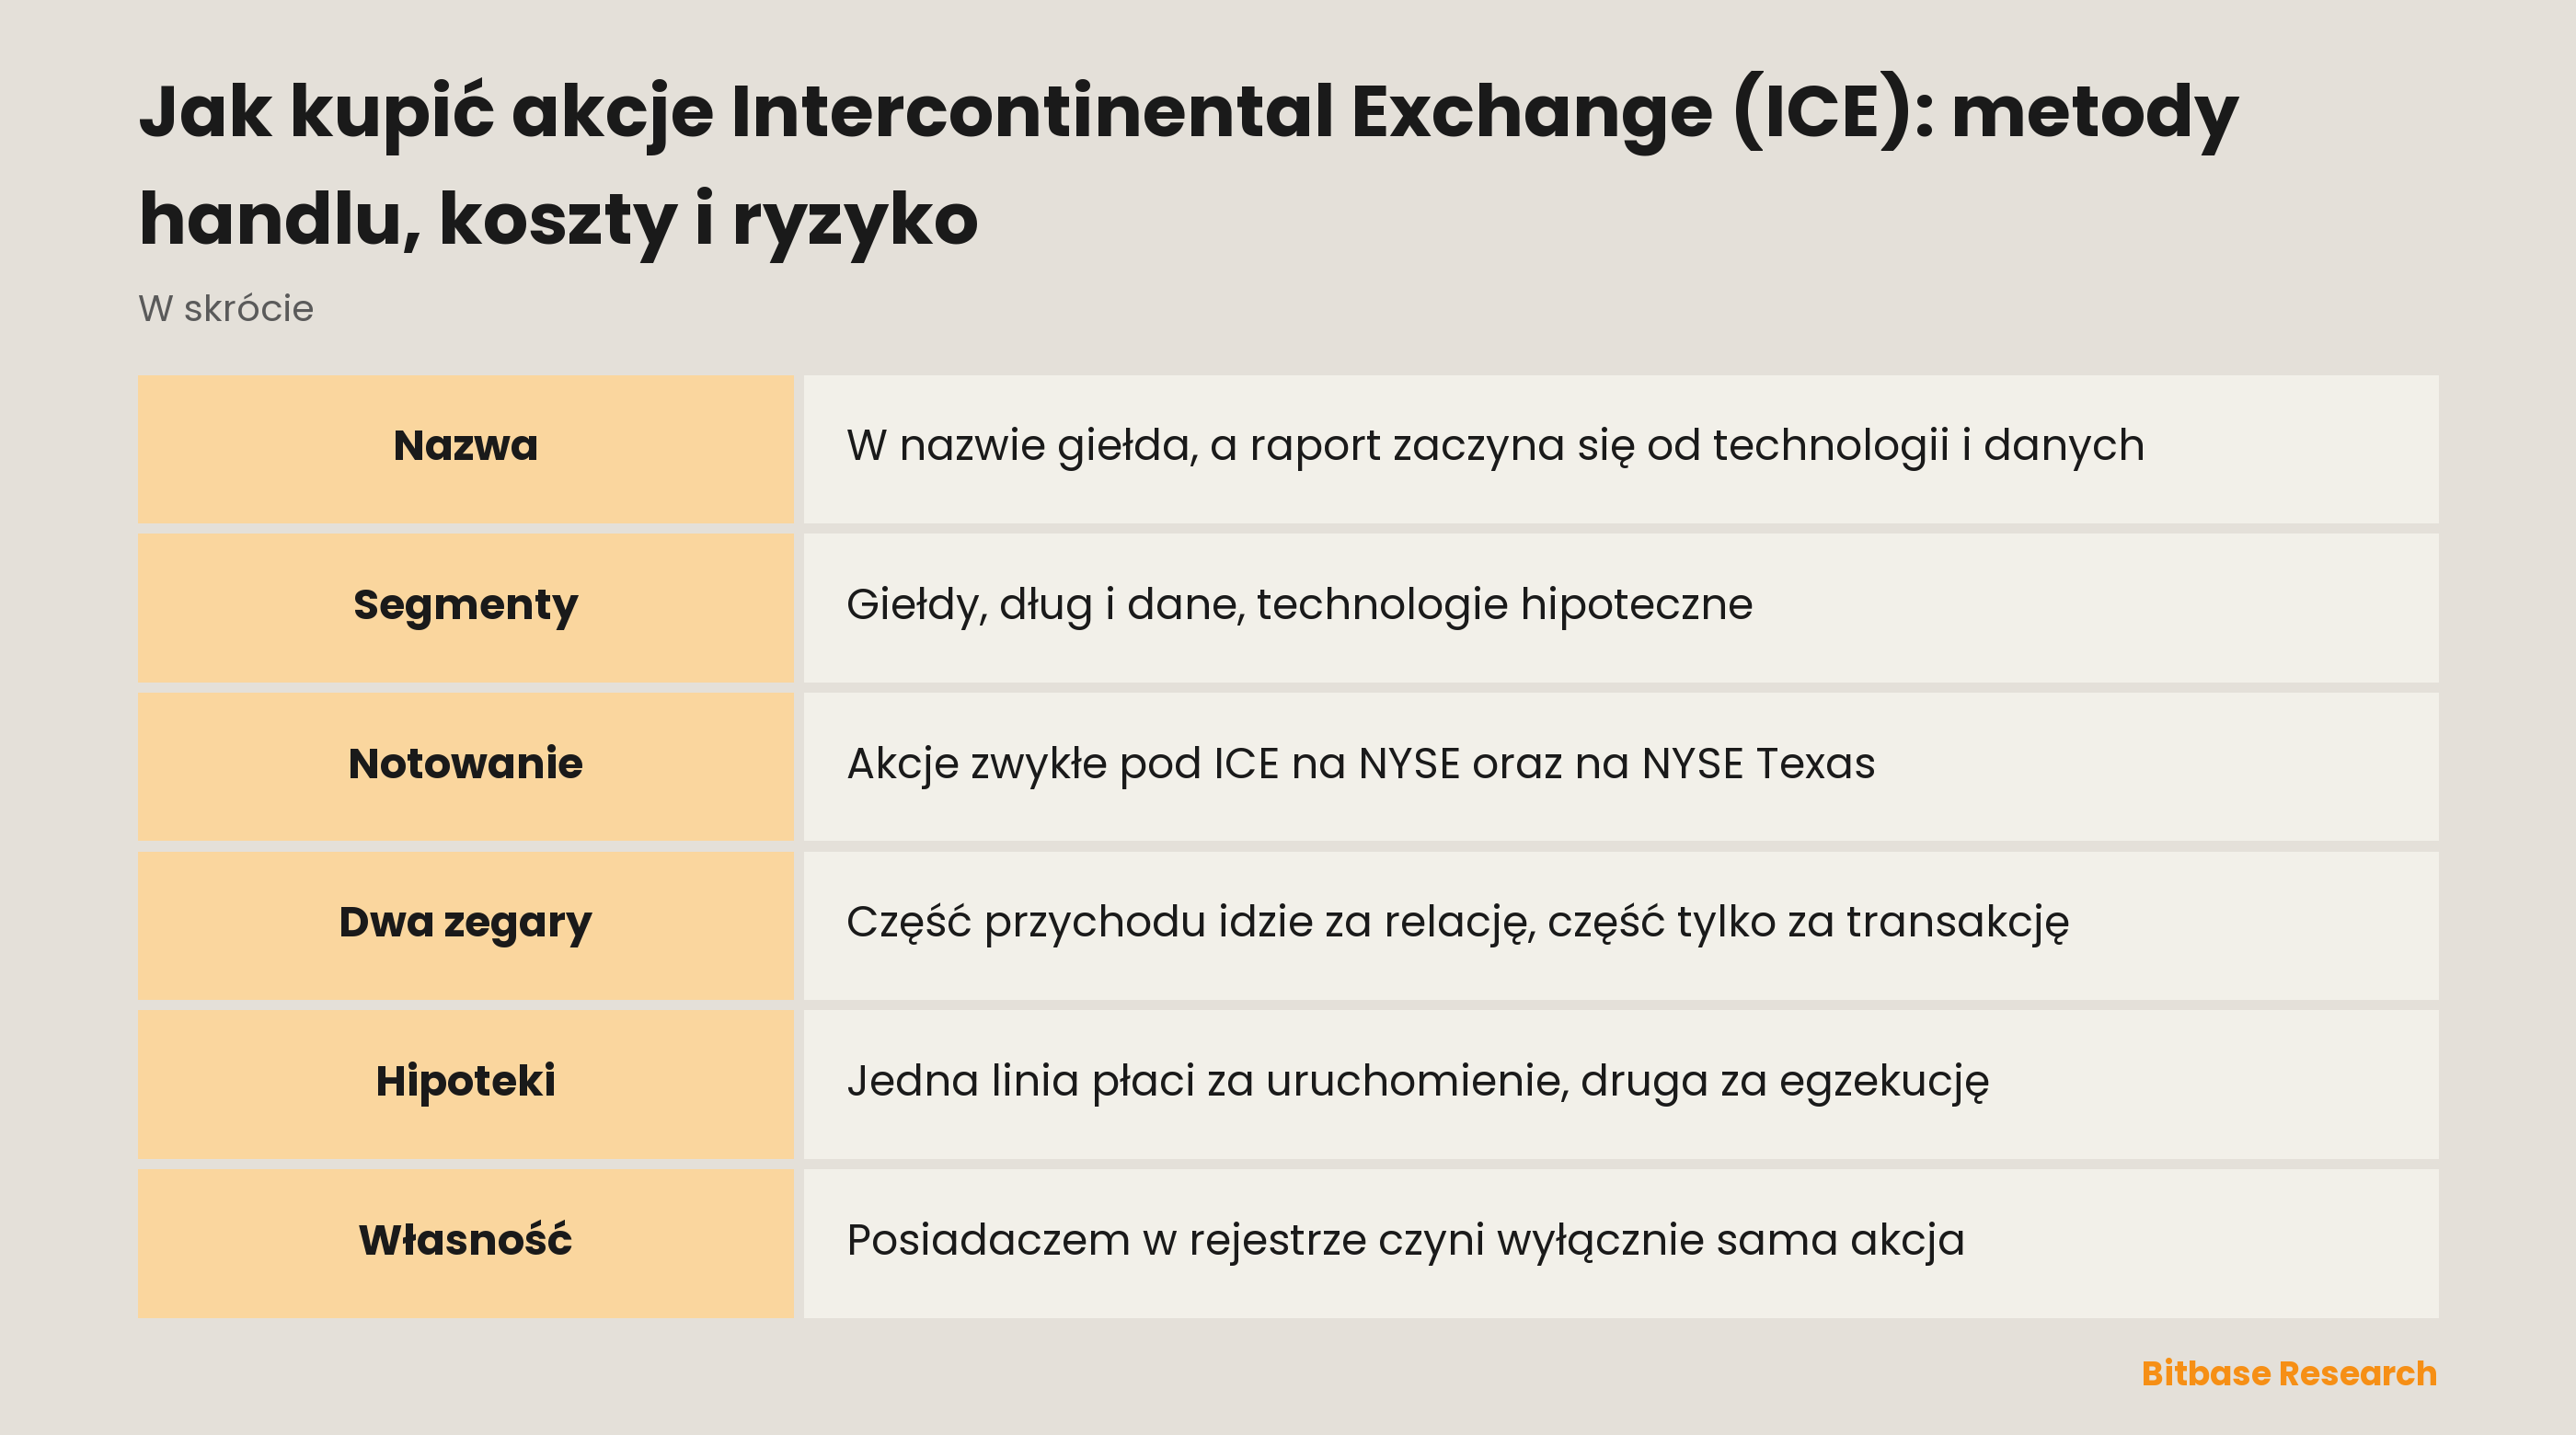
Biznes opiera się na trzech segmentach sprawozdawczych, a dokument nazywa je Exchanges, Fixed Income and Data Services oraz Mortgage Technology. Pierwszy to dokładnie to, co obiecuje szyld: „We operate regulated marketplaces for the listing, trading and clearing of a broad array of derivatives contracts and financial securities.” Drugi opisany jest jako segment, który „includes our fixed income execution, or ICE Bonds, CDS clearing, our fixed income data and analytics offerings, and other multi-asset class data and network services.” Trzeci nie ma wspólnego z żadnym z nich: jego produkty, słowami samej spółki, „connect the key stakeholders across the mortgage origination workflow and provide our customers with data services and technology that deliver greater transparency and enable significant customer efficiency gains.”
Zestawcie te trzy opisy obok siebie, a intuicja mówiąca, że kupno tej akcji jest kupnem miejsca obrotu, przestaje się bronić: operator regulowanych rynków, biznes danych i egzekucji na rynku długu oraz firma software'owa sprzedająca do kredytowania hipotecznego dzielą jeden bilans i jeden ticker.
Szczegóły korporacyjne stoją na stronie tytułowej i warto je przeczytać, a nie dopowiedzieć. To spółka z Delaware, której rok obrotowy kończy się 31 grudnia. Tabela z sekcji 12(b) na tej samej stronie rejestruje akcje zwykłe pod tickerem ICE i wskazuje dwa miejsca, na których ta rejestracja obowiązuje: nowojorską giełdę papierów wartościowych oraz NYSE Texas.
Dlaczego ludzie handlują ICE
Posiadanie operatora to inna ekspozycja niż posiadanie tego, co przez niego przepływa. Aktywa kwotowane, rozliczane, wyceniane i finansowane przez te biznesy należą do kogoś innego. Do spółki należy infrastruktura, a za infrastrukturę płaci się mieszanką, którą dokument nazywa wprost: „Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.”
To właśnie przez to zdanie ludzie trzymają tę nazwę w okresach, w których czystego miejsca obrotu by nie trzymali. Biznes opłacany wyłącznie od transakcji potrzebuje, żeby ludzie handlowali; biznes, który dodatkowo fakturuje subskrypcje, notowania i dane, fakturuje niezależnie od tego, czy ktokolwiek złożył zlecenie. Ta mieszanka nie czyni akcji bezpieczną. Sprawia, że akcja odpowiada na więcej niż jedno pytanie, a to jest inna właściwość i trzeba ją analizować jako inną.
Ten sam nawyk działa przy operatorach, którzy wyrośli z krypto, a nie z rynków towarowych: najpierw otwórz dokument i zobacz, z czego złożona jest górna linia, a dopiero potem uwierz słowu wydrukowanemu na tickerze. Tę metodę przechodzimy na takich nazwach w tekście o akcjach giełd i brokerów kryptowalutowych, a odpowiedzi, które tam daje, nie są odpowiedziami stąd.
Drogi do ICE i kim czyni cię każda z nich
Droga bezpośrednia to rachunek maklerski z dostępem do nowojorskiej giełdy i tylko na niej w rękach zostaje ten papier wartościowy, który zarejestrowano na stronie tytułowej. Rozliczenie idzie przez infrastrukturę rynku akcji, kalendarz handlu należy do giełdy, a prawa przypisane do akcji zwykłej trafiają do ciebie jako do posiadacza wpisanego do rejestru.
Ekspozycja na spółkę publiczną potrafi pojawić się też w innych postaciach, a każda postać przepisuje warunki. Akcja tokenizowana pochodzi od zewnętrznego emitenta: nie jest akcją, nie daje żadnego z praw akcjonariusza i opiera się na strukturze samego emitenta, jego zasadach dostępu i warunkach umorzenia, a wszystko to emitent może przepisać. Kontrakt wieczysty stoi jeszcze dalej: w ogóle nie trzyma aktywa bazowego, śledzi cenę, wymaga depozytu, pobiera lub wypłaca finansowanie i może zostać zlikwidowany wtedy, gdy posiadacz wciąż uważa swój kierunek za słuszny.
Czy któraś z tych postaci istnieje dla konkretnej spółki, to pytanie do platformy i do emitenta, nigdy do sprawozdawczości samej spółki. Formularz 10-K opisuje rejestrującego. O tym, co inne firmy zbudowały na jego akcjach, nie ma tam ani słowa i nie jest to dowód w żadną stronę. Własną listę instrumentów rynku tradycyjnego Bitbase prowadzi na stronie rynków TradFi, a o tym, jak zbudowany jest dowolny produkt opakowany, autorytatywnie mówi dokumentacja emitenta.
Wniosek jest prosty: zmiana opakowania nigdy nie zmienia spółki w środku. Zmienia się lista praw jadących razem z pozycją, godziny, w których można ją ruszyć, i liczba stron, które muszą pozostać wypłacalne, żeby była warta tyle, ile pokazuje ekran.
Co porusza ICE
Górna linia chodzi na dwóch zegarach, a dokument podpisuje oba. Przychód z danych i usług łączności jest „largely recurring in nature”, i tak samo opisany jest przychód z opłat za notowanie. Te linie są opłacane od relacji, a nie od zdarzenia. Linie transakcyjne stoją obok i zachowują się odwrotnie: pojawiają się wyłącznie wtedy, gdy coś się wydarzyło. Kto pilnuje jednego zegara i nie widzi drugiego, regularnie dostaje niespodzianki w obie strony.
Jeden segment inkasuje na obu końcach cyklu hipotecznego. Tutaj dokument jest wyjątkowo bezpośredni. „Revenue from the ICE Mortgage Technology network is largely transaction-based.” Przychody z produktów do zamykania kredytów „are largely transaction-based and are based on the volume of loan closings”. A dalej zdanie, które przestawia całą spółkę: przychody z obsługi kredytów niespłacanych „are largely transaction-based and are based on the number of foreclosures”. Wszystko, co zmienia liczbę uruchomionych kredytów, pokaże się w jednej z tych linii. Wszystko, co zmienia liczbę kredytów, które się psują, pokaże się w drugiej. Nie chodzą razem i żadna nie jest funkcją obrotów gdziekolwiek.
Zakontraktowane oprogramowanie przychodzi zgodnie z harmonogramem faktur. Część biznesu hipotecznego sprzedaje się jako oprogramowanie, a ten przychód „are based on recurring Software as a Service, or SaaS, subscription fees, with an additive transaction-based or success-based pricing fee”, natomiast przychód z oprogramowania do obsługi kredytów jest „largely recurring in nature”. Słowo „powtarzalny” opisuje tu sposób wystawiania faktur, a nie obietnicę, jak długo będą wystawiane.
Rynki odpowiadają na aktywność i na regulamin pisany poza spółką. Opłata od kontraktu zarabia się wtedy, gdy kontrakty zmieniają właściciela, niezależnie od tego, w którą stronę szły ceny w danym tygodniu. Drugie wejście wszyte jest w sformułowanie samej spółki: to są „regulated marketplaces”, a warunki działania regulowanego rynku ustala się poza spółką, w instytucjach publikujących we własnym kalendarzu, a nie w kalendarzu wyników.
Razem wychodzi akcja wyceniana od razu z kilku zegarów: transakcje, subskrypcje, notowania, uruchomione kredyty, egzekucje i regulaminy nad tym wszystkim. Trzymana jako proxy na zmienność rynku, jest ułamkiem tego, czym jest.
Ryzyko i ograniczenia
Jeden ticker przykrywa biznesy, które nie mają wspólnego cyklu. Teza o obrotach na instrumentach pochodnych opisuje część spółki; teza o kredytowaniu hipotecznym opisuje inną część. Obie mogą być trafne i mimo to nie wyjaśnić kursu, bo pozostałe segmenty robiły w tym czasie coś swojego.
„Powtarzalny” to słowo z fakturowania, nie gwarancja. Dokument opisuje nim sposób powstawania przychodu i opis jest ścisły; nie mówi, że relacje pod spodem będą trwać. Subskrypcje wygasają, spółki przenoszą notowania, a kontrakty dochodzą do swoich terminów.
Regulacja to zależność, którą spółka nazywa sama. Rynki opisane jako regulowane działają na zezwoleniach, które można przejrzeć, i na regułach, które można przepisać, a żaden z tych procesów nie pyta akcjonariusza. Żadna ilość czytania tabel przychodowych nie wycenia tego z góry.
Opakowanie dokłada stronę, a dołożona strona jest nowym ryzykiem. Jeżeli ekspozycję bierze się inaczej niż przez akcję, to poza samą spółką wypłacalny musi zostać jeszcze ten, kto honoruje własne warunki. Ta zależność jest oddzielna od wszystkiego powyżej i dokłada się do tego.
To, czego tu świadomie nie ma, również jest ograniczeniem. Powyżej nie pada ani kapitalizacja, ani kurs, ani wskaźnik wyceny, ani przychód kwartalny, ani udział segmentu, ponieważ każda z tych wielkości się zmienia, a zdanie napisane raz zacznie później wprowadzać w błąd. Takie liczby mieszkają w dokumentach, gdzie mają datę.
Jak samodzielnie zweryfikować informacje o ICE
Idź do spółki, a nie do komentarzy o niej. Dokumenty Intercontinental Exchange, Inc. leżą w systemie SEC EDGAR pod numerem CIK 1571949, a raport roczny na formularzu 10-K jest źródłem każdego cytatu powyżej. Zacznij od strony tytułowej: tabela z sekcji 12(b) rozstrzyga naraz trzy rzeczy — który papier, który ticker, która giełda — i zanim zostaną rozstrzygnięte, inne pytania są przedwczesne. Dalej idzie Item 1 z opisami segmentów i z językiem o powtarzalnym kontra transakcyjnym.
Strona relacji inwestorskich publikuje te same dokumenty razem z terminami wyników i danymi o akcji. W sprawie dowolnego produktu opakowanego lub pochodnego autorytetem są dokumentacja emitenta i strony produktowe platformy, która go notuje; sprawozdawczość spółki nie zastąpi żadnej z nich.
Jeden nawyk usuwa tu większość nieporozumień. Ticker jest etykietą nadaną przez platformę, a nie globalnym identyfikatorem biznesu, i ten sam krótki ciąg znaków może wisieć na niepowiązanych rzeczach na niepowiązanych rynkach. Zanim uznasz stronę za stronę o tej spółce, sprawdź nazwę prawną i giełdę notowania; dokładnie ta sama dyscyplina, która oddziela tickery kryptowalut od symboli giełdowych, działa również tutaj.
Podsumowanie
Kupując ICE, kupujesz zestaw zegarów przychodowych, które akurat są w jednych rękach. Jedne tykają, gdy kontrakty zmieniają właściciela, inne, gdy wychodzą faktury, jeden, gdy kredyt zostaje uruchomiony, i jeszcze jeden, gdy kredyt przestaje być spłacany. „Giełda” w nazwie opisuje segment, a nie spółkę, i spółka mówi to sama pierwszym zdaniem raportu rocznego.
Użyteczne przygotowanie nie polega więc na opinii o obrotach. Polega na przejściu przez Item 1, żeby zobaczyć, co robi który segment, a potem na decyzji, w jakiej postaci brać ekspozycję — ze świadomością, że akcjonariuszem czyni tylko jedna z nich.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje CME Group (CME): metody handlu, koszty i ryzyko
- Jak kupić akcje CrowdStrike (CRWD): metody handlu, koszty i ryzyko
- Jak kupić akcje Dell Technologies (DELL): metody handlu, koszty i ryzyko
- Jak kupić i handlować NFLX: Netflix bez liczby subskrybentów
- Tokeny memowe Base: Toshi i Brett
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Intercontinental Exchange, formularz 10-K za rok 2025: rejestracja, segmenty i język przychodów (SEC EDGAR) www.sec.gov
[2] Relacje inwestorskie Intercontinental Exchange: raporty, kalendarz wyników i dane o akcji ir.theice.com