Przychód spółki farmaceutycznej ma wpisaną datę ważności, a skutki tej daty spółka opisuje sama. Eli Lilly and Company podaje, że markowy lek niebiologiczny, który traci wyłączność rynkową, zwykle trafia na ostrą konkurencję cenową ze strony odpowiedników generycznych i w bardzo krótkim czasie może stracić znaczną część przychodu. Warto mieć to przed oczami, wybierając między zarejestrowaną akcją spółki z Indiany, tokenem Ondo, który ją śledzi, a kontraktem wieczystym śledzącym wyłącznie cenę: żadna z tych trzech dróg nie przesuwa tej daty.
Co sprzedaje Eli Lilly i jak długo może to sprzedawać
Opis własnej działalności jest u tej spółki niezwykle krótki. W raporcie rocznym czytamy, że została ona „was incorporated in 1901 in Indiana to succeed to the drug manufacturing business founded in Indianapolis, Indiana, in 1876 by Colonel Eli Lilly”, i że odkrywa, rozwija, wytwarza oraz sprzedaje produkty „in a single business segment—human pharmaceutical products”. Nie ma drugiego segmentu, który wygładziłby trudny rok w pierwszym.
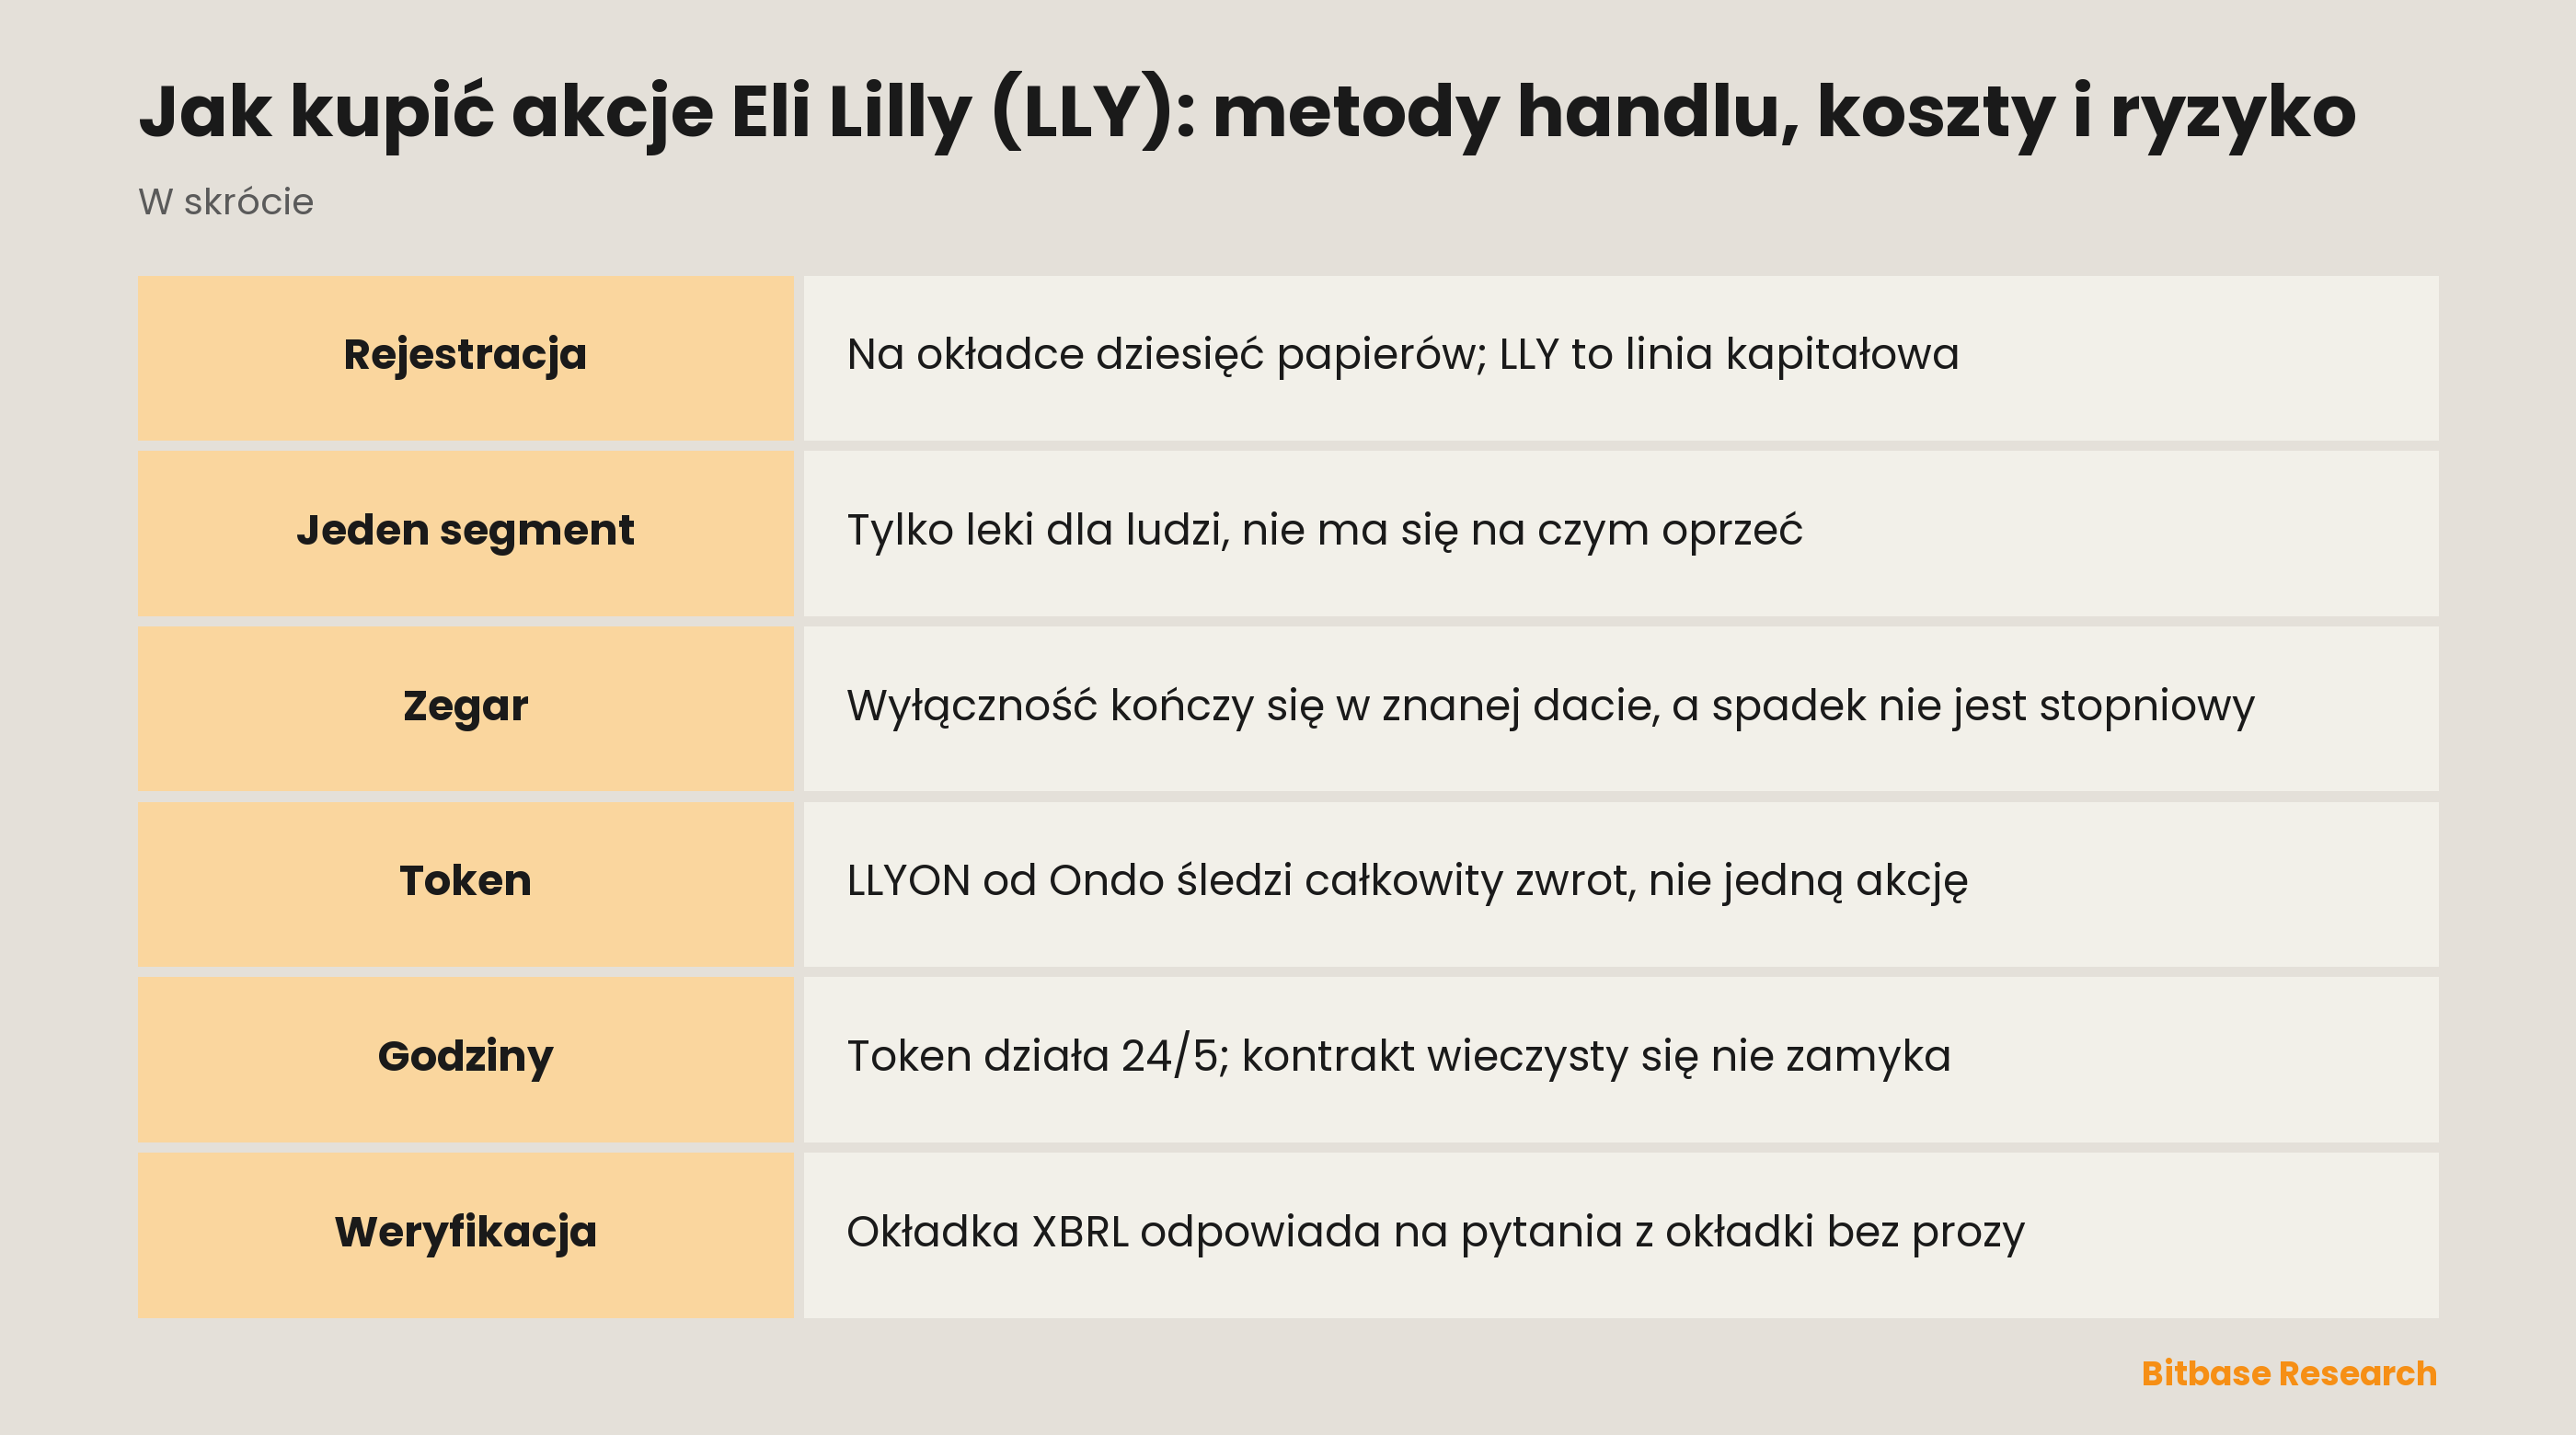
Na okładce tego dokumentu są dwa fakty warte przeczytania przed samym tickerem. Pierwszy to stan rejestracji: Indiana. To otagowane pole, a nie wniosek z adresu siedziby: rejestracja i centrala pozostają osobnymi pytaniami nawet przy zgodnych odpowiedziach. Drugi to sama rejestracja: w trybie sekcji 12(b) zarejestrowanych jest dziesięć papierów, wszystkie na nowojorskiej giełdzie, a akcja zwykła jest tylko jednym z nich. Pozostałe dziewięć to serie obligacji z własnymi oznaczeniami. LLY to linia kapitałowa na okładce, która wymienia dziesięć pozycji. Rok obrotowy kończy się 31 grudnia.
Sprzedaż jest globalna, ale ułożona wyraźnie lokalnie: spółka dostosowuje „our marketing methods and product emphasis in various countries to meet local customer needs and comply with local regulations”. Lek nie jest towarem rozwiezionym po świecie, lecz produktem, któremu etykieta, cena i droga do pacjenta są ustalane od nowa w każdym kraju, który go dopuści.
Dlaczego ludzie handlują LLY
Ekspozycja na spółkę farmaceutyczną to nie ekspozycja na cykl produktowy. Czy w ogóle jest co sprzedawać, decyduje regulator; jak długo sprzedaje się bez kopii obok, decyduje patent. Dopuszczenie jest warunkiem wstępnym, a nie zadaniem marketingowym, i przyznaje się je osobno dla każdego produktu i rynku. O drugiej połowie spółka mówi wprost: „Intellectual property protection is critical to our ability to successfully commercialize our life sciences innovations and invest in the search for new medicines and uses.”
Koncentracja wyostrza obie połowy. Wśród ryzyk dołączonych do stwierdzeń dotyczących przyszłości raport wymienia „dependence on relatively few products or product classes for a significant percentage of our total revenue and a consolidated supply chain”. Odliczanie nie zostało więc rozsmarowane cienko po całym katalogu.
Z giełdą kryptowalutową łączy ten ticker opakowanie, a nie biznes: żadna pozycja w rachunku wyników nie reaguje na cenę tokena. Na kontrakcie wieczystym noga finansowania wycenia się jednak pozycjonowaniem rynku kryptowalut, choć instrument bazowy nie ma z nim nic wspólnego.
Gdzie każda droga zatrzymuje się przed samą spółką
Bitbase pokazuje ten ticker jako Eli Lilly (Ondo Tokenized Stock), symbol LLYON. Najpierw wyczytaj z tej nazwy emitenta: czym jest instrument, zależy od tego, kto go napisał, a nie od nazwy spółki stojącej z przodu.
Ondo mówi o swoich tokenach na akcje trzy rzeczy. Są to trackery całkowitego zwrotu, a nie roszczenia jeden do jednego: odtwarzają ekonomikę posiadania akcji z reinwestowaną dywidendą pomniejszoną o podatek u źródła, dlatego cena tokena „will not always match the price of the underlying asset”. Nie niosą niczego z relacji akcjonariusza: ani głosu, ani ustawowych praw do informacji. Ich kalendarz to 24/5, a nie tryb ciągły; poza tymi godzinami dostępny jest węższy zbiór aktywów, a emitent może wstrzymywać handel wokół zdarzeń korporacyjnych i limitów ryzyka. Dostęp kierowany jest do inwestorów spoza Stanów Zjednoczonych i ograniczony jurysdykcyjnie.
Kontrakt wieczysty to trzecia konstrukcja i nie ma pod nią niczego: ani akcji, ani tokena, ani zobowiązania spółki wobec ciebie. Śledzi cenę, rozlicza się w stablecoinie, cyklicznie przesuwa opłatę finansowania między długimi a krótkimi i zamyka stratną pozycję po cenie znacznika, a nie po ostatniej transakcji, gdy zabraknie depozytu.
Trzy drogi zatrzymują się więc na trzech różnych odległościach: cena; ekonomika, między którą a tobą stoi struktura emitenta; i własność wraz z prawami. Wybór opakowania to wybór tego, co trzymasz i od kogo zależysz, ale nigdy tego, na co jesteś wystawiony: wygaśnięcie wyłączności, decyzja regulatora czy wyrok patentowy docierają do wszystkich trzech tego samego ranka.
Co Bitbase wystawia pod tickerem LLY
Ten ticker ma dwie powierzchnie i tylko na jednej otwiera się pozycję.
Czyta się na stronie notowań: kwotowanie i wykres tokenizowanej akcji, a w nazwie instrumentu wpisany emitent. To właśnie tę nazwę warto potwierdzić najpierw.
Kierunek bierze się na kontrakcie wieczystym. Depozyt wnosi się w stablecoinie, likwidacja liczona jest względem indeksu, a nie ostatniej transakcji, a finansowanie trwa, dopóki pozycja pozostaje otwarta. Jak często się rozlicza, gdzie leżą progi depozytu i dokąd sięga dźwignia, to parametry platformy ze strony zasad kontraktu — czytaj je tam, zamiast przenosić liczby z kontraktu kryptowalutowego.
Prawdziwa różnica wobec kontraktu kryptowalutowego nie leży w dźwigni, tylko w rynku odniesienia. Krypto-spot nie zamyka się nigdy; akcja zamyka się każdego wieczora, w każdy weekend i w każde święto giełdowe, więc śledzona cena przez większość tygodnia stoi w miejscu. Przy spółce farmaceutycznej znaczy to więcej niż zwykle: odczyt z badania, decyzja regulatora czy orzeczenie sądu nie czekają na otwarcie sesji, a kontrakt trwa przez lukę, której na akcji nie da się przehandlować.
Które powierzchnie w ogóle istnieją, bywa różne, dlatego warto sprawdzić listę tokenizowanych akcji i ETF-ów na Bitbase, zamiast zakładać.
Co porusza LLY
Wyłączność zachowuje się jak zegar, nie jak zdarzenie. Raport stwierdza: „when a branded non-biologic pharmaceutical loses its market exclusivity, it normally faces intense price competition from generic forms of the product, which can result in the loss of a significant portion of the branded product's revenue in a very short period of time”. Gdzie indziej ten sam mechanizm jest ściśnięty do jednej linii: utrata skutecznej ochrony patentowej może prowadzić do „a severe and rapid decline in revenues for the product”. Akcja może więc poruszyć się z powodu daty odległej o lata, bo data jest znana, a spadek nie jest stopniowy.
Kopia nie przyjdzie, zanim otworzy się prawna śluza. Odpowiedniki generyczne leków niebiologicznych wchodzą na rynek skróconym wnioskiem w ramach ustawy Hatcha-Waxmana, a spółka odnotowuje: „absent a patent challenge, the FDA cannot approve an ANDA until after certain of the innovator's patents expire”. Właśnie dlatego spór patentowy jest w tej branży zdarzeniem cenowym: zakwestionowanie nie zmienia leku, zmienia datę.
Biologiki wchodzą innymi drzwiami. Raport traktuje obie presje łącznie — „generic pharmaceuticals and biosimilars can pose major competitive challenges to our business” — ale biopodobny dopuszcza się na skróconym pakiecie danych opartym na podobieństwie analitycznym i klinicznym, a to inny test biegnący według innego harmonogramu.
Cenę faktycznie uzyskaną ustala ten, kto płaci. Spółka zauważa: „in the U.S. private sector, consolidated and integrated healthcare organizations significantly affect the competitive marketplace for pharmaceuticals”. Lek dopuszczony, ale nierefundowany, nie jest pozycją przychodową.
Część konkurencji nigdy nie przeszła żadnego dopuszczenia. Spółka informuje, że wciąż obserwuje „the production, marketing, and sale of counterfeit, misbranded, adulterated, and mass-compounded incretins in the U.S. and other markets” — kanał, którego nie przewidzi żaden harmonogram wygasania patentów, stojący w raporcie obok zwykłego obrazu: „our products compete globally with many other pharmaceutical products in highly competitive markets”.
Razem wziąwszy, tą akcją porusza kalendarz prawny i regulacyjny, a nie handlowy: wokandy sądowe, decyzje urzędów i negocjacje z płatnikami, z których żadne nie jest układane pod sesję giełdową.
Ryzyka i ograniczenia
Token dokłada kontrahenta, którego akcja nie ma. LLYON jest roszczeniem wobec struktury Ondo, a nie wobec Eli Lilly and Company. Zależy od tego, czy emitent dotrzyma własnych warunków umorzenia, a zasady dostępu emitent definiuje i zmienia sam. Rozliczanie na blockchainie niczego z tego nie usuwa.
Trzy kalendarze pokrywają się tylko częściowo. Sesja nowojorska, tryb 24/5 i kontrakt, który nigdy się nie zamyka, zostawiają szczeliny: informacja dociera na jedno miejsce, gdy drugie jest zamknięte, i przecenia posiadacza bez żadnego zlecenia.
Dźwignia zamienia lukę w wyjście. Likwidacja mierzona jest względem ceny znacznika, a finansowanie narasta niezależnie od kierunku. Ruch, który posiadacz akcji lub tokena przesiedziałby, może zakończyć pozycję z dźwignią.
Zmiana opakowania nie zmienia ryzyka biznesu. Ograniczona w czasie wyłączność, dopuszczenie jako warunek wstępny i zależność od stosunkowo nielicznych klas produktów docierają do wszystkich trzech dróg bez zmian.
Jedną granicę warto postawić wprost: nic tutaj nie ocenia żadnego leku i nic nie jest poradą medyczną ani inwestycyjną. O tym, czy terapia działa, rozstrzygają regulatorzy i dowody, a nie wykres ceny.
Jak samodzielnie zweryfikować informacje o Eli Lilly
Dokumenty leżą w SEC EDGAR pod CIK 0000059478, numer sprawy 001-06351, a każde cytowane wyżej zdanie znajduje się w tamtym raporcie rocznym.
Dla faktów z okładki istnieje droga na skróty, która całkowicie omija prozę. W tym samym folderze co raport roczny EDGAR publikuje render danych okładkowych w XBRL — plik R1.htm: nazwa rejestrującego, stan rejestracji, rok obrotowy i każdy zarejestrowany papier z własną nazwą, symbolem i giełdą, wszystko jako otagowane pola. Stamtąd pochodzi liczba dziesięć. Pobierz ten sam plik za dwa kolejne lata obrotowe, a to, co zmieniło się na okładce, widać od razu.
Sformułowania o wyłączności i konkurencji są w Item 1: sekcje o własności intelektualnej, o konkurencji oraz o generykach i biopodobnych, słowami samej spółki. Sam instrument reguluje dokumentacja Ondo — źródło w sprawie zabezpieczenia, praw, godzin i dostępu.
Rynek sprawdza się na stronie notowań, gdzie emitent stoi w nazwie instrumentu: to ta kontrola ma znaczenie, bo trzy litery mogą należeć do zupełnie niezwiązanego projektu kryptowalutowego. Żaden dokument giełdowy nie zawiera interwału finansowania, progu depozytu ani limitu dźwigni.
Podsumowanie
Kupowanie LLY zaczyna się od pytania o własność, nie o cenę. Jedna droga to kontrakt na liczbę; druga to tracker emitenta z jego warunkami pod spodem; trzecia to akcja spółki z Indiany — jedna linia wśród dziesięciu papierów na okładce.
Za wszystkimi trzema stoi jednosegmentowy biznes farmaceutyczny: prawo do sprzedaży przyznaje regulator, a ochrona wygasa zgodnie z harmonogramem. Przeczytaj sformułowania o wyłączności, dopuszczeniu i koncentracji przed kolejnym nagłówkiem o leku: nagłówek porusza cenę, harmonogram wyznacza daty.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje CrowdStrike (CRWD): metody handlu, koszty i ryzyko
- Jak kupić akcje Dell Technologies (DELL): metody handlu, koszty i ryzyko
- Jak kupić ETHA: opłaty, godziny handlu i różnice wobec Ethereum
- Jak kupić ORCL: chmura Oracle, token i kontrakt perpetual
- Solv Protocol: wyjaśnienie
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Eli Lilly, formularz 10-K za rok obrotowy 2025, Item 1: wyłączność, generyki i biopodobne, konkurencja (SEC EDGAR) www.sec.gov
[2] Okładka XBRL tego samego raportu: rejestrujący, stan, rok obrotowy i każdy zarejestrowany papier www.sec.gov
[3] Przegląd Ondo Stocks: zabezpieczenie, prawa i godziny handlu (dokumentacja emitenta) docs.ondo.finance