Trzymanie QEW i trzymanie funduszu na Nasdaq-100 ważonego kapitalizacją oznacza posiadanie tych samych stu spółek w dwóch różnych proporcjach, a dzieli je reguła, nie czyjaś opinia. QEW śledzi indeks, który Nasdaq cztery razy w roku sprowadza z powrotem do równych wag emitentów, podczas gdy wersja ważona kapitalizacją pozwala największemu dalej zajmować największy kawałek. Ten tekst pokazuje, ile kosztuje ten reset, który wiersz dokumentów funduszu podaje opłatę roczną i dlaczego „równoważony” opisuje cztery daty, a nie każdą sesję.
Czym jest Invesco QQQ Equal Weight ETF (QEW)
Cel inwestycyjny mieści się w jednym zdaniu: fundusz „dąży do odwzorowania wyników inwestycyjnych (przed opłatami i kosztami) indeksu Nasdaq-100 Equal Weighted”. Zarządzającym jest Invesco Capital Management LLC, tytuły uczestnictwa są notowane na The Nasdaq Stock Market LLC, a fundusz „zasadniczo inwestuje co najmniej 90% aktywów ogółem w papiery wchodzące w skład indeksu bazowego”.
Sam indeks należy do kogoś innego. To Nasdaq, Inc. „opracowuje, utrzymuje i oblicza indeks bazowy”, ściśle według własnych wytycznych i ustalonych procedur. Invesco prowadzi portfel według reguł, których nie pisze; kiedy wagi się zmieniają, zmieniają się dlatego, że przypadła data w kalendarzu Nasdaq, a nie dlatego, że ktoś podjął decyzję.
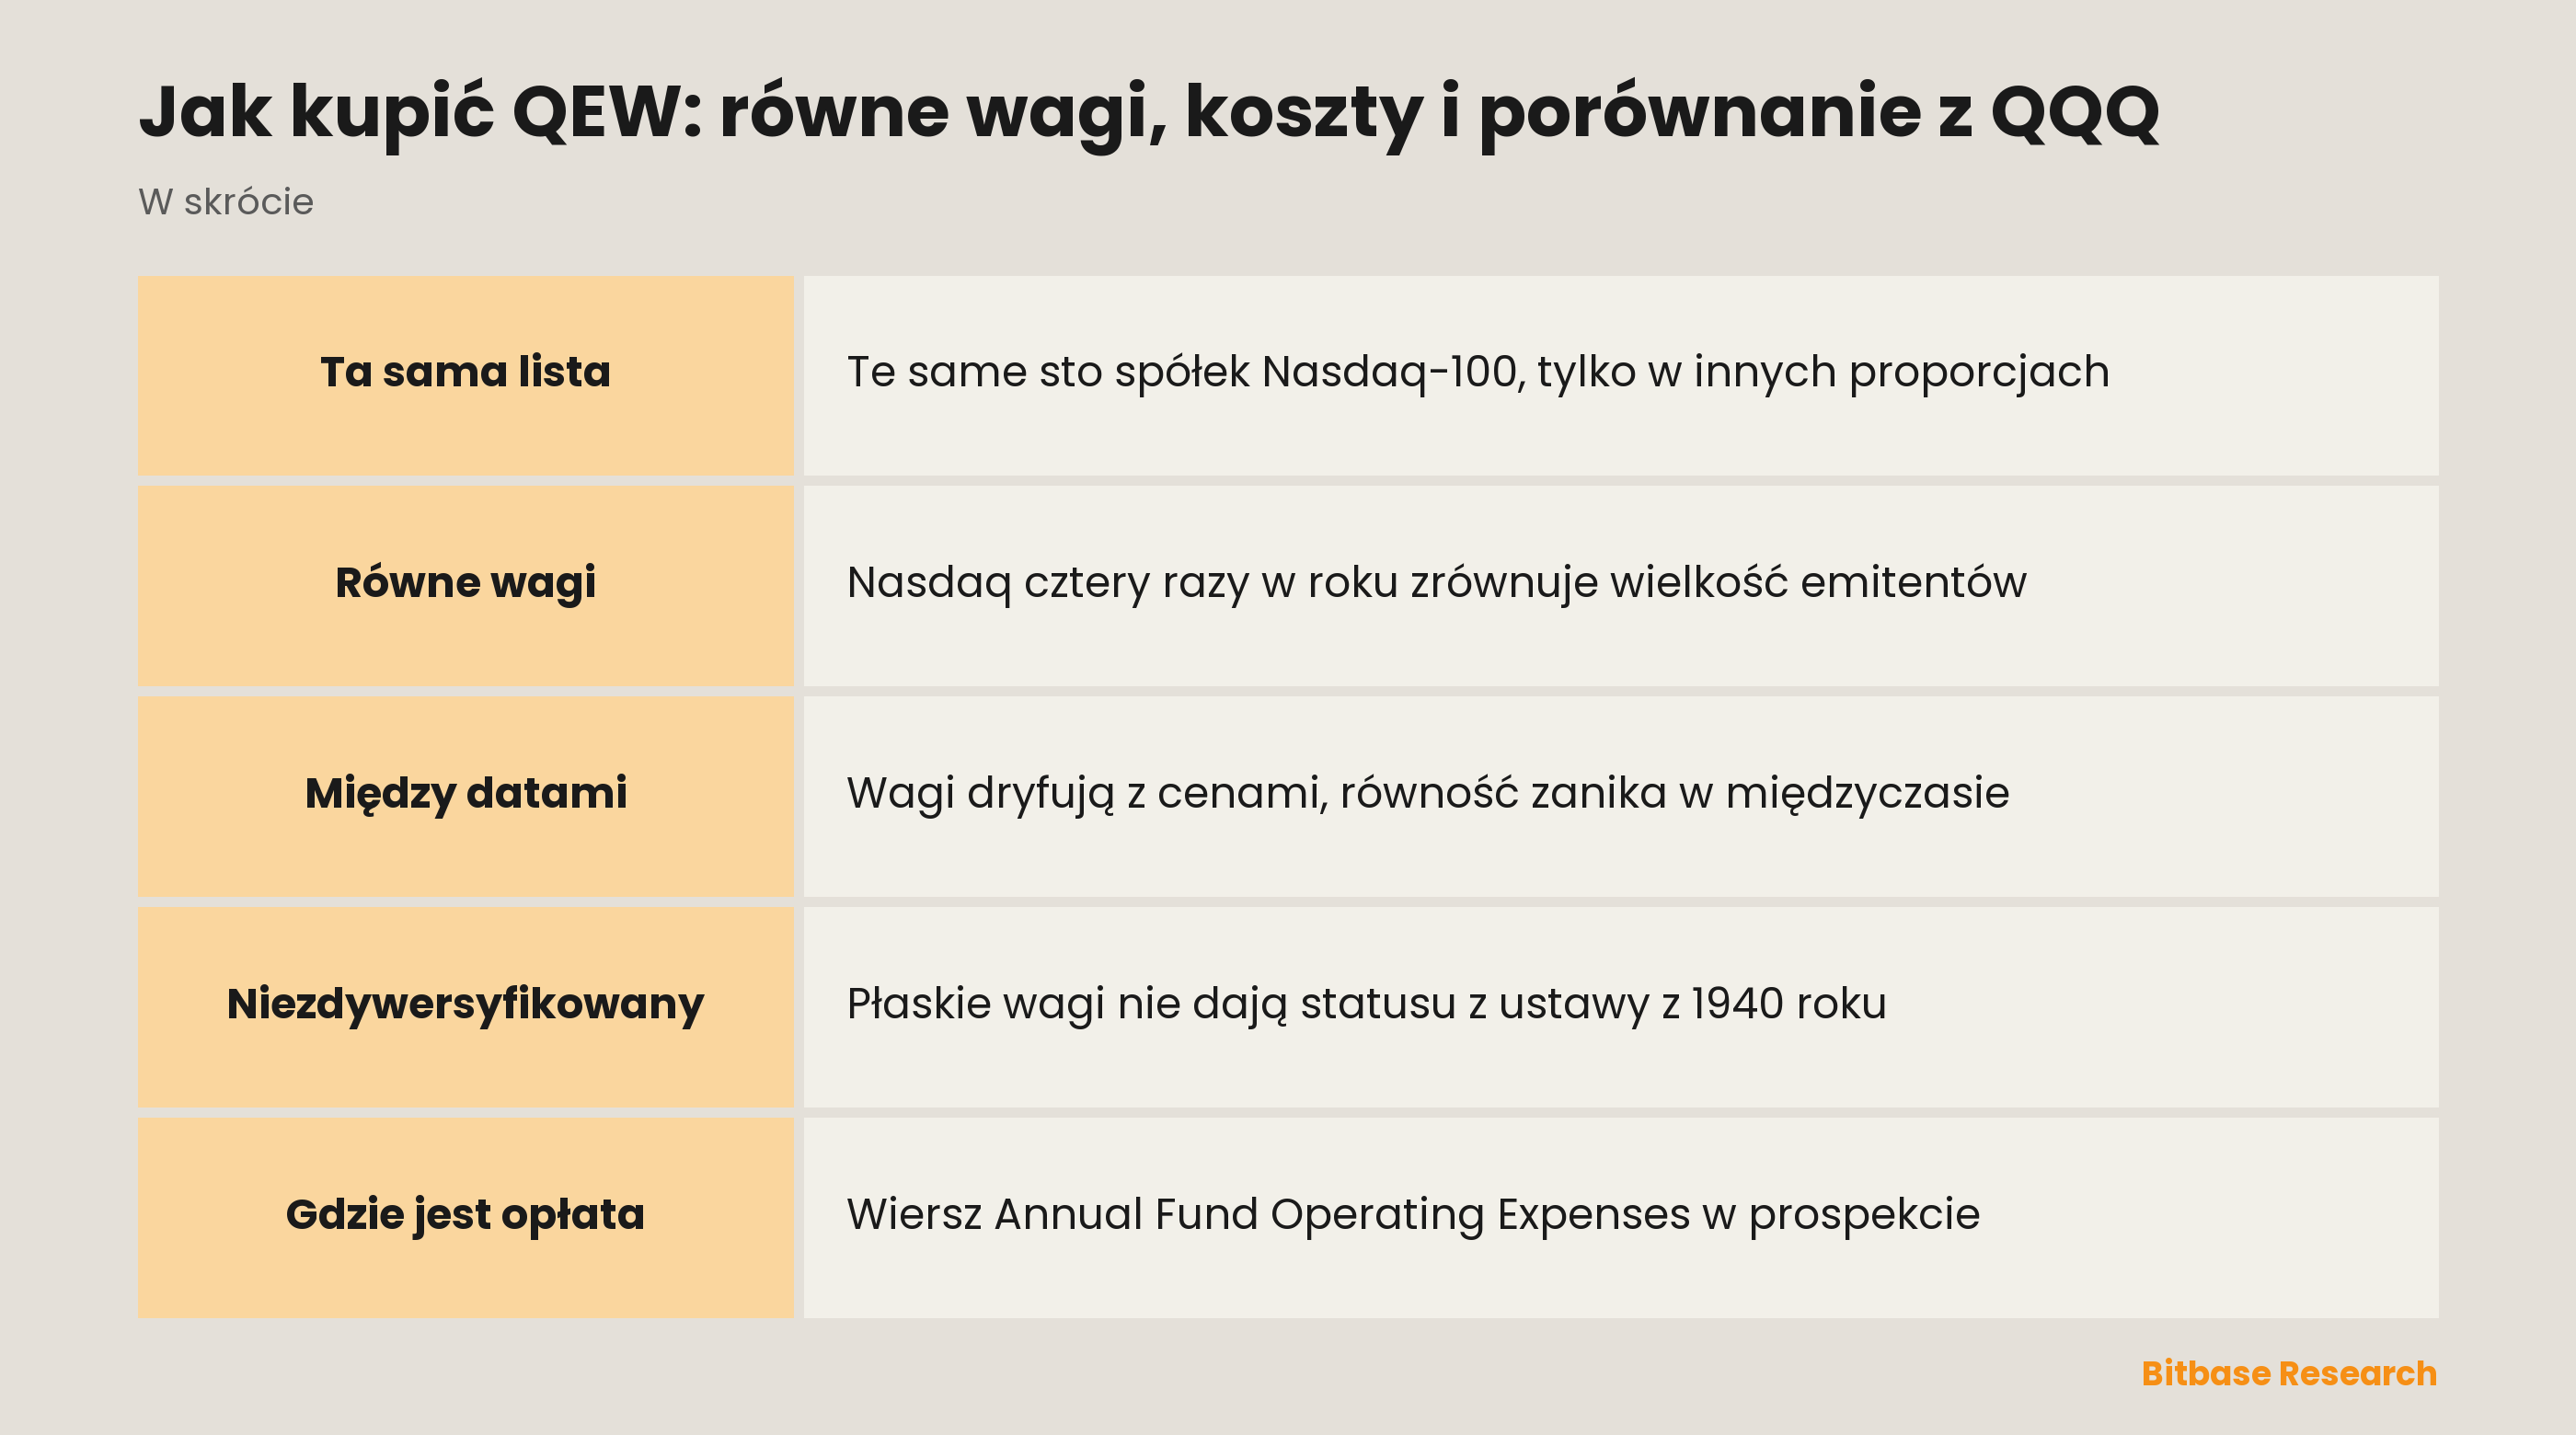
Co te reguły robią, prospekt ujmuje jednym przeciwstawieniem: indeks bazowy „zawiera te same papiery co Nasdaq-100, ale każda spółka w indeksie bazowym jest ważona równo, a nie według kapitalizacji rynkowej danego papieru”. Żadnego przesiewu, żadnego filtra jakości, żadnego przechyłu w którąkolwiek stronę. O tym, kto wchodzi do składu, decyduje się gdzie indziej, a reguły dopuszczenia rozstrzygające o członkostwie w Nasdaq-100 obowiązują tu bez zmian. QEW dziedziczy listę i przepisuje wyłącznie proporcje.
Jedno określenie zwykle zaskakuje: fundusz jest „niezdywersyfikowany” i w związku z tym „nie musi spełniać określonych wymogów dywersyfikacji wynikających z ustawy o spółkach inwestycyjnych z 1940 roku”. Trzymanie stu emitentów w równych częściach brzmi jak słownikowa definicja dywersyfikowania, ale ta klasyfikacja jest prawna, wynika z konkretnej ustawy i nie bierze się z tego, jak płaskie są wagi.
Dlaczego ludzie kupują równoważony Nasdaq-100
Skoro lista składników jest identyczna, wybór między funduszami nigdy nie dotyczy tego, które spółki mieć. Dotyczy wyłącznie tego, ile każdej — co czyni to porównanie jednym z czystszych, jakie w doborze funduszy w ogóle się trafiają: rusza się jedna zmienna, reszta stoi.
Przy ważeniu kapitalizacją miejsce spółki w indeksie wynika z jej własnego sukcesu. Rośnij szybciej niż reszta, a indeks będzie miał cię więcej, choć nikt nie podjął decyzji o zakupie. Równe wagi przecinają to sprzężenie zwrotne według harmonogramu, przycinając to, co urosło, i dokupując to, co zostało w tyle. Czy to pomaga, zależy od tego, co będzie dalej. Z góry wiadomo co innego: oba fundusze nie mogą zachowywać się tak samo, bo arytmetyka na to nie pozwala.
Powodem sięgania po nie bywa zwykle koncentracja — i tu dokumenty funduszu są ostrożniejsze niż argumentacja sprzedażowa. Równe wagi faktycznie spłaszczają wielkość emitentów. Nie wynika z tego, że spłaszcza się ekspozycja sektorowa, i prospekt mówi to wprost: indeks „może od czasu do czasu być w znacznym stopniu skoncentrowany w papierach emitentów działających w jednej branży lub grupie branż”, a tam, gdzie koncentruje się indeks, „fundusz również skoncentruje swoje inwestycje w mniej więcej takim samym stopniu”. Równe ważenie listy dużych niefinansowych spółek notowanych na Nasdaq zmienia to, ile każdej się trzyma, a nie to, jakim biznesem ta lista jest wypełniona.
Trzy drogi do tych samych stu spółek
Pierwsza to sam fundusz, kupiony jako notowany papier przez brokera z dostępem do Nasdaq. Kupuje się wtedy nie sto spółek, lecz udział w portfelu, który je trzyma, plus zobowiązanie zarządzającego do dalszego odwzorowywania indeksu przez każdy reset. Kwartalne transakcje są robione za ciebie i opłacane z aktywów funduszu.
Druga to fundusz ważony kapitalizacją na tym samym zbiorze — porównanie, które większość kupujących faktycznie przeprowadza. Te same nazwy, inne proporcje, brak zaplanowanego resetu. Fundusz, który nigdy nie wraca do wag docelowych, nie ma czym handlować w dniu rebalansu, i to jest strukturalny powód, dla którego koszty obu różnią się jeszcze zanim którykolwiek pobierze opłatę.
Trzecia to trzymanie stu nazw bezpośrednio i resetowanie ich samodzielnie. Ta wersja pokazuje, co fundusz naprawdę sprzedaje: zlecenia w każdej spółce, która odjechała, cztery razy w roku, spread wchłonięty na każdej i zdarzenia podatkowe wygenerowane osobiście. Fundusz nie sprawia, że te koszty znikają. On je łączy.
Jedna droga dla osoby prywatnej nie istnieje: zakup wprost od funduszu. „Wyłącznie uprawnieni uczestnicy (AP) mogą zawierać z funduszem transakcje kreacji lub umorzenia”, a ci uczestnicy „nie mają obowiązku składania zleceń kreacji ani umorzenia”. Wszyscy pozostali kupują od innego posiadacza na giełdzie, i dlatego zapłacona cena nie jest wartością aktywów netto funduszu: tytuły „są przedmiotem obrotu giełdowego po cenach równych ostatniej WAN funduszu, wyższych lub niższych”. WAN „jest obliczana na koniec każdego dnia roboczego”, podczas gdy cena giełdowa „zmienia się nieprzerwanie przez godziny handlu”. Jedna wycena dziennie wobec całej sesji cen, a różnica między nimi ma nazwę i sposób pomiaru.
Co porusza QEW
Zacznij od kalendarza, bo tutaj jest on mechanizmem, a nie szczegółem administracyjnym. Metodologia Nasdaq ustala rebalans indeksu „kwartalnie”, na podstawie „cen ostatnich transakcji z zamknięcia ostatniego dnia sesyjnego lutego, maja, sierpnia i listopada”. Skład chodzi wolniejszym zegarem: „rekonstytucja indeksu przeprowadzana jest corocznie”. Cztery resety i jeden przegląd listy.
Same te daty odniesienia też są wyborem, który można zmienić — i niedawno zmieniono. Dziennik zmian w metodologii odnotowuje, że do wiosny 2026 roku rebalans kwartalny korzystał z zamknięcia „trzeciego piątku marca, czerwca, września i grudnia”. Kto porównuje zachowanie po obu stronach tej granicy, porównuje dwie nieco różne reguły.
Pomiędzy tymi datami fundusz w ogóle nie jest równoważony. Metodologia mówi wyraźnie, że „poza bezpośrednim skutkiem zdarzeń korporacyjnych indeks zwykle nie doświadcza korekt liczby akcji pomiędzy zaplanowanymi zdarzeniami rekonstytucji i rebalansu”. Wagi zostają ustawione w dniu resetu, a potem dryfują wraz z cenami aż do następnego. Równe ważenie obowiązuje cztery razy w roku i w międzyczasie nieprzerwanie się rozmywa, więc faktyczna ekspozycja w dowolnym momencie zależy od tego, jak dawno był ostatni reset i jak daleko od tamtej pory rozjechały się składniki.
Dlatego rozproszenie wewnątrz listy waży więcej niż kierunek samej listy. Gdy zyski skupiają się w garstce największych nazw, portfel celowo trzymający je w takim samym rozmiarze co wszystko inne nie nadąża; gdy zyski rozlewają się na resztę składu, arytmetyka działa w drugą stronę. Ta sama wiadomość dociera do obu funduszy, a o amplitudzie decyduje sposób ważenia.
Zmiany składu przychodzą z indeksu macierzystego mechanicznie: papier usunięty z Nasdaq-100 „zostaje również usunięty” tutaj, dodania są odzwierciedlane „w tym samym czasie”, a zastępca „przejmuje wagę usuniętej spółki według stanu na koniec poprzedniego miesiąca”.
Ryzyka i ograniczenia
Rebalans jest kosztem tak samo jak cechą, i fundusz sam to nazywa. Wyniki mogą odbiegać od indeksu, ponieważ fundusz „ponosi koszty operacyjne, których nie ponosi indeks bazowy, oraz ponosi koszty kupna i sprzedaży papierów, zwłaszcza przy rebalansowaniu”. Istotne jest właśnie to zastrzeżenie: rebalans zostaje wskazany jako moment, w którym koszty transakcyjne gryzą. Strategia zdefiniowana przez resetowanie wag musi handlować, żeby w ogóle istnieć.
Te transakcje wracają jako obrót portfela. Fundusz „płaci koszty transakcyjne, takie jak prowizje, gdy kupuje i sprzedaje papiery”, a płaci je z aktywów, zamiast wystawiać rachunek, więc na wyciągu nie pojawią się nigdy.
Koncentracja sektorowa przeżywa schemat ważenia, jak wyżej, a obok niej stoi status funduszu niezdywersyfikowanego. Żadne z tego nie jest wadą; oba są warunkami, które kupujący przyjmuje na wejściu.
Swoje dokłada mikrostruktura rynku. Prospekt ostrzega przed „potencjalnym brakiem aktywnego rynku dla tytułów uczestnictwa” oraz przed warunkami napięcia, w których rynek ten „może stać się mniej płynny”, powodując „rozbieżność między ceną rynkową tytułów a ich WAN”. Do tego fundusz, którego dokumenty noszą datę 2026, ma za sobą krótką historię publiczną — co nie jest dowodem w żadną stronę.
Jak samodzielnie sprawdzić QEW
Pytania o fundusz rozstrzyga się dokumentami funduszu, a to inna ścieżka niż weryfikacja sprawozdań spółki. Skrócony prospekt leży na SEC EDGAR pod emitentem Invesco Exchange-Traded Fund Trust II, CIK 1378872, i jest źródłem każdego zacytowanego wyżej zdania.
Opłatę roczną znajdziesz w sekcji „Fees and Expenses of the Fund”, w wierszu „Annual Fund Operating Expenses”. Ten wiersz to wskaźnik kosztów, w jedynym miejscu, gdzie podaje się go pod odpowiedzialnością. Porównanie z innym funduszem oznacza otwarcie tej samej tabeli w jego prospekcie i sprawdzenie daty dokumentu, zanim zaufa się którejkolwiek liczbie.
Reguły czytaj w samej metodologii indeksu Nasdaq, a nie w czyimś streszczeniu, i przejdź od razu do załącznika z dziennikiem zmian na końcu. To tam zapisuje się regułę, która się przesunęła, i to najszybszy sposób, by ustalić, czy zapamiętane zachowanie wciąż obowiązuje.
Harmonogram sesji i dni wolnych Nasdaq publikuje we własnym kalendarzu handlowym. Fundusz handluje wtedy, gdy otwarta jest jego giełda notowań, i żaden dokument funduszu tego kalendarza nie unieważnia.
A co dana platforma faktycznie notuje, pokazuje jej własny katalog tokenizowanych akcji i ETF-ów. Obecność tickera na Nasdaq nic nie mówi o tym, gdzie jeszcze można go dosięgnąć.
Podsumowanie
QEW i fundusz na Nasdaq-100 ważony kapitalizacją odpowiadają na pytanie o proporcję, nie o selekcję. Wersja równoważona kupuje te same sto spółek i odmawia pozwolenia którejkolwiek z nich urosnąć do pozycji dominującej — kosztem handlu cztery razy w roku, by tę odmowę egzekwować, i bez naruszania koncentracji sektorowej, którą lista niesie z samej swojej konstrukcji.
Ta odmowa jest produktem. Oceniaj ją, czytając regułę, która ją wytwarza, i tabelę, która ją wycenia: obie są opublikowane, opatrzone datą i na tyle krótkie, by przeczytać je w całości.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje CrowdStrike (CRWD): metody handlu, koszty i ryzyko
- Jak kupić akcje Dell Technologies (DELL): metody handlu, koszty i ryzyko
- Jak kupić ETHA: opłaty, godziny handlu i różnice wobec Ethereum
- Jak handlować PLTR: Palantir bez posiadania akcji
- Czym jest Arbitrum (ARB)? Sześć rzeczy nosi tę nazwę
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Skrócony prospekt Invesco QQQ Equal Weight ETF: cel, indeks, tabela opłat i ryzyka (SEC EDGAR) www.sec.gov
[2] Metodologia indeksu Nasdaq-100 Equal Weighted: wagi, kalendarz rebalansu i dziennik zmian indexes.nasdaqomx.com
[3] Strona funduszu w serwisie Invesco: aktualne dokumenty i ujawnienia www.invesco.com
[4] Kalendarz handlowy Nasdaq: harmonogram sesji i dni wolne www.nasdaqtrader.com