Invesco firmuje dwa fundusze, których dokumenty wskazują ten sam indeks jako cel — dlatego wybór między QQQ a QQQM nigdy nie był wyborem ekspozycji. QQQM to Invesco NASDAQ 100 ETF, oferowany na podstawie własnego prospektu i kupowany tak samo jak każda inna spółka notowana na Nasdaq: przez brokera. Bitbase nie prowadzi rynku dla tego tickera. Poniżej czytamy ten prospekt i pokazujemy, w której jego sekcji porównanie faktycznie się rozstrzyga.
Czym jest Invesco NASDAQ 100 ETF (QQQM)?
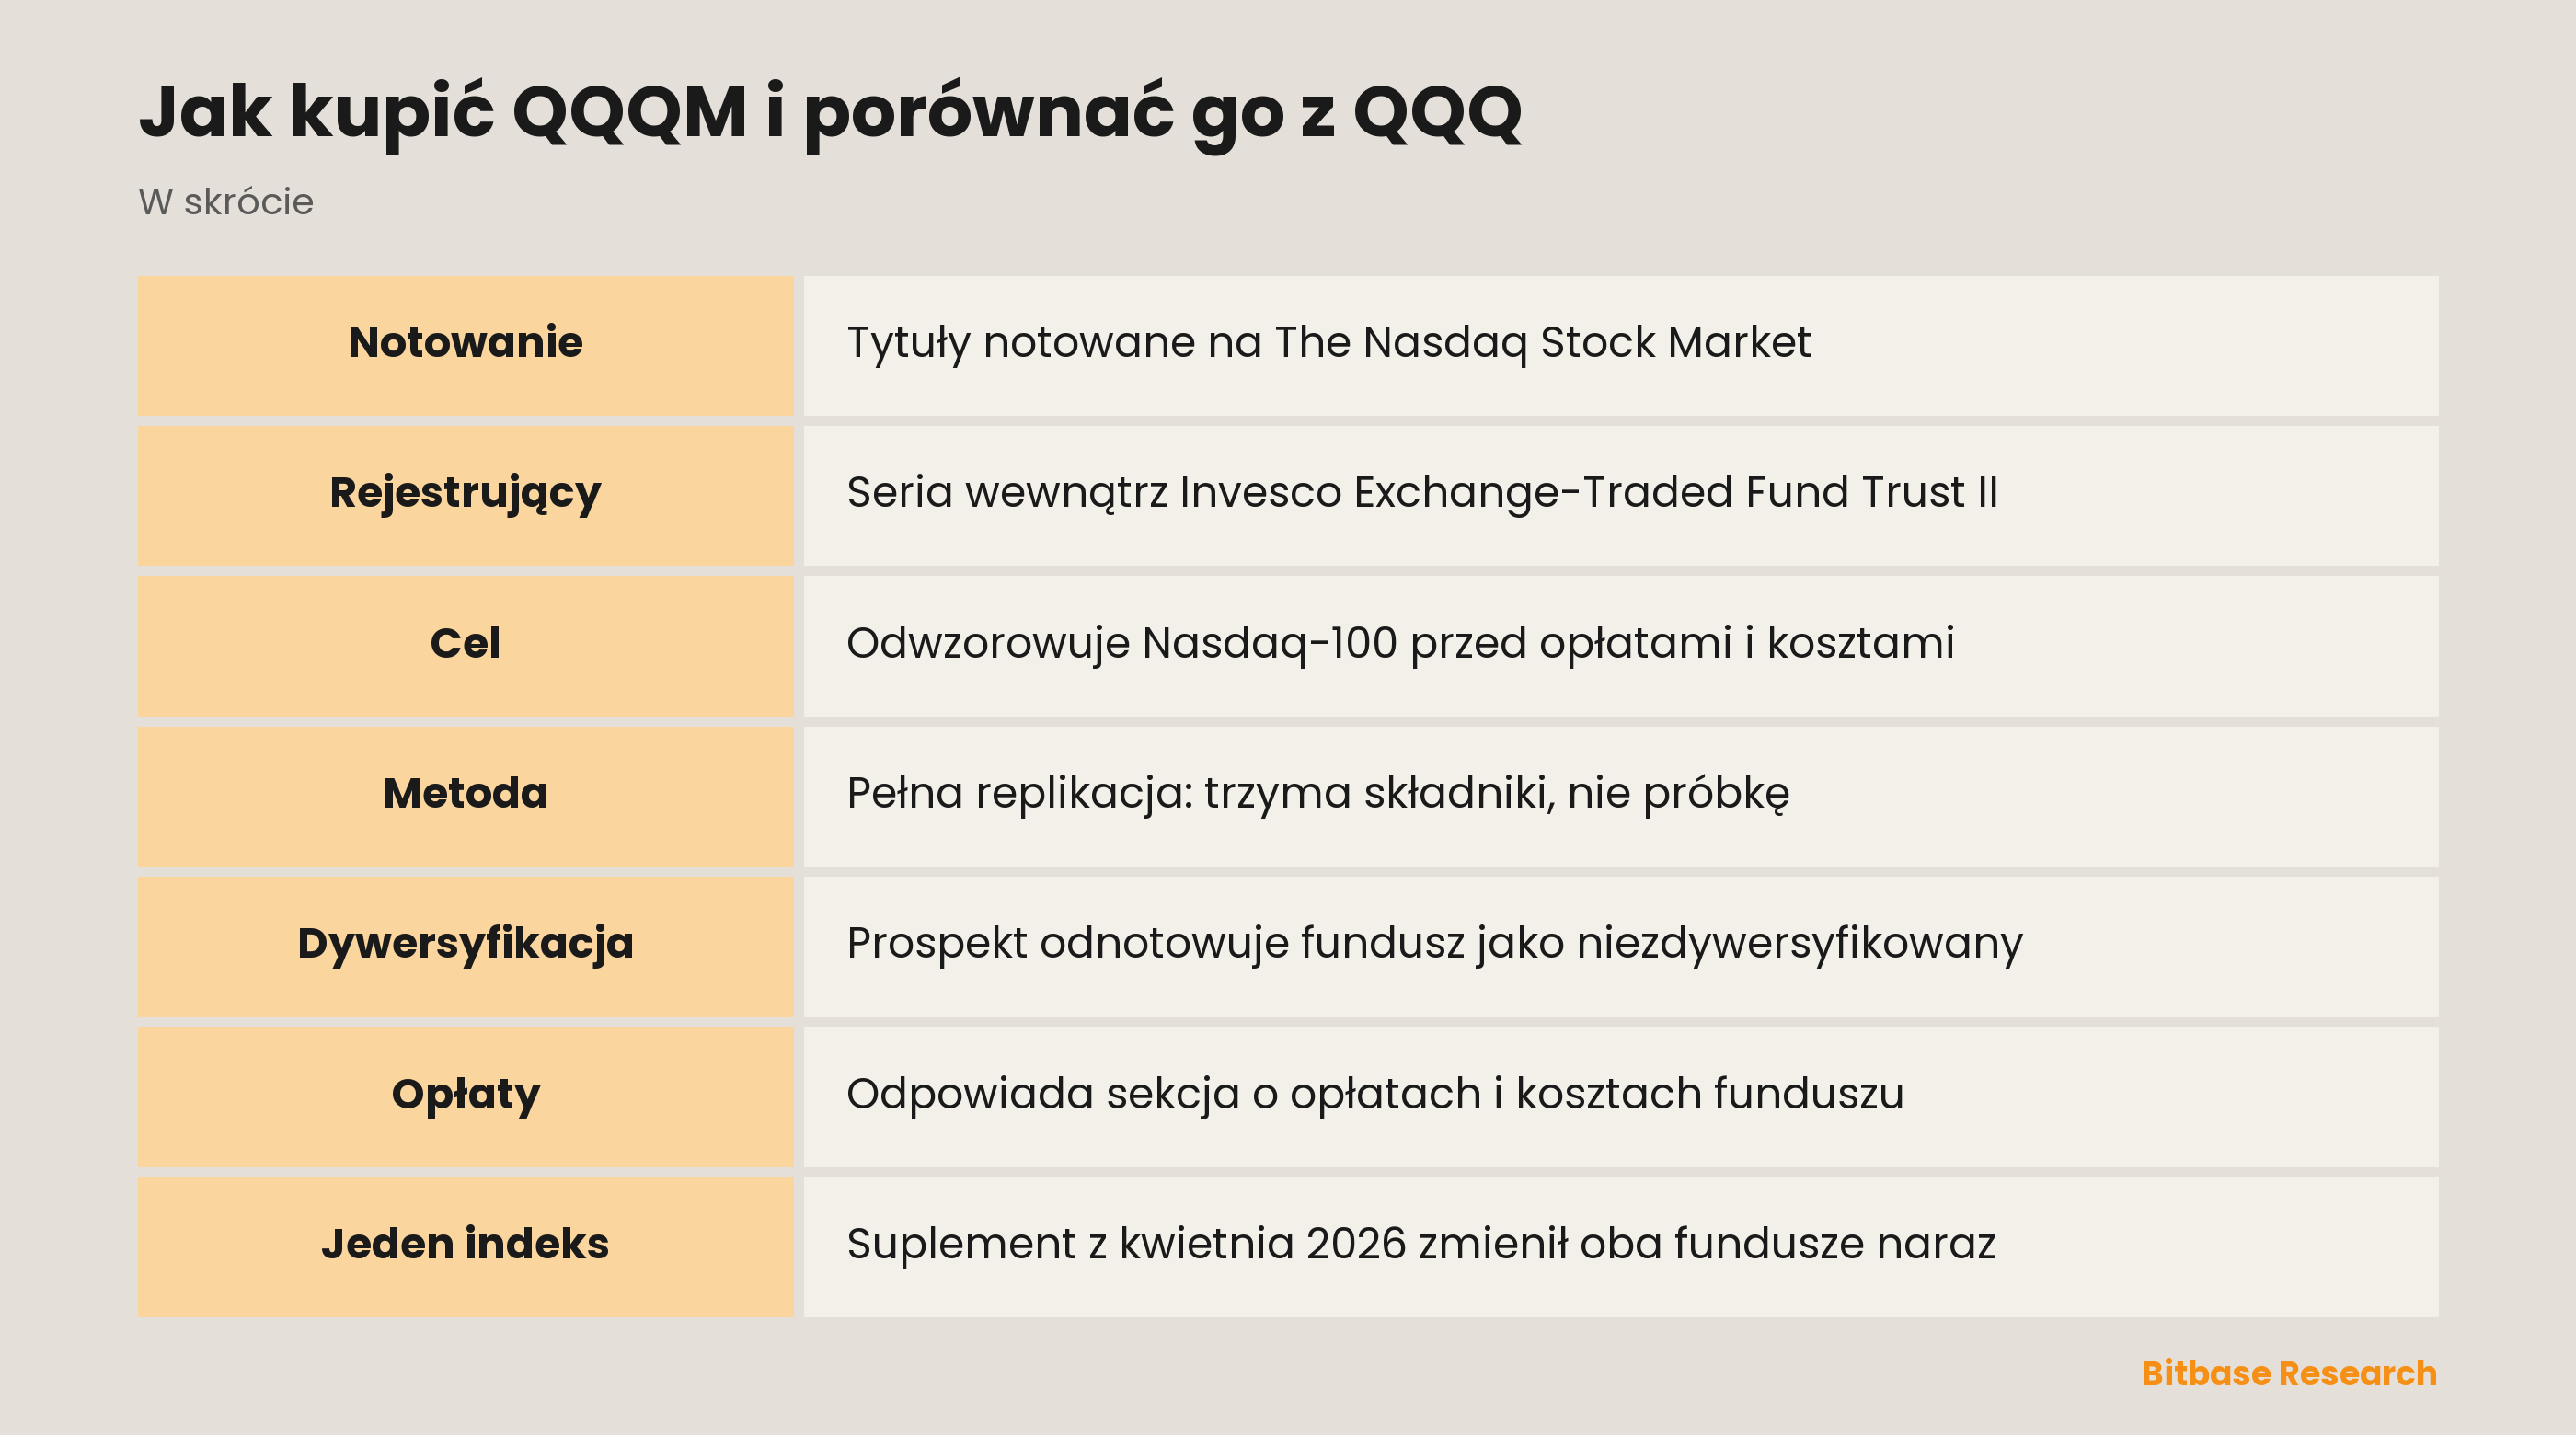
QQQM to ticker funduszu Invesco NASDAQ 100 ETF, którego tytuły uczestnictwa notowane są na The Nasdaq Stock Market LLC. Sam fundusz nie jest odrębnym rejestrującym: to jedna seria wewnątrz trustu Invesco Exchange-Traded Fund Trust II, a jego dokumenty trafiają do obiegu publicznego przez sprawozdania składane w imieniu tego trustu. Praktyczny wniosek jest prosty: szukanie po tickerze nie doprowadzi do dokumentów, szukanie po nazwie trustu — tak.
Cel funduszu mieści się w jednym zdaniu, a najwięcej pracy wykonuje w nim zastrzeżenie. Fundusz „dąży do odwzorowania wyników inwestycyjnych (przed opłatami i kosztami) indeksu Nasdaq-100”. Przed opłatami i kosztami opisuje cel, a nie wynik: wszystko, co fundusz pobiera, jest odejmowane od tego, co otrzymuje posiadacz. Różnica między indeksem a inwestorem jest więc z konstrukcji właśnie opłatą.
Sposób dojścia do tego celu opisano równie wprost. Fundusz „co do zasady inwestuje co najmniej 90% aktywów ogółem w papiery wartościowe wchodzące w skład indeksu bazowego”, stosując to, co prospekt nazywa metodą pełnej replikacji: trzyma składniki zamiast przybliżać je próbką. Nikt wewnątrz tego funduszu nie formułuje poglądu. Przepisywany jest zbiór zasad, a samo przepisywanie jest produktem.
Jeszcze jedno zdanie zmienia lekturę całej reszty: prospekt odnotowuje fundusz jako niezdywersyfikowany, a zatem „niezobowiązany do spełnienia określonych wymogów dywersyfikacji wynikających z ustawy o spółkach inwestycyjnych z 1940 roku”. Fundusz zbudowany po to, by odwzorowywać skoncentrowany indeks, potrzebuje zgody na koncentrację — i właśnie tam ta zgoda jest zapisana.
Dlaczego ludzie handlują QQQM
Fundusz na Nasdaq-100 sprowadza długą listę decyzji do jednej pozycji w portfelu. Skład i wagi pochodzą z opublikowanej metodologii, a nie z czyjegoś przekonania, więc posiadacz kupuje wynik działania tej metodologii. Dla kogoś, kto chce mieć cały giełdowy blok technologiczny bez bronienia poglądu na pojedynczą spółkę, na tym polega cała atrakcyjność.
To samo tłumaczy, dlaczego porównanie z QQQ wraca tak uporczywie. Gdy dwa fundusze deklarują ten sam indeks jako cel, żaden nie może wygrać przenikliwością, a spór zwija się do trzech rzeczy: kosztów, mechaniki i własnej historii administracyjnej każdego z nich. Użyteczne pytanie nie brzmi, który fundusz lepiej inwestuje, tylko która obudowa mniej gubi po drodze.
Posiadacze kryptoaktywów zwykle trafiają na QQQM od drugiej strony — jako na giełdową nogę portfela, którego druga noga jest w łańcuchu. Obie reagują na cenę pieniądza, nie dzieląc żadnego przepływu gotówki, a żaden prospekt nie zobowiązuje się utrzymywać jakiejkolwiek korelacji.
Jeden indeks, dwa prospekty
To, że oba fundusze śledzą ten sam indeks, widać w jednym dokumencie. Suplement z 30 kwietnia 2026 roku zmienia oba prospekty naraz — ten z 22 grudnia 2025 roku dla QQQ i ten z 19 grudnia 2025 roku dla QQQM — ponieważ „Nasdaq, Inc., dostawca indeksu Nasdaq-100, będącego indeksem bazowym funduszy, ogłosił określone zmiany metodologii indeksu bazowego, wchodzące w życie 1 maja 2026 roku”. Jeden dostawca, jedno ogłoszenie, dwa fundusze zmienione razem.
Różni je obudowa. QQQ jest zarejestrowany osobno i pod własną nazwą — Invesco QQQ Trust, Series 1 — a jego prospekt niesie kawałek historii: „Ze skutkiem po zamknięciu rynku 19 grudnia 2025 roku fundusz został przeklasyfikowany na otwartą spółkę inwestycyjną zarządzaną”. Wcześniej, jak odnotowuje ten sam dokument, „działał jako unit investment trust”. Prospekt QQQM opisuje serię zarejestrowanego trustu. Czym ten sam ticker okazuje się na giełdzie kryptowalutowej, to trzecia sprawa — po stronie QQQ opisuje ją osobny materiał o tym tickerze.
Gdzie porównanie się rozstrzyga, łatwiej wskazać niż o tym dyskutować. Oba skrócone prospekty mają sekcję „Opłaty i koszty funduszu”, w tym samym miejscu, tuż po celu inwestycyjnym. Świadomie nie przytaczamy jej tutaj liczbami: tabela opłat jest składana ponownie, a liczba wydrukowana w artykule starzeje się szybciej niż sam artykuł. Otwórz oba dokumenty na tym nagłówku, a porównanie zajmie minutę i powstanie na aktualnych danych.
Kupno każdego z nich to ta sama czynność. Prospekt mówi wprost: „Pojedyncze tytuły uczestnictwa mogą być kupowane i sprzedawane wyłącznie na rynku wtórnym (tj. na krajowej giełdzie papierów wartościowych) za pośrednictwem brokera lub dealera po cenie rynkowej”. Tytuły są tworzone i umarzane po wartości aktywów netto tylko z uczestnikami uprawnionymi i tylko w dużych blokach — mechanizm hurtowy, do którego inwestor detaliczny nigdy nie sięga. Cenę zakupu ustala więc arkusz zleceń, a nie własna wycena portfela przez fundusz, i luka, która otwiera się między wartością funduszu a jego notowaniem, jest trwałą cechą funduszy giełdowych.
Co porusza QQQM
Ponieważ fundusz replikuje, a nie selekcjonuje, działające na niego siły przechodzą przez zasady indeksu. Suplement z kwietnia 2026 roku dobrze to pokazuje. Przeformułowuje indeks jako „100 największych krajowych i międzynarodowych spółek niefinansowych notowanych na amerykańskich giełdach powiązanych z Nasdaq, według kapitalizacji rynkowej”, dodaje kryteria dopuszczenia oparte na minimalnej średniej dziennej wartości obrotu z trzech miesięcy oraz na wymogu, by papier „był przedmiotem obrotu przez co najmniej trzy pełne miesiące kalendarzowe”, a ważenie opisuje jako zmodyfikowane kapitalizacją, czyli takie, które „uwzględnia wartość rynkową składników z zastrzeżeniem określonych ograniczeń wagowych”.
Z tego zdania wypada kilka czynników naraz. Niefinansowe to zasada, nie opis, więc wiadomości z całej branży docierają do funduszu wyłącznie pośrednio. Miejsce notowania też jest zasadą: spółka może wejść do puli kwalifikowanej lub z niej wypaść, zmieniając giełdę, przy całkowicie niezmienionym biznesie. A o tym, jaka część dziennego ruchu przypada na największe składniki, decydują ograniczenia wagowe, nie sama kapitalizacja.
Reszta pochodzi z własnej mechaniki funduszu: sformułowanie „co najmniej 90% aktywów ogółem” zostawia mu dozwolony luz, opłaty naliczają się nieprzerwanie, a notowanie potrafi odejść od wartości portfela, gdy rynek bazowy jest płytki. Metodologia zmienia się natomiast ogłoszeniem: suplement może zmienić to, co fundusz musi trzymać, w dniu niezwiązanym z niczyimi wynikami.
Ryzyka i ograniczenia
Koncentracja jest dopuszczona z założenia. Prospekt odnotowuje fundusz jako niezdywersyfikowany właśnie po to, by mógł odwzorowywać indeks, który sam jest skoncentrowany; posiadacz dziedziczy ten kształt, a nie wybiera go.
Dokumenty starzeją się po cichu. Prospekt z 19 grudnia 2025 roku już 30 kwietnia 2026 roku został zmieniony osobno złożonym suplementem. Czytanie samego prospektu po kilku miesiącach daje obraz pewny siebie i nieaktualny; sprawdzenie suplementów jest częścią lektury, a nie dodatkowym krokiem. To samo dotyczy tabeli opłat, która bywa składana ponownie: porównanie zrobione raz było prawdziwe raz.
Dostępność wyznacza giełda. Skoro pojedyncze tytuły można kupować i sprzedawać tylko na rynku wtórnym przez brokera lub dealera, godziny, w których posiadacz może działać, to godziny pracy giełdy notowania — fundusz ich nie wydłuża. Wiadomość, która przychodzi przy zamkniętej giełdzie, zostaje wyceniona przy jej otwarciu.
Jak samodzielnie zweryfikować dane o QQQM
Zacznij od skróconego prospektu funduszu: złożony jest w Komisji Papierów Wartościowych i Giełd w imieniu Invesco Exchange-Traded Fund Trust II i dostępny przez EDGAR. Czytaj w kolejności druku: cel inwestycyjny, potem opłaty i koszty funduszu, potem główne strategie inwestycyjne, potem główne ryzyka. Te cztery sekcje odpowiadają na pytania o opłatę, godziny i ryzyko słowami samego funduszu.
Następnie szukaj tego, co przyszło potem. Suplementy składa się osobno od prospektu, który zmieniają, a dokument z 30 kwietnia 2026 roku jest przykładem wartym zapamiętania: zmienił opis indeksu dla obu funduszy na Nasdaq-100, choć żaden prospekt nie został wydany na nowo. Po stronie QQQ powtórz ćwiczenie pod jego własnym rejestrującym i porównuj sekcje o identycznych nazwach, a nie cudze streszczenia. Invesco publikuje też stronę produktu, wygodną przy bieżących liczbach, podczas gdy dokumenty urzędowe pozostają źródłem rozstrzygającym.
Co do handlu tym tickerem na giełdzie kryptowalutowej — sprawdzaj, nie zakładaj: które tickery mają tu rynek to lista, która się zmienia, a obecność tickera w artykule nie dowodzi, że rynek dla niego istnieje.
Podsumowanie
QQQM i QQQ deklarują ten sam cel wobec tego samego indeksu, a gdy indeks się zmienia, jeden suplement poprawia oba. Wybór między nimi dotyczy więc obudowy, nie ekspozycji: dwie rejestracje, dwa prospekty, dwie tabele opłat pod tym samym nagłówkiem w tym samym miejscu.
Tak czy inaczej posiadacz ma politykę replikacji i opłatę za jej prowadzenie. Przeczytaj cel, przeczytaj opłaty, sprawdź suplementy i pamiętaj, że zapłacona cena jest ceną rynkową, a nie własną wyceną portfela przez fundusz.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje CrowdStrike (CRWD): metody handlu, koszty i ryzyko
- Jak kupić akcje Dell Technologies (DELL): metody handlu, koszty i ryzyko
- Jak kupić ETHA: opłaty, godziny handlu i różnice wobec Ethereum
- Kontrakty na Russell 2000: RTY i indeks budowany od nowa
- RARI po sprzedaży Rarible: czym nadal zarządzają fundacja i token
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Skrócony prospekt Invesco NASDAQ 100 ETF (QQQM): cel, polityka 90%, status niezdywersyfikowany (SEC EDGAR) www.sec.gov
[2] Skrócony prospekt Invesco QQQ Trust, Series 1 (QQQ): cel i przeklasyfikowanie z grudnia 2025 roku (SEC EDGAR) www.sec.gov
[3] Suplement z 30 kwietnia 2026 roku: zmienia oba prospekty w związku ze zmianą metodologii Nasdaq-100 (SEC EDGAR) www.sec.gov