Ta sama lista spółek potrafi dać dwa fundusze o zupełnie różnym charakterze, a RSP jest tym, który wyrzuca wielkość spółki poza nawias. Skrócony prospekt Invesco ściska cały projekt do jednego zdania o tym, co dzieje się cztery razy w roku, a reszta z niego wynika: na co fundusz reaguje, jak często handluje i w czym mimo wszystko może być skoncentrowany.
Czym jest Invesco S&P 500 Equal Weight ETF (RSP)?
RSP to fundusz indeksowy notowany na NYSE Arca, a jego prospekt zapisuje cel w jednej linijce: fundusz dąży do odwzorowania wyników inwestycyjnych indeksu S&P 500 Equal Weight przed opłatami i kosztami. W tym zdaniu padają dwa indeksy i rozdzielenie ich to większość roboty. Sam S&P 500 prospekt nazywa indeksem macierzystym, stworzonym po to, by mierzyć zachowanie akcji większych spółek amerykańskich; indeks, który RSP faktycznie śledzi, opisany jest jako równoważona wersja tego macierzystego. Lista jest ta sama. Arytmetyka nałożona na listę już nie.
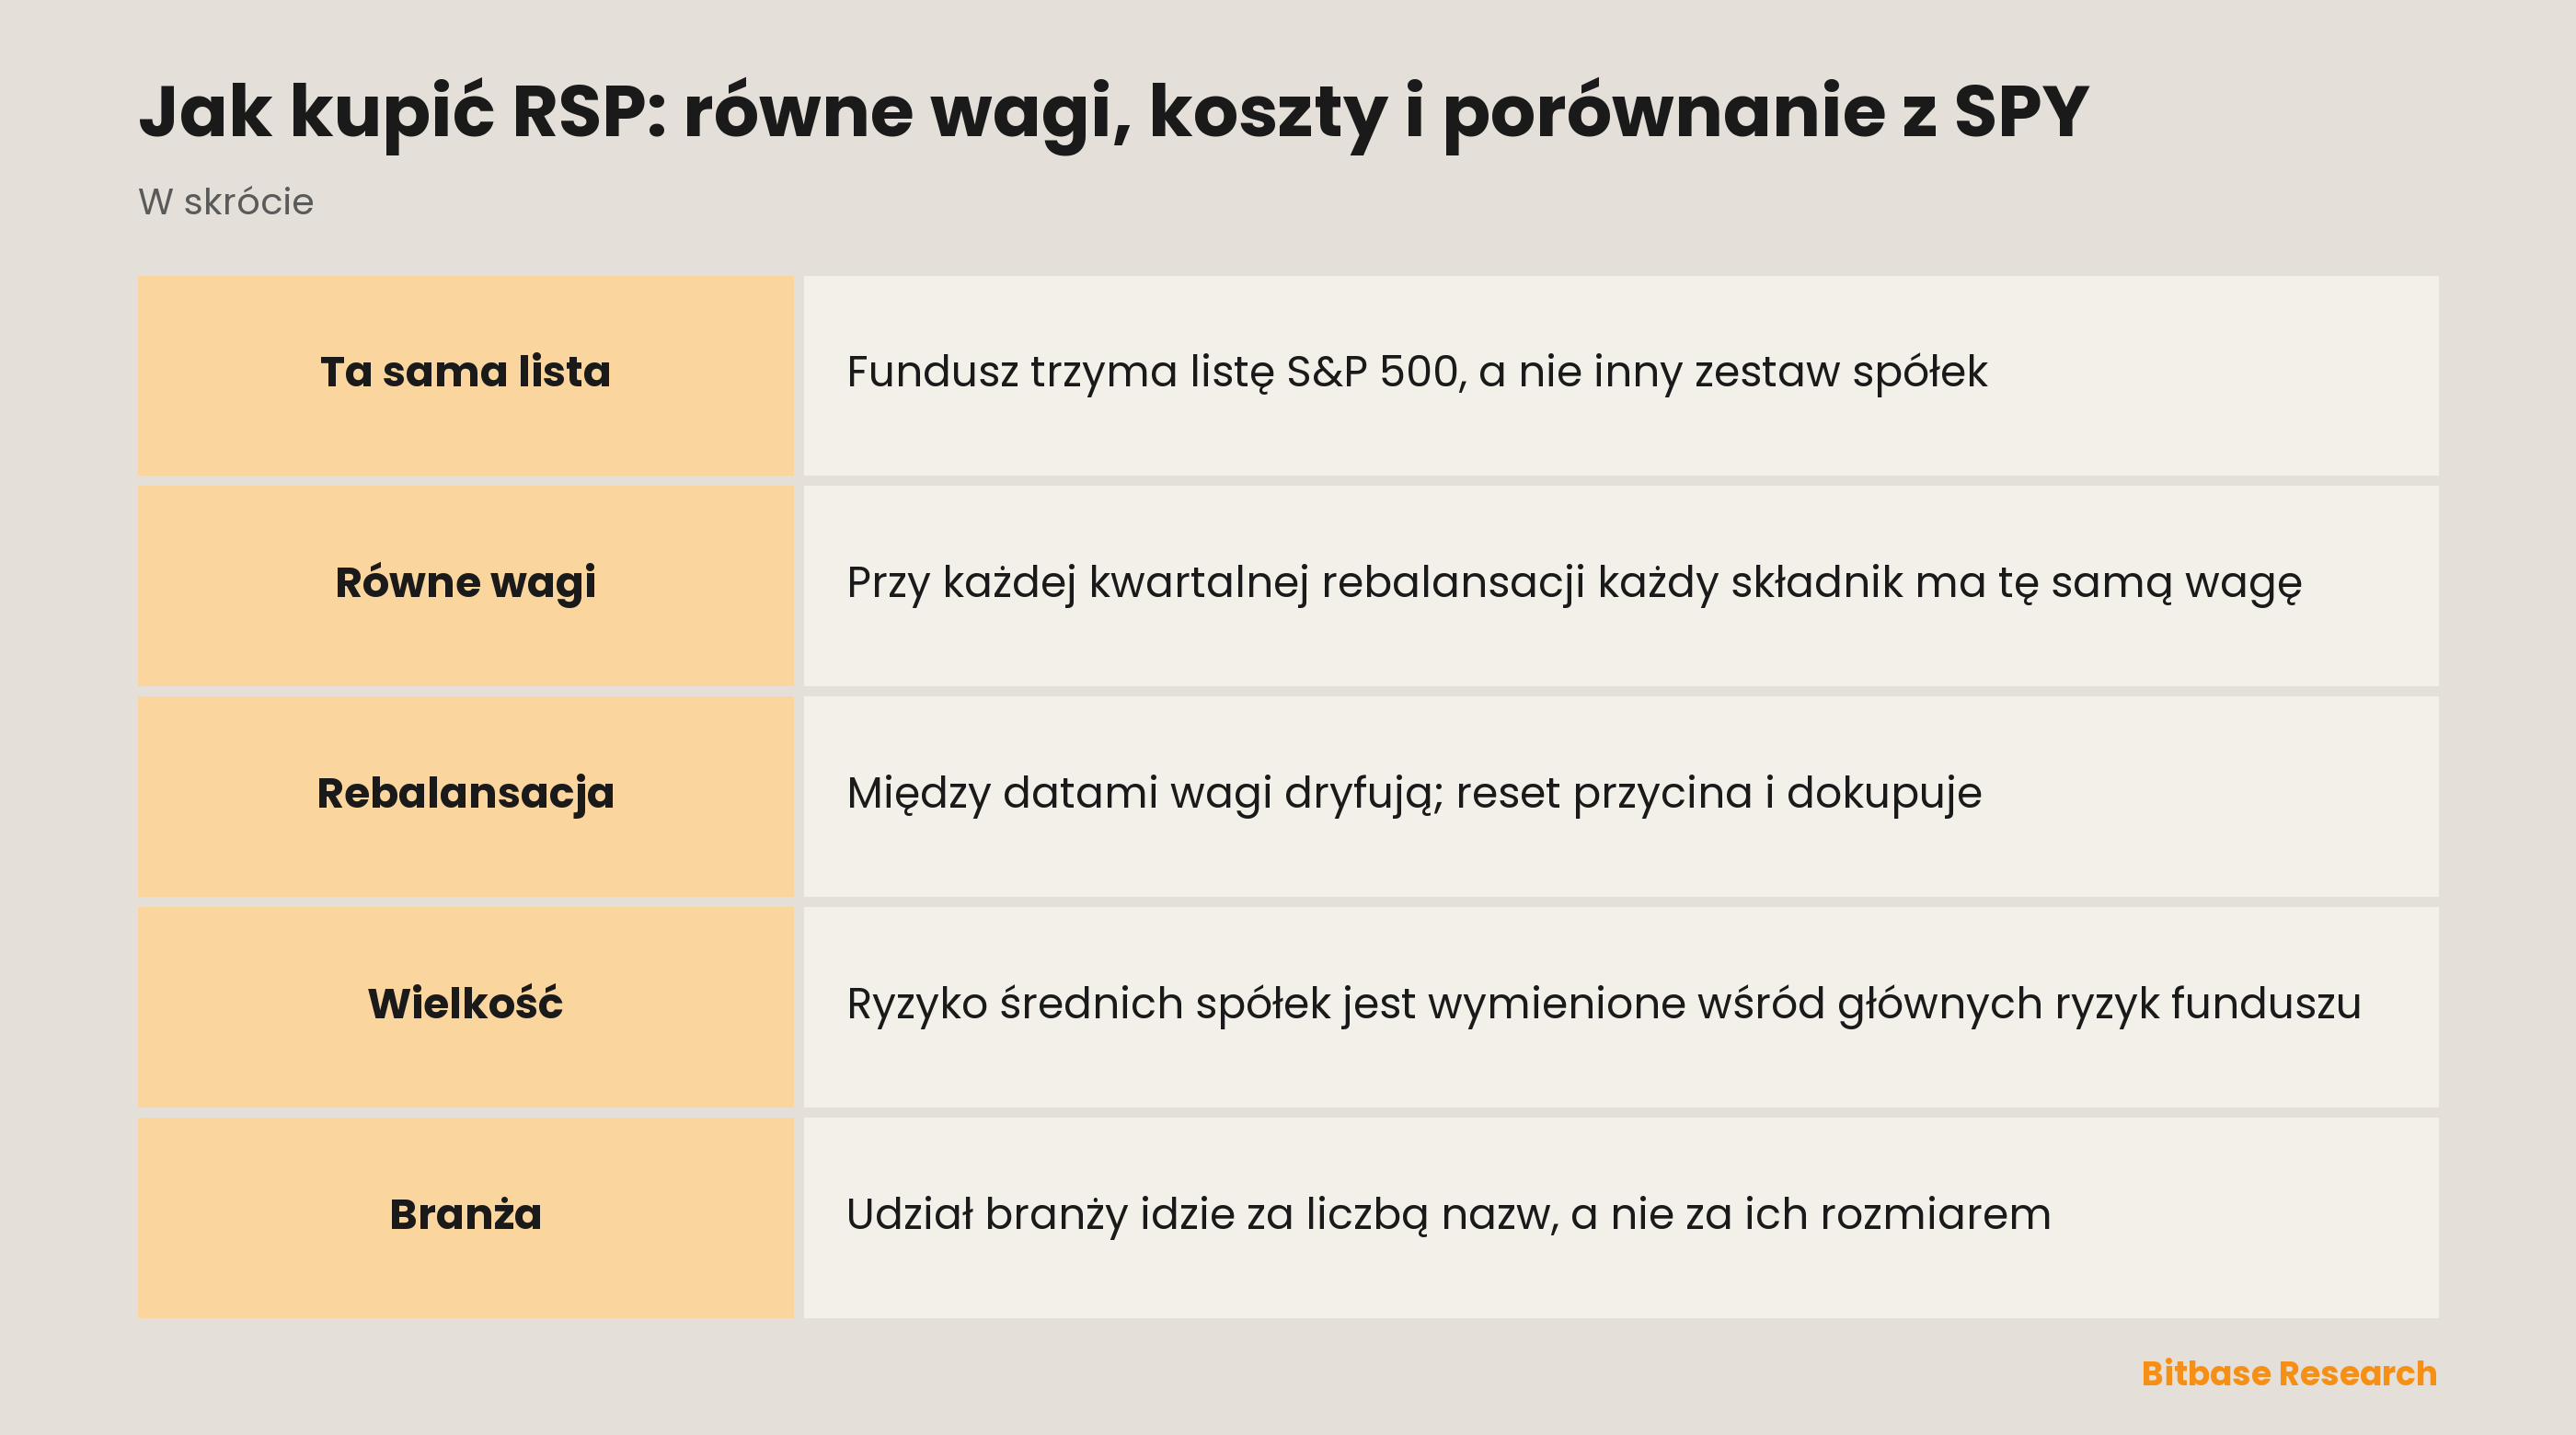
Ta arytmetyka jest zapisana, a nie domyślna. Równe ważenie oznacza, jak podaje prospekt, że w odróżnieniu od indeksu macierzystego, który stosuje metodologię ważenia kapitalizacją w wolnym obrocie, indeks bazowy przypisuje każdemu składnikowi tę samą wagę przy każdej kwartalnej rebalansacji. Ważenie kapitalizacją pozwala wielkości spółki decydować, ile jej trafia do portfela. Równe ważenie tę decyzję usuwa i wstawia w jej miejsce własną regułę, stosowaną według kalendarza, a nie w sposób ciągły.
Fundusz nie przybliża indeksu, tylko go trzyma: stosuje metodę pełnej replikacji, co znaczy, że zwykle inwestuje we wszystkie papiery wchodzące w skład indeksu bazowego, w proporcji do ich wag w tym indeksie. Sama reguła należy do kogo innego — prospekt wskazuje S&P Dow Jones Indices jako dostawcę indeksu, który go opracowuje, utrzymuje i oblicza. Invesco prowadzi fundusz, ale nie pisze tego, czemu fundusz jest posłuszny.
Dlaczego ludzie handlują RSP
Fundusz ważony kapitalizacją odpowiada na jedno pytanie: co zrobiły największe notowane spółki. Równe ważenie pyta węziej: co zrobił typowy członek tej samej listy. Kiedy przy resecie każdy składnik niesie tę samą wagę, gigant i spółka po prostu duża znaczą dokładnie tyle samo. Do tego stosowanie takiej reguły do dużego koszyka według harmonogramu to praca, więc ktoś, kto chce mieć regułę bez jej wykonywania, kupuje wykonanie, a nie pomysł.
To zamienia tę parę w przyrząd pomiarowy, a nie tylko w pozycję. Zestawienie SPY i RSP wychodzi wyjątkowo czysto, bo spółki pod spodem są po obu stronach te same, więc różnica między nimi mówi o szerokości rynku, a nic nie mówi o doborze akcji — żaden z funduszy niczego nie dobierał. Jedno zastrzeżenie: trust stojący za SPY jest funduszem powierniczym typu unit investment trust, a RSP funduszem otwartym, więc dzielą je dwie zmienne, a ważenie jest tylko głośniejszą z nich.
Drogi wejścia i to, kto rebalansuje za ciebie
Kupno RSP przez dowolnego brokera z dostępem do NYSE Arca czyni kupującego udziałowcem funduszu, a spółki trzyma fundusz. Między posiadaczem a biznesami stoi jedna powłoka, a wewnątrz niej kwartalny reset jest cudzym problemem operacyjnym.
Złożenie tej samej ekspozycji ręcznie pokazuje, ile ta powłoka jest warta. Każdy składnik trzeba kupić osobno, a potem sprowadzić go z powrotem do równej wagi w rytmie indeksu, ze wszystkimi transakcjami i ewidencją, które się z tym wiążą. Ekspozycja jest odtwarzalna. Produktem jest utrzymanie.
Instrumenty pochodne wystawione na S&P 500 wyglądają na skrót i lądują gdzie indziej. Kontrakt na indeks macierzysty śledzi wersję ważoną kapitalizacją w wolnym obrocie, więc równego ważenia nie dostarcza w ogóle — to właśnie schemat wag zostawia za sobą.
Tokenizowana powłoka to jeszcze inny kształt. Emituje ją podmiot trzeci, a nie towarzystwo funduszu, więc zabezpieczenie, dostęp, obsługa dywidend i sesje pisze wtedy ten emitent, a nie Invesco. To, które tickery dana platforma prowadzi w takiej formie, jest publikowane, a nie zgadywane: na Bitbase pokazuje to lista tokenizowanych akcji i ETF-ów. Kontrakt wieczysty stoi jeszcze dalej: nie trzyma żadnego udziału w niczym, kosztem jego utrzymania jest finansowanie, a zamknąć go może likwidacja.
Co porusza RSP
Reset jest zaplanowany, a nie sprowokowany. Wagi są równe w momencie każdej kwartalnej rebalansacji i w żadnym innym; pomiędzy tymi datami ceny się ruszają, a równość się rozpada. Przywrócenie jej oznacza przycięcie tego, co urosło względem reszty od ostatniego resetu, i dokupienie tego, co zostało w tyle. Te transakcje wypadają z kalendarza i z arytmetyki, więc zdarzają się w dni ciche równie chętnie jak w głośne.
Rejestruje się tu szerokość, a nie przywództwo. W funduszu ważonym kapitalizacją kilka bardzo dużych spółek potrafi ciągnąć cały indeks, podczas gdy większość listy stoi w miejscu. Równe ważenie tego zabrania: ruch zamknięty w największych nazwach rozcieńcza się do tej samej wagi co wszystko inne, a ruch rozciągnięty po całej liście dociera w pełnej sile.
Wielkość sięga niżej, niż sugeruje indeks macierzysty. Wśród głównych ryzyk funduszu prospekt wymienia ryzyko spółek średniej kapitalizacji i ostrzega, że inwestowanie w papiery takich spółek zwykle wiąże się z większym ryzykiem niż inwestowanie w papiery większych i bardziej ugruntowanych — a stoi to w dokumencie funduszu, którego indeks macierzysty mierzy akcje większych spółek amerykańskich. Równe ważenie jest powodem, dla którego oba zdania mieszczą się w jednym dokumencie: gdy wielkość przestaje ustalać wagę, najmniejsi członkowie listy dużych spółek niosą w funduszu tyle samo co najwięksi.
Waga branży idzie za liczbą nazw. Prospekt ostrzega, że indeks bazowy, podążając za swoją metodologią, bywa w istotnym stopniu skoncentrowany w papierach emitentów działających w jednej branży lub grupie branż, a fundusz koncentruje się tylko w takim zakresie, w jakim tę koncentrację odzwierciedla indeks. Koncentracja w pojedynczych spółkach znika; branżowa nie, a sposób jej powstawania się zmienia: udział branży w funduszu idzie za tym, ile nazw do niej należy, a nie za tym, jak są duże. Wejścia do indeksu macierzystego i wyjścia z niego przychodzą tym samym kanałem, a fundusz replikujący je wykonuje, zamiast je oceniać.
Ryzyka i ograniczenia
Ryzyka inwestycyjne RSP, które warto przeczytać najpierw, wpisane są w konstrukcję, a nie w rynek. Najpierw koncentracja: przesunęła się, a nie zniknęła — równe ważenie obiecuje jedynie, że żadna pojedyncza spółka nie dominuje, a branżowe ujawnienie mówi wprost, że indeks wciąż potrafi mocno przechylić się w stronę jednej grupy emitentów.
Zależność od indeksu jest całkowita. Prospekt jest bezceremonialny: w odróżnieniu od wielu towarzystw inwestycyjnych fundusz nie stosuje strategii szukającej stopy zwrotu wyższej niż jego indeks bazowy. Nie ma swobody pominięcia składnika ani mechanizmu, by wziąć więcej tego lepszego.
Obrót to koszt, który wynika z samego projektu. Portfel wracający do równych wag według harmonogramu handluje częściej niż taki, który pozwala wagom płynąć, a wskaźnik obrotu portfela za ostatni rok obrotowy fundusz podaje w akapicie prospektu o tej samej nazwie. Ten wskaźnik jest podawany na nowo co roku, i to jest powód, by go czytać, a nie pamiętać.
Niedokładność odwzorowania wynika z budowy. Stopa zwrotu funduszu może nie zgadzać się ze stopą zwrotu indeksu bazowego z wielu powodów, a pierwszym są koszty operacyjne, których indeks nigdy nie ponosi. To, jak daleko wynik odjeżdża, nazywa się błędem odwzorowania i jest innym pomiarem niż premia albo dyskonto, z jakim udział zmienia właściciela danego dnia.
Cena giełdowa i własna wycena funduszu to dwie liczby. Udziały są notowane na giełdzie po cenach równych ostatniej wartości aktywów netto funduszu, wyższych od niej albo niższych, a mechanizm, który zwykle je zbliża, jest wąski: tylko uczestnicy autoryzowani mogą przeprowadzać kreacje i umorzenia bezpośrednio z funduszem.
Powłoki niosą własne ryzyka. Token zależy od emitenta, który nie jest ani Invesco, ani giełdą, i od warunków, które ten emitent pisze i może zmienić; kontrakt wieczysty nie trzyma żadnego udziału w funduszu i można go zamknąć likwidacją. Żadne z tego nie zmienia tego, co robią spółki; oba zmieniają to, co się trzyma.
Jak samodzielnie zweryfikować informacje o RSP
Zacznij od dokumentu, a nie od strony z danymi. Skrócony prospekt jest publicznie dostępny w EDGAR i to on jest źródłem każdego zdania przytoczonego wyżej: celu, klauzuli o równym ważeniu, sformułowania o pełnej replikacji, polityki koncentracji i nagłówków ryzyk.
Wskaźnik kosztów RSP mieszka w tym samym dokumencie — w sekcji o opłatach i kosztach funduszu, w tabeli rocznych kosztów operacyjnych, w wierszach opłaty za zarządzanie, pozostałych kosztów i łącznych rocznych kosztów operacyjnych. Porównanie kosztu dwóch funduszy oznacza otwarcie obu prospektów i przeczytanie w każdym tego samego wiersza, co nie jest tym samym ćwiczeniem co zestawienie dwóch liczb przepisanych z porównywarki: dokument ma datę, a data rozstrzyga, czy liczba jest nadal prawdziwa. Strona produktowa Invesco dla tego tickera też jest datowana.
Godziny handlu RSP należą do miejsca notowania, a nie do funduszu: udziały są kwotowane, dopóki NYSE Arca jest otwarta, i przestają, gdy się zamyka, podczas gdy wartość aktywów netto ustalana jest według harmonogramu opisanego w dokumentach — sesja i wycena to więc nie to samo zdarzenie. Każda powłoka odwołująca się do tego tickera chodzi według kalendarza własnego emitenta.
Po reguły, którym fundusz jest posłuszny, idź na stronę indeksu. Prospekt wskazuje S&P Dow Jones Indices jako podmiot, który indeks bazowy opracowuje, utrzymuje i oblicza, więc to, co należy do funduszu i kiedy wagi wracają do równych, rozstrzyga dostawca indeksu, a nie materiały Invesco.
Przy SPY zrób to samo po drugiej stronie porównania. Jego prospekt stwierdza, że trust jest funduszem powierniczym typu unit investment trust zorganizowanym w Stanach Zjednoczonych i że nie jest zarządzany aktywnie — a to już inna konstrukcja prawna, zanim jeszcze zacznie się spór o wagi.
Podsumowanie
Kupno RSP to kupno jednej reguły nałożonej na znajomą listę: te same spółki co w S&P 500, każda z tą samą wagą przy każdej kwartalnej rebalansacji. Dlatego w cenie widać szerokość tam, gdzie w funduszu ważonym kapitalizacją widać by było przywództwo; ekspozycja branżowa idzie za tym, ile nazw siedzi w grupie, a nie za ich rozmiarem; a portfel handluje według kalendarza, bo reguła tego wymaga.
Pierwsze pytanie brzmi więc nie tak, czy równe ważenie jest lepsze, tylko czy kupowana ekspozycja jest tą, która czyta całą listę — i czy czyta się ją z prospektu, czy z czyjegoś streszczenia.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić ETHA: opłaty, godziny handlu i różnice wobec Ethereum
- Jak kupić IBIT: opłata, godziny handlu i różnice wobec bitcoina
- Jak kupić akcje Intercontinental Exchange (ICE): metody handlu, koszty i ryzyko
- Jak handlować SHOP: kanadyjska spółka Shopify na Nasdaq
- Yield Basis wyjaśnione
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Skrócony prospekt Invesco S&P 500 Equal Weight ETF: cel, równe wagi, replikacja, koncentracja i ryzyka (SEC EDGAR) www.sec.gov
[2] Prospekt SPDR S&P 500 ETF Trust: konstrukcja unit investment trust i notowanie (SEC EDGAR) www.sec.gov
[3] Strona produktowa Invesco dla RSP: datowane liczby, których prospekt nie podaje www.invesco.com