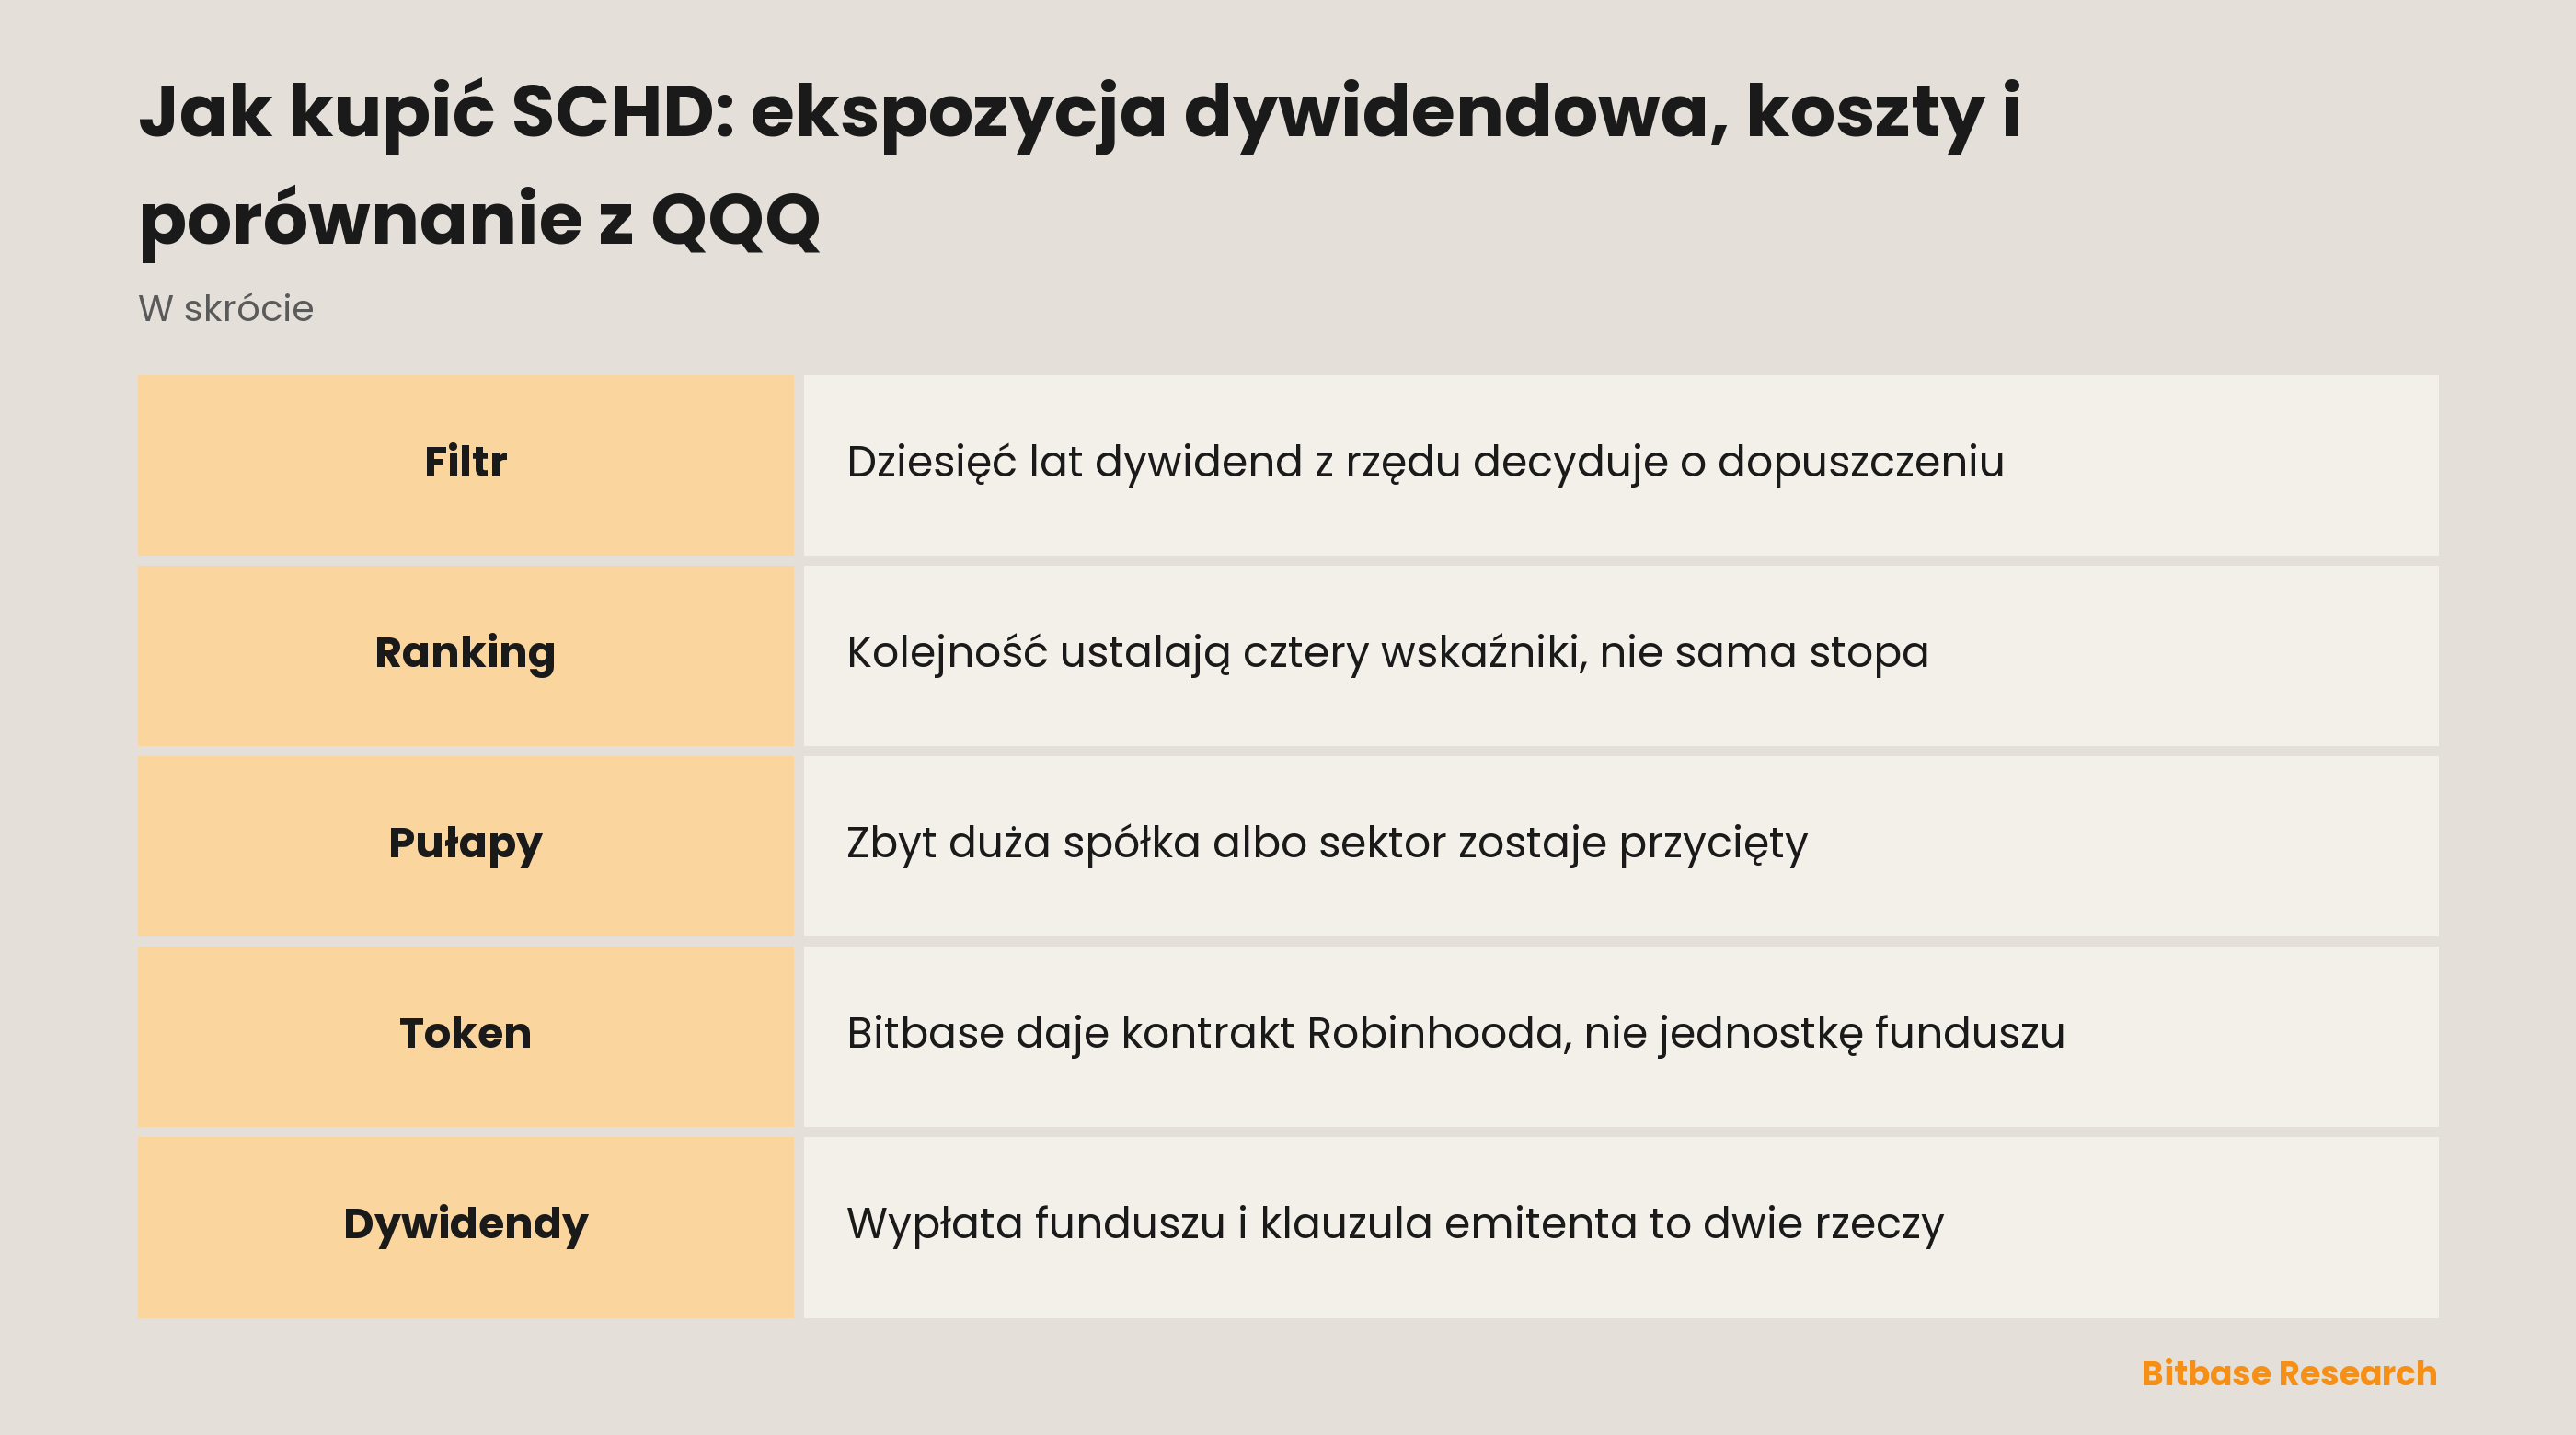
Odrzuca każdą spółkę, która nie wypłacała dywidendy przez dziesięć lat z rzędu, a to, co przetrwa, porządkuje według czterech wskaźników finansowych. Te reguły należą do indeksu Dow Jones U.S. Dividend 100, a SCHD to fundusz giełdowy Schwaba zbudowany po to, by go odwzorowywać. Na Bitbase te same cztery litery prowadzą gdzie indziej: do Robinhood Classic Stock Token, w którym traktowanie dywidend, godziny handlu i prawa wynikają z warunków emitenta, a nie z prospektu funduszu. Rozdzielenie tych dwóch dokumentów to pierwsze zadanie tej strony; zestawienie reguł indeksu z regułami QQQ — drugie.
Czym jest Schwab U.S. Dividend Equity ETF (SCHD)
Skrócony prospekt, który Schwab Strategic Trust złożył w amerykańskiej Komisji Papierów Wartościowych 27 lutego 2026 roku, ujmuje cel w jednym zdaniu: „Celem funduszu jest odwzorowywanie tak wiernie, jak to możliwe, przed opłatami i kosztami, całkowitego zwrotu indeksu Dow Jones U.S. Dividend 100”. Niemal wszystko, co wyróżnia ten fundusz, jest więc cechą indeksu, a nie decyzją podjętą w Schwabie.
Ten sam dokument opisuje indeks jako „zaprojektowany do mierzenia zachowania akcji o wysokiej stopie dywidendy, wyemitowanych przez spółki amerykańskie z historią regularnych wypłat, wybranych pod kątem siły fundamentalnej na tle grupy porównawczej na podstawie wskaźników finansowych”. W tym zdaniu kryją się trzy osobne testy i przebiegają one po kolei.
Najpierw test historii. Akcje dopuszczone do indeksu „muszą mieć co najmniej 10 kolejnych lat wypłat dywidendy”, a poza tym przejść próg kapitalizacji w wolnym obrocie i minimalne kryteria płynności. Spółka, która zaczęła płacić w zeszłym roku, nie jest kandydatem, choćby wypłata była bardzo hojna.
Potem ranking. To, co przetrwało, ocenia się „według czterech charakterystyk fundamentalnych: przepływy pieniężne do zadłużenia ogółem, rentowność kapitału własnego, stopa dywidendy oraz pięcioletnie tempo wzrostu dywidendy”. Stopa dywidendy jest jednym z czterech wejść; pozostałe trzy mierzą siłę bilansu i wzrost samej wypłaty. To ta kombinacja odróżnia indeks od listy posortowanej wyłącznie po stopie dywidendy.
Na koniec wynik zostaje przemodelowany. Wagi idą za „zmodyfikowanym podejściem ważenia kapitalizacją”, po czym wchodzą dwa pułapy: żadna pojedyncza akcja nie może przekroczyć 4% indeksu, a żaden sektor w rozumieniu dostawcy indeksu — 25%, oba „mierzone w momencie budowy indeksu, rewizji składu i rebalansowania”. Skład jest „przeglądany raz w roku i rebalansowany kwartalnie”.
Fundusz zobowiązuje się to odwzorowywać, choć nie idealnie. Jego deklarowana polityka to inwestowanie w zwykłych okolicznościach „co najmniej 90% aktywów netto w te akcje”. Jego tytuły uczestnictwa zmieniają właściciela jak w każdym funduszu notowanym: pojedyncze jednostki „mogą być kupowane i sprzedawane wyłącznie na rynku wtórnym, to jest na krajowej giełdzie papierów wartościowych”, więc potrzebny jest rachunek maklerski z dostępem do tej giełdy, a nie rachunek w samym towarzystwie.
Dlaczego ludzie handlują SCHD
Atrakcyjność polega na tym, że selekcję przeprowadza i publikuje ktoś inny. Ustalenie, które spółki mają trwałą historię wypłat i które z nich wyglądają finansowo solidnie, to praca; indeks wykonuje ją według stałego kalendarza, a fundusz przepisuje odpowiedź.
Drugim powodem są te dwa pułapy i łatwo je przeoczyć. Zwykły indeks ważony kapitalizacją pozwala największym uczestnikom rosnąć bez ograniczeń, a ten przy każdej planowej rewizji ścina wszystko powyżej 4% i każdy sektor powyżej 25%. Powstający portfel jest celowo bardziej płaski niż rynek, z którego został wyjęty.
To zarazem uczciwy sposób zestawienia go z QQQ. Te dwa fundusze nie różnią się stopniem — wybierają według czegoś innego. Fundusz Invesco odwzorowuje Nasdaq-100, opisywany przez jego sponsora jako 100 największych niefinansowych spółek notowanych na Nasdaq, więc przynależność idzie tam za wielkością i miejscem notowania. Indeks SCHD zaczyna od dekady wypłat dywidendy i na spółkę, która tego testu nie przejdzie, po prostu nie patrzy. Porównanie ich stóp zwrotu odpowiada na znacznie węższe pytanie niż porównanie ich reguł.
Gdzie kończy się prospekt, a zaczynają warunki emitenta
Wszystko powyżej pochodzi ze sprawozdawczości funduszu. To, co Bitbase wystawia pod tymi literami, podlega innemu dokumentowi, napisanemu przez inną firmę.
Strona notowań nazywa instrument Schwab US Dividend Equity ETF i oznacza go jako Robinhood Token, i to właśnie ta etykieta rozstrzyga, co znalazłoby się w rękach kupującego. Europejska witryna Robinhooda definiuje produkt wprost: Classic Stock Tokens to „kontrakty pochodne między tobą a Robinhoodem”, wyceniane po cenach instrumentów bazowych, „bez przyznawania praw do nich”. Aktywa bazowe „należą do Robinhooda i są przechowywane w instytucji licencjonowanej w USA”, a tokeny „nie przyznają żadnych praw do bazowych akcji ani ETP”. Emitentem jest Robinhood Europe, UAB pod nadzorem Banku Litwy, a okno handlu biegnie od poniedziałku 02:00 CET do soboty 02:00 CET.
Dywidendy wymagają osobnego akapitu, bo całą przesłanką tego funduszu są dywidendy, a dwie różne rzeczy bardzo łatwo tu zlać w jedną.
Na poziomie funduszu prospekt jest ostrożny we własnym języku ryzyka: „Jeżeli spółki posiadane przez fundusz ograniczą lub wstrzymają wypłatę dywidend, zdolność funduszu do generowania dochodu może zostać naruszona”. Ile sam fundusz wypłaca i jak często, odpowiadają dokumenty funduszu, a nie jakakolwiek strona z notowaniem.
Na poziomie tokena mechanizm jest umowny i należy do emitenta. Robinhood pisze, że „jeżeli bazowa akcja lub ETP wypłaca dywidendę, Robinhood przekaże odpowiadającą jej kwotę uprawnionym posiadaczom… w gotówce”. To płatność kontrahenta z tytułu umowy, a nie wypłata otrzymana jako posiadacz jednostek funduszu, i to samo źródło mówi, że tokeny nie dają praw do instrumentu bazowego. Kto jest uprawniony, kiedy kwota wpływa i jak traktuje ją podatek — to sprawy warunków emitenta. Przeczytaj tamten rozdział, zamiast zakładać, że powiela fundusz, bo żaden pojedynczy dokument nie stawia obu warstw obok siebie.
Ile powierzchni ma dany ticker na platformie, jest cechą platformy, nie funduszu; aktualną odpowiedź niesie lista instrumentów tokenizowanych.
Co porusza SCHD
Polityka dywidendowa jest tutaj wiadomością indeksową, czego nie da się powiedzieć gdzie indziej. Spółka, która tnie albo zawiesza wypłatę, łamie test dopuszczenia, a indeks usuwa ją przy najbliższej planowej rewizji, niezależnie od tego, co robił jej kurs. Zdarzenie, które w funduszu ważonym kapitalizacją byłoby tylko złą wiadomością, tutaj jest zmianą składu.
Dlatego dużą część pracy wykonuje kalendarz. Skład przegląda się raz w roku, wagi resetuje kwartalnie, więc portfel zmienia się w opublikowanych datach, a nie w odpowiedzi na nagłówki; spółki kupione i sprzedane tego dnia niczym tego nie wywołały.
Pułapy działają wbrew zwyżce. Pozycja, która przebije limit pojedynczej spółki, zostaje ścięta przy kolejnym rebalansowaniu, a nadwyżka rozchodzi się po reszcie; sektor, który wyjdzie poza własny limit, dostaje tę samą korektę piętro wyżej. Rynek ciągnięty przez garstkę bardzo dużych nazw zostawi ten indeks z tyłu z samej konstrukcji — to wybór projektowy, nie porażka wykonania.
Jedno wejście zmienia się w sposób ciągły. Stopa dywidendy jest jedną z czterech charakterystyk rankingu, a stopa to iloraz z kursem akcji w mianowniku. Kursy ruszają się codziennie, podczas gdy ranking przelicza się tylko w terminach rewizji, więc lista funduszu jest zawsze zdjęciem zrobionym przy ostatniej rewizji składu.
Ekspozycja sektorowa jest odziedziczona, a nie wybrana. Prospekt zobowiązuje fundusz, że „skoncentruje swoje inwestycje w danej branży, grupie branż lub sektorze mniej więcej w takim samym stopniu, w jakim skoncentrowany jest indeks”.
Ryzyka i ograniczenia
Selekcja nie jest obietnicą. Prospekt nazywa Investment Style Risk bez łagodzenia: fundusz „może wypadać gorzej niż fundusze, które nie ograniczają inwestycji do spółek wypłacających dywidendę”. Dziesięcioletnia historia wypłat opisuje przeszłość i nikogo do niczego nie zobowiązuje. Obok wymieniono ryzyko koncentracji, ryzyko błędu odwzorowania i korelacji oraz ryzyko obrotu giełdowego.
Pułapy wiążą w momentach, a nie w sposób ciągły. Obowiązują „w momencie budowy indeksu, rewizji składu i rebalansowania”, więc wagi mogą w międzyczasie przekroczyć je i nic złego się nie stało.
Fundusz to nie indeks. Ta polityka 90% z założenia zostawia margines, a prospekt osobno ostrzega, że cena i wartość aktywów netto potrafią się rozejść, bo „bywają okresy, gdy cena rynkowa i NAV różnią się znacząco”. To właśnie dystans między ceną funduszu a jego NAV, a rozszerza się on dokładnie wtedy, gdy na rynkach panuje chaos.
Token dokłada warstwę ryzyka, o której nie mówi żaden dokument funduszu. To roszczenie wobec kontrahenta, a warunki, które ważą najwięcej — uprawnienie, klauzula dywidendowa, okno handlu, obsługa zdarzeń korporacyjnych — należą do tego kontrahenta i to on je pisze i zmienia. Kalendarze też się nie zgadzają: kontrakt zatrzymujący się wyłącznie na weekend kwotuje dalej, gdy giełda stojąca za funduszem jest zamknięta, więc wszystko, co wydarzy się w tej przerwie, wycenia się bez notowania funduszu do porównania.
Jak samodzielnie sprawdzić informacje o SCHD
Zacznij od dokumentu, bo jest darmowy i wszystko inne jest jego streszczeniem. Wyszukiwarka pełnotekstowa EDGAR znajdzie go po dokładnej nazwie prawnej funduszu; cytowany tutaj to skrócony prospekt na formularzu 497K złożony przez Schwab Strategic Trust i datowany 27 lutego 2026 roku.
Koszty są w tym samym dokumencie, w tabeli. Sekcja opłat nosi nagłówki „Shareholder Fees” i „Annual Fund Operating Expenses”, a wskaźnik kosztów to wiersz w drugiej z nich. Czytanie go tam bije czytanie gdziekolwiek indziej z jednego powodu: tabela jest przedstawiana od nowa przy każdym złożeniu prospektu, więc liczba przychodzi z datą. Prospekt odsyła też do własnej strony towarzystwa po pełny prospekt, dokument informacji dodatkowych i raporty dla uczestników.
Indeks ma osobny ślad papierowy. Prospekt oddaje definicję sektora „dostawcy indeksu”, co jest sygnałem, że reguły składu publikuje się gdzie indziej i towarzystwo nie ma prawa ich przepisywać.
Token nie ma z tym wszystkim części wspólnej. Europejskie strony Robinhooda są jedynym miejscem, gdzie spisano jego definicję, klauzulę płatności i zasady dopuszczenia. Na Bitbase strona notowań tego tickera niesie kurs, a wydrukowana na niej nazwa instrumentu wskazuje emitenta. Tytuł, który emitenta nie wskazuje, nie opisuje obiektu, o którym myślisz.
Podsumowanie
Kupno SCHD to kupno zestawu reguł. Dziesięć nieprzerwanych lat dywidend decyduje, kto jest dopuszczony, cztery wskaźniki decydują o rankingu, dwa pułapy decydują o kształcie, a opublikowany kalendarz decyduje, kiedy cokolwiek z tego się zmienia.
Na Bitbase te same litery prowadzą do Robinhood Classic Stock Token: kontraktu wycenianego po cenie funduszu, a nie jego kawałka, z własnymi godzinami i własną klauzulą dywidendową. Prospekt nigdy nie opisze tego kontraktu, a warunki emitenta nigdy nie opiszą funduszu. Ustal, który z nich rządzi tym, co trzymasz, zanim zlecenie pójdzie na rynek.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić ETHA: opłaty, godziny handlu i różnice wobec Ethereum
- Jak kupić IBIT: opłata, godziny handlu i różnice wobec bitcoina
- Jak kupić akcje Intercontinental Exchange (ICE): metody handlu, koszty i ryzyko
- Jak handlować indeksami giełdowymi, nie posiadając indeksu
- Porównanie kanałów płatności fiat: przelew bankowy, karta, ACH i SEPA
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Skrócony prospekt Schwab U.S. Dividend Equity ETF, formularz 497K, 27 lutego 2026 r. (SEC EDGAR) www.sec.gov
[2] Robinhood Europe: czym jest Classic Stock Token, kto trzyma bazę, godziny i dywidendy robinhood.com
[3] Invesco QQQ: indeks Nasdaq-100 i jak definiuje się jego skład www.invesco.com