Jej przychód jest mierzony licznikiem, a nie abonamentem. W dokumentach dla SEC Snowflake pisze, że udostępnia swoją platformę poprzez „zorientowany na klienta model biznesowy oparty na zużyciu”, a przychód rozpoznaje „w miarę jak klienci zużywają moc obliczeniową, pamięć masową i transfer danych” — podpisany kontrakt i rozpoznany dolar dzieli tu więc większy dystans niż u dostawcy sprzedającego stanowiska. Dalej: co ta spółka sprzedaje, dlaczego to licznik decyduje, które ujawnienie warto czytać, i czym akcja z NYSE różni się od tokena Ondo notowanego na Bitbase oraz od kontraktu wieczystego z depozytem w stablecoinie.
Czym jest Snowflake (SNOW)
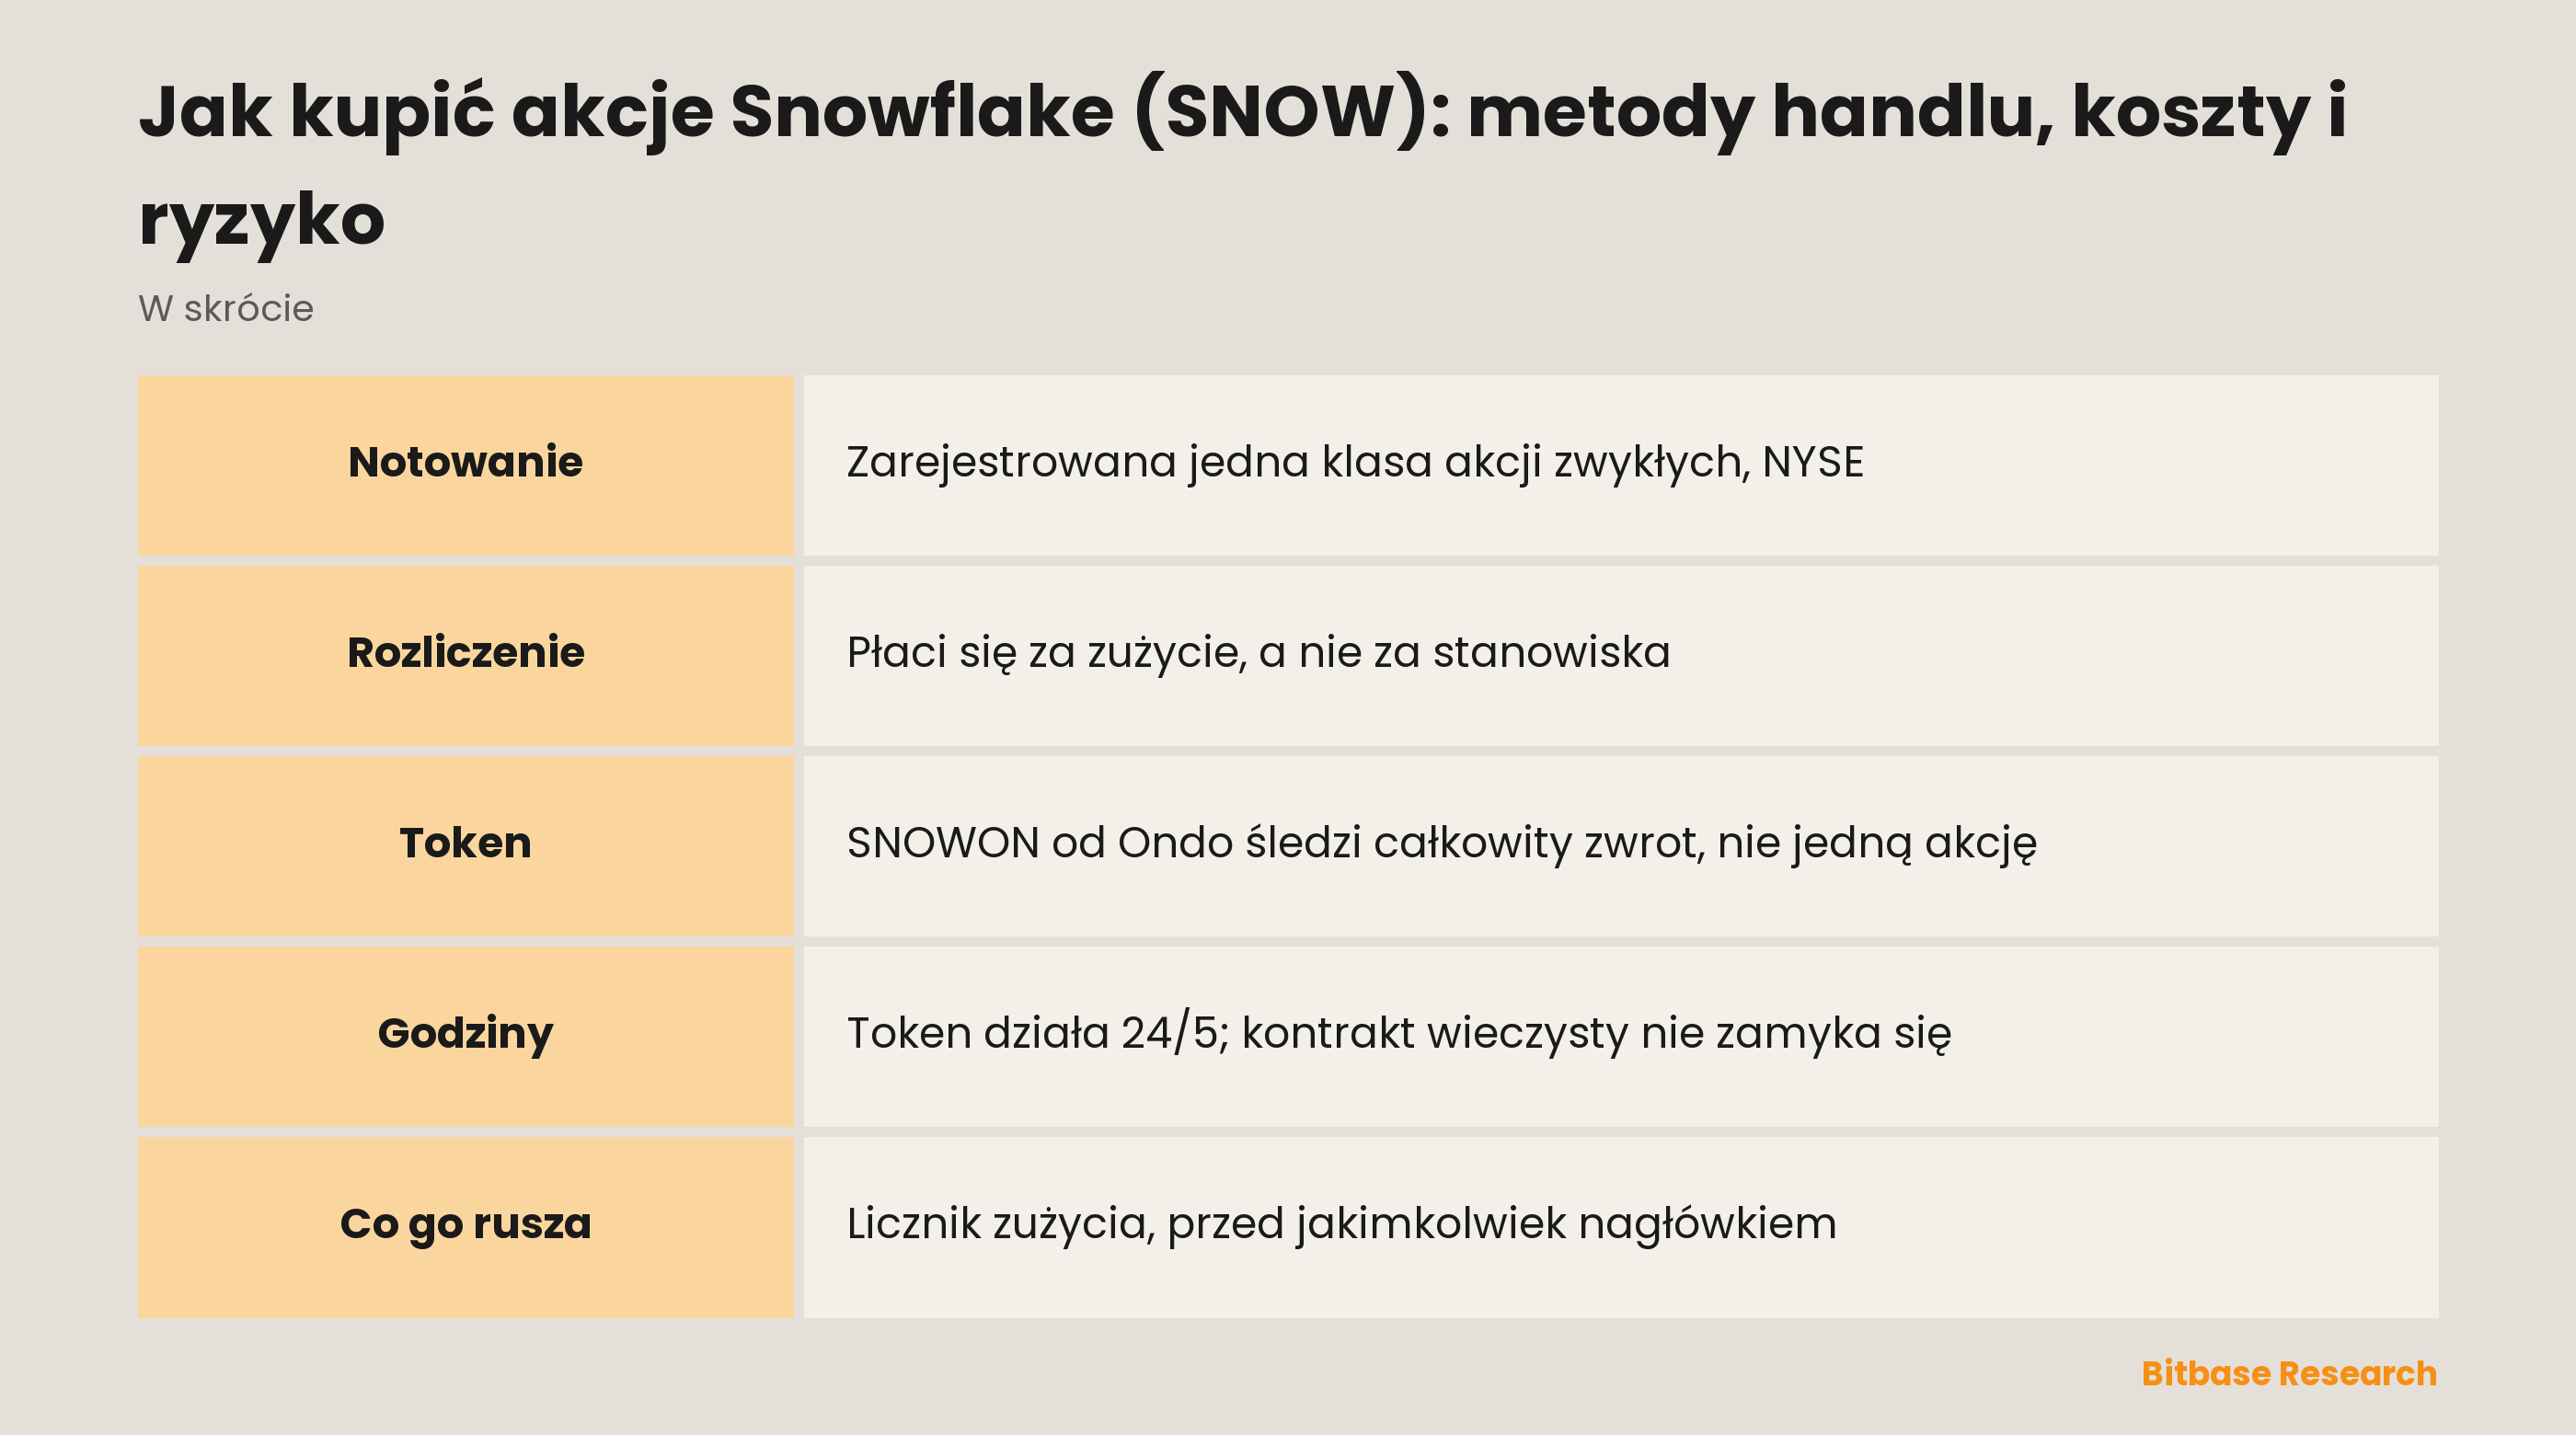
Snowflake Inc. jest zarejestrowana w stanie Delaware, a okładka raportu rocznego zgłasza w trybie sekcji 12(b) dokładnie jeden papier: akcje zwykłe, notowane pod tickerem SNOW na NYSE. Większość spółek software'owych zestawianych z tym tickerem notowana jest na Nasdaq.
Swoją platformę spółka nazywa „innowacyjną technologią napędzającą AI Data Cloud, która pozwala klientom scalić dane w jedno wiarygodne źródło”. Dla kogoś, kto wycenia akcję, cięższe jest jednak inne zdanie z tej samej sekcji: „Udostępniamy naszą platformę poprzez zorientowany na klienta model biznesowy oparty na zużyciu”.
Kalendarz sprawozdawczy też jest tu własny. Rok obrotowy kończy się 31 stycznia, więc raport za rok obrotowy 2026 zamyka okres kończący się 31 stycznia 2026 roku — nigdy ten sam odcinek czasu co u spółki zamykającej rok w grudniu.
Jeszcze jeden szczegół okładki zasługuje na drugie spojrzenie. Raporty za lata 2024 i 2025 zgłaszają „akcje zwykłe klasy A”, raport za 2026 — po prostu „akcje zwykłe”, przy identycznym tickerze i giełdzie. Oznaczenie klasy zniknęło z zarejestrowanego papieru gdzieś pomiędzy tymi zgłoszeniami: na wykresie tego nie widać, na okładce widać od razu.
Dlaczego handluje się SNOW
Pozycja w SNOW jest pozycją na zużycie, a dokumenty opisują tę instalację wprost. Klienci „wybierają korzystanie z platformy albo w ramach umów na pojemność, w których zobowiązują się do określonego poziomu zużycia po ustalonych cenach, albo w ramach umów rozliczanych na żądanie”. W umowach na pojemność, „z których pochodzi większość przychodów spółki, klienci są zwykle fakturowani rocznie z góry”.
Te dwa zdania otwierają szczelinę, jakiej nie ma dostawca rozliczający stanowiska: gotówka wpływa na początku okresu, przychód dopiero w miarę korzystania z platformy. W szczelinie leży zobowiązanie, którego klient może nie wykorzystać, a umowy często to wybaczają: „W wielu przypadkach umowy z klientami pozwalają przenieść niewykorzystaną pojemność na kolejne zamówienie, zwykle przy zakupie dodatkowej pojemności”.
Sam licznik jest drobiazgowy i każda jego skala została opisana. „W przypadku zasobów obliczeniowych zużycie zależy od rodzaju wykorzystanego zasobu i czasu jego użycia, a dla niektórych funkcji — od ilości przetworzonych danych”. Pamięć masowa liczona jest według „średniej liczby terabajtów miesięcznie”, transfer danych według „liczby przesłanych terabajtów, wybranego dostawcy chmury publicznej i regionu”.
Ta drobiazgowość działa w obie strony: obciążenie przeniesione na platformę podnosi rachunek bez renegocjacji umowy, a zapytanie przepisane tak, by czytało mniej danych, obniża go równie bezgłośnie.
Akcja, tracker całkowitego zwrotu i płatność finansowania
Na Bitbase ten ticker prowadzi do strony zatytułowanej Snowflake (Ondo Tokenized Stock) (SNOWON), a wymieniony w tym tytule emitent przesądza, czym instrument w ogóle jest.
Dokumentacja Ondo odrzuca wygodny skrót: „Jeden token niekoniecznie odpowiada wartości jednej akcji, a cena tokena nie zawsze pokrywa się z ceną aktywa bazowego”. Śledzony jest całkowity zwrot: dywidendy wracają do wartości tokena po potrąceniu podatku u źródła, a nie trafiają do posiadacza w gotówce. Prawa również nie wędrują razem z nim — posiadacze „nie otrzymują prawa głosu, ustawowych praw do informacji ani innych praw akcjonariusza” — a dostępność ograniczona jest zasadniczo do inwestorów spoza USA i zależy od ograniczeń jurysdykcyjnych i innych. Handel trwa 24/5, a nie całą dobę, z przerwami na zdarzenia korporacyjne i kontrolę ryzyka, a niewielka część aktywów bywa kwotowana w oknie Off-Hours. Emisja i umorzenie są natychmiastowe, a kupno lub sprzedaż wymienia tokeny na stablecoiny „w jednej atomowej transakcji”.
Kontrakt wieczysty należy do trzeciej kategorii. Za nim nie stoi nic: ani akcja, ani token, ani powiernik; nie ma terminu wygaśnięcia, depozyt i rozliczenie są w stablecoinie, a finansowanie przechodzi w równych odstępach ze strony zatłoczonej na przeciwną.
Tym, co kontrakt wieczysty na akcję dokłada do znanej mechaniki kryptorynku, jest rynek bazowy, który się zamyka. Jak zachowuje się cena mark, gdy instrument bazowy nie jest notowany, i co w tych godzinach dzieje się z finansowaniem — odpowiada strona z regulaminem kontraktu platformy.
Jak handlować SNOW na Bitbase
Zacząć warto od strony notowań: nazwa emitenta stoi tam w tytule obok kursu, a pełniejsza lista instrumentów na akcje pokazuje, który ticker ma które ścieżki.
Ścieżką handlową jest tutaj kontrakt wieczysty. Depozyt wnosi się w stablecoinie, wielkość podaje się w kontraktach, a nie w akcjach, i nie ma terminu do obsłużenia. Fraza, która sprowadza tu większość — kupić akcje SNOW za USDT — trafnie nazywa walutę, a przedmiot zakupu zupełnie nie: na platformie derywatów stablecoin kupuje kontrakt odnoszący się do ceny.
Sprzedaż nie zmniejsza tu posiadanego pakietu, tylko otwiera krótką pozycję. Dokładnie o to chodzi tym, którzy pytają, jak grać na spadki SNOW: nie trzeba pożyczać papieru ani obawiać się jego odwołania.
Oba koszty mają inny kształt: spread i prowizja naliczają się dwa razy, przy wejściu i wyjściu, a finansowanie powtarza się za każdy interwał, który pozycja przetrwała — długość trzymania wycenia transakcję nie gorzej niż wejście. Przetrwanie jest pytaniem o bufor: wymogi depozytowe wyznaczają, jak daleko może odejść cena mark przed przymusowym zamknięciem, a arytmetyka ceny likwidacji należy do decyzji o wielkości. Interwał finansowania, jego wzór i limity są parametrami kontraktu — weź je z regulaminu platformy, na której handlujesz.
Poza tą platformą linia NYSE to zwykły zakup przez brokera, notowany tylko wtedy, gdy ta giełda jest otwarta.
Co porusza SNOW
Zacznij od zdania, które spółka stawia obok własnej księgi przyszłych przychodów: „Kwota i termin rozpoznania przychodu zależą co do zasady od przyszłego zużycia klientów, które z natury jest zmienne i pozostaje w gestii klientów, a w przypadkach, gdy klientom wolno przenieść niewykorzystaną pojemność na przyszłe okresy — zwykle przy zakupie dodatkowej pojemności przy odnowieniu — może wykraczać poza pierwotny okres umowy”.
Każdy człon tego zdania coś dźwiga. Niepewna jest nie tylko kwota, ale i termin. Zmienność należy do klienta, nie do dostawcy. A zobowiązanie może przeżyć umowę, która je stworzyła.
Dlatego właśnie księgę przyszłych przychodów czyta się tak uważnie, a jej definicja mówi więcej niż jej wielkość: „Pozostałe zobowiązania do wykonania świadczenia (RPO) to kwota zakontraktowanego przyszłego przychodu, który nie został jeszcze rozpoznany, obejmująca (i) przychody przyszłych okresów oraz (ii) nieodwoływalne zakontraktowane kwoty, które zostaną zafakturowane i rozpoznane jako przychód w przyszłych okresach”. Rosnąca liczba mówi, że klienci obiecali zapłacić, a nie kiedy zużyją — a spółka już powiedziała, że sama też tego nie wie.
To, czego ta miara nie obejmuje, waży tyle samo: „RPO spółki nie obejmuje zobowiązań do wykonania świadczenia z umów rozliczanych na żądanie, ponieważ nie wiążą się z nimi minimalne zobowiązania zakupowe”. Cokolwiek dzieje się w tej części, z konstrukcji w księdze przyszłych przychodów jej nie widać.
Licznik czyni też z efektywności zmienną przychodową, czego rozliczanie stanowisk nie potrafi. Skoro zużycie mierzy się rodzajem i czasem obliczeń, terabajtami pamięci na miesiąc i terabajtami przesłanych danych, klient, który zoptymalizował swoje hurtownie, wydaje mniej, niczego nie anulując — i żaden z kierunków nie jest ogłaszany.
Ryzyka i ograniczenia
Token wstawia emitenta pomiędzy posiadacza a spółkę. Jego wartość zależy od struktury Ondo, zasad dostępu i warunków umorzenia, które emitent może zmienić, i wprost nie jest roszczeniem o jedną akcję.
Nad tą samą ekspozycją idą trzy zegary: sesja giełdowa, token handlowany 24/5 z przerwami emitenta i kontrakt bez dzwonka zamknięcia. Wiadomość, która pada, gdy dwa z nich stoją, wyceniana jest przez ten otwarty, a pozostałe nadrabiają ją jednym wydrukiem.
Dźwignia zamienia tę lukę w wyjście. Zamknięcie wyzwala cena mark, a nie ostatnia transakcja, a finansowanie pozostaje należne w obie strony. Wielkość, która w zwykłej sesji nie zwraca uwagi, bywa zamknięta weekendowym ruchem, który posiadacz akcji po prostu by przespał.
Żadna otoczka nie dotyka licznika. Zużycie niższe od zadeklarowanego dociera tak samo do zarejestrowanej akcji, tokena Ondo i kontraktu, a zapis o przeniesieniu oznacza, że niewykorzystane zobowiązanie może wypłynąć później, zamiast zniknąć.
Jedno ograniczenie dotyczy samego tego artykułu: własne czynniki ryzyka spółki mają w raporcie rocznym osobną sekcję i nie są tu streszczone.
Jak samodzielnie sprawdzić informacje o SNOW
Wszystko powyżej zacytowane leży na SEC EDGAR pod CIK 1640147, a raport roczny nosi numer sprawy 001-39504. Jeden szczegół decyduje, czy właściwy dokument się pojawi: rok obrotowy kończy się 31 stycznia, więc otworzyć trzeba raport, którego okres zamyka się w styczniu — filtr na koniec roku kalendarzowego zwróci zły rocznik albo nic.
Okładkę czytaj przed tekstem. Nazwa prawna, stan rejestracji, nazwa zarejestrowanego papieru, ticker i giełda stoją tam razem, wypełnione pole po polu, a nie zdaniami — dlatego pytanie „ile klas jest zarejestrowanych” rozstrzyga się na okładce. Zestawienie okładek z dwóch lat pokazuje też opisaną wyżej zmianę.
| Co czytać | Gdzie to leży | Co rozstrzyga |
|---|---|---|
| Okładka | Pierwsza strona raportu rocznego | Nazwa, rejestracja, nazwa papieru, ticker, giełda |
| Polityka rozpoznawania przychodu | Noty do sprawozdania finansowego | Pojemność czy na żądanie i kiedy zużycie staje się przychodem |
| Nota o pozostałych zobowiązaniach | Sekcja o przychodach w notach | Co zakontraktowane, lecz nierozpoznane, i czego liczba nie obejmuje |
| Strona z regulaminem kontraktu | Dokumentacja derywatów platformy | Interwał finansowania, progi depozytu, mechanika zamknięcia |
Po stronie platformy nazwa emitenta w tytule odpowiada na to, na co ticker odpowiedzieć nie może; tytuł, który nikogo nie wymienia, nie opisuje akcji tokenizowanej. Własna dokumentacja Ondo jest miejscem, gdzie zabezpieczenie, prawa i kalendarz handlu są wiążące.
Podsumowanie
Kupno SNOW to wybór między roszczeniem właściciela a dwoma kontraktami o cenę. Status akcjonariusza przysługuje tylko jednej ścieżce: akcji zwykłej notowanej na NYSE. Token Ondo śledzi całkowity zwrot, nie dając żadnego prawa akcjonariusza, i żyje kalendarzem emitenta. Kontrakt wieczysty nie trzyma niczego i nalicza finansowanie za każdy interwał, przez który pozycja pozostaje otwarta.
Pod wszystkimi trzema leży licznik. Snowflake zarabia, gdy dane są odpytywane, przechowywane i przenoszone, a nie gdy zajęte jest stanowisko — dlatego najpierw czyta się nie wiersz przychodu, lecz otaczające go sformułowania o zużyciu: pojemność kontra rozliczenie na żądanie, przeniesienie niewykorzystanej pojemności i księgę przyszłych przychodów zależną od zużycia „z natury zmiennego i pozostającego w gestii klientów”.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić ETHA: opłaty, godziny handlu i różnice wobec Ethereum
- Jak kupić IBIT: opłata, godziny handlu i różnice wobec bitcoina
- Jak kupić akcje Intercontinental Exchange (ICE): metody handlu, koszty i ryzyko
- Jak handlować akcjami na Bitbase: przewodnik krok po kroku dla traderów kryptowalut
- Jak czytać przepływy w krypto-ETF-ach
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Snowflake, formularz 10-K za rok obrotowy 2026: model biznesowy, rozpoznawanie przychodu i RPO (SEC EDGAR) www.sec.gov
[2] Ustrukturyzowana okładka tego samego raportu: podmiot, rejestracja, papier, ticker, giełda i rok obrotowy www.sec.gov
[3] Przegląd Ondo Stocks: zabezpieczenie, prawa i godziny handlu (oficjalna dokumentacja Ondo) docs.ondo.finance